
07 Nov आरबीआई द्वारा 91, 182 और 364 दिनीय ट्रेजरी बिलों की नीलामी: प्रमुख तथ्य
✎ ट्रेजरी बिल भारत सरकार का अल्पकालिक, शून्य-कूपन मुद्रा बाज़ार लिखत है, जो बट्टे पर जारी होकर अंकित मूल्य पर परिशोधित होता है और जिसकी नीलामी भारतीय रिज़र्व बैंक E-Kuber प्रणाली के माध्यम से करता है।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — अर्थव्यवस्था (सरकारी ऋण प्रबंधन, मुद्रा बाज़ार और मौद्रिक नीति का संचालन)
- Prelims: ट्रेजरी बिल (Treasury Bills): भारत सरकार की ओर से जारी अल्पकालिक शून्य-कूपन मुद्रा बाज़ार लिखत, परिपक्वता अवधि: 91-दिवसीय, 182-दिवसीय और 364-दिवसीय ट्रेजरी बिल, बट्टे पर जारी होना और अंकित मूल्य पर परिशोधन (Discount and Redemption at Face Value), प्रतिस्पर्धी और गैर-प्रतिस्पर्धी बोली में अंतर, बहु-मूल्य पद्धति (Multiple Price Method) बनाम एकसमान मूल्य पद्धति (Uniform Price Method), E-Kuber: भारतीय रिज़र्व बैंक की कोर बैंकिंग समाधान प्रणाली, RBI Retail Direct पोर्टल और खुदरा निवेशकों के लिए आवंटन की सीमा, बाज़ार स्थिरीकरण योजना (Market Stabilisation Scheme) और नकद प्रबंधन बिल (Cash Management Bills) में अंतर
- Essay: सरकारी उधारी और मौद्रिक स्थिरता के बीच संतुलन: भारत में सार्वजनिक ऋण प्रबंधन की चुनौतियाँ, मुद्रा बाज़ार की गहराई और खुदरा निवेश: भारत में सरकारी प्रतिभूति बाज़ार का विस्तार
त्वरित पुनरावृत्ति: ट्रेजरी बिल भारत सरकार का अल्पकालिक, शून्य-कूपन मुद्रा बाज़ार लिखत है, जो बट्टे पर जारी होकर अंकित मूल्य पर परिशोधित होता है और जिसकी नीलामी भारतीय रिज़र्व बैंक E-Kuber प्रणाली के माध्यम से करता है।
यह खबर चर्चा में क्यों?
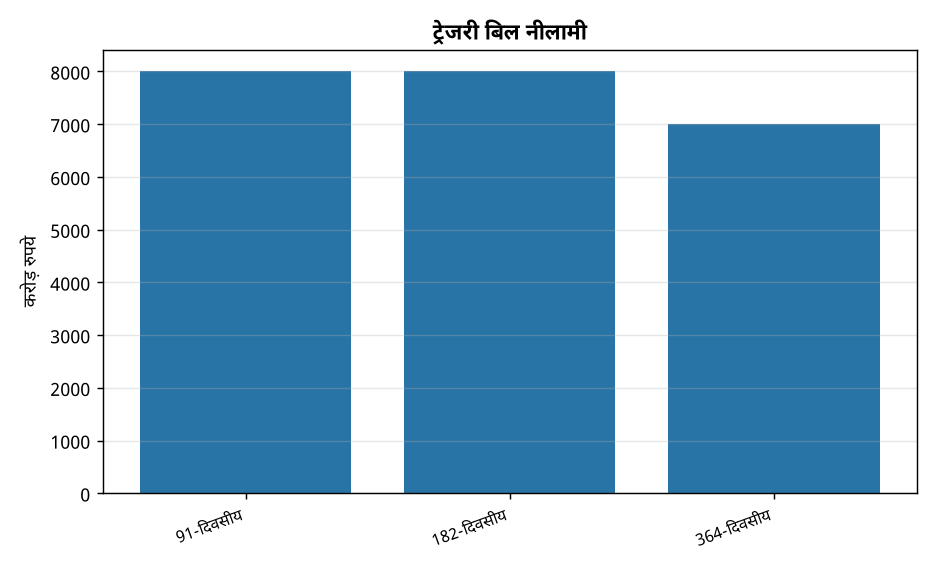
भारतीय रिज़र्व बैंक ने 6 नवंबर 2026 को भारत सरकार की ओर से 91-दिवसीय, 182-दिवसीय और 364-दिवसीय ट्रेजरी बिल की नीलामी की घोषणा की। इन तीनों के लिए कुल 23,000 करोड़ रुपये की अधिसूचित राशि तय की गई है, जिसमें 91-दिवसीय और 182-दिवसीय बिल के लिए 8,000-8,000 करोड़ रुपये तथा 364-दिवसीय बिल के लिए 7,000 करोड़ रुपये शामिल हैं। नीलामी 11 नवंबर 2026 को होगी और निपटान (Settlement) 12 नवंबर 2026 को किया जाएगा। यह नीलामी सामान्य अधिसूचना (F.No.4(2)-B(W&M)/2018, दिनांक 26 मार्च 2025) के नियमों के अधीन है। परिणाम नीलामी के दिन ही घोषित किए जाएँगे। यह घोषणा सरकार की अल्पकालिक वित्तीय आवश्यकताओं को पूरा करने की नियमित प्रक्रिया का हिस्सा है, इसलिए परीक्षा की दृष्टि से इसमें नीलामी की संरचना और सहभागियों की श्रेणियों को समझना महत्वपूर्ण है।
पृष्ठभूमि
- भारतीय रिज़र्व बैंक अधिनियम, 1934 की धारा 20 के अंतर्गत रिज़र्व बैंक भारत सरकार के लिए ऋण-सेवा और सार्वजनिक ऋण प्रबंधन का कार्य करता है। सरकारी प्रतिभूतियों के संबंध में विधिक ढाँचा सरकारी प्रतिभूति अधिनियम, 2006 (Government Securities Act, 2006) द्वारा प्रदान किया गया है।
- ट्रेजरी बिल भारत सरकार की अल्पकालिक उधारी का साधन है, जिसका उपयोग सरकार की अस्थायी नकदी आवश्यकताओं और राजकोषीय प्रबंधन के लिए किया जाता है।
- सरकार की राजस्व प्राप्तियों और व्यय के बीच समय-अंतराल को पाटने के लिए अल्पकालिक लिखत आवश्यक होते हैं, और ट्रेजरी बिल इसी उद्देश्य की पूर्ति करते हैं।
- रिज़र्व बैंक के लोक ऋण कार्यालय (Public Debt Office) द्वारा ट्रेजरी बिल की नीलामी का प्रबंधन किया जाता है, जबकि तकनीकी संचालन E-Kuber प्रणाली के माध्यम से होता है।
- मुद्रा बाज़ार में ट्रेजरी बिल की द्वितीयक बिक्री और खरीद भी होती है, जिसमें प्राथमिक व्यापारी (Primary Dealers) महत्वपूर्ण भूमिका निभाते हैं।
ट्रेजरी बिल क्या है?
- ट्रेजरी बिल एक अल्पकालिक ऋण-पत्र है, जिसे भारत सरकार की ओर से भारतीय रिज़र्व बैंक जारी करता है। इसकी परिपक्वता एक वर्ष से कम होती है।
- यह शून्य-कूपन लिखत है, अर्थात इस पर कोई नियमित ब्याज नहीं दिया जाता। निवेशक इसे अंकित मूल्य से कम कीमत (बट्टे) पर खरीदता है और परिपक्वता पर पूरा अंकित मूल्य प्राप्त करता है। अंतर ही निवेशक का प्रतिफल होता है।
- भारत में मानक परिपक्वता 91-दिवसीय, 182-दिवसीय और 364-दिवसीय हैं। ये मुद्रा बाज़ार के सबसे सुरक्षित और तरल लिखतों में गिने जाते हैं।
- नीलामी में दो प्रकार की बोली लगाई जाती है। प्रतिस्पर्धी बोली में निवेशक अपनी इच्छित कीमत या प्रतिफल दर बताता है। गैर-प्रतिस्पर्धी बोली में निवेशक केवल राशि बताता है और उसे भारित औसत दर पर आवंटन मिलता है।
- बहु-मूल्य पद्धति में प्रत्येक सफल बोलीदाता अपनी बोली की कीमत पर बिल प्राप्त करता है, जबकि एकसमान मूल्य पद्धति में सभी सफल बोलीदाताओं को एक ही कट-ऑफ कीमत मिलती है।
- राज्य सरकारें, विधानमंडल वाले केंद्रशासित प्रदेश, पात्र भविष्य निधियाँ और नामित विदेशी केंद्रीय बैंक गैर-प्रतिस्पर्धी आधार पर भाग ले सकते हैं, और इनका आवंटन अधिसूचित राशि से बाहर होता है। व्यक्तिगत खुदरा निवेशकों के लिए आवंटन अधिसूचित राशि के अधिकतम 5 प्रतिशत तक सीमित रहता है।
- खुदरा निवेशक RBI Retail Direct पोर्टल के माध्यम से भी गैर-प्रतिस्पर्धी बोली लगा सकते हैं। नीलामी की बोलियाँ E-Kuber प्रणाली पर इलेक्ट्रॉनिक रूप में जमा की जाती हैं।
मुख्य विशेषताएँ
| विशेषता | महत्व |
|---|---|
| नीलामी का स्वरूप | मूल्य आधारित नीलामी, बहु-मूल्य विधि (Multiple Price Method) के अंतर्गत। प्रतिस्पर्धी बोलीदाताओं को अपनी बोली के अनुसार प्रतिफल (Yield) का भुगतान करना होता है |
| अधिसूचित राशि | 91-दिवसीय और 182-दिवसीय ट्रेज़री बिल में 8,000 करोड़ रुपये प्रत्येक तथा 364-दिवसीय में 7,000 करोड़ रुपये, कुल 23,000 करोड़ रुपये |
| गैर-प्रतिस्पर्धी भागीदारी | राज्य सरकारें, विधानमंडल वाले केंद्र शासित प्रदेश, मान्यता प्राप्त भविष्य निधि, नामित विदेशी केंद्रीय बैंक और व्यक्ति इस श्रेणी में भाग ले सकते हैं। इसका आवंटन अधिसूचित राशि से बाहर होता है |
| खुदरा निवेशकों की सीमा | खुदरा निवेशकों के लिए आवंटन अधिसूचित राशि के अधिकतम 5 प्रतिशत तक सीमित है |
| बोली और भुगतान की प्रणाली | बोलियाँ E-Kuber (कोर बैंकिंग समाधान) पर इलेक्ट्रॉनिक रूप में 11 नवंबर 2026 को जमा होंगी, परिणाम उसी दिन घोषित होंगे और भुगतान 12 नवंबर 2026 को होगा |
| नियामक ढाँचा | सरकार की सामान्य अधिसूचना F.No.4(2)-B(W&M)/2018 (26 मार्च 2025) के अनुसार शर्तें लागू होंगी, जो समय-समय पर संशोधित होती हैं |
महत्व
राजकोषीय महत्व
- ट्रेज़री बिल अल्पकालिक ऋण साधन हैं, जिनसे केंद्र सरकार की अल्पकालिक नकदी आवश्यकता पूरी होती है और वर्ष के भीतर राजस्व तथा व्यय के अंतर का प्रबंधन होता है
- इनके माध्यम से सरकार का उधारी कार्यक्रम व्यवस्थित रहता है और राजकोषीय घाटा (Fiscal Deficit) के वित्तपोषण की योजना बनाने में सहायता मिलती है
- ट्रेज़री बिलों से जुटाई गई राशि समेकित निधि में जाती है, जिससे सरकारी व्यय का वित्तपोषण होता है
मौद्रिक और तरलता प्रबंधन
- ट्रेज़री बिलों की नीलामी बैंकिंग प्रणाली की अतिरिक्त तरलता को सोखने या जरूरत पड़ने पर उसे जारी रखने में उपयोगी साधन बनती है
- अल्पकालिक प्रतिफल (Yield) की प्रवृत्ति से बाज़ार की ब्याज दर अपेक्षाओं का संकेत मिलता है, जो मौद्रिक नीति के संचरण (Transmission) को समझने में उपयोगी है
वित्तीय बाज़ार विकास
- सरकारी प्रतिभूति बाज़ार में अल्पकालिक सुरक्षित साधन उपलब्ध रहने से मुद्रा बाज़ार गहरा होता है
- E-Kuber जैसी इलेक्ट्रॉनिक प्रणाली से नीलामी में पारदर्शिता और दक्षता बढ़ती है तथा परिचालन जोखिम कम होता है
- प्राथमिक व्यापारी (Primary Dealers) और बैंकों के लिए सांविधिक तरलता अनुपात (SLR) के अनुपालन हेतु सुरक्षित निवेश विकल्प मिलते हैं
समावेशी भागीदारी
- Retail Direct पोर्टल के माध्यम से व्यक्तिगत निवेशक सीधे सरकारी प्रतिभूतियों में निवेश कर सकते हैं, जिससे बाज़ार तक पहुँच बढ़ती है
- गैर-प्रतिस्पर्धी बोली की व्यवस्था छोटे निवेशकों को प्रतिफल की होड़ से अलग रखकर सरल भागीदारी का अवसर देती है
चुनौतियाँ
1. पुनर्वित्त जोखिम (Rollover Risk)
- अल्पकालिक ऋण बार-बार परिपक्व होने पर सरकार को लगातार नई नीलामी के माध्यम से ऋण लेना पड़ता है
- बाज़ार की प्रतिकूल परिस्थितियों में नई नीलामी के प्रतिफल बढ़ सकते हैं, जिससे ऋण लागत बढ़ती है
यूपीएससी लिंक: राजकोषीय नीति और सार्वजनिक ऋण प्रबंधन (GS-3)
2. ब्याज दर और निजी निवेश पर प्रभाव
- सरकारी उधारी का बढ़ा हुआ दबाव अल्पकालिक ब्याज दरों को ऊपर धकेल सकता है
- ऊँची सरकारी प्रतिफल दरें निजी क्षेत्र के ऋण लेने की लागत बढ़ाकर निजी निवेश को प्रभावित कर सकती हैं, जिसे निजी निवेश पर उधार-विस्थापन (Crowding Out) का प्रभाव कहा जाता है
यूपीएससी लिंक: मौद्रिक नीति का संचरण और ब्याज दर संरचना (GS-3)
3. बैंकों की बैलेंस शीट पर दबाव
- ट्रेज़री बिलों का मूल्यांकन बाज़ार दरों के अनुसार होता है, इसलिए प्रतिफल बढ़ने पर बैंकों को मूल्य-ह्रास का सामना करना पड़ सकता है
- बैंकों की सांविधिक तरलता अनुपात (SLR) की आवश्यकता पूरी करने में ऐसे बाधाएँ उत्पन्न हो सकती हैं
यूपीएससी लिंक: बैंकिंग क्षेत्र सुधार और वित्तीय स्थिरता (GS-3)
4. खुदरा भागीदारी की सीमित पहुँच
- खुदरा निवेशकों के लिए 5 प्रतिशत की सीमा के कारण व्यक्तिगत निवेशकों की भागीदारी का आकार सीमित रहता है
- डिजिटल साक्षरता और तकनीकी पहुँच के अभाव में ग्रामीण और कम साक्षर निवेशक इस सुविधा का पूरा लाभ नहीं ले पाते
यूपीएससी लिंक: वित्तीय समावेशन और डिजिटल अर्थव्यवस्था (GS-2 / GS-3)
5. परिचालन और तकनीकी जोखिम
- नीलामी का पूरा ढाँचा E-Kuber प्रणाली पर निर्भर है, इसलिए तकनीकी विफलता की स्थिति में व्यवधान की संभावना रहती है
- तकनीकी विफलता में भौतिक बोली की व्यवस्था है, परंतु इसके लिए निर्धारित समय-सीमा और प्रपत्र का पालन आवश्यक है
यूपीएससी लिंक: वित्तीय बुनियादी ढाँचा और साइबर सुरक्षा (GS-3)
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| ऋण परिपक्वता का दबाव | बार-बार नई नीलामी से सरकारी ऋण लागत और पुनर्वित्त जोखिम में वृद्धि |
| प्रतिफल में अस्थिरता | बाज़ार की दशाओं के साथ प्रतिफल बदलने से ब्याज दर अनुमान कठिन होते हैं |
| बैंकों पर मूल्य-ह्रास का जोखिम | प्रतिफल बढ़ने पर ट्रेज़री बिल धारक बैंकों के लिए हानि की स्थिति बन सकती है |
| निजी निवेश पर प्रभाव | सरकारी उधारी से उत्पन्न ब्याज दबाव निजी ऋण की लागत बढ़ा सकता है |
| खुदरा निवेशकों की सीमित भागीदारी | 5 प्रतिशत की सीमा और जागरूकता की कमी से व्यापक जन-भागीदारी सीमित |
| तकनीकी व्यवधान | E-Kuber प्रणाली की विफलता से नीलामी में देरी या बोली में बाधा की आशंका |
सरकारी पहल — प्रीलिम्स हेतु अवश्य याद रखें
- गैर-प्रतिस्पर्धी बोली योजना (Non-Competitive Bidding Scheme)
- रिटेल डायरेक्ट योजना (Retail Direct Scheme)
आगे की राह
- सरकारी ऋण प्रबंधन में ऋण परिपक्वता की संरचना को संतुलित रखना, ताकि पुनर्वित्त जोखिम नियंत्रित रहे
- नीलामी के प्रतिफल और मौद्रिक नीति के बीच समन्वय बनाए रखना, ताकि निजी निवेश पर उधार-विस्थापन का प्रभाव सीमित हो
- बैंकों के लिए ट्रेज़री बिल पोर्टफोलियो के मूल्य-ह्रास जोखिम का नियमित आकलन और उचित प्रकटीकरण सुनिश्चित करना
- Retail Direct पोर्टल के बारे में जागरूकता अभियान चलाकर ग्रामीण और छोटे निवेशकों की भागीदारी बढ़ाना
- डिजिटल साक्षरता और तकनीकी पहुँच में सुधार, ताकि खुदरा निवेशक सुविधा का वास्तविक लाभ ले सकें
- E-Kuber जैसी भुगतान और नीलामी प्रणालियों की साइबर सुरक्षा और बैकअप व्यवस्था को सुदृढ़ करना
- भौतिक बोली की प्रक्रिया को सरल और समयबद्ध बनाए रखते हुए तकनीकी आपात स्थिति में निर्बाध विकल्प सुनिश्चित करना
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
कोषागार बिल (Treasury Bill) · सार्वजनिक ऋण प्रबंधन (Public Debt Management) · राजकोषीय घाटा (Fiscal Deficit) · पुनर्वित्त जोखिम (Refinancing Risk) · बाज़ार उधारी (Market Borrowing) · गैर-प्रतिस्पर्धी बोली (Non-competitive Bid) · बहु-मूल्य नीलामी पद्धति (Multiple Price Auction Method) · रिटेल डायरेक्ट पोर्टल (Retail Direct Portal) · राजकोषीय उत्तरदायित्व और बजट प्रबंधन अधिनियम, 2003 (FRBM Act, 2003) · प्राथमिक विक्रेता (Primary Dealers) · मौद्रिक नीति संचरण (Monetary Policy Transmission) · तरलता प्रबंधन (Liquidity Management)
संवैधानिक व नीतिगत संबंध
- अनुच्छेद 292: केंद्र सरकार की उधारी की संवैधानिक सीमा संसद द्वारा तय होती है
- अनुच्छेद 266: ट्रेज़री बिलों से प्राप्त राशि समेकित निधि में जमा होती है
अवधारणा प्रवाह
सरकार को अल्पकालिक नकदी आवश्यकता या राजकोषीय वित्तपोषण की जरूरत होती है → केंद्रीय बैंक (RBI) सामान्य अधिसूचना के अनुसार ट्रेज़री बिलों की नीलामी की घोषणा करता है → प्रतिस्पर्धी और गैर-प्रतिस्पर्धी बोलीदाता E-Kuber प्रणाली पर निर्धारित समय में बोली लगाते हैं → बहु-मूल्य विधि से प्रतिफल तय होता है और परिणाम उसी दिन घोषित किए जाते हैं → सफल बोलीदाता अगले दिन भुगतान करते हैं और राशि समेकित निधि में जमा होती है → सरकारी उधारी का प्रभाव बाज़ार की ब्याज दरों, बैंकों की बैलेंस शीट और निजी निवेश पर पड़ता है
प्रारंभिक अभ्यास प्रश्न
Q1. कोषागार बिलों (Treasury Bills) के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए:
1. कोषागार बिल शून्य-कूपन प्रतिभूतियाँ हैं, जो बट्टे पर जारी किए जाते हैं और परिपक्वता पर अंकित मूल्य का भुगतान किया जाता है।
2. भारतीय रिज़र्व बैंक (RBI) केंद्र सरकार की ओर से कोषागार बिलों की नीलामी का संचालन करता है।
3. गैर-प्रतिस्पर्धी बोली के अंतर्गत किया गया आवंटन नीलामी की घोषित राशि के भीतर ही सम्मिलित होता है।
उपर्युक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- केवल तीन
- सभी
उत्तर: केवल दो — कथन 1 सही है, क्योंकि कोषागार बिल कूपन नहीं देते और बट्टे पर जारी होकर अंकित मूल्य पर भुगतान होते हैं। कथन 2 सही है, क्योंकि RBI सरकार के एजेंट के रूप में नीलामी का संचालन करता है। कथन 3 गलत है, क्योंकि गैर-प्रतिस्पर्धी बोली का आवंटन घोषित राशि से बाहर होता है, जैसा कि नीलामी विज्ञप्ति में स्पष्ट किया गया है।
Q2. निम्नलिखित दो कथनों पर विचार कीजिए:
कथन (A): कोषागार बिल बट्टे पर जारी किए जाते हैं और परिपक्वता पर उनका अंकित मूल्य चुकाया जाता है।
कारण (R): कोषागार बिलों पर आवधिक ब्याज (कूपन) नहीं दिया जाता, और उनका प्रतिफल निर्गम मूल्य तथा अंकित मूल्य के अंतर से प्राप्त होता है।
उपर्युक्त के संदर्भ में सही उत्तर चुनिए:
- (a) A और R दोनों सही हैं और R, A की सही व्याख्या है।
- (b) A और R दोनों सही हैं, परंतु R, A की सही व्याख्या नहीं है।
- (c) A सही है, परंतु R गलत है।
- (d) A गलत है, परंतु R सही है।
उत्तर: (a) A और R दोनों सही हैं और R, A की सही व्याख्या है। — कोषागार बिल शून्य-कूपन उपकरण हैं, इसलिए वे बट्टे पर जारी होते हैं। निर्गम मूल्य और अंकित मूल्य का अंतर ही निवेशक का प्रतिफल होता है, अतः R, A की सही व्याख्या है।
Q3. निम्नलिखित सूचियों का सही मिलान कीजिए:
सूची-I (उपकरण)
A. कोषागार बिल (Treasury Bill)
B. दिनांकित प्रतिभूति (Dated Security)
C. नकदी प्रबंधन बिल (Cash Management Bill)
D. विशेष आहरण सुविधा (Ways and Means Advances)
सूची-II (विशेषता)
1. एक वर्ष तक की अवधि का शून्य-कूपन उपकरण
2. अधिक अवधि का, जिस पर निश्चित अंतराल पर कूपन दिया जाता है
3. सरकार की अस्थायी नकदी बेमेल को पाटने हेतु अल्पकालिक उपकरण
4. RBI द्वारा सरकार को दी जाने वाली अल्पकालिक अग्रिम सुविधा
सही कूट चुनिए:
- A-1, B-2, C-3, D-4
- A-2, B-1, C-3, D-4
- A-1, B-3, C-2, D-4
- A-4, B-1, C-2, D-3
उत्तर: A-1, B-2, C-3, D-4 — कोषागार बिल एक वर्ष तक के शून्य-कूपन उपकरण हैं (A-1)। दिनांकित प्रतिभूतियों पर निश्चित अंतराल पर कूपन मिलता है (B-2)। नकदी प्रबंधन बिल अस्थायी नकदी बेमेल के लिए होते हैं (C-3)। विशेष आहरण सुविधा RBI से ली गई अल्पकालिक अग्रिम सुविधा है (D-4)।
मुख्य अभ्यास प्रश्न
✍ सरकार की अल्पकालिक उधारी के साधन के रूप में कोषागार बिलों की भूमिका राजकोषीय प्रबंधन में महत्त्वपूर्ण है। अल्पावधि उधारी पर आधारित ऋण प्रबंधन रणनीति का समालोचनात्मक परीक्षण कीजिए। साथ ही उत्तर दीजिए कि बार-बार अल्पावधि ऋण पर निर्भरता से पुनर्वित्त जोखिम और ब्याज दर जोखिम किस प्रकार उत्पन्न होते हैं, और इनसे निपटने के लिए सार्वजनिक ऋण प्रबंधन में कौन-से संस्थागत उपाय सुझाए गए हैं? (15 Marks)
रूपरेखा: उत्तर संरचना (Model Answer Skeleton):
1. परिचय: कोषागार बिल (Treasury Bill) अल्पकालिक, शून्य-कूपन, मुद्रा बाज़ार उपकरण हैं, जो एक वर्ष तक की अवधि (91, 182 और 364 दिन) में जारी होते हैं और बट्टे पर बेचे जाते हैं। भारत में इनका कानूनी आधार सरकारी प्रतिभूति अधिनियम, 2006 (Government Securities Act, 2006) और सार्वजनिक ऋण अधिनियम, 1944 (Public Debt Act, 1944) में निहित है। केंद्र सरकार की उधारी संविधान के अनुच्छेद 292 के अधीन संसद द्वारा निर्धारित सीमा के भीतर होती है।
2. आवंटन और संस्थागत ढाँचा: RBI सरकार के एजेंट के रूप में E-Kuber प्रणाली पर बहु-मूल्य नीलामी का संचालन करता है। प्रतिस्पर्धी और गैर-प्रतिस्पर्धी बोली की व्यवस्था है। खुदरा निवेशकों के लिए रिटेल डायरेक्ट पोर्टल पर आवंटन की ऊपरी सीमा नीलामी की घोषित राशि का 5 प्रतिशत है। प्राथमिक विक्रेता (Primary Dealers) बाज़ार निर्माण में भूमिका निभाते हैं।
3. सरकार के दृष्टिकोण से लाभ: अल्पकालिक ऋण पर ब्याज लागत अपेक्षाकृत कम हो सकती है जब ब्याज दरों की अपेक्षा नरम हो; नकदी की अस्थायी कमी को बिना लंबी अवधि की प्रतिबद्धता के पूरा किया जा सकता है; मुद्रा बाज़ार का विकास होता है।
4. जोखिम: (क) पुनर्वित्त जोखिम, क्योंकि बार-बार परिपक्व होने वाले ऋण का नवीनीकरण बाज़ार की स्थिति पर निर्भर होता है; (ख) ब्याज दर जोखिम, क्योंकि ब्याज दरों में वृद्धि से लागत तुरंत बढ़ती है; (ग) मौद्रिक नीति संचरण पर प्रभाव, क्योंकि बड़ी उधारी बाज़ार की तरलता को प्रभावित करती है। विस्थापन प्रभाव (Crowding Out) के संदर्भ में शास्त्रीय और कीनेसियन दृष्टिकोणों की तुलना कीजिए।
5. संस्थागत उपाय: राजकोषीय उत्तरदायित्व और बजट प्रबंधन अधिनियम, 2003 (FRBM Act, 2003) के अंतर्गत राजकोषीय लक्ष्य; FRBM समीक्षा हेतु एन.के. सिंह समिति (2017) की सिफारिश कि ऋण प्रबंधन को RBI से पृथक एक सार्वजनिक ऋण प्रबंधन एजेंसी (Public Debt Management Agency) को सौंपा जाए; ऋण-जीडीपी अनुपात को लक्ष्य के रूप में अपनाना; परिपक्वता संरचना का संतुलन, अर्थात दीर्घावधि दिनांकित प्रतिभूतियों और अल्पकालिक बिलों का उचित मिश्रण; निवेशक आधार का विस्तार।
6. संतुलित मत और निष्कर्ष: अल्पकालिक बिल लचीलापन और लागत-लाभ देते हैं, परंतु अत्यधिक निर्भरता जोखिम बढ़ाती है। राजकोषीय अनुशासन, परिपक्वता का विविधीकरण और बाज़ार विकास के साथ संतुलित रणनीति अपनाना उपयुक्त है।
स्रोत: RBI
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Best PSIR optional coaching for upsc
- Best PSIR optional teacher for upsc
- Best teacher of PSIR optional for upsc
- Best PSIR optional coaching in delhi for UPSC

- आरबीआई द्वारा 91, 182 और 364 दिनीय ट्रेजरी बिलों की नीलामी: प्रमुख तथ्य - November 7, 2026
- Shram Samvad: Capacity Building on Labour Codes in Ujjain - November 7, 2026
- पटना में ठोस अपशिष्ट प्रबंधन: नगर निगम की नई योजना - November 7, 2026
No Comments