


06 Aug आरबीआई ने ऋण वसूली में नए दिशानिर्देश जारी किए: जानिए क्या बदलेगा?
✎ भारतीय रिज़र्व बैंक के नए दिशा-निर्देश ऋण वसूली प्रक्रिया में उधारकर्ताओं के उचित व्यवहार और रिकवरी एजेंटों के जिम्मेदार आचरण को सुनिश्चित करके वित्तीय उपभोक्ता संरक्षण को मजबूत करते हैं।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — भारतीय अर्थव्यवस्था और योजना, संसाधनों को जुटाना, संवृद्धि, विकास तथा रोज़गार से संबंधित विषय | GS Paper II — सरकार की नीतियाँ और विभिन्न क्षेत्रों में विकास के लिए हस्तक्षेप तथा उनके अभिकल्पन और कार्यान्वयन से उत्पन्न विषय
- Prelims: भारतीय रिज़र्व बैंक (RBI), विनियमित संस्थाएँ (REs), ऋण वसूली, रिकवरी एजेंट, गैर-निष्पादित आस्तियाँ (NPAs), वित्तीय स्थिरता
- Essay: भारत में वित्तीय समावेशन और उपभोक्ता संरक्षण, आर्थिक विकास में नियामक संस्थाओं की भूमिका
त्वरित पुनरावृत्ति: भारतीय रिज़र्व बैंक के नए दिशा-निर्देश ऋण वसूली प्रक्रिया में उधारकर्ताओं के उचित व्यवहार और रिकवरी एजेंटों के जिम्मेदार आचरण को सुनिश्चित करके वित्तीय उपभोक्ता संरक्षण को मजबूत करते हैं।
यह खबर चर्चा में क्यों?
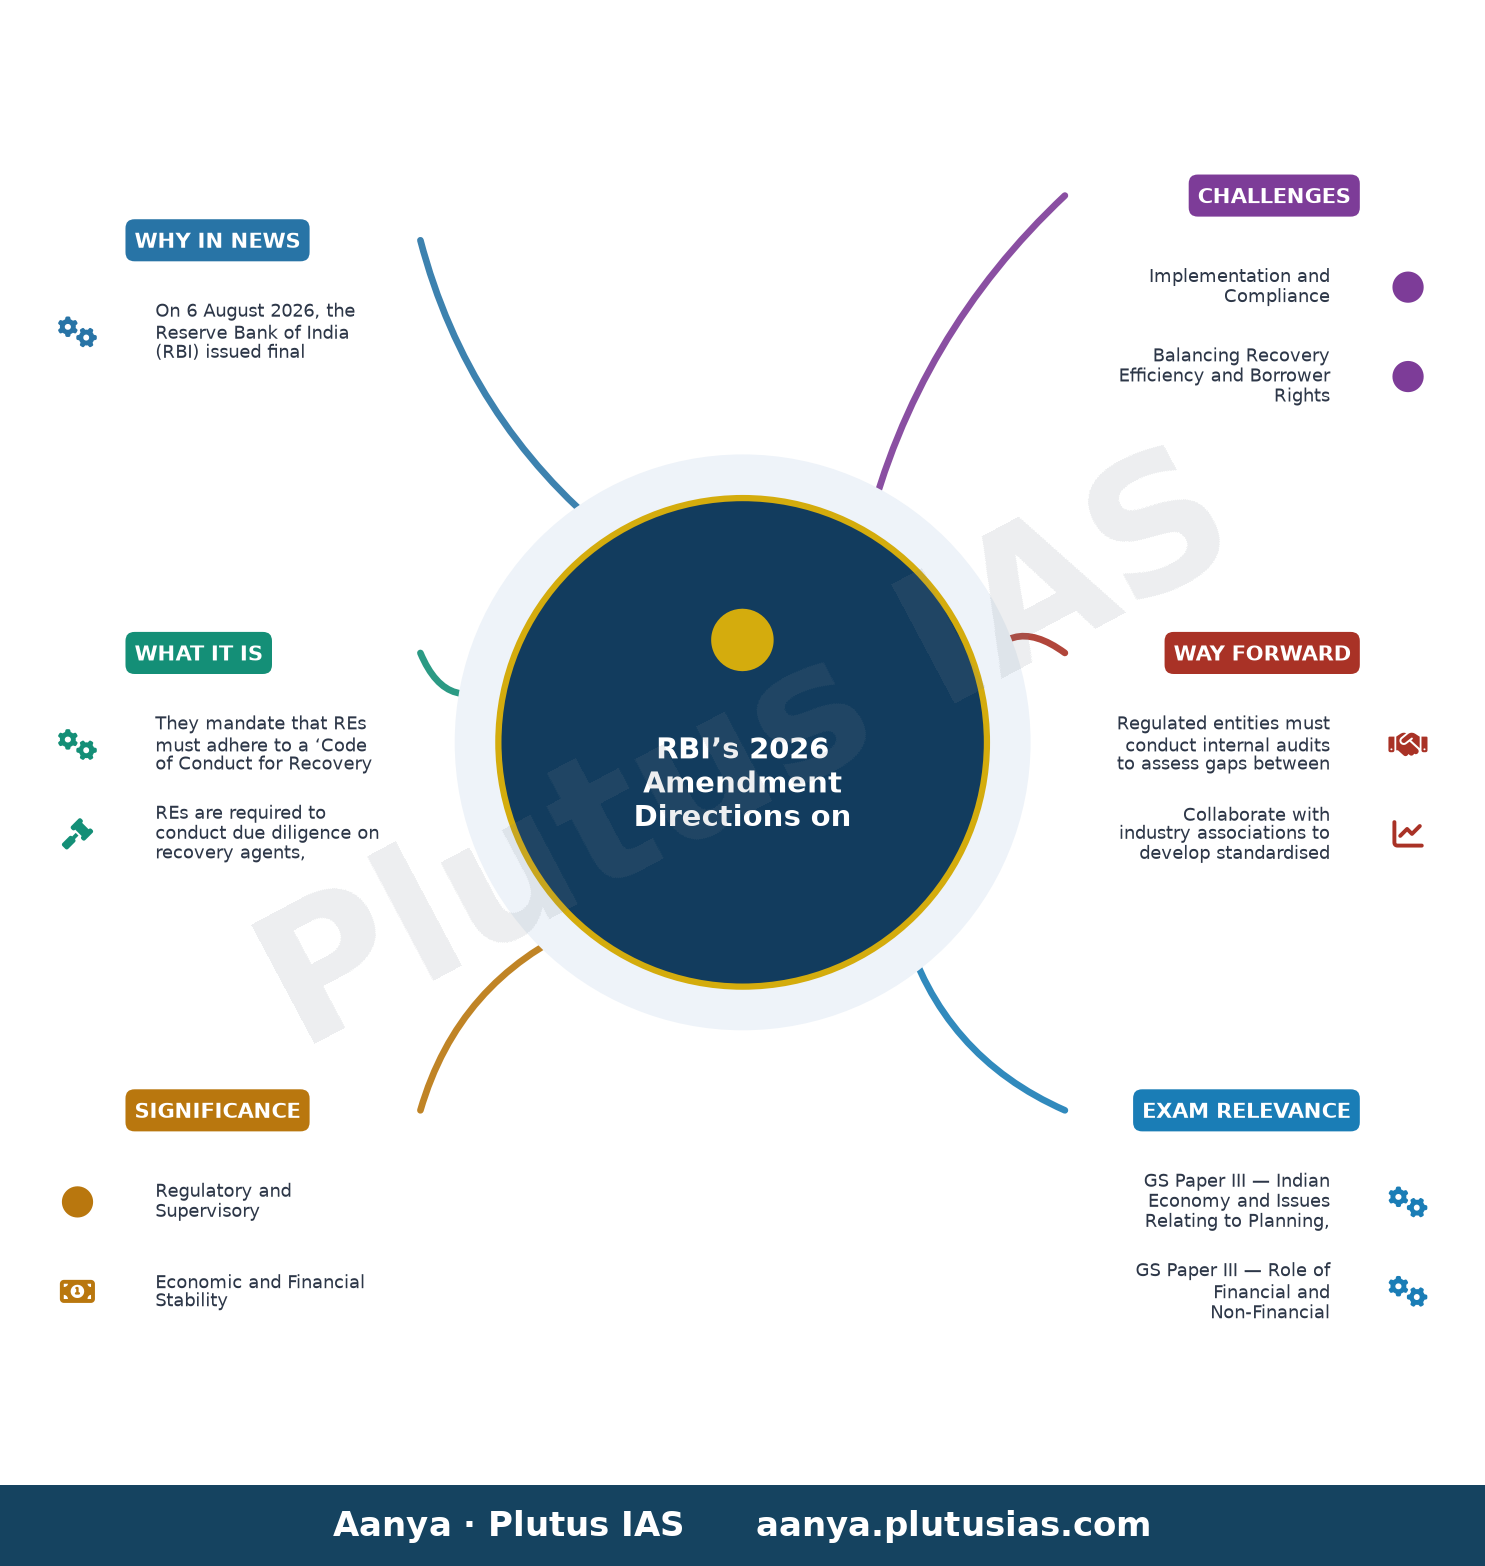
भारतीय रिज़र्व बैंक (RBI) ने 6 अगस्त, 2026 को ‘ऋणों की वसूली और रिकवरी एजेंटों के जुड़ाव में विनियमित संस्थाओं के आचरण’ पर संशोधित दिशा-निर्देश जारी किए हैं। ये दिशा-निर्देश 1 जनवरी, 2027 से प्रभावी होंगे। इन संशोधनों का उद्देश्य ऋण वसूली प्रक्रिया में उधारकर्ताओं के साथ उचित व्यवहार सुनिश्चित करना और रिकवरी एजेंटों के आचरण को विनियमित करना है, जिसमें प्रौद्योगिकी-आधारित वसूली तंत्रों का उपयोग भी शामिल है। ये दिशा-निर्देश विभिन्न प्रकार की विनियमित संस्थाओं पर लागू होंगे, जिनमें वाणिज्यिक बैंक, लघु वित्त बैंक, क्षेत्रीय ग्रामीण बैंक, शहरी सहकारी बैंक, गैर-बैंकिंग वित्तीय कंपनियाँ और आवास वित्त कंपनियाँ शामिल हैं।
पृष्ठभूमि
- भारत में ऋण वसूली एक महत्वपूर्ण प्रक्रिया है जो बैंकों और अन्य वित्तीय संस्थाओं के वित्तीय स्वास्थ्य को बनाए रखने के लिए आवश्यक है।
- गैर-निष्पादित आस्तियों (Non-Performing Assets – NPAs) की बढ़ती संख्या ने वित्तीय प्रणाली पर दबाव डाला है, जिससे ऋण वसूली की आवश्यकता और बढ़ गई है।
- पूर्व में, ऋण वसूली के दौरान रिकवरी एजेंटों द्वारा अनुचित और आक्रामक तरीकों के उपयोग की कई शिकायतें प्राप्त हुई थीं, जिससे उधारकर्ताओं के अधिकारों का उल्लंघन हुआ था।
- RBI ने मई 2026 में इन दिशा-निर्देशों का मसौदा जारी किया था और हितधारकों से प्रतिक्रिया मांगी थी, जिसके बाद प्राप्त सुझावों को अंतिम दिशा-निर्देशों में शामिल किया गया है।
- ये संशोधन वित्तीय प्रणाली में विश्वास बनाए रखने और उपभोक्ता संरक्षण को मजबूत करने की दिशा में एक कदम हैं।
- उधारकर्ताओं के अधिकारों की सुरक्षा और वित्तीय समावेशन को बढ़ावा देना RBI के प्रमुख उद्देश्यों में से एक है।
RBI के संशोधित दिशा-निर्देश क्या हैं?
- ये दिशा-निर्देश सभी विनियमित संस्थाओं (Regulated Entities – REs) को ऋण वसूली और रिकवरी एजेंटों के जुड़ाव से संबंधित मामलों पर व्यापक निर्देश प्रदान करते हैं।
- इनमें वसूली प्रक्रिया के दौरान उधारकर्ताओं के साथ उचित व्यवहार सुनिश्चित करना शामिल है, ताकि किसी भी प्रकार के उत्पीड़न या अनुचित दबाव से बचा जा सके।
- दिशा-निर्देश ऋणदाता के कर्मचारियों और रिकवरी एजेंटों के आचरण को विनियमित करते हैं, जिससे पेशेवर नैतिकता और सम्मानजनक व्यवहार सुनिश्चित हो सके।
- रिकवरी एजेंटों के लिए उचित परिश्रम (Due Diligence), प्रशिक्षण और आचार संहिता (Code of Conduct) का पालन करना अनिवार्य किया गया है, ताकि उनकी कार्यप्रणाली में पारदर्शिता और जवाबदेही आ सके।
- विनियमित संस्थाओं को यह सुनिश्चित करना होगा कि वे केवल ऐसे रिकवरी एजेंटों को नियुक्त करें जो उचित रूप से प्रशिक्षित हों और निर्धारित आचार संहिता का पालन करते हों।
- इनमें उधारकर्ता के वित्तपोषित मोबाइल उपकरणों में ऋण बकाया की वसूली के लिए प्रौद्योगिकी-आधारित तंत्रों को तैनात करते समय विनियमित संस्थाओं के आचरण पर भी निर्देश दिए गए हैं।
- इन दिशा-निर्देशों का उद्देश्य ऋण वसूली प्रक्रिया को अधिक मानवीय और कानूनी रूप से सुदृढ़ बनाना है, जिससे उधारकर्ताओं के हितों की रक्षा हो सके।
- ये संशोधन वाणिज्यिक बैंकों, लघु वित्त बैंकों, स्थानीय क्षेत्र बैंकों, क्षेत्रीय ग्रामीण बैंकों, शहरी सहकारी बैंकों, ग्रामीण सहकारी बैंकों, अखिल भारतीय वित्तीय संस्थानों, गैर-बैंकिंग वित्तीय कंपनियों और आवास वित्त कंपनियों पर लागू होंगे।
मुख्य विशेषताएँ
| विशेषता | महत्व |
|---|---|
| ऋण वसूली में निष्पक्ष व्यवहार | यह सुनिश्चित करता है कि उधारकर्ताओं के साथ वसूली प्रक्रिया के दौरान सम्मानजनक और न्यायसंगत व्यवहार किया जाए, जिससे उत्पीड़न और अनुचित प्रथाओं पर रोक लगे। |
| वसूली एजेंटों के लिए आचार संहिता | एजेंटों के आचरण के लिए स्पष्ट दिशानिर्देश स्थापित करता है, जिसमें उचित परिश्रम, प्रशिक्षण और नैतिक व्यवहार शामिल है, जिससे उनकी जवाबदेही बढ़ती है। |
| तकनीक-आधारित वसूली तंत्र | वित्तीय मोबाइल उपकरणों में तकनीक का उपयोग करके वसूली के लिए विनियमित संस्थाओं (REs) के आचरण को नियंत्रित करता है, जिससे डिजिटल प्लेटफॉर्म पर भी उधारकर्ता के अधिकारों की सुरक्षा सुनिश्चित होती है। |
| व्यापक कवरेज | वाणिज्यिक बैंकों, लघु वित्त बैंकों, क्षेत्रीय ग्रामीण बैंकों, शहरी सहकारी बैंकों, गैर-बैंकिंग वित्तीय कंपनियों (NBFCs) और आवास वित्त कंपनियों सहित विभिन्न विनियमित संस्थाओं को शामिल करता है। |
| प्रभावी तिथि | 1 जनवरी, 2027 से प्रभावी होगा, जिससे विनियमित संस्थाओं को नए निर्देशों का पालन करने के लिए पर्याप्त समय मिलेगा। |
महत्व
आर्थिक महत्व
- यह दिशानिर्देश ऋण वसूली प्रक्रिया में पारदर्शिता और जवाबदेही को बढ़ावा देंगे, जिससे वित्तीय प्रणाली में उधारकर्ताओं का विश्वास बढ़ेगा।
- अनुचित वसूली प्रथाओं पर अंकुश लगाने से गैर-निष्पादित परिसंपत्तियों (NPAs) की वसूली में अधिक व्यवस्थित दृष्टिकोण आएगा, जिससे बैंकों की बैलेंस शीट पर सकारात्मक प्रभाव पड़ सकता है।
सामाजिक महत्व
- उधारकर्ताओं के अधिकारों की सुरक्षा सुनिश्चित करता है, विशेष रूप से कमजोर वर्गों के लिए, जिन्हें अक्सर आक्रामक वसूली प्रथाओं का सामना करना पड़ता है।
- यह वित्तीय समावेशन (Financial Inclusion) को बढ़ावा देगा क्योंकि लोग बिना किसी डर के ऋण लेने के लिए अधिक इच्छुक होंगे, यह जानते हुए कि उनके साथ निष्पक्ष व्यवहार किया जाएगा।
नियामक महत्व
- भारतीय रिज़र्व बैंक (RBI) की नियामक भूमिका को मजबूत करता है, जो वित्तीय स्थिरता और उपभोक्ता संरक्षण के प्रति उसकी प्रतिबद्धता को दर्शाता है।
- यह वित्तीय क्षेत्र में सुशासन (Good Governance) और नैतिक प्रथाओं को बढ़ावा देता है, जिससे समग्र वित्तीय पारिस्थितिकी तंत्र में सुधार होता है।
चुनौतियाँ
1. कार्यान्वयन की चुनौतियाँ
- विभिन्न प्रकार की विनियमित संस्थाओं में इन निर्देशों का एक समान और प्रभावी कार्यान्वयन सुनिश्चित करना एक चुनौती हो सकती है।
- वसूली एजेंटों के प्रशिक्षण और आचार संहिता का अनुपालन सुनिश्चित करने के लिए निगरानी तंत्र को मजबूत करना होगा।
यूपीएससी लिंक: शासन, पारदर्शिता और जवाबदेही
2. प्रौद्योगिकी का दुरुपयोग
- तकनीक-आधारित वसूली तंत्रों का उपयोग करते समय उधारकर्ताओं की गोपनीयता और डेटा सुरक्षा सुनिश्चित करना महत्वपूर्ण होगा।
- वित्तीय मोबाइल उपकरणों से संबंधित वसूली में तकनीकी खामियों या दुरुपयोग को रोकना एक सतत चुनौती होगी।
यूपीएससी लिंक: विज्ञान एवं प्रौद्योगिकी में विकास
3. वसूली दक्षता बनाम नैतिक आचरण
- विनियमित संस्थाओं को ऋण वसूली की दक्षता बनाए रखते हुए नैतिक आचरण और उधारकर्ता के अधिकारों के बीच संतुलन बनाना होगा।
- आक्रामक वसूली प्रथाओं पर अंकुश लगाने से वसूली की गति धीमी हो सकती है, जिससे NPA प्रबंधन पर कुछ प्रभाव पड़ सकता है।
यूपीएससी लिंक: भारतीय अर्थव्यवस्था और नियोजन
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| वसूली एजेंटों का प्रशिक्षण | यह सुनिश्चित करना कि सभी एजेंट नए दिशानिर्देशों के अनुसार प्रशिक्षित हों और उनका पालन करें, एक बड़ी प्रशासनिक चुनौती है। |
| पर्यवेक्षण और अनुपालन | RBI और विनियमित संस्थाओं के लिए वसूली प्रथाओं की निरंतर निगरानी और अनुपालन सुनिश्चित करना कठिन हो सकता है। |
| उधारकर्ता जागरूकता | उधारकर्ताओं को उनके अधिकारों और नए दिशानिर्देशों के बारे में जागरूक करना ताकि वे अनुचित प्रथाओं की रिपोर्ट कर सकें। |
| तकनीकी एकीकरण | विनियमित संस्थाओं द्वारा तकनीक-आधारित वसूली तंत्रों में नए नियमों को प्रभावी ढंग से एकीकृत करना। |
| न्यायिक हस्तक्षेप | नए दिशानिर्देशों के उल्लंघन से संबंधित शिकायतों और संभावित कानूनी विवादों का प्रबंधन। |
आगे की राह
- विनियमित संस्थाओं को अपने कर्मचारियों और वसूली एजेंटों के लिए व्यापक प्रशिक्षण कार्यक्रम आयोजित करने चाहिए ताकि वे नए दिशानिर्देशों को पूरी तरह से समझ सकें और उनका पालन कर सकें।
- RBI को दिशानिर्देशों के अनुपालन की निगरानी के लिए एक मजबूत शिकायत निवारण तंत्र और पर्यवेक्षी ढांचा स्थापित करना चाहिए।
- उधारकर्ताओं को उनके अधिकारों और उपलब्ध शिकायत निवारण विकल्पों के बारे में शिक्षित करने के लिए व्यापक जागरूकता अभियान चलाए जाने चाहिए।
- विनियमित संस्थाओं को अपनी आंतरिक नीतियों और प्रक्रियाओं को संशोधित करना चाहिए ताकि वे नए निर्देशों के अनुरूप हों, विशेष रूप से तकनीक-आधारित वसूली तंत्रों के संबंध में।
- वसूली एजेंटों के लिए एक केंद्रीकृत डेटाबेस या पंजीकरण प्रणाली पर विचार किया जा सकता है ताकि उनके आचरण की निगरानी और जवाबदेही सुनिश्चित की जा सके।
- RBI को इन दिशानिर्देशों के प्रभाव का नियमित मूल्यांकन करना चाहिए और आवश्यकतानुसार संशोधन करना चाहिए ताकि यह सुनिश्चित हो सके कि वे प्रभावी और प्रासंगिक बने रहें।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
भारतीय रिज़र्व बैंक · विनियमित संस्थाएँ · ऋण वसूली · वसूली एजेंट · उधारकर्ता संरक्षण · नैतिक आचरण · वित्तीय स्थिरता · गैर-निष्पादित आस्तियाँ · ग्राहक अधिकार · तकनीकी-आधारित वसूली · नियामक ढाँचा · वित्तीय समावेशन
अवधारणा प्रवाह
RBI द्वारा ऋण वसूली दिशानिर्देशों में संशोधन → विनियमित संस्थाओं के लिए नए नियम (निष्पक्ष व्यवहार, एजेंट आचार संहिता) → उधारकर्ताओं के अधिकारों की बेहतर सुरक्षा → वित्तीय प्रणाली में विश्वास में वृद्धि → NPA वसूली में नैतिक और पारदर्शी दृष्टिकोण → वित्तीय स्थिरता और समावेशन को बढ़ावा
प्रारंभिक अभ्यास प्रश्न
Q1. भारतीय रिज़र्व बैंक (RBI) द्वारा ‘ऋणों की वसूली और वसूली एजेंटों की सहभागिता में विनियमित संस्थाओं का आचरण’ पर जारी हालिया संशोधन निर्देशों के संबंध में निम्नलिखित कथनों पर विचार करें:
1. ये निर्देश 1 जनवरी, 2027 से प्रभावी होंगे।
2. ये संशोधन केवल वाणिज्यिक बैंकों और गैर-बैंकिंग वित्तीय कंपनियों (NBFCs) पर लागू होते हैं।
3. इन निर्देशों में वसूली प्रक्रिया के दौरान उधारकर्ताओं के साथ उचित व्यवहार और वसूली एजेंटों के लिए आचार संहिता शामिल है।
उपरोक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- सभी तीन
- कोई नहीं
उत्तर: केवल दो — कथन 1 सही है। RBI के निर्देशों के अनुसार, ये संशोधन 1 जनवरी, 2027 से प्रभावी होंगे। कथन 2 गलत है। ये संशोधन वाणिज्यिक बैंकों, लघु वित्त बैंकों, स्थानीय क्षेत्र बैंकों, क्षेत्रीय ग्रामीण बैंकों, शहरी सहकारी बैंकों, ग्रामीण सहकारी बैंकों, अखिल भारतीय वित्तीय संस्थानों, गैर-बैंकिंग वित्तीय कंपनियों और आवास वित्त कंपनियों सहित सभी विनियमित संस्थाओं पर लागू होते हैं। कथन 3 सही है। इन निर्देशों में वसूली प्रक्रिया के दौरान उधारकर्ताओं के साथ उचित व्यवहार, वसूली एजेंटों के लिए उचित परिश्रम, प्रशिक्षण और आचार संहिता जैसे पहलू शामिल हैं।
Q2. निम्नलिखित में से कौन-सा भारतीय रिज़र्व बैंक (RBI) का एक नियामक कार्य नहीं है?
- मुद्रा नीति का संचालन
- विदेशी मुद्रा प्रबंधन
- सरकार के लिए बैंकर के रूप में कार्य करना
- प्रत्यक्ष विदेशी निवेश (FDI) नीतियों का निर्धारण
उत्तर: प्रत्यक्ष विदेशी निवेश (FDI) नीतियों का निर्धारण — RBI मुद्रा नीति का संचालन करता है, विदेशी मुद्रा का प्रबंधन करता है और सरकार के बैंकर के रूप में कार्य करता है। प्रत्यक्ष विदेशी निवेश (FDI) नीतियों का निर्धारण भारत सरकार द्वारा किया जाता है, न कि RBI द्वारा।
मुख्य अभ्यास प्रश्न
✍ हाल ही में भारतीय रिज़र्व बैंक (RBI) द्वारा जारी ‘ऋणों की वसूली और वसूली एजेंटों की सहभागिता में विनियमित संस्थाओं का आचरण’ पर संशोधन निर्देशों के प्रमुख प्रावधानों का परीक्षण करें। वित्तीय क्षेत्र में उधारकर्ताओं के अधिकारों की सुरक्षा और नैतिक वसूली प्रथाओं को बढ़ावा देने में इन निर्देशों का क्या महत्व है? (15 Marks)
रूपरेखा: मॉडल-उत्तर संरचना:
1. **परिचय:** RBI के हालिया संशोधन निर्देशों का संक्षिप्त संदर्भ दें, जिसमें उनके उद्देश्य और प्रभावी तिथि (1 जनवरी, 2027) का उल्लेख हो।
2. **प्रमुख प्रावधानों का परीक्षण:**
* **विनियमित संस्थाओं (REs) का दायरा:** उन सभी प्रकार की संस्थाओं का उल्लेख करें जिन पर ये निर्देश लागू होते हैं (वाणिज्यिक बैंक, SFB, RRB, NBFCs, सहकारी बैंक आदि)।
* **उधारकर्ताओं के साथ उचित व्यवहार:** वसूली प्रक्रिया के दौरान उधारकर्ताओं के सम्मान और गरिमा को बनाए रखने पर जोर।
* **वसूली एजेंटों का आचरण:** एजेंटों के लिए उचित परिश्रम, प्रशिक्षण, आचार संहिता और पृष्ठभूमि सत्यापन की आवश्यकता। उत्पीड़न, धमकी या अनुचित दबाव पर प्रतिबंध।
* **प्रौद्योगिकी-आधारित वसूली:** वित्तपोषित मोबाइल उपकरणों में तकनीकी-आधारित वसूली तंत्रों के उपयोग के संबंध में REs के आचरण पर दिशानिर्देश।
* **शिकायत निवारण:** उधारकर्ताओं के लिए प्रभावी शिकायत निवारण तंत्र की उपलब्धता सुनिश्चित करना।
3. **महत्व:**
* **उधारकर्ता संरक्षण:** कमजोर उधारकर्ताओं को अनुचित वसूली प्रथाओं से बचाना।
* **वित्तीय प्रणाली में विश्वास:** ग्राहकों का वित्तीय संस्थानों में विश्वास बढ़ाना।
* **गैर-निष्पादित आस्तियों (NPAs) का प्रबंधन:** नैतिक तरीकों से NPA वसूली को बढ़ावा देना।
* **नियामक अंतराल को भरना:** उभरती हुई चुनौतियों (जैसे तकनीकी-आधारित वसूली) को संबोधित करना।
* **नैतिक बैंकिंग प्रथाएँ:** वित्तीय क्षेत्र में जिम्मेदार व्यावसायिक आचरण को बढ़ावा देना।
* **वित्तीय समावेशन:** हाशिए पर पड़े वर्गों के लिए वित्तीय सेवाओं तक पहुंच को सुरक्षित बनाना।
4. **निष्कर्ष:** इन निर्देशों के माध्यम से RBI का लक्ष्य एक संतुलित दृष्टिकोण अपनाना है, जहाँ ऋण वसूली की आवश्यकता को उधारकर्ताओं के अधिकारों और नैतिक मानकों के साथ सामंजस्य स्थापित किया जा सके, जिससे एक स्वस्थ और जिम्मेदार वित्तीय पारिस्थितिकी तंत्र का निर्माण हो सके।
स्रोत: RBI
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।

- मद्रास उच्च न्यायालय ने एआईएडीएमके के व्हिप के मामले को खारिज किया, मेकेदातू संशोधन पर तमिलनाडु विधानसभा का फैसला बरकरार - September 23, 2026
- Madras HC Rejects AIADMK Plea Against Mekedatu Resolution Amendment - September 23, 2026
- कर्नाटक में उद्योग-आधारित पाठ्यक्रम तैयार करेगा विशेष समिति: मुख्यमंत्री - September 23, 2026

No Comments