
18 Sep वर्तमान वित्त वर्ष में राजस्व प्राप्तियां अनुमानों से काफी कम: राज्यों की स्थिति खराब
✎ राजस्व प्राप्तियों में गिरावट और बढ़ते व्यय के कारण राजकोषीय घाटे और राजस्व घाटे में वृद्धि हुई है, जो राज्य के वित्तीय स्वास्थ्य के लिए चिंता का विषय है।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — भारतीय अर्थव्यवस्था तथा योजना, संसाधनों को जुटाना, संवृद्धि, विकास तथा रोज़गार से संबंधित विषय। सरकारी बजट।
- Prelims: राजस्व प्राप्तियाँ, पूंजीगत प्राप्तियाँ, राजकोषीय घाटा, राजस्व घाटा, प्राथमिक घाटा, बजट अनुमान, CAG, GST, बिक्री कर, राज्य उत्पाद शुल्क, ऋण और अन्य देयताएँ
- Essay: राजकोषीय अनुशासन और आर्थिक संवृद्धि: संतुलन की तलाश, भारत में संघवाद और राज्यों की वित्तीय स्वायत्तता
त्वरित पुनरावृत्ति: राजस्व प्राप्तियों में गिरावट और बढ़ते व्यय के कारण राजकोषीय घाटे और राजस्व घाटे में वृद्धि हुई है, जो राज्य के वित्तीय स्वास्थ्य के लिए चिंता का विषय है।
यह खबर चर्चा में क्यों?
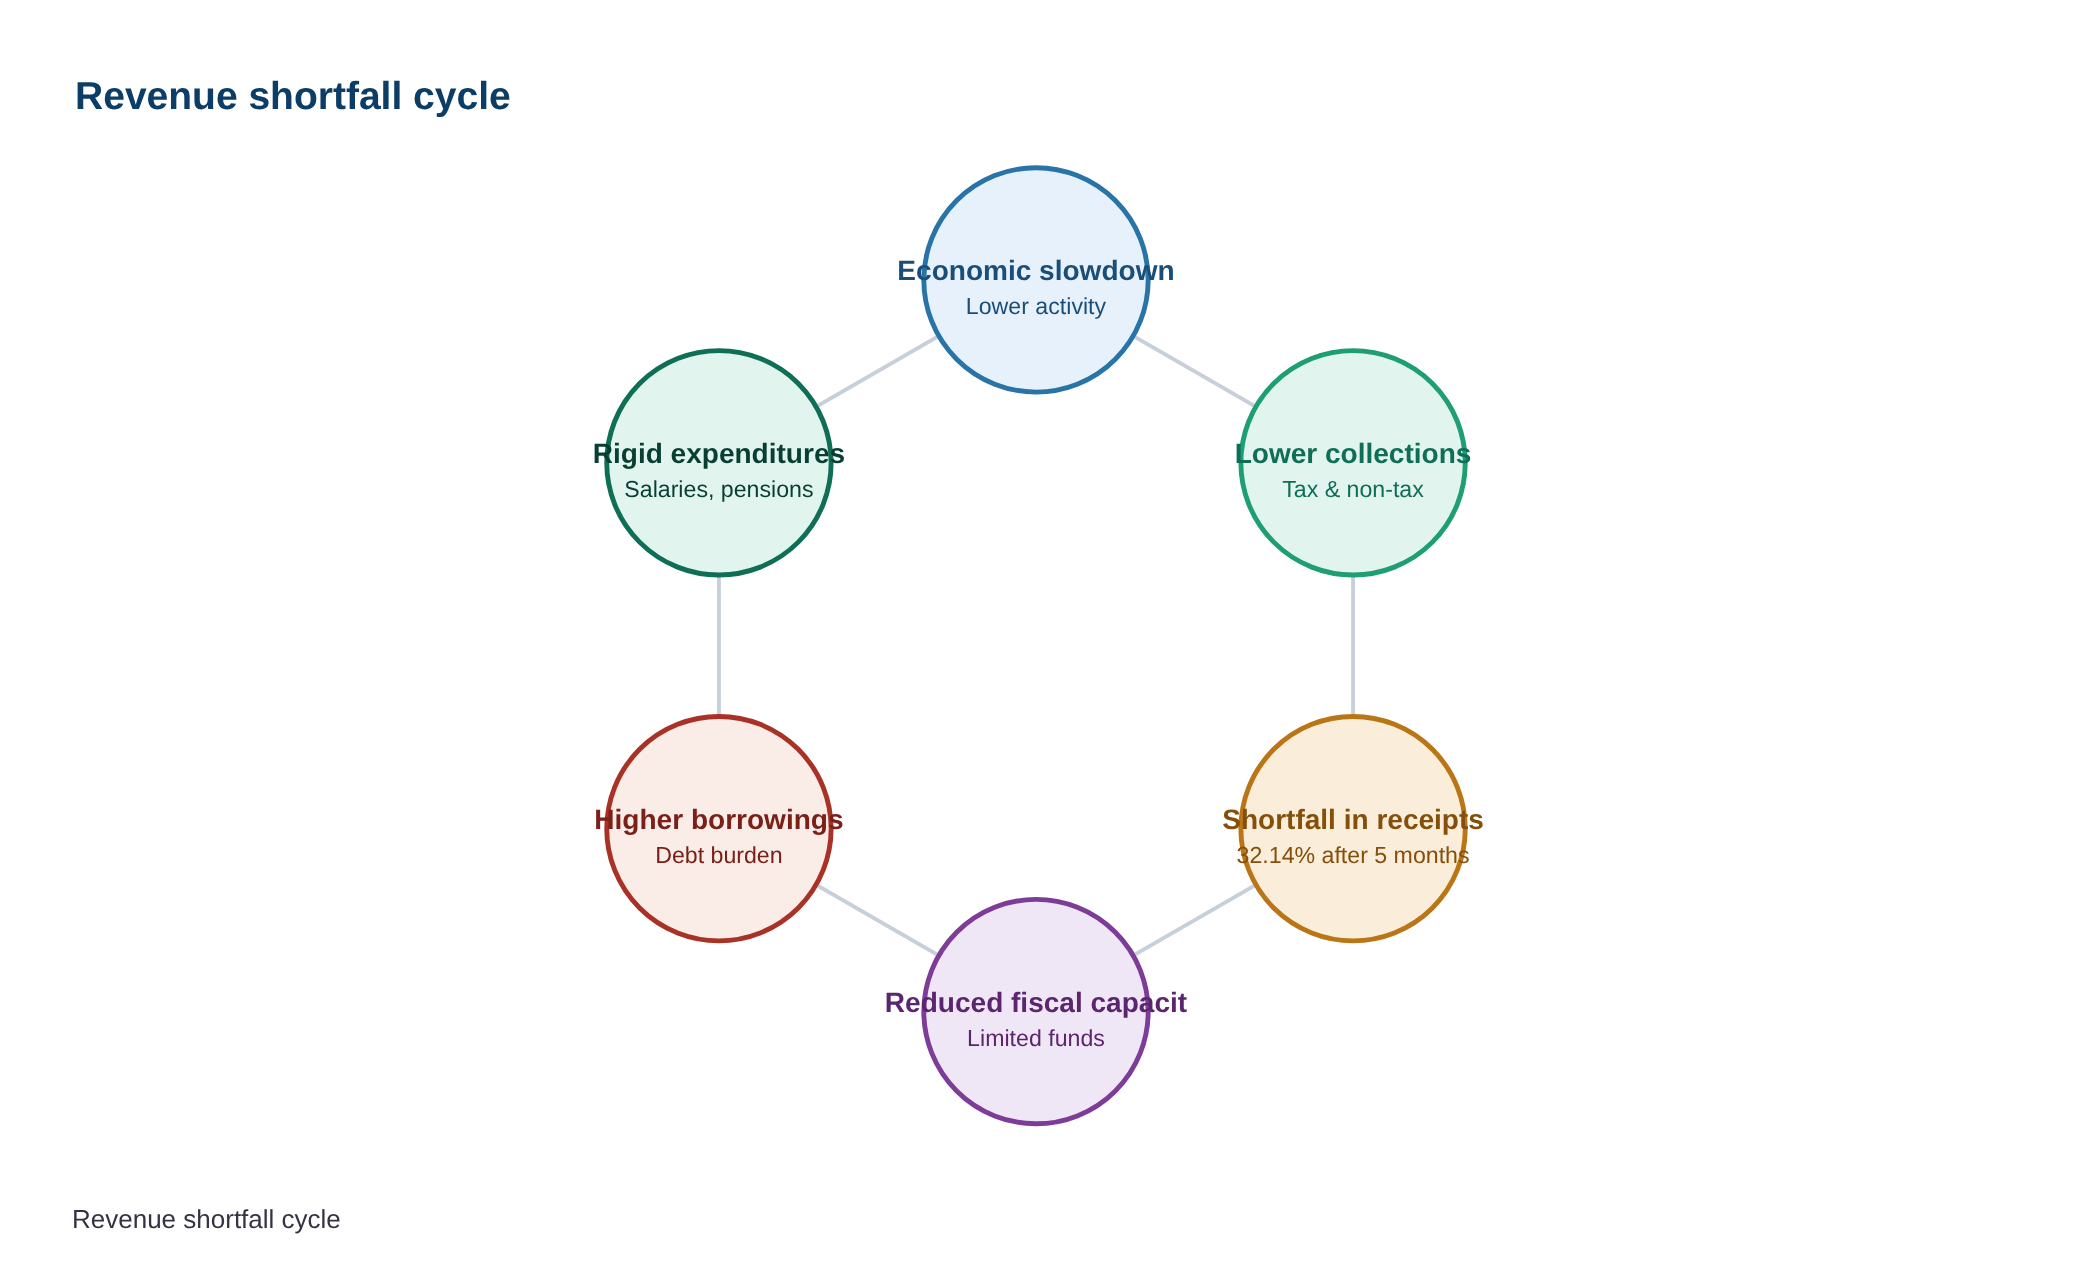
हाल ही में जारी अनंतिम आँकड़ों के अनुसार, चालू वित्त वर्ष के पहले पाँच महीनों में राज्य की राजस्व प्राप्तियाँ बजट अनुमानों से काफी कम रही हैं। कुल प्राप्तियाँ अनुमानित लक्ष्य का केवल 32.14% ही प्राप्त कर पाई हैं, जिससे राज्य के राजकोषीय स्वास्थ्य पर चिंताएँ बढ़ गई हैं। विशेष रूप से गैर-कर राजस्व और केंद्र से सहायता अनुदान में भारी गिरावट देखी गई है, जबकि वेतन, पेंशन और ब्याज भुगतान जैसे व्यय मदों में वृद्धि हुई है।
पृष्ठभूमि
- राजस्व प्राप्तियाँ (Revenue Receipts) सरकार की वे प्राप्तियाँ होती हैं जो न तो सरकार की देनदारियों में वृद्धि करती हैं और न ही उसकी परिसंपत्तियों में कमी लाती हैं। इनमें कर राजस्व (जैसे आयकर, निगम कर, GST) और गैर-कर राजस्व (जैसे ब्याज प्राप्तियाँ, लाभांश, शुल्क, जुर्माना) शामिल होते हैं।
- बजट अनुमान (Budget Estimates) किसी वित्त वर्ष की शुरुआत में सरकार द्वारा अपनी अपेक्षित प्राप्तियों और व्यय का अनुमान होता है। वास्तविक प्राप्तियाँ और व्यय इन अनुमानों से भिन्न हो सकते हैं।
- राजकोषीय घाटा (Fiscal Deficit) सरकार के कुल व्यय और ऋण को छोड़कर कुल प्राप्तियों के बीच का अंतर होता है। यह सरकार की कुल उधार आवश्यकताओं को दर्शाता है।
- राजस्व घाटा (Revenue Deficit) राजस्व व्यय और राजस्व प्राप्तियों के बीच का अंतर होता है। यह दर्शाता है कि सरकार अपने दिन-प्रतिदिन के खर्चों को पूरा करने के लिए उधार ले रही है।
- प्राथमिक घाटा (Primary Deficit) राजकोषीय घाटे में से पिछले ऋणों पर ब्याज भुगतान को घटाने पर प्राप्त होता है। यह वर्तमान वर्ष के राजकोषीय असंतुलन को दर्शाता है।
- भारत के नियंत्रक एवं महालेखा परीक्षक (Comptroller and Auditor General of India – CAG) भारतीय संविधान के अनुच्छेद 148 के तहत स्थापित एक संवैधानिक प्राधिकरण है जो केंद्र और राज्य सरकारों के खातों का लेखा-परीक्षण करता है।
राजकोषीय प्रबंधन के प्रमुख संकेतक
- राजस्व प्राप्तियाँ (Revenue Receipts): ये सरकार की नियमित आय होती हैं, जिसमें कर राजस्व (जैसे GST, बिक्री कर, राज्य उत्पाद शुल्क, स्टाम्प और पंजीकरण) और गैर-कर राजस्व (जैसे भूमि बिक्री, शुल्क, लाभांश) शामिल हैं। इस वित्त वर्ष में गैर-कर राजस्व और सहायता अनुदान में विशेष रूप से कमी देखी गई है।
- पूंजीगत प्राप्तियाँ (Capital Receipts): ये वे प्राप्तियाँ हैं जो सरकार की देनदारियों में वृद्धि करती हैं (जैसे उधार) या उसकी परिसंपत्तियों में कमी लाती हैं (जैसे विनिवेश)। समाचार के अनुसार, उधार और अन्य देयताएँ कुल प्राप्तियों का एक बड़ा हिस्सा बन गई हैं।
- राजस्व व्यय (Revenue Expenditure): यह सरकार का वह व्यय है जिससे न तो परिसंपत्तियों का निर्माण होता है और न ही देनदारियों में कमी आती है। इसमें वेतन, पेंशन, ब्याज भुगतान और सब्सिडी शामिल हैं। समाचार में पेंशन और ब्याज भुगतान को व्यय के प्रमुख घटकों के रूप में उजागर किया गया है।
- राजकोषीय घाटा (Fiscal Deficit): यह सरकार की कुल उधार आवश्यकता को दर्शाता है। यदि राजस्व प्राप्तियाँ कम होती हैं और व्यय बढ़ता है, तो राजकोषीय घाटा बढ़ने की संभावना होती है, जैसा कि इस मामले में देखा गया है।
- राजस्व घाटा (Revenue Deficit): यह दर्शाता है कि सरकार अपने सामान्य प्रशासनिक खर्चों को पूरा करने के लिए भी उधार ले रही है। समाचार के अनुसार, राज्य का राजस्व घाटा बजट अनुमानों के ‘अधिशेष’ की तुलना में काफी अधिक हो गया है।
- प्राथमिक घाटा (Primary Deficit): यह वर्तमान राजकोषीय असंतुलन का एक बेहतर संकेतक है क्योंकि यह पिछले ऋणों पर ब्याज भुगतान के बोझ को हटा देता है।
- बजट अनुमानों से विचलन: जब वास्तविक प्राप्तियाँ और व्यय बजट अनुमानों से काफी भिन्न होते हैं, तो यह राजकोषीय नियोजन और प्रबंधन में चुनौतियों का संकेत देता है।
मुख्य विशेषताएँ
| विशेषता | महत्व |
|---|---|
| राजस्व प्राप्तियाँ अनुमान से कम | राजकोषीय स्वास्थ्य और बजटीय लक्ष्यों की प्राप्ति पर सीधा प्रभाव। |
| कर राजस्व में धीमी वृद्धि | राज्य की आत्मनिर्भरता और विकास परियोजनाओं के वित्तपोषण की क्षमता को प्रभावित करता है। |
| गैर-कर राजस्व और अनुदान में भारी कमी | भूमि बिक्री और केंद्र से प्राप्त सहायता पर निर्भरता को उजागर करता है, जो अस्थिर हो सकता है। |
| उधार और अन्य देयताओं का प्रमुख हिस्सा | बढ़ते ऋण बोझ और भविष्य की वित्तीय स्थिरता पर संभावित दबाव का संकेत। |
| पेंशन और ब्याज भुगतान पर उच्च व्यय | आवर्ती व्यय (recurring expenditure) का बड़ा हिस्सा, विकास व्यय के लिए सीमित गुंजाइश छोड़ता है। |
| राजस्व घाटा और राजकोषीय घाटा बजट अनुमान से अधिक | राज्य के वित्तीय प्रबंधन में गंभीर असंतुलन और भविष्य के लिए चुनौतियाँ। |
महत्व
आर्थिक महत्व
- राजस्व प्राप्तियों में कमी से राज्य के विकास कार्यक्रमों और पूंजीगत व्यय (capital expenditure) पर नकारात्मक प्रभाव पड़ता है, जिससे आर्थिक संवृद्धि (economic growth) धीमी हो सकती है।
- राजकोषीय घाटे (fiscal deficit) में वृद्धि से सरकार को अधिक उधार लेना पड़ता है, जिससे भविष्य में ब्याज भुगतान का बोझ बढ़ता है और वित्तीय स्थिरता प्रभावित होती है।
- गैर-कर राजस्व, विशेषकर भूमि बिक्री से प्राप्तियों में कमी, राज्य की संपत्ति के स्थायी मुद्रीकरण पर निर्भरता की अस्थिरता को दर्शाती है।
प्रशासनिक महत्व
- बजटीय अनुमानों और वास्तविक प्राप्तियों के बीच बड़ा अंतर वित्तीय नियोजन (financial planning) और अनुमानों की सटीकता पर सवाल उठाता है।
- राजस्व घाटा (revenue deficit) और राजकोषीय घाटा बढ़ने से सरकार के लिए आवश्यक सार्वजनिक सेवाओं, जैसे शिक्षा और स्वास्थ्य, पर खर्च करना मुश्किल हो जाता है।
- व्यय पक्ष पर पेंशन और ब्याज भुगतान जैसे अनिवार्य खर्चों का उच्च अनुपात सरकार के विवेकाधीन व्यय (discretionary expenditure) को सीमित करता है, जिससे नीतिगत लचीलापन कम होता है।
सामाजिक महत्व
- वित्तीय संसाधनों की कमी के कारण सामाजिक कल्याण योजनाओं और गरीबी उन्मूलन कार्यक्रमों पर खर्च में कटौती हो सकती है, जिससे समाज के कमजोर वर्गों पर प्रतिकूल प्रभाव पड़ेगा।
- बुनियादी ढाँचा परियोजनाओं (infrastructure projects) में निवेश में कमी से रोजगार सृजन (employment generation) और जीवन स्तर में सुधार की गति धीमी हो सकती है।
- वेतन और महंगाई भत्ते (dearness allowance) के भुगतान में देरी से सरकारी कर्मचारियों के मनोबल और क्रय शक्ति (purchasing power) पर नकारात्मक प्रभाव पड़ सकता है।
चुनौतियाँ
1. राजकोषीय असंतुलन
- राजस्व प्राप्तियों में अनुमान से कम वृद्धि और व्यय में अपेक्षित वृद्धि के कारण राजकोषीय घाटे का बढ़ना।
- बढ़ते ऋण और ब्याज भुगतान का बोझ, जो भविष्य की वित्तीय स्थिरता को खतरे में डालता है।
यूपीएससी लिंक: अर्थव्यवस्था: सरकारी बजट और राजकोषीय नीति
2. राजस्व संग्रहण में अक्षमता
- कर और गैर-कर राजस्व स्रोतों से अपेक्षित आय प्राप्त करने में विफलता।
- GST, बिक्री कर, स्टाम्प और पंजीकरण जैसे प्रमुख राजस्व स्रोतों से कम संग्रहण।
यूपीएससी लिंक: अर्थव्यवस्था: कराधान और सार्वजनिक वित्त
3. व्यय प्रबंधन
- पेंशन, वेतन और ब्याज भुगतान जैसे अनिवार्य और गैर-विकासात्मक व्यय का बढ़ता हिस्सा।
- विकासोन्मुखी परियोजनाओं और पूंजीगत व्यय के लिए सीमित वित्तीय गुंजाइश।
यूपीएससी लिंक: अर्थव्यवस्था: सार्वजनिक व्यय और दक्षता
4. वित्तीय नियोजन की चुनौतियाँ
- बजटीय अनुमानों और वास्तविक वित्तीय प्रदर्शन के बीच बड़ा अंतर।
- अप्रत्याशित आर्थिक झटके या नीतिगत परिवर्तनों के लिए अपर्याप्त वित्तीय बफर।
यूपीएससी लिंक: अर्थव्यवस्था: बजट निर्माण और कार्यान्वयन
5. केंद्र-राज्य वित्तीय संबंध
- केंद्र से अनुदान-सहायता (grants-in-aid) और केंद्रीय करों में राज्य के हिस्से की प्राप्ति में अनिश्चितता।
- राजकोषीय संघवाद (fiscal federalism) के तहत राज्यों की वित्तीय स्वायत्तता पर प्रभाव।
यूपीएससी लिंक: राजव्यवस्था: केंद्र-राज्य वित्तीय संबंध
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| राजस्व प्राप्तियाँ लक्ष्य से कम | राज्य के वित्तीय स्वास्थ्य और विकास क्षमता पर नकारात्मक प्रभाव। |
| गैर-कर राजस्व में भारी कमी | भूमि बिक्री जैसे अस्थिर स्रोतों पर अत्यधिक निर्भरता और राजस्व आधार की संकीर्णता। |
| उधार पर बढ़ती निर्भरता | बढ़ता ऋण बोझ और भविष्य की पीढ़ियों पर वित्तीय दायित्व। |
| पेंशन और ब्याज भुगतान पर उच्च व्यय | विकास व्यय के लिए कम संसाधन और राजकोषीय लचीलेपन में कमी। |
| राजस्व और राजकोषीय घाटे में वृद्धि | बजटीय अनुशासन का उल्लंघन और व्यापक आर्थिक अस्थिरता का जोखिम। |
| वेतन और महंगाई भत्ते के भुगतान में देरी | कर्मचारियों के मनोबल पर असर और आर्थिक मांग में कमी की संभावना। |
आगे की राह
- राजस्व संग्रहण तंत्र को सुदृढ़ करना: कर आधार का विस्तार करना, कर अनुपालन में सुधार करना और कर चोरी को रोकना।
- गैर-कर राजस्व स्रोतों का विविधीकरण: भूमि बिक्री जैसे अस्थिर स्रोतों पर निर्भरता कम करना और अन्य स्थायी गैर-कर राजस्व स्रोतों की पहचान करना।
- व्यय प्रबंधन में दक्षता लाना: गैर-आवश्यक व्यय में कटौती करना और विकासोन्मुखी तथा पूंजीगत व्यय को प्राथमिकता देना।
- राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) लक्ष्यों का पालन सुनिश्चित करना: राजकोषीय घाटे और राजस्व घाटे को नियंत्रित करने के लिए कठोर उपाय करना।
- केंद्र सरकार के साथ समन्वय स्थापित करना: केंद्रीय करों में राज्य के हिस्से और अनुदान-सहायता की समय पर प्राप्ति सुनिश्चित करना।
- सार्वजनिक ऋण प्रबंधन को मजबूत करना: उधार लेने की लागत को कम करना और ऋण के स्थायी स्तर को बनाए रखना।
- वित्तीय अनुमानों की सटीकता में सुधार: बजटीय लक्ष्यों को अधिक यथार्थवादी बनाना और आर्थिक संकेतकों का बेहतर विश्लेषण करना।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
राजकोषीय नीति · राजस्व प्राप्तियाँ · राजकोषीय घाटा · राजस्व घाटा · बजट अनुमान · गैर-कर राजस्व · अनुदान-सहायता · सार्वजनिक व्यय · आर्थिक स्थिरता · राजकोषीय समेकन
संवैधानिक व नीतिगत संबंध
- अनुच्छेद 266: भारत की संचित निधि और लोक लेखा
- अनुच्छेद 280: वित्त आयोग का गठन
- अनुच्छेद 282: संघ या राज्य द्वारा अनुदान
- अनुच्छेद 292: भारत सरकार द्वारा उधार लेना
- अनुच्छेद 293: राज्यों द्वारा उधार लेना
अवधारणा प्रवाह
राजस्व प्राप्तियाँ अनुमान से कम → राजस्व घाटा और राजकोषीय घाटा बढ़ना → सरकार की उधार लेने की आवश्यकता में वृद्धि → ब्याज भुगतान का बोझ बढ़ना → विकास व्यय के लिए संसाधनों में कमी → आर्थिक संवृद्धि और सामाजिक कल्याण पर प्रतिकूल प्रभाव
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार करें:
1. राजस्व प्राप्तियाँ सरकार की वे प्राप्तियाँ होती हैं जो न तो उसकी देनदारियों में वृद्धि करती हैं और न ही उसकी परिसंपत्तियों में कमी लाती हैं।
2. कर राजस्व और गैर-कर राजस्व दोनों राजस्व प्राप्तियों के घटक हैं।
3. ऋणों की वसूली और विनिवेश से प्राप्तियाँ राजस्व प्राप्तियों का हिस्सा हैं।
उपरोक्त में से कितने कथन सही हैं?
- केवल एक
- केवल दो
- सभी तीन
- कोई नहीं
उत्तर: केवल दो — कथन 1 और 2 सही हैं। राजस्व प्राप्तियाँ वे होती हैं जो सरकार की देनदारियों में वृद्धि नहीं करतीं और न ही उसकी परिसंपत्तियों में कमी लाती हैं। कर राजस्व (जैसे आयकर, GST) और गैर-कर राजस्व (जैसे शुल्क, जुर्माना, सार्वजनिक क्षेत्र के उद्यमों से लाभ) इसके प्रमुख घटक हैं। कथन 3 गलत है। ऋणों की वसूली और विनिवेश से प्राप्तियाँ पूंजीगत प्राप्तियों का हिस्सा होती हैं, क्योंकि ये सरकार की परिसंपत्तियों को कम करती हैं या देनदारियों को प्रभावित करती हैं।
Q2. राजस्व घाटा (Revenue Deficit) क्या दर्शाता है?
- सरकार की कुल प्राप्तियों पर कुल व्यय की अधिकता।
- सरकार के राजस्व व्यय पर राजस्व प्राप्तियों की अधिकता।
- सरकार के राजस्व व्यय पर राजस्व प्राप्तियों की कमी।
- सरकार की कुल देनदारियों पर कुल परिसंपत्तियों की अधिकता।
उत्तर: सरकार के राजस्व व्यय पर राजस्व प्राप्तियों की कमी। — राजस्व घाटा तब होता है जब सरकार का राजस्व व्यय उसकी राजस्व प्राप्तियों से अधिक हो जाता है। यह दर्शाता है कि सरकार अपने दिन-प्रतिदिन के कामकाज के लिए उधार ले रही है।
मुख्य अभ्यास प्रश्न
✍ राजस्व प्राप्तियों में कमी के कारणों और इसके व्यापक आर्थिक प्रभावों का समालोचनात्मक परीक्षण करें। राजकोषीय स्थिरता बनाए रखने के लिए सरकार द्वारा उठाए जा सकने वाले संभावित उपायों पर भी चर्चा करें। (15 Marks)
रूपरेखा: मॉडल-उत्तर संरचना:
1. **परिचय:** राजस्व प्राप्तियों की परिभाषा और इसके महत्व का संक्षिप्त उल्लेख। वर्तमान संदर्भ में राजस्व प्राप्तियों में कमी की स्थिति का उल्लेख।
2. **राजस्व प्राप्तियों में कमी के कारण:**
* **कर राजस्व में कमी:** आर्थिक गतिविधियों में मंदी, कर अनुपालन में कमी, GST संग्रह में अस्थिरता, राज्य के हिस्से वाले केंद्रीय करों में अपेक्षित वृद्धि न होना।
* **गैर-कर राजस्व में कमी:** भूमि बिक्री, सार्वजनिक क्षेत्र के उद्यमों से लाभांश, शुल्क और जुर्माने से आय में गिरावट।
* **अनुदान-सहायता में कमी:** केंद्र सरकार से प्राप्त होने वाले अनुदानों में कमी या देरी।
* **बजट अनुमानों का अवास्तविक होना:** अत्यधिक आशावादी राजस्व अनुमान।
3. **व्यापक आर्थिक प्रभाव:**
* **राजकोषीय घाटे में वृद्धि:** राजस्व घाटा और राजकोषीय घाटा बढ़ना।
* **सार्वजनिक ऋण में वृद्धि:** घाटे को पूरा करने के लिए सरकार द्वारा अधिक उधार लेना, जिससे भविष्य की पीढ़ियों पर बोझ।
* **पूंजीगत व्यय में कटौती:** विकास परियोजनाओं और बुनियादी ढांचे पर व्यय में कमी की संभावना।
* **मुद्रास्फीति का दबाव:** घाटे के वित्तपोषण के कारण मुद्रा आपूर्ति में वृद्धि से मुद्रास्फीति का जोखिम।
* **आर्थिक संवृद्धि पर नकारात्मक प्रभाव:** निवेश और उपभोग में कमी।
* **कल्याणकारी योजनाओं पर प्रभाव:** सामाजिक सुरक्षा और कल्याणकारी कार्यक्रमों के लिए धन की कमी।
4. **राजकोषीय स्थिरता बनाए रखने के संभावित उपाय:**
* **राजस्व वृद्धि के उपाय:** कर आधार का विस्तार, कर अनुपालन में सुधार, कर दरों का युक्तिकरण, गैर-कर स्रोतों की पहचान और उनका प्रभावी दोहन (जैसे सार्वजनिक परिसंपत्ति मुद्रीकरण)।
* **व्यय प्रबंधन:** अनावश्यक व्यय में कटौती, सब्सिडी का युक्तिकरण, पेंशन और ब्याज भुगतान जैसे अनिवार्य व्यय का प्रभावी प्रबंधन।
* **बजटीय अनुशासन:** यथार्थवादी बजट अनुमान तैयार करना, राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम के लक्ष्यों का पालन।
* **संरचनात्मक सुधार:** आर्थिक संवृद्धि को बढ़ावा देने वाले सुधार, जिससे कर राजस्व में स्वतः वृद्धि हो।
* **केंद्र-राज्य वित्तीय संबंधों में सुधार:** राज्यों को समय पर और पर्याप्त केंद्रीय अनुदान सुनिश्चित करना।
5. **निष्कर्ष:** राजकोषीय विवेक और दीर्घकालिक स्थिरता के महत्व पर बल देते हुए एक संतुलित दृष्टिकोण।
स्रोत: The Hindu
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Best economics services coaching
- Best economics optional coaching
- Best economics optional coaching for upsc
- best teacher of economics optional

- यूपी-केन्द्र की बैठक: एनसीआर से जुड़े 8 जिलों में प्रदूषण नियंत्रण के लिए ठोस योजना - September 18, 2026
- NCR Air Pollution: UP-Centre Joint Plan for 8 Key Districts in Focus - September 18, 2026
- कर्नाटक का डेटा सेंटर नीति: 2031 तक 1 गीगावाट IT लोड का लक्ष्य - September 18, 2026
No Comments