
06 Oct जीएसटी परिषद 8 अक्टूबर को करेगी व्यापार सुगमता और जीएसटी सुधारों पर चर्चा
✎ GST परिषद के आगामी सुधारों का उद्देश्य प्रक्रियाओं को सरल बनाना, व्यापार सुगमता बढ़ाना और कर प्रशासन को अधिक विश्वास-आधारित तथा कुशल बनाना है, विशेष रूप से रिफंड, पंजीकरण और इनपुट टैक्स क्रेडिट के क्षेत्रों में।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — भारतीय अर्थव्यवस्था तथा योजना, संसाधनों को जुटाने, प्रगति, विकास तथा रोज़गार से संबंधित विषय। सरकारी बजट। | GS Paper II — सरकार की नीतियां और विभिन्न क्षेत्रों में विकास के लिये हस्तक्षेप और उनके अभिकल्पन तथा कार्यान्वयन के कारण उत्पन्न विषय।
- Prelims: GST परिषद, वस्तु एवं सेवा कर (GST), इनपुट टैक्स क्रेडिट (ITC), व्यापार सुगमता, अप्रत्यक्ष कर, राजकोषीय संघवाद
- Essay: भारत में आर्थिक सुधार और विकास, कर सुधार और सुशासन
त्वरित पुनरावृत्ति: GST परिषद के आगामी सुधारों का उद्देश्य प्रक्रियाओं को सरल बनाना, व्यापार सुगमता बढ़ाना और कर प्रशासन को अधिक विश्वास-आधारित तथा कुशल बनाना है, विशेष रूप से रिफंड, पंजीकरण और इनपुट टैक्स क्रेडिट के क्षेत्रों में।
यह खबर चर्चा में क्यों?
GST परिषद 8 अक्टूबर को अप्रत्यक्ष कर व्यवस्था में सुधारों के अगले चरण पर चर्चा करने के लिए बैठक करने वाली है। इन प्रस्तावित सुधारों का उद्देश्य रिफंड प्रक्रिया को तेज करना, कंपनियों के पंजीकरण को आसान बनाना और कराधान कानून के आपराधिक प्रावधानों से बड़ी संख्या में अपराधों को हटाकर विश्वास-आधारित प्रशासन शुरू करना है। ये सुधार व्यापार सुगमता (Ease of Doing Business) को बढ़ावा देने और ई-कॉमर्स तथा सेवा निर्यात को सुविधाजनक बनाने पर केंद्रित हैं।
पृष्ठभूमि
- वस्तु एवं सेवा कर (GST) भारत में 1 जुलाई, 2017 को लागू किया गया एक व्यापक अप्रत्यक्ष कर है, जिसने केंद्र और राज्य सरकारों द्वारा लगाए गए कई अप्रत्यक्ष करों का स्थान लिया।
- GST का मुख्य उद्देश्य ‘एक राष्ट्र, एक कर’ की अवधारणा को साकार करना, करों के व्यापक प्रभाव (cascading effect) को समाप्त करना और भारतीय बाजार को एकीकृत करना है।
- GST परिषद एक संवैधानिक निकाय है (अनुच्छेद 279A के तहत) जो GST से संबंधित मुद्दों पर केंद्र और राज्य सरकारों को सिफारिशें करती है। इसकी अध्यक्षता केंद्रीय वित्त मंत्री करते हैं और इसमें सभी राज्यों के वित्त मंत्री सदस्य होते हैं।
- भारत में व्यापार सुगमता को बेहतर बनाने के लिए सरकार लगातार प्रयास कर रही है, जिसमें कर प्रक्रियाओं को सरल बनाना और अनुपालन बोझ को कम करना शामिल है।
- इनपुट टैक्स क्रेडिट (ITC) GST प्रणाली का एक महत्वपूर्ण घटक है, जो व्यवसायों को वस्तुओं या सेवाओं की खरीद पर भुगतान किए गए कर का क्रेडिट लेने की अनुमति देता है, जिससे करों के व्यापक प्रभाव से बचा जा सके।
- GST प्रणाली में सुधारों का उद्देश्य करदाताओं के लिए प्रक्रियाओं को सरल बनाना, मुकदमेबाजी को कम करना और कर प्रशासन को अधिक कुशल तथा पारदर्शी बनाना है।
GST परिषद के प्रस्तावित सुधार क्या हैं?
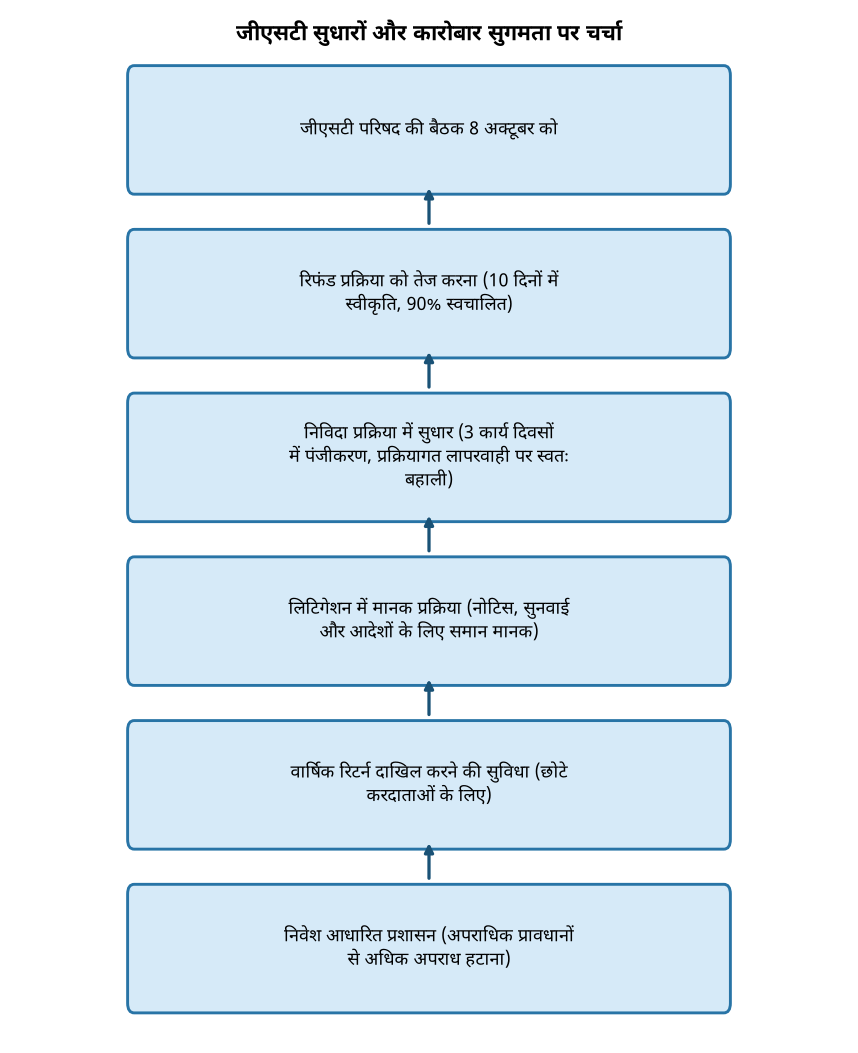
- प्रक्रियागत सुधार: रिफंड को 10 दिनों के भीतर स्वीकार करना और जोखिम जांच के बाद 90 प्रतिशत रिफंड स्वचालित मोड में जारी करना। मुकदमेबाजी के मामलों में नोटिस, सुनवाई और आदेशों के लिए एक सामान्य मानक स्थापित करना।
- रिटर्न दाखिल करना: प्रक्रिया को सुव्यवस्थित करना ताकि किए गए सुधारों को ठीक से रिकॉर्ड किया जा सके और खरीदार के लेजर में स्वचालित रूप से संबंधित परिवर्तन दर्ज किए जा सकें (इनवॉइस मिलान)।
- पंजीकरण प्रक्रिया: 61 प्रतिशत करदाताओं के लिए अधिकारी के हस्तक्षेप के बिना तीन कार्य दिवसों में पंजीकरण प्रदान किया जा रहा है; शेष के लिए अनावश्यक प्रश्नों और अस्वीकृति से बचने के लिए प्रक्रिया को सुव्यवस्थित करना।
- व्यवसाय बंद करना: व्यवसाय शुरू करने जितना ही सरल बनाना। प्रक्रियात्मक चूक के कारण निलंबित पंजीकरण को चूक ठीक होने पर अधिकारी के हस्तक्षेप के बिना स्वतः बहाल करना।
- छोटे करदाता: केवल उपभोक्ताओं को आपूर्ति करने वाले छोटे करदाताओं को मासिक के बजाय सालाना रिटर्न दाखिल करने की अनुमति देना।
- संरचनात्मक सुधार: इनपुट टैक्स क्रेडिट (ITC) के संबंध में, खरीदार को चालान रखने, माल प्राप्त करने और अपने आपूर्तिकर्ता को कर सहित पूरा भुगतान करने पर क्रेडिट बनाए रखने की अनुमति देना, भले ही श्रृंखला में किसी और ने भुगतान न किया हो।
मुख्य विशेषताएँ
| विशेषता | महत्व |
|---|---|
| रिफंड प्रक्रिया में तेजी | व्यवसाय करने में आसानी (Ease of Doing Business) को बढ़ावा मिलेगा, तरलता (Liquidity) में सुधार होगा। |
| पंजीकरण प्रक्रिया का सरलीकरण | नए व्यवसायों को स्थापित करना आसान होगा, जिससे आर्थिक गतिविधि को प्रोत्साहन मिलेगा। |
| विश्वास-आधारित प्रशासन | छोटे अपराधों को आपराधिक प्रावधानों से बाहर करना, करदाताओं पर अनुपालन बोझ कम करना। |
| इनपुट टैक्स क्रेडिट (Input Tax Credit) में सुधार | व्यवसायों के लिए लागत कम होगी, जिससे वस्तुओं और सेवाओं की कीमतें कम हो सकती हैं। |
| ई-कॉमर्स और सेवा निर्यात को प्रोत्साहन | भारत के सेवा क्षेत्र को बढ़ावा मिलेगा, विदेशी मुद्रा आय में वृद्धि होगी। |
| छोटे करदाताओं के लिए वार्षिक रिटर्न | छोटे व्यवसायों के लिए अनुपालन बोझ कम होगा, जिससे वे अपने मुख्य व्यवसाय पर ध्यान केंद्रित कर सकेंगे। |
महत्व
आर्थिक महत्व
- GST सुधारों से व्यवसायों के लिए अनुपालन लागत (Compliance Cost) कम होगी, जिससे निवेश और आर्थिक संवृद्धि (Economic Growth) को बढ़ावा मिलेगा।
- रिफंड और इनपुट टैक्स क्रेडिट प्रक्रियाओं में सुधार से व्यवसायों की कार्यशील पूंजी (Working Capital) पर सकारात्मक प्रभाव पड़ेगा, जिससे उनकी तरलता बढ़ेगी।
- ई-कॉमर्स और सेवा निर्यात को प्रोत्साहन देने से भारत की वैश्विक प्रतिस्पर्धात्मकता (Global Competitiveness) में सुधार होगा और विदेशी मुद्रा भंडार में वृद्धि होगी।
शासन और प्रशासन
- विश्वास-आधारित प्रशासन की ओर बढ़ने से करदाताओं और कर अधिकारियों के बीच विश्वास बढ़ेगा, जिससे कर अनुपालन में सुधार होगा।
- प्रक्रियाओं के सरलीकरण से भ्रष्टाचार और विवेकाधीन शक्तियों (Discretionary Powers) में कमी आएगी, जिससे शासन में पारदर्शिता (Transparency) बढ़ेगी।
- डिजिटलीकरण और स्वचालित प्रणालियों का उपयोग कर प्रशासन को अधिक कुशल और प्रभावी बनाएगा।
व्यवसाय करने में आसानी
- पंजीकरण, रिटर्न दाखिल करने और व्यवसाय बंद करने की प्रक्रियाओं को सरल बनाने से भारत में व्यवसाय शुरू करना और संचालित करना आसान हो जाएगा।
- यह सुधार छोटे और मध्यम उद्यमों (SMEs) के लिए विशेष रूप से फायदेमंद होंगे, जो अक्सर जटिल प्रक्रियाओं से जूझते हैं।
- कम अनुपालन बोझ से नए उद्यमियों को आकर्षित करने और नवाचार (Innovation) को बढ़ावा देने में मदद मिलेगी।
चुनौतियाँ
1. प्रौद्योगिकी और कार्यान्वयन
- सुधारों को प्रभावी ढंग से लागू करने के लिए मजबूत और निर्बाध तकनीकी अवसंरचना (Technical Infrastructure) की आवश्यकता होगी।
- करदाताओं और अधिकारियों को नई प्रक्रियाओं और प्रणालियों के अनुकूल बनाने के लिए प्रशिक्षण और जागरूकता महत्वपूर्ण होगी।
यूपीएससी लिंक: शासन, ई-गवर्नेंस
2. राजस्व पर प्रभाव
- कुछ सुधारों, जैसे इनपुट टैक्स क्रेडिट का विस्तार, का अल्पकालिक राजस्व संग्रह पर प्रभाव पड़ सकता है, जिसे सावधानीपूर्वक प्रबंधित करने की आवश्यकता होगी।
- कर आधार (Tax Base) के क्षरण को रोकने के लिए प्रभावी निगरानी और विश्लेषण आवश्यक होगा।
यूपीएससी लिंक: सरकारी बजट, राजकोषीय नीति
3. संघवाद और समन्वय
- GST परिषद (GST Council) में राज्यों और केंद्र के बीच आम सहमति बनाना और सुधारों को लागू करने में समन्वय सुनिश्चित करना एक चुनौती हो सकती है।
- राज्यों के राजस्व हितों को संतुलित करना और उनकी चिंताओं को दूर करना महत्वपूर्ण होगा।
यूपीएससी लिंक: संघवाद, केंद्र-राज्य संबंध
4. अनुपालन और धोखाधड़ी
- विश्वास-आधारित प्रशासन के साथ-साथ धोखाधड़ी (Fraud) और कर चोरी (Tax Evasion) को रोकने के लिए मजबूत जोखिम-आधारित तंत्र (Risk-Based Mechanisms) की आवश्यकता होगी।
- प्रक्रियाओं के सरलीकरण का दुरुपयोग न हो, यह सुनिश्चित करना महत्वपूर्ण होगा।
यूपीएससी लिंक: आर्थिक अपराध, शासन में पारदर्शिता
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| तकनीकी एकीकरण | विभिन्न प्रणालियों (सीमा शुल्क, बैंकिंग) के साथ निर्बाध एकीकरण सुनिश्चित करना। |
| राजस्व अस्थिरता | सुधारों के कारण अल्पकालिक राजस्व संग्रह पर संभावित प्रभाव का प्रबंधन। |
| राज्यों की सहमति | GST परिषद में सभी राज्यों को सुधारों पर सहमत करना। |
| धोखाधड़ी का जोखिम | सरलीकृत प्रक्रियाओं का दुरुपयोग रोकने के लिए प्रभावी निगरानी तंत्र। |
| जागरूकता और प्रशिक्षण | करदाताओं और अधिकारियों को नई प्रक्रियाओं के बारे में शिक्षित करना। |
आगे की राह
- GST परिषद को सभी हितधारकों, विशेषकर राज्यों के साथ व्यापक विचार-विमर्श के माध्यम से आम सहमति बनानी चाहिए।
- सुधारों के प्रभावी कार्यान्वयन के लिए एक मजबूत और स्केलेबल (Scalable) तकनीकी अवसंरचना विकसित की जानी चाहिए।
- करदाताओं और कर अधिकारियों के लिए व्यापक प्रशिक्षण कार्यक्रम और जागरूकता अभियान चलाए जाने चाहिए।
- धोखाधड़ी और कर चोरी को रोकने के लिए डेटा विश्लेषण और जोखिम-आधारित दृष्टिकोण का उपयोग करते हुए एक मजबूत निगरानी तंत्र स्थापित किया जाना चाहिए।
- सुधारों के राजस्व प्रभाव का नियमित मूल्यांकन किया जाना चाहिए और आवश्यकतानुसार समायोजन किए जाने चाहिए।
- व्यवसाय करने में आसानी के लिए प्रक्रियाओं को और सरल बनाने के लिए निरंतर प्रयास किए जाने चाहिए, विशेषकर छोटे और मध्यम उद्यमों के लिए।
- अंतर्राष्ट्रीय सर्वोत्तम प्रथाओं (International Best Practices) का अध्ययन किया जाना चाहिए और भारतीय संदर्भ में लागू किया जाना चाहिए।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
GST परिषद · अप्रत्यक्ष कर सुधार · व्यापार सुगमता · इनपुट टैक्स क्रेडिट · कर प्रशासन · ई-कॉमर्स · सेवा निर्यात · राजकोषीय संघवाद · कर अनुपालन · डिजिटल इंडिया
संवैधानिक व नीतिगत संबंध
- {‘article’: ‘अनुच्छेद 279A’, ‘note’: ‘GST परिषद का गठन और कार्य’}
- {‘article’: ‘अनुच्छेद 246A’, ‘note’: ‘GST पर कानून बनाने की शक्ति’}
अवधारणा प्रवाह
GST परिषद की बैठक → GST सुधारों पर चर्चा → प्रक्रियाओं का सरलीकरण और डिजिटलीकरण → व्यवसाय करने में आसानी में सुधार → आर्थिक संवृद्धि और निवेश को प्रोत्साहन → राजस्व संग्रह में वृद्धि और अनुपालन में सुधार
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार कीजिए:
1. GST परिषद एक संवैधानिक निकाय है जिसका उल्लेख भारतीय संविधान के अनुच्छेद 279A में किया गया है।
2. GST परिषद की अध्यक्षता केंद्रीय वित्त मंत्री करते हैं और इसमें सभी राज्यों के वित्त मंत्री सदस्य होते हैं।
3. GST परिषद के निर्णयों को पारित करने के लिए उपस्थित और मतदान करने वाले सदस्यों के तीन-चौथाई बहुमत की आवश्यकता होती है।
उपरोक्त में से कितने कथन सही हैं?
- केवल एक
- केवल दो
- सभी तीन
- कोई नहीं
उत्तर: सभी तीन — कथन 1 और 2 सही हैं। GST परिषद एक संवैधानिक निकाय है जिसका उल्लेख अनुच्छेद 279A में है और इसकी अध्यक्षता केंद्रीय वित्त मंत्री करते हैं। कथन 3 गलत है क्योंकि निर्णयों को पारित करने के लिए उपस्थित और मतदान करने वाले सदस्यों के तीन-चौथाई बहुमत की आवश्यकता होती है, जिसमें केंद्र सरकार के मत का भार एक-तिहाई और राज्य सरकारों के मतों का भार दो-तिहाई होता है।
Q2. निम्नलिखित में से कौन-सा GST के तहत ‘व्यापार सुगमता’ (Ease of Doing Business) को बढ़ावा देने के लिए प्रस्तावित सुधारों में शामिल नहीं है?
- रिफंड की प्रक्रिया को तेज करना।
- व्यवसाय पंजीकरण को सरल बनाना।
- इनपुट टैक्स क्रेडिट को केवल तभी अनुमति देना जब आपूर्ति श्रृंखला में सभी पिछले करों का भुगतान किया गया हो।
- छोटे करदाताओं के लिए वार्षिक रिटर्न दाखिल करने की सुविधा प्रदान करना।
उत्तर: इनपुट टैक्स क्रेडिट को केवल तभी अनुमति देना जब आपूर्ति श्रृंखला में सभी पिछले करों का भुगतान किया गया हो। — प्रस्तावित सुधारों में इनपुट टैक्स क्रेडिट को इस बात पर निर्भर न करना शामिल है कि आपूर्ति श्रृंखला में किसी और ने भुगतान किया है या नहीं, बल्कि यह सुनिश्चित करना कि खरीदार के पास चालान हो, माल प्राप्त हो गया हो और उसने अपने आपूर्तिकर्ता को पूरा भुगतान किया हो। विकल्प C इसके विपरीत है।
मुख्य अभ्यास प्रश्न
✍ वस्तु एवं सेवा कर (GST) परिषद द्वारा प्रस्तावित सुधार ‘व्यापार सुगमता’ (Ease of Doing Business) और कर अनुपालन (Tax Compliance) को किस प्रकार बढ़ावा देंगे? इन सुधारों के कार्यान्वयन में संभावित चुनौतियों पर भी चर्चा कीजिए। (15 Marks)
रूपरेखा: मॉडल-उत्तर संरचना:
1. **परिचय:** GST परिषद और उसके जनादेश का संक्षिप्त परिचय दें, साथ ही हालिया सुधारों के संदर्भ में ‘व्यापार सुगमता’ और ‘कर अनुपालन’ के महत्व को बताएं।
2. **व्यापार सुगमता को बढ़ावा देने वाले सुधार:**
* रिफंड प्रक्रिया का सरलीकरण (10 दिनों में स्वीकृति, 90% जोखिम जांच पर)।
* व्यवसाय पंजीकरण में तेजी (अनावश्यक प्रश्नों से बचना, स्वत: बहाली)।
* व्यवसाय बंद करने की प्रक्रिया का सरलीकरण।
* छोटे करदाताओं के लिए वार्षिक रिटर्न दाखिल करने की सुविधा।
* सामान्य नोटिस, सुनवाई और आदेश मानक।
3. **कर अनुपालन को बढ़ावा देने वाले सुधार:**
* इनपुट टैक्स क्रेडिट (ITC) प्रणाली में सुधार (खरीदार के भुगतान पर ITC की अनुमति, आपूर्ति श्रृंखला के पिछले भुगतान पर निर्भरता समाप्त)।
* इनवॉइस मिलान (Invoice Matching) के माध्यम से इनपुट टैक्स क्रेडिट का सत्यापन।
* सेवाओं और संयंत्र एवं मशीनरी पर भुगतान किए गए करों के लिए रिफंड का विस्तार।
* ई-कॉमर्स और सेवा निर्यात को बढ़ावा देने के उपाय (विदेशी शाखा के माध्यम से बिलिंग, भारत में परीक्षण/मरम्मत को निर्यात मानना)।
* विश्वास-आधारित प्रशासन (अपराधों को आपराधिक प्रावधानों से बाहर करना)।
4. **कार्यान्वयन में संभावित चुनौतियाँ:**
* **तकनीकी चुनौतियाँ:** GSTN प्रणाली की क्षमता, डेटा एकीकरण और स्वचालन की जटिलता।
* **राजस्व संबंधी चिंताएँ:** इनपुट टैक्स क्रेडिट के नियमों में ढील से राजस्व पर संभावित प्रभाव।
* **राजकोषीय संघवाद:** राज्यों के बीच सहमति बनाने और उनके राजस्व हितों को संतुलित करने की चुनौती।
* **हितधारकों का प्रतिरोध:** करदाताओं और कर अधिकारियों द्वारा नए नियमों को अपनाने में प्रारंभिक कठिनाइयाँ।
* **प्रशासनिक क्षमता:** अधिकारियों को नए, विश्वास-आधारित दृष्टिकोण के लिए प्रशिक्षित करना।
5. **निष्कर्ष:** इन सुधारों के दीर्घकालिक लाभों को रेखांकित करें और एक कुशल, पारदर्शी तथा करदाता-अनुकूल GST व्यवस्था की दिशा में इनके महत्व पर बल दें।
स्रोत: orissapost.com
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Best economics services coaching
- Best economics optional coaching
- Best economics optional coaching for upsc
- best teacher of economics optional

- क्या शांतिपूर्ण असहमति भारत में कमजोर हो रही है? जानिए संवैधानिक अधिकार - October 7, 2026
- Lok Sabha Speaker on Strengthening Democracy Through Dialogue and Inclusion - October 6, 2026
- बेंगलुरु में पांच पुलिस आयुक्तालयों के गठन को कैबिनेट की मंजूरी, पूर्व अधिकारियों ने व्यक्त की चिंता - October 6, 2026
No Comments