
16 Oct राज्यों द्वारा सरकारी प्रतिभूतियों की नीलामी: ₹25,100 करोड़ का लक्ष्य, जानिए महत्वपूर्ण बिंदु
✎ राज्य सरकारी प्रतिभूतियाँ (SGS) राज्यों की दीर्घकालिक बाज़ार उधारी का साधन हैं, जिनकी नीलामी RBI ई-कुबेर पर करता है, और जिनकी उधारी की वैधानिक सीमा अनुच्छेद 293 तथा राज्यों के FRBM कानूनों से तय होती है।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — अर्थव्यवस्था (सार्वजनिक वित्त, सरकारी उधारी, ऋण बाज़ार, राजकोषीय घाटा) | GS Paper II — शासन (केंद्र-राज्य वित्तीय संबंध, संघवाद, संवैधानिक उपबंध)
- Prelims: राज्य सरकारी प्रतिभूति (State Government Securities — SGS), अंकित मूल्य (Face Value) और प्रतिफल (Yield), ई-कुबेर (E-Kuber) प्रणाली — RBI का कोर बैंकिंग समाधान, गैर-प्रतिस्पर्धी बोली सुविधा योजना (Non-competitive Bidding Facility), अनुच्छेद 293 — राज्यों की उधारी का संवैधानिक आधार, राजकोषीय उत्तरदायित्व एवं बजट प्रबंधन (FRBM) अधिनियम, 2003, वेज़ ऐंड मींस एडवांस (Ways and Means Advances)
- Essay: संघीय वित्त में राज्यों की उधारी-स्वायत्तता और राजकोषीय अनुशासन के बीच संतुलन, सार्वजनिक ऋण प्रबंधन: विकास व्यय की आवश्यकता बनाम ऋण-स्थिरता
त्वरित पुनरावृत्ति: राज्य सरकारी प्रतिभूतियाँ (SGS) राज्यों की दीर्घकालिक बाज़ार उधारी का साधन हैं, जिनकी नीलामी RBI ई-कुबेर पर करता है, और जिनकी उधारी की वैधानिक सीमा अनुच्छेद 293 तथा राज्यों के FRBM कानूनों से तय होती है।
यह खबर चर्चा में क्यों?
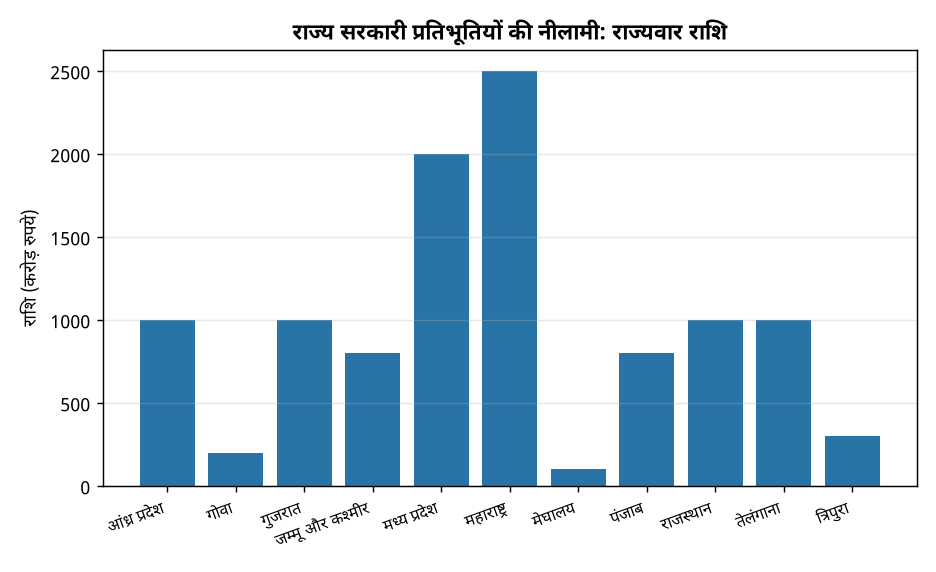
भारतीय रिज़र्व बैंक (Reserve Bank of India — RBI) ने 15 अक्टूबर 2026 को सूचित किया कि कई राज्य सरकारें कुल ₹24,400 करोड़ के अंकित मूल्य की राज्य सरकारी प्रतिभूतियाँ नीलामी के माध्यम से बेचने जा रही हैं। इनमें आंध्र प्रदेश, गोवा, गुजरात, जम्मू और कश्मीर, मध्य प्रदेश, महाराष्ट्र, मेघालय, पंजाब, राजस्थान, तेलंगाना और त्रिपुरा शामिल हैं। ये सभी पुनर्निर्गम (Re-issue) के रूप में हैं, यानी पहले जारी की गई प्रतिभूतियों को ही फिर से बाज़ार में लाया जा रहा है। नीलामी 19 अक्टूबर 2026 (सोमवार) को RBI की ई-कुबेर प्रणाली पर होगी। समाचार का महत्त्व यह है कि यह राज्यों की बाज़ार उधारी के नियमित और संस्थागत ढाँचे को दर्शाता है, जिसमें RBI ऋण-प्रबंधन एजेंट की भूमिका निभाता है।
पृष्ठभूमि
- भारत में राज्य सरकारें अपने व्यय और परियोजनाओं के वित्तपोषण के लिए बाज़ार से दीर्घकालिक ऋण लेती हैं। इन्हीं प्रतिभूतियों को राज्य सरकारी प्रतिभूतियाँ (SGS) कहा जाता है, जिन्हें राज्य विकास ऋण (State Development Loans) भी कहा जाता है।
- संविधान का अनुच्छेद 293 राज्यों को भारत के राज्यक्षेत्र के भीतर उधार लेने की शक्ति देता है, जो राज्य की संचित निधि की प्रतिभूति पर आधारित होती है। यदि किसी राज्य पर केंद्र का ऋण बकाया है, तो अनुच्छेद 293(3) के अंतर्गत नया ऋण लेने के लिए केंद्र की सहमति आवश्यक होती है।
- राज्यों की उधारी पर राज्य विधानमंडल द्वारा निर्धारित सीमाएँ और राज्यों के अपने राजकोषीय उत्तरदायित्व कानून (FRBM कानून) लागू होते हैं। केंद्र का FRBM अधिनियम, 2003 इसी राजकोषीय अनुशासन की पृष्ठभूमि में बना था।
- RBI राज्यों के लिए ऋण-प्रबंधन एजेंट के रूप में कार्य करता है और नीलामी की प्रक्रिया, बोली की समय-सारिणी तथा भुगतान की व्यवस्था देखता है। पहले की नीलामियाँ मैनुअल तरीके से होती थीं, जबकि अब इलेक्ट्रॉनिक प्रणाली पर होती हैं।
- RBI का वेज़ ऐंड मींस एडवांस एक अल्पकालिक अधिविकर्ष-सुविधा है, जो राज्यों की नकदी की अस्थायी कमी पूरी करने के लिए दी जाती है। यह दीर्घकालिक बाज़ार उधारी से भिन्न है, जो SGS नीलामी के माध्यम से होती है।
राज्य सरकारी प्रतिभूति (SGS) क्या है?
- राज्य सरकारी प्रतिभूति (State Government Securities — SGS) वह दीर्घकालिक ऋण-पत्र है, जिसके माध्यम से राज्य सरकार बाज़ार से धन जुटाती है और निवेशक को निश्चित अवधि के बाद मूलधन तथा समय-समय पर ब्याज लौटाने का वचन देती है।
- इन प्रतिभूतियों की अवधि सामान्यतः कई वर्षों की होती है। समाचार में उल्लिखित प्रतिभूतियों के नाम (जैसे 2034, 2051) उनकी परिपक्वता के वर्ष को दर्शाते हैं।
- पुनर्निर्गम (Re-issue) का अर्थ है कि किसी पूर्व में जारी प्रतिभूति को उसी विवरण के साथ फिर से बेचा जाना, जिससे उस प्रतिभूति की तरलता और बाज़ार-मूल्य का लाभ मिलता है।
- नीलामी दो प्रकार से हो सकती है: मूल्य-आधारित (Price), जिसमें निवेशक मूल्य प्रस्तावित करता है, और प्रतिफल-आधारित (Yield), जिसमें निवेशक प्रति वर्ष प्रतिफल प्रस्तावित करता है। प्रतिफल और मूल्य में विपरीत संबंध होता है: प्रतिफल बढ़ने पर मूल्य घटता है।
- गैर-प्रतिस्पर्धी बोली सुविधा के अंतर्गत व्यक्तिगत और संस्थागत निवेशक, प्रतिस्पर्धी बोली के बिना, नोटिफाइड राशि के अधिकतम 10 प्रतिशत तक की प्रतिभूति प्राप्त कर सकते हैं, पर प्रत्येक बोली में प्रति प्रतिभूति एक प्रतिशत की सीमा रहती है।
- व्यक्तिगत निवेशक रिटेल डायरेक्ट (Retail Direct) पोर्टल के माध्यम से सीधे बोली लगा सकते हैं। न्यूनतम निर्गम राशि ₹10,000 है और उसके बाद ₹10,000 के गुणकों में।
- बोलियाँ ई-कुबेर प्रणाली पर इलेक्ट्रॉनिक रूप से दी जाती हैं। प्रतिस्पर्धी बोली और गैर-प्रतिस्पर्धी बोली के लिए अलग समय-सीमाएँ तय होती हैं, और केवल प्रणाली-विफलता की स्थिति में भौतिक बोली स्वीकार की जाती है।
- RBI अधिकतम प्रतिफल या न्यूनतम मूल्य तय करता है, जिस पर बोलियाँ स्वीकार की जाएँगी। किसी एक राज्य के लिए कुल बोली की राशि उस राज्य की नोटिफाइड राशि से अधिक नहीं हो सकती।
मुख्य विशेषताएँ
| Feature | Significance |
|---|---|
| अंकित मूल्य (Face Value) पर कुल ₹24,400 करोड़ की नीलामी | एक ही दिन में 11 राज्यों/केंद्र शासित प्रदेशों द्वारा राज्य सरकारी प्रतिभूति (State Government Securities – SGS) जारी करके बाजार से उधारी ली जा रही है। यह राज्यों की वार्षिक उधारी योजना का हिस्सा है। |
| सभी प्रस्तावित निर्गम पुनर्निर्गम (Re-issue) हैं | पुराने निर्गमों में नया हिस्सा जोड़ा जाता है, जिससे किसी एक प्रतिभूति की तरलता (Liquidity) बढ़ती है और मूल्य-निर्धारण में पारदर्शिता आती है। अलग-अलग अवधियों वाली प्रतिभूतियाँ (जैसे 2034 से 2057 तक परिपक्वता) राज्यों की ऋण-परिपक्वता संरचना को संतुलित करती हैं। |
| नीलामी का प्रकार: मूल्य-आधारित और प्रतिफल-आधारित | कुछ निर्गमों में बोली मूल्य के आधार पर और कुछ में प्रतिफल (Yield) के आधार पर लगती है। प्रतिफल-आधारित नीलामी में निवेशक ब्याज दर की अपेक्षा व्यक्त करता है, जबकि मूल्य-आधारित नीलामी में निश्चित कूपन पर मूल्य तय होता है। |
| लेन-देन का मंच: ई-कुबेर (E-Kuber) कोर बैंकिंग समाधान | सभी प्रतिस्पर्धी और गैर-प्रतिस्पर्धी बोलियाँ इलेक्ट्रॉनिक रूप से जमा होती हैं। भौतिक बोली केवल प्रणाली विफल होने की स्थिति में मान्य है, जिससे प्रक्रिया की विश्वसनीयता और पारदर्शिता बनी रहती है। |
| गैर-प्रतिस्पर्धी बोली सुविधा और खुदरा निवेश | कुल निर्गम के 10 प्रतिशत तक गैर-प्रतिस्पर्धी आवंटन होता है, जिसमें प्रति प्रतिभूति अधिकतम 1 प्रतिशत की सीमा है। रिटेल डायरेक्ट पोर्टल (Retail Direct Portal) के माध्यम से व्यक्तिगत निवेशक सीधे भाग ले सकते हैं। |
महत्व
आर्थिक
- राज्यों के लिए बजटीय पूँजीगत व्यय और विकास परियोजनाओं के वित्तपोषण का प्रमुख स्रोत बाजार उधारी है, इसलिए नीलामी की सफलता सीधे राज्य-स्तरीय अवसंरचना निवेश को प्रभावित करती है।
- बड़े आकार की नीलामी से राज्य विकास ऋण और सरकारी प्रतिभूति बाजार की गहराई बढ़ती है और दीर्घकालिक ऋण (Long-term Debt) की उपलब्धता बनी रहती है।
वित्तीय बाजार और मौद्रिक
- भारतीय रिज़र्व बैंक (RBI) द्वारा ई-कुबेर पर आयोजित नीलामी से प्रतिफल-वक्र (Yield Curve) के विभिन्न बिंदुओं पर कीमत-खोज होती है, जो बैंकों और बीमा कंपनियों के लिए संदर्भ-दर का काम करती है।
- सरकारी प्रतिभूतियाँ बैंकों के वैधानिक तरलता अनुपात (Statutory Liquidity Ratio – SLR) के अनुपालन में भी उपयोगी हैं, इसलिए इनकी माँग बैंकिंग प्रणाली की तरलता से जुड़ी होती है।
संघीय वित्त
- राज्यों द्वारा बाजार से सीधे उधारी लेना संघीय वित्त व्यवस्था का हिस्सा है। यह राज्यों की वित्तीय स्वायत्तता और उस पर लागू अनुशासन, दोनों को दर्शाता है।
- विभिन्न राज्यों के निर्गमों पर अलग-अलग प्रतिफल से राज्यों की साख और वित्तीय स्थिति का बाजार द्वारा आकलन भी होता है।
निवेशक और समावेशन
- गैर-प्रतिस्पर्धी बोली और रिटेल डायरेक्ट पोर्टल से छोटे व्यक्तिगत निवेशकों को भी सरकारी प्रतिभूतियों तक पहुँच मिलती है, जिससे सरकारी ऋण बाजार में खुदरा भागीदारी बढ़ाने का लक्ष्य पूरा होता है।
चुनौतियाँ
1. राज्यों की बढ़ती उधारी और राजकोषीय दबाव
- एक ही नीलामी में 11 राज्यों/केंद्र शासित प्रदेशों का शामिल होना दर्शाता है कि राज्यों की कुल बाजार उधारी बड़ी है। उच्च उधारी से राजकोषीय घाटा (Fiscal Deficit) और ब्याज भुगतान का बोझ बढ़ता है।
- राज्यों के राजस्व व्यय में ब्याज भुगतान का हिस्सा बढ़ने से विकास और कल्याण के लिए धन सीमित हो सकता है।
यूपीएससी लिंक: राज्य वित्त, राजकोषीय घाटा और सार्वजनिक ऋण (GS-3)
2. राजकोषीय उत्तरदायित्व की सीमाएँ
- राज्यों की उधारी राज्य वित्तीय उत्तरदायित्व विधियों (State Fiscal Responsibility Laws) और केंद्र द्वारा तय सकल राज्य घरेलू उत्पाद (GSDP) की सीमाओं के भीतर रहनी चाहिए। सीमा के उल्लंघन से राजकोषीय अनुशासन कमजोर होता है।
- कुछ राज्यों में ऋण-जीडीपी अनुपात और ब्याज भुगतान अनुपात पर निगरानी अनिवार्य है, ताकि भविष्य की देनदारियाँ नियंत्रित रहें।
यूपीएससी लिंक: वित्त आयोग, FRBM और राज्य वित्तीय अनुशासन (GS-3)
3. प्रतिफल-अंतर और बाजार की अवशोषण क्षमता
- अलग-अलग राज्यों की प्रतिभूतियों पर प्रतिफल में अंतर उनकी साख, योजना और बाजार धारणा को दर्शाता है। अधिक उधारी के समय यह अंतर बढ़ सकता है और कम साख वाले राज्यों की उधारी महँगी हो सकती है।
- एक साथ बड़ी मात्रा में प्रतिभूतियाँ बाजार में आने से मौजूदा ऋण बाजार पर दबाव पड़ सकता है और प्रतिफल ऊपर जा सकते हैं। इसे सरकारी उधारी से निजी निवेश के विस्थापन (Crowding Out) के रूप में भी देखा जाता है।
यूपीएससी लिंक: मौद्रिक नीति, ऋण बाजार और ब्याज दर संरचना (GS-3)
4. ब्याज दर जोखिम और मूल्य अस्थिरता
- भविष्य में ब्याज दरें बढ़ने पर पहले जारी प्रतिभूतियों का बाजार मूल्य घटता है। इससे बैंकों और संस्थागत निवेशकों के पोर्टफोलियो में मूल्य-ह्रास (Mark-to-Market Loss) का जोखिम बनता है।
- दीर्घ अवधि (जैसे 2054, 2057) की प्रतिभूतियों में यह जोखिम अधिक होता है, इसलिए निवेशक और नियामक दोनों को परिपक्वता-संरचना पर ध्यान देना पड़ता है।
यूपीएससी लिंक: वित्तीय बाजार और वित्तीय स्थिरता (GS-3)
5. खुदरा भागीदारी की सीमित पहुँच
- गैर-प्रतिस्पर्धी बोली की सीमा (कुल निर्गम का 10 प्रतिशत और प्रति प्रतिभूति 1 प्रतिशत) से व्यक्तिगत निवेशकों की भागीदारी सीमित रहती है, जिससे संस्थागत निवेशकों पर निर्भरता बनी रहती है।
- डिजिटल पहुँच और वित्तीय साक्षरता की कमी से छोटे निवेशक इस बाजार से दूर रह सकते हैं।
यूपीएससी लिंक: वित्तीय समावेशन और वित्तीय साक्षरता (GS-2/GS-3)
चुनौतियाँ — यूपीएससी दृष्टिकोण
| Issue | Concern |
|---|---|
| राज्यों की कुल बाजार उधारी | उच्च उधारी से राजकोषीय घाटा और ब्याज बोझ बढ़ता है, जिससे पूँजीगत व्यय पर असर पड़ सकता है। |
| राज्य-वार प्रतिफल अंतर | साख में अंतर के कारण कुछ राज्यों की उधारी महँगी हो सकती है, जिससे संघीय ऋण बाजार में असमानता दिखती है। |
| बाजार में एक साथ बड़ा आपूर्ति दबाव | निजी ऋण की मांग पर असर पड़ सकता है और प्रतिफल-वक्र ऊपर जा सकता है। |
| ब्याज दर परिवर्तन से मूल्य-ह्रास | बैंकों और बीमा कंपनियों के पोर्टफोलियो में मूल्यांकन-हानि का जोखिम बढ़ता है। |
| खुदरा निवेशकों की सीमित भागीदारी | गैर-प्रतिस्पर्धी बोली की सीमाएँ और डिजिटल/वित्तीय साक्षरता की कमी छोटे निवेशकों को बाहर रख सकती है। |
| तकनीकी और प्रणाली-जोखिम | ई-कुबेर प्रणाली में तकनीकी बाधा आने पर भौतिक बोली का सहारा लेना पड़ता है, जिससे प्रक्रिया की गति और सुरक्षा प्रभावित हो सकती है। |
सरकारी पहल — प्रीलिम्स हेतु अवश्य याद रखें
- गैर-प्रतिस्पर्धी बोली सुविधा योजना (Scheme for Non-competitive Bidding Facility)
आगे की राह
- राज्यों की उधारी योजना को राजकोषीय उत्तरदायित्व की सीमाओं और राज्य-वार ऋण-GSDP अनुपात के साथ जोड़कर सार्वजनिक रूप से पारदर्शी बनाया जाए।
- पूँजीगत व्यय के लिए उधारी को प्राथमिकता दी जाए, ताकि ऋण से परिसंपत्ति निर्माण और भविष्य की आय दोनों सुनिश्चित हों।
- ऋण परिपक्वता संरचना को संतुलित रखा जाए, ताकि एक ही वर्ष में बड़ी देनदारी से बचा जा सके और ब्याज दर जोखिम कम हो।
- नीलामी कैलेंडर को पहले से घोषित और स्थिर रखा जाए, ताकि बैंकों और संस्थागत निवेशकों को योजना बनाने में सुविधा हो।
- खुदरा निवेशकों के लिए रिटेल डायरेक्ट पोर्टल और वित्तीय साक्षरता अभियानों का विस्तार किया जाए, ताकि व्यापक निवेशक आधार बने।
- ई-कुबेर जैसे डिजिटल मंच की नियमित तकनीकी जाँच और साइबर सुरक्षा उपाय बनाए रखे जाएँ, ताकि प्रणाली-विफलता का जोखिम घटे।
- राज्यों के लिए ऋण-प्रबंधन नीति (Debt Management Policy) को संस्थागत रूप दिया जाए, जिसमें उधारी का समय, मात्रा और प्रकार पहले से तय हो।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
राज्य सरकारी प्रतिभूतियाँ · राजकोषीय घाटा · खुले बाजार परिचालन · राज्यों का ऋण प्रबंधन · भारतीय रिज़र्व बैंक · गैर-प्रतिस्पर्धी बोली सुविधा · राजकोषीय संघवाद · राज्यों की वित्तीय स्वायत्तता · E-Kuber प्रणाली · खुदरा प्रत्यक्ष योजना · राजकोषीय समेकन · मुद्रास्फीति प्रबंधन
संवैधानिक व नीतिगत संबंध
- अनुच्छेद 293: राज्यों द्वारा उधारी की विधायी सीमा
- अनुच्छेद 266: राज्य की संचित निधि में उधारी से प्राप्त धन
अवधारणा प्रवाह
राज्य सरकारों को पूँजीगत व्यय और विकास परियोजनाओं के लिए धन की आवश्यकता होती है। → राज्य अपनी उधारी सीमा के भीतर राज्य सरकारी प्रतिभूतियों के पुनर्निर्गम के लिए रिज़र्व बैंक से नीलामी का अनुरोध करते हैं। → रिज़र्व बैंक ई-कुबेर पर प्रतिस्पर्धी और गैर-प्रतिस्पर्धी बोलियाँ आमंत्रित करता है और अधिकतम प्रतिफल या न्यूनतम मूल्य तय करता है। → बैंक, बीमा कंपनियाँ, संस्थागत और खुदरा निवेशक बोली लगाते हैं, और आवंटन उसी आधार पर होता है। → सफल नीलामी से राज्यों को धन मिलता है, जो संचित निधि में जमा होकर बजट के अनुसार खर्च होता है। → इन प्रतिभूतियों का प्रतिफल बाजार में अन्य ऋणों की दरों को प्रभावित करता है और राज्यों की ब्याज देनदारी तय करता है। → राजकोषीय अनुशासन और ऋण-प्रबंधन नीति के अंतर्गत इस चक्र की निगरानी से वित्तीय स्थिरता बनी रहती है।
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार कीजिए:
1. राज्य सरकारी प्रतिभूतियाँ (State Government Securities – SGS) भारतीय रिज़र्व बैंक (RBI) द्वारा राज्य सरकारों की ओर से जारी की जाती हैं।
2. SGS की नीलामी केवल संस्थागत निवेशकों के लिए खुली होती है, खुदरा निवेशकों के लिए नहीं।
3. गैर-प्रतिस्पर्धी बोली सुविधा (Non-competitive Bidding Facility) छोटे निवेशकों को सरकारी प्रतिभूतियों में भाग लेने की अनुमति देती है।
उपर्युक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- केवल तीन
- कोई नहीं
उत्तर: केवल दो — कथन 1 सही है। RBI राज्य सरकारों के एजेंट के रूप में कार्य करता है। कथन 2 गलत है क्योंकि खुदरा निवेशक भी RBI की खुदरा प्रत्यक्ष योजना के माध्यम से भाग ले सकते हैं। कथन 3 सही है, गैर-प्रतिस्पर्धी बोली सुविधा छोटे निवेशकों को बिना उपज/मूल्य बोली लगाए भागीदारी की अनुमति देती है।
Q2. भारतीय रिज़र्व बैंक (RBI) की ‘E-Kuber’ प्रणाली का प्राथमिक उद्देश्य क्या है?
- विदेशी मुद्रा विनिमय दरों का प्रबंधन करना।
- सरकारी प्रतिभूतियों की नीलामी और निपटान करना।
- बैंकों के लिए ऋण वितरण की निगरानी करना।
- मुद्रास्फीति लक्ष्यों को निर्धारित करना।
उत्तर: सरकारी प्रतिभूतियों की नीलामी और निपटान करना। — E-Kuber प्रणाली RBI की कोर बैंकिंग समाधान प्रणाली है जिसका उपयोग सरकारी प्रतिभूतियों की नीलामी, निपटान और अन्य वित्तीय लेनदेन के लिए किया जाता है।
मुख्य अभ्यास प्रश्न
✍ राज्य सरकारी प्रतिभूतियों (State Government Securities – SGS) की नीलामी राज्य सरकारों के लिए वित्तीय संसाधन जुटाने का एक महत्वपूर्ण साधन है। इस संदर्भ में, SGS के महत्व पर चर्चा कीजिए और भारत में राजकोषीय संघवाद (Fiscal Federalism) को मजबूत करने में इसकी भूमिका का विश्लेषण कीजिए। (15 Marks)
रूपरेखा: मॉडल-उत्तर संरचना:
1. **परिचय:** राज्य सरकारी प्रतिभूतियों (SGS) को परिभाषित करें और बताएं कि वे राज्य सरकारों के लिए कैसे ऋण जुटाती हैं। RBI की भूमिका का संक्षिप्त उल्लेख करें।
2. **SGS का महत्व:**
* **राजकोषीय घाटे का वित्तपोषण:** राज्यों के बजटीय घाटे को पूरा करने में मदद।
* **विकास परियोजनाओं के लिए धन:** बुनियादी ढाँचा, सामाजिक क्षेत्र की योजनाओं आदि के लिए पूंजी।
* **बाजार-आधारित उधार:** राज्यों को बाजार अनुशासन के अधीन करता है।
* **राज्यों की वित्तीय स्वायत्तता:** केंद्र पर निर्भरता कम करता है।
* **तरलता प्रबंधन:** वित्तीय बाजार में तरलता को प्रभावित करता है।
3. **राजकोषीय संघवाद को मजबूत करने में भूमिका:**
* **वित्तीय विकेंद्रीकरण:** राज्यों को अपनी वित्तीय आवश्यकताओं को पूरा करने के लिए स्वतंत्र साधन प्रदान करता है।
* **जवाबदेही और पारदर्शिता:** बाजार से सीधे उधार लेने से राज्यों की वित्तीय प्रबंधन में जवाबदेही बढ़ती है।
* **राज्यों के बीच प्रतिस्पर्धा:** बेहतर राजकोषीय प्रबंधन वाले राज्य कम ब्याज दरों पर उधार ले सकते हैं।
* **केंद्र-राज्य वित्तीय संबंध:** केंद्र के हस्तक्षेप के बिना राज्यों को अपनी विकास प्राथमिकताओं को वित्तपोषित करने की अनुमति देता है, जिससे संघवाद मजबूत होता है।
* **चुनौतियाँ:** उच्च ऋणग्रस्तता, ब्याज दरों का दबाव, बाजार की अस्थिरता।
4. **निष्कर्ष:** SGS भारत के राजकोषीय संघवाद का एक अभिन्न अंग हैं, जो राज्यों को वित्तीय स्वायत्तता प्रदान करते हुए उन्हें राजकोषीय अनुशासन बनाए रखने के लिए प्रोत्साहित करती हैं। भविष्य में राज्यों की वित्तीय स्थिरता और विकास के लिए इसका कुशल प्रबंधन महत्वपूर्ण है।
स्रोत: RBI
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Best economics services coaching
- Best economics optional coaching
- Best economics optional coaching for upsc
- best teacher of economics optional

- सरदार पटेल की जयंती: पीएम ने व्यक्त किया श्रद्धांजलि, जानिए महत्व - October 31, 2026
- Union Minister Calls for Self-Reliant Panchayats at National Workshop - October 31, 2026
- जीएसएलवी-एफ18 के सफल प्रक्षेपण पर पीएम ने इसरो की सराहना की, जानिए NVS-03 मिशन की खासियत - October 31, 2026
No Comments