


06 Nov यूपी कर ब्याज माफी योजना: व्यापारियों को पुराने बकायों पर छूट
✎ पुराने कर बकायों पर ब्याज और अर्थदंड की माफी समाधान योजना है, जिसमें मूल कर राशि चुकानी होती है, और राज्य सूची के विषय होने के कारण राज्य ऐसी योजनाएँ लागू कर सकते हैं।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — भारतीय अर्थव्यवस्था (कर सुधार, अप्रत्यक्ष कर, राज्य वित्त) | GS Paper II — भारतीय राजनीति और शासन (संघवाद, राज्य सूची में कराधान, राज्य विधायन)
- Prelims: केंद्रीय बिक्री कर अधिनियम, 1956 (Central Sales Tax Act, 1956), मूल्य संवर्धित कर (VAT — Value Added Tax) और इसकी शुरुआत वर्ष 2005, वस्तु एवं सेवा कर (GST) और 1 जुलाई 2017 से लागू व्यवस्था, अनुच्छेद 246A, अनुच्छेद 279A और GST परिषद, सातवीं अनुसूची: राज्य सूची की प्रविष्टि 54 (वस्तुओं के विक्रय पर कर), केंद्रीय वस्तु एवं सेवा कर अधिनियम, 2017 की धारा 128 (ब्याज, विलंब शुल्क और अर्थदंड की माफी की शक्ति), अमनेस्टी योजना (Amnesty Scheme) बनाम कर बकाया का समाधान (Settlement) योजना में अंतर, विवाद से विश्वास योजना (प्रत्यक्ष कर), 2020
- Essay: कर विवाद और कर अनुपालन: दंड-आधारित व्यवस्था से सहमति-आधारित समाधान की ओर, संघीय ढाँचे में राज्यों का राजस्व और कर सुधार की चुनौतियाँ
त्वरित पुनरावृत्ति: पुराने कर बकायों पर ब्याज और अर्थदंड की माफी समाधान योजना है, जिसमें मूल कर राशि चुकानी होती है, और राज्य सूची के विषय होने के कारण राज्य ऐसी योजनाएँ लागू कर सकते हैं।
यह खबर चर्चा में क्यों?
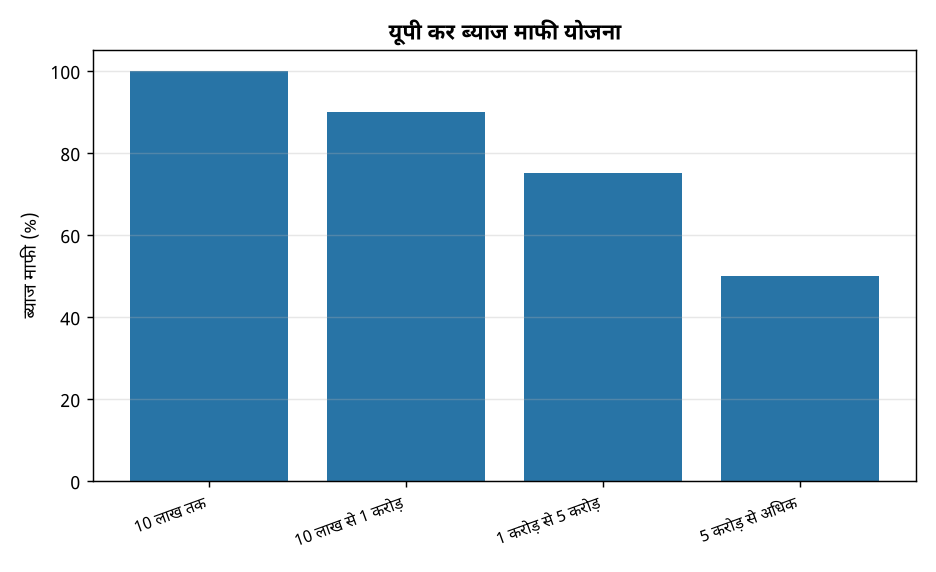
उत्तर प्रदेश सरकार की कर ब्याज माफी योजना 2026 के अंतर्गत राज्य कर विभाग ने व्यापारियों के साथ बैठक कर योजना की जानकारी दी। यह योजना शासनादेश दिनांक 16 अक्टूबर 2026 के आधार पर लागू है और इसमें 31 दिसंबर 2025 तक बने पात्र कर बकायों पर ब्याज तथा अर्थदंड में छूट का प्रावधान है। छूट बकाया राशि के आधार पर स्तरीय रूप में दी जाएगी: 10 लाख रुपये तक के बकाये पर 100 प्रतिशत, 10 लाख से एक करोड़ रुपये तक 90 प्रतिशत, एक करोड़ से पाँच करोड़ रुपये तक 75 प्रतिशत और पाँच करोड़ रुपये से अधिक पर 50 प्रतिशत। इसमें उत्तर प्रदेश बिक्री कर, केंद्रीय बिक्री कर, उत्तर प्रदेश व्यापार कर और वैट से संबंधित पात्र बकाये शामिल हैं। विभाग ने व्यापारियों से पात्रता, देय राशि, आवेदन प्रक्रिया और भुगतान की शर्तों की जानकारी लेने की अपील की है।
पृष्ठभूमि
- भारत में मूल्य संवर्धित कर (VAT) वर्ष 2005 में राज्यों द्वारा लागू किया गया, जिसने पुराने बिक्री कर की जगह ली। उत्तर प्रदेश में भी पुराने बिक्री कर कानूनों के तहत बनी देनदारियाँ आज तक कुछ मामलों में लंबित हैं।
- केंद्रीय बिक्री कर अधिनियम, 1956 अंतर-राज्यीय विक्रय पर कर से संबंधित है, जबकि राज्य के भीतर विक्रय पर राज्य के अपने कानून लागू होते हैं।
- 1 जुलाई 2017 से वस्तु एवं सेवा कर (GST) लागू होने पर वैट और केंद्रीय बिक्री कर जैसे कई अप्रत्यक्ष करों का स्थान GST ने लिया। फिर भी GST-पूर्व कानूनों के अंतर्गत बने पुराने बकाये और उनके मुकदमे निपटाने की जिम्मेदारी राज्यों के संबंधित विभागों पर बनी रहती है।
- कर विवादों के निपटारे के लिए केंद्र और राज्य दोनों स्तरों पर समाधान योजनाएँ लाई गई हैं। केंद्र की विवाद से विश्वास योजना (2020) प्रत्यक्ष करों से संबंधित विवादों के लिए थी, जिसमें ब्याज और दंड में राहत का प्रावधान था।
- GST अधिनियम की धारा 128 सरकार को विलंब शुल्क, ब्याज और अर्थदंड में पूर्ण या आंशिक माफी देने की शक्ति प्रदान करती है। राज्य स्तर की ऐसी योजनाएँ प्रायः इसी प्रकार की नीतिगत सोच पर आधारित होती हैं।
ब्याज माफी योजना क्या है?
- ब्याज माफी योजना एक समाधान-उन्मुख नीति है, जिसमें सरकार पुराने कर बकाये की मूल कर राशि के बजाय उस पर लगे ब्याज और अर्थदंड में छूट देती है, ताकि करदाता बकाया चुका कर विवाद से बाहर आ सकें।
- सामान्यतः ऐसी योजनाओं में मूल कर राशि का भुगतान करदाता को करना पड़ता है, जबकि ब्याज और दंड का भाग माफ किया जाता है।
- उत्तर प्रदेश की वर्तमान योजना में छूट बकाया राशि के स्तर पर निर्भर है। छोटे बकायों पर पूर्ण माफी और बड़े बकायों पर क्रमशः कम छूट का प्रावधान है।
- योजना में शामिल कानून: उत्तर प्रदेश बिक्री कर अधिनियम, केंद्रीय बिक्री कर अधिनियम, 1956, उत्तर प्रदेश व्यापार कर अधिनियम और वैट से संबंधित पात्र बकाये।
- संवैधानिक संदर्भ: कराधान का विषय राज्य सूची की प्रविष्टि 54 के अंतर्गत आता है, इसलिए राज्य अपने क्षेत्र में विक्रय कर संबंधी बकायों के लिए ऐसी योजनाएँ बना सकते हैं। अंतर-राज्यीय विक्रय पर कर की संघीय संरचना संघ सूची की प्रविष्टि 92क से जुड़ी है।
- व्यापारियों के लिए इसका लाभ मुकदमेबाजी का खर्च, लंबित अपील और ब्याज के बढ़ते बोझ को कम करने में है, जबकि राज्य के लिए यह लंबित राजस्व को वसूली योग्य बनाने का उपाय है।
- पात्रता, देय राशि, आवेदन प्रक्रिया और भुगतान की शर्तें राज्य कर विभाग द्वारा निर्धारित होती हैं, इसलिए लाभ लेने से पहले आधिकारिक शासनादेश और विभागीय जानकारी देखना आवश्यक है।
मुख्य विशेषताएँ
| Feature | Significance |
|---|---|
| शासनादेश और अवधि (Government Order and Coverage Period) | 16 अक्टूबर 2026 के शासनादेश से लागू इस योजना में 31 दिसंबर 2025 तक बने पात्र कर बकाये शामिल हैं |
| कवर किए गए कानून (Laws Covered) | उत्तर प्रदेश बिक्री कर अधिनियम, केंद्रीय बिक्री कर अधिनियम, उत्तर प्रदेश व्यापार कर अधिनियम और वैट (Value Added Tax – VAT) सहित अन्य संबंधित कानूनों के तहत पात्र कर बकाये |
| राहत का स्वरूप (Nature of Relief) | कर बकाया पर लगे ब्याज और अर्थदंड में छूट दी जाती है, जबकि मूल कर राशि की देयता अपने आप समाप्त नहीं होती |
| बकाया राशि के अनुसार क्रमिक छूट (Slab-wise Waiver) | 10 लाख रुपये तक के बकाये पर 100%, 10 लाख से 1 करोड़ रुपये तक 90%, 1 करोड़ से 5 करोड़ रुपये तक 75% और 5 करोड़ रुपये से अधिक पर 50% ब्याज माफी |
| क्रियान्वयन तंत्र (Implementation Machinery) | राज्य कर विभाग द्वारा जिला स्तर पर संवाद; डिप्टी कमिश्नर (सेक्टर-1, धामपुर) ने अफजलगढ़ में व्यापारियों के साथ बैठक कर पात्रता, देय राशि, आवेदन प्रक्रिया और भुगतान शर्तों की जानकारी दी |
महत्व
आर्थिक (Economic)
- व्यापारियों की कार्यशील पूँजी (Working Capital) पर दबाव घटता है, क्योंकि पुराने बकाये पर जमा होता ब्याज और अर्थदंड कम हो जाता है
- ब्याज और अर्थदंड के बोझ के कारण रुके हुए व्यापारिक निर्णय और निवेश को दोबारा गति मिलने की संभावना बनती है
- राज्य के लिए मूल कर राशि की वसूली का मार्ग खुलता है, जिससे लंबित राजस्व की प्राप्ति आसान होती है
प्रशासनिक और शासन (Administrative and Governance)
- पुराने कर कानूनों के लंबित विवादों और अपीलों के निपटान में सहायता मिलती है
- स्वैच्छिक अनुपालन (Voluntary Compliance) को बढ़ावा देकर प्रवर्तन (Enforcement) पर निर्भरता घटाने का प्रयास होता है
- जिला स्तर पर सीधे संवाद से नीति और नागरिक के बीच की दूरी कम होती है
विधिक (Legal)
- राज्य की कर-शक्ति का प्रयोग राज्य के कर अधिनियमों के ढाँचे में ही होना आवश्यक है; शासनादेश की वैधता इसी पर निर्भर करती है
- केंद्रीय बिक्री कर और राज्य के वैट/बिक्री कर कानूनों के पुराने बकाये एक साथ आने से कानूनी व्याख्या की स्पष्टता का महत्व बढ़ जाता है
सामाजिक (Social)
- छोटे और मध्यम व्यापारियों को कर-संबंधी भय और कानूनी उलझन से राहत मिलने की संभावना है
- व्यापार मंडल और स्थानीय अधिवक्ताओं की भागीदारी से योजना की जानकारी निचले स्तर तक पहुँचती है
चुनौतियाँ
1. राजस्व हानि और राजकोषीय दबाव
- ब्याज और अर्थदंड की माफी से राज्य को वह आय नहीं मिलेगी जो अन्यथा प्राप्त होती
- बड़े बकायेदारों को 50% से 75% तक की छूट मिलने से राजस्व की संभावित प्राप्ति का अनुमान लगाना कठिन है
- माफी के बाद भी मूल कर की वसूली की दर पर योजना की सफलता निर्भर करेगी
यूपीएससी लिंक: राज्य वित्त और राजकोषीय प्रबंधन (GS-III: अर्थव्यवस्था)
2. पुराने कर कानूनों का संक्रमण
- वस्तु एवं सेवा कर (Goods and Services Tax – GST) लागू होने से पहले के वैट और बिक्री कर से जुड़े बकाये अब भी पुराने कानूनों से ही निपटाए जा रहे हैं
- एक ही व्यापारी पर अलग-अलग कानूनों के तहत बकाये होने से गणना और पात्रता जटिल हो जाती है
- संक्रमण काल के विवाद संघीय कर-ढाँचे में केंद्र और राज्य के बीच समन्वय की आवश्यकता को भी रेखांकित करते हैं
यूपीएससी लिंक: माल और सेवा कर का संक्रमण और केंद्र-राज्य कर समन्वय (GS-II: संघवाद)
3. ब्याज और अर्थदंड की गणना में पारदर्शिता
- स्रोत में यह स्पष्ट नहीं है कि 10 लाख से अधिक के बकाये पर छूट की दर पूरी राशि पर लागू होगी या केवल उस स्लैब की राशि पर
- गणना के आधार पर व्यापारियों और विभाग के बीच विवाद की संभावना बनी रहती है
- दस्तावेजों की अनुपलब्धता या पुराने रिकॉर्ड के कारण देय राशि का सत्यापन कठिन हो सकता है
यूपीएससी लिंक: प्रशासनिक पारदर्शिता और सेवा वितरण में सुधार (GS-II: शासन)
4. सूचना की असमानता और जागरूकता
- छोटे कारोबारी योजना की शर्तों और समय-सीमा से पूरी तरह परिचित न हों, तो लाभ से वंचित रह सकते हैं
- विभागीय सूचना मुख्यतः व्यापारी संगठनों और स्थानीय बैठकों के माध्यम से पहुँच रही है, जिससे पहुँच सीमित हो सकती है
- समय-सीमा निकट आने पर आवेदन का दबाव बढ़ सकता है
यूपीएससी लिंक: नागरिक-केंद्रित सेवा वितरण और ई-गवर्नेंस (GS-II: शासन)
5. विवाद निपटान और अपीलीय तंत्र
- ब्याज माफी के बाद भी मूल कर पर विवाद बने रह सकते हैं, जिनके लिए अपीलीय प्रक्रिया आवश्यक होगी
- शासनादेश आधारित छूट को न्यायिक जाँच में चुनौती मिलने की स्थिति में विधिक आधार की मजबूती महत्वपूर्ण होगी
यूपीएससी लिंक: न्यायिक समीक्षा और कर विवाद निपटान (GS-II: शासन और संविधान)
चुनौतियाँ — यूपीएससी दृष्टिकोण
| Issue | Concern |
|---|---|
| राजस्व हानि (Revenue Loss) | ब्याज और अर्थदंड की माफी से राज्य की प्राप्तियों पर अल्पकालिक असर पड़ सकता है |
| स्लैब की स्पष्टता (Slab Clarity) | छूट की दर पूरी राशि पर लागू होगी या स्लैब-वार, यह स्पष्ट न होने से गणना में भ्रम की संभावना है |
| पुराने कानूनों का मिश्रण (Mixed Legacy Laws) | बिक्री कर, केंद्रीय बिक्री कर और वैट के एक साथ लागू होने से पात्रता की जाँच जटिल है |
| जागरूकता की कमी (Awareness Gap) | छोटे व्यापारियों तक योजना की शर्तें और समय-सीमा समय पर न पहुँचने का जोखिम है |
| समय-सीमा का दबाव (Deadline Pressure) | आवेदन और भुगतान की प्रक्रिया अंतिम समय में केंद्रित होने से प्रशासनिक बोझ बढ़ सकता है |
| विधिक स्थिरता (Legal Durability) | शासनादेश आधारित छूट की वैधता अंततः संबंधित अधिनियमों के प्रावधानों और विधायी समर्थन पर टिकी होती है |
आगे की राह
- छूट की दर के प्रयोग (पूरी राशि या स्लैब-वार) को शासनादेश में स्पष्ट उदाहरण सहित लिखा जाए, ताकि गणना में विवाद न हो
- आवेदन, पात्रता और भुगतान की प्रक्रिया के लिए ऑनलाइन पोर्टल और स्पष्ट समय-सारणी उपलब्ध कराई जाए
- तहसील और जिला स्तर पर व्यापार मंडलों के साथ नियमित शिविर लगाकर छोटे व्यापारियों तक सूचना पहुँचाई जाए
- पुराने वैट और बिक्री कर बकायों के लिए एक केंद्रीकृत डिजिटल रिकॉर्ड बनाया जाए, जिससे दस्तावेज़ीकरण और सत्यापन सरल हो
- योजना के परिणामों का नियमित मूल्यांकन हो कि कितना मूल कर वसूला गया और कितने विवाद निपटे
- छूट के विधिक आधार की समीक्षा कर अधिनियमों में आवश्यक संशोधन या स्पष्ट प्रावधान किए जाएँ, ताकि शासनादेश की वैधता पर प्रश्न न उठें
- केंद्र और राज्य के कर विभागों के बीच पुराने बकायों के डेटा का आदान-प्रदान सुचारू किया जाए
- भविष्य में बकाया जमा होने से रोकने के लिए समय पर विवरणी और अनुपालन को प्रोत्साहित करने वाली व्यवस्था विकसित की जाए
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
कर बकाया (Tax Arrears) · ब्याज व अर्थदंड की छूट (Interest and Penalty Waiver) · कर-अनुपालन (Tax Compliance) · विवाद से विश्वास योजना (Vivad se Vishwas Scheme) · नैतिक जोखिम (Moral Hazard) · राजकोषीय घाटा (Fiscal Deficit) · राजस्व संग्रह (Revenue Collection) · अनुच्छेद 265 के अंतर्गत कर-विधि की आवश्यकता (Article 265) · राज्य सूची की प्रविष्टि 54 (State List Entry 54) · वस्तु एवं सेवा कर परिषद (GST Council) · अनुच्छेद 14 के अंतर्गत युक्तियुक्त वर्गीकरण (Reasonable Classification under Article 14) · कर-निश्चितता (Tax Certainty)
संवैधानिक व नीतिगत संबंध
- अनुच्छेद 265: कर केवल विधि के प्राधिकार से ही वसूला या छूट दिया जा सकता है
- अनुच्छेद 246 और सातवीं अनुसूची की राज्य सूची की प्रविष्टि 54: वस्तुओं की बिक्री या खरीद पर राज्य की कर-शक्ति
- अनुच्छेद 286: अंतर-राज्यीय बिक्री पर राज्य कर की सीमाएँ और केंद्रीय बिक्री कर से संबंध
अवधारणा प्रवाह
पुराने कर कानूनों (वैट, बिक्री कर) के तहत कर निर्धारण में विवाद या विलंब से कर बकाया बने → बकाये पर ब्याज और अर्थदंड समय के साथ बढ़ते रहने से देय राशि का बोझ भारी होता गया → राज्य सरकार ने 16 अक्टूबर 2026 के शासनादेश से 31 दिसंबर 2025 तक के पात्र बकायों पर राशि के अनुसार क्रमिक ब्याज माफी दी → राज्य कर विभाग ने जिला स्तर पर व्यापारियों से संवाद कर पात्रता, देय राशि और आवेदन प्रक्रिया की जानकारी दी → व्यापारी पात्रता जाँचकर आवेदन और भुगतान करते हैं, जिससे ब्याज और अर्थदंड का बोझ घटता है → मूल कर की वसूली और लंबित विवादों का निपटान होने से राज्य का राजस्व और कर-अनुपालन का ढाँचा सुदृढ़ होने की संभावना बनती है
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार कीजिए:
1. संविधान के अनुच्छेद 265 के अनुसार विधि के प्राधिकार के बिना किसी कर का अधिरोपण या संग्रहण नहीं किया जा सकता।
2. संविधान का अनुच्छेद 286 किसी राज्य द्वारा वस्तुओं के क्रय-विक्रय पर कर लगाने की शक्ति पर कुछ निर्बंधन लगाता है।
3. संविधान का अनुच्छेद 279A वस्तु एवं सेवा कर परिषद के गठन से संबंधित है।
उपर्युक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- केवल तीन
- उपर्युक्त सभी
उत्तर: उपर्युक्त सभी — कथन 1 सही है: अनुच्छेद 265 के अनुसार कर केवल विधि के प्राधिकार से ही अधिरोपित या संगृहीत किया जा सकता है। कथन 2 सही है: अनुच्छेद 286 अंतर्राज्यीय व्यापार तथा राज्य के भीतर क्रय-विक्रय पर कर-अधिरोपण के कुछ निर्बंधन तय करता है। कथन 3 सही है: अनुच्छेद 279A के अंतर्गत वस्तु एवं सेवा कर परिषद का प्रावधान है, जिसमें केंद्र और राज्य दोनों के वित्त मंत्री सदस्य होते हैं।
Q2. निम्नलिखित दो कथनों पर विचार कीजिए, जिनमें एक अभिकथन (A) और एक कारण (R) दिया गया है:
अभिकथन (A): राज्य सरकार मूल कर-राशि में परिवर्तन किए बिना, कर बकाया पर देय ब्याज और अर्थदंड में चरणबद्ध छूट दे सकती है।
कारण (R): ब्याज और अर्थदंड विधि द्वारा निर्धारित वैधानिक भार हैं, जिन्हें संबंधित कर-विधि के अंतर्गत छूट या माफी की शक्ति के अनुसार घटाया जा सकता है, जबकि मूल कर-राशि देय बनी रहती है।
उपर्युक्त के संबंध में सही विकल्प चुनिए:
- A और R दोनों सही हैं और R, A की सही व्याख्या है।
- A और R दोनों सही हैं, किंतु R, A की सही व्याख्या नहीं है।
- A सही है, किंतु R गलत है।
- A गलत है, किंतु R सही है।
उत्तर: A और R दोनों सही हैं और R, A की सही व्याख्या है। — अभिकथन और कारण दोनों सही हैं। उत्तर प्रदेश की हालिया योजना में भी मूल कर-राशि के बजाय केवल ब्याज और अर्थदंड में छूट दी गई है। यह स्थिति R की व्याख्या को सही ठहराती है।
Q3. निम्नलिखित सुमेलों पर विचार कीजिए:
सूची I (संवैधानिक/वैधानिक प्रावधान)
A. अनुच्छेद 265
B. अनुच्छेद 266
C. अनुच्छेद 279A
D. केंद्रीय बिक्री कर अधिनियम, 1956
सूची II (विषय)
1. समेकित निधि
2. वस्तु एवं सेवा कर परिषद
3. विधि के प्राधिकार के बिना कर-अधिरोपण पर रोक
4. अंतर्राज्यीय क्रय-विक्रय पर कर से संबंधित विधि
सही सुमेलन चुनिए:
- A-3, B-1, C-2, D-4
- A-1, B-3, C-2, D-4
- A-3, B-2, C-1, D-4
- A-2, B-1, C-3, D-4
उत्तर: A-3, B-1, C-2, D-4 — अनुच्छेद 265 का संबंध विधि के प्राधिकार से कर-अधिरोपण पर रोक से है (A-3)। अनुच्छेद 266 के अंतर्गत समेकित निधि का प्रावधान है (B-1)। अनुच्छेद 279A के अंतर्गत जीएसटी परिषद का गठन होता है (C-2)। केंद्रीय बिक्री कर अधिनियम, 1956 अंतर्राज्यीय बिक्री पर कर से संबंधित है (D-4)।
मुख्य अभ्यास प्रश्न
✍ राज्य सरकारें कर बकाया पर ब्याज व अर्थदंड में चरणबद्ध छूट देकर लंबित राजस्व की वसूली सुनिश्चित करने का प्रयास करती हैं। उत्तर प्रदेश की ब्याज छूट योजना-2026 जैसे उपाय इस दिशा में एक साधन हैं। इस नीति-साधन का समालोचनात्मक परीक्षण कीजिए और स्पष्ट कीजिए कि इससे कर-अनुपालन की संस्कृति पर क्या प्रभाव पड़ सकता है। (15 Marks)
रूपरेखा: उत्तर की रूपरेखा (Model-Answer Skeleton):
1. भूमिका: उत्तर प्रदेश सरकार की ब्याज छूट योजना-2026 का तथ्यात्मक परिचय। शासनादेश के अनुसार 31 दिसंबर 2025 तक बने पात्र कर बकाया पर ब्याज व अर्थदंड में छूट; पात्र कानूनों में उत्तर प्रदेश बिक्री कर अधिनियम, केंद्रीय बिक्री कर अधिनियम, 1956, उत्तर प्रदेश व्यापार कर तथा वैट शामिल। राशि-स्लैब: 10 लाख रुपये तक 100%, 10 लाख से 1 करोड़ रुपये तक 90%, 1 करोड़ से 5 करोड़ रुपये तक 75%, 5 करोड़ रुपये से अधिक पर 50%।
2. संवैधानिक ढाँचा: अनुच्छेद 265 (विधि के प्राधिकार के बिना कर नहीं); अनुच्छेद 266 (समेकित निधि में राजस्व जमा); संविधान की सातवीं अनुसूची की राज्य सूची की प्रविष्टि 54 (वस्तुओं के क्रय-विक्रय पर कर); अनुच्छेद 269 व 286 के अंतर्गत अंतर्राज्यीय बिक्री कर का केंद्र-राज्य संबंध। जीएसटी लागू होने (1 जुलाई 2017) के बाद पुराने वैट/बिक्री कर विवादों का निपटान राज्य-विधियों के अंतर्गत जारी रहने का तर्क।
3. समर्थन में तर्क: लंबित विवादों का शीघ्र निपटान; अदालतों पर भार में कमी; व्यापारियों के लिए निश्चितता; राजस्व की शीघ्र प्राप्ति; राजकोषीय घाटे के प्रबंधन में सहायता (राजकोषीय उत्तरदायित्व और बजट प्रबंधन अधिनियम, 2003 के परिप्रेक्ष्य में)।
4. आलोचनात्मक पक्ष: नैतिक जोखिम (Moral Hazard) — ईमानदार करदाता को समय पर भुगतान की हानि का भाव; बार-बार छूट से कर-अनुपालन की संस्कृति कमजोर होने की आशंका; आदम स्मिथ के कराधान के चार सिद्धांत (समानता, निश्चितता, सुविधा, मितव्ययिता) के आधार पर परीक्षण; छूट-स्लैब के कारण बड़े बकायेदारों को अपेक्षाकृत कम छूट का प्रश्न; संबंधित कानूनों की विविधता से प्रक्रियात्मक जटिलता।
5. संवैधानिक परीक्षण: समान स्थितियों वाले करदाताओं के बीच राशि-आधारित वर्गीकरण की युक्तियुक्तता पर अनुच्छेद 14 की दृष्टि से न्यायिक समीक्षा का आधार; रामकृष्ण डालमिया बनाम न्यायमूर्ति तेंदुलकर (1958) में स्थापित युक्तियुक्त वर्गीकरण की कसौटी का उल्लेख।
6. तुलनात्मक संदर्भ: केंद्र के स्तर पर विवाद से विश्वास अधिनियम, 2020 (प्रत्यक्ष कर), और केंद्रीय वस्तु एवं सेवा कर अधिनियम, 2017 की धारा 128A (वित्त अधिनियम, 2023 द्वारा जोड़ी गई) के अंतर्गत ब्याज व अर्थदंड की माफी से तुलना।
7. परिणाम-उप-प्रश्न: यदि ऐसी छूट बार-बार दी जाए तो कर-अनुपालन, करदाता का विश्वास और दीर्घकालिक राजस्व-स्थिरता पर क्या असर होगा।
8. निष्कर्ष: एक-बारगी (One-time) और सुस्पष्ट शर्तों वाली छूट को विवाद-निपटान का उपकरण मानते हुए, इसे नियमित कर-प्रशासन और सुदृढ़ अनुपालन तंत्र के साथ संतुलित करने पर बल।
स्रोत: bhaskar.com
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Anthropology VS PSIR
- Best PSIR optional coaching
- Best PSIR optional coaching online
- Best PSIR optional teacher

- Rudrapur Tops Clean Himalayan City in Swachhta Survey - November 11, 2026
- स्वच्छता सर्वेक्षण: छत्तीसगढ़ के बिल्हा, रायपुर, बिलासपुर का उत्कृष्ट प्रदर्शन - November 11, 2026
- India Bans Lithium-Ion Battery Black Mass Export - November 11, 2026

No Comments