
07 Nov आरबीआई के नए स्वर्ण ऋण नियम: पात्रता, मूल्यांकन और चुकौती में बदलाव
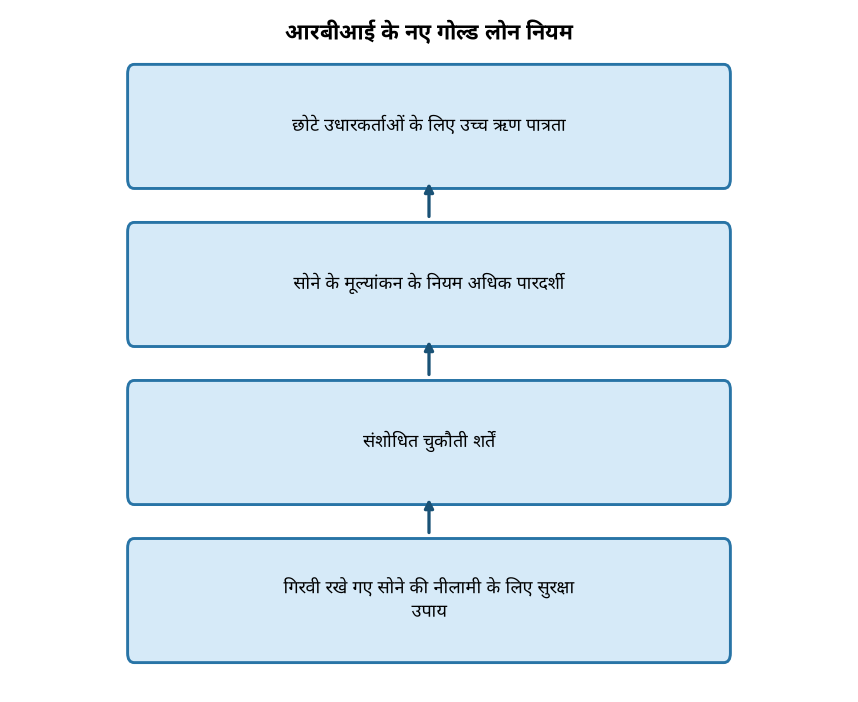
✎ स्वर्ण ऋण में उपभोग हेतु ऋण-मूल्य अनुपात अब राशि के आधार पर स्तरीय है (2.5 लाख तक 85%, 5 लाख तक 80%, उससे अधिक 75%), मूल्यांकन केवल शुद्ध स्वर्ण पर होता है और नीलामी आरक्षित मूल्य वर्तमान मूल्य के 90% से कम नहीं हो सकता।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — अर्थव्यवस्था (बैंकिंग एवं वित्तीय क्षेत्र सुधार, वित्तीय समावेशन, गैर-बैंकिंग वित्तीय कंपनियाँ) | GS Paper II — शासन (सांविधिक एवं नियामक निकाय: भारतीय रिज़र्व बैंक; उपभोक्ता संरक्षण से जुड़े नियामक प्रावधान)
- Prelims: स्वर्ण ऋण (Gold Loan), ऋण-मूल्य अनुपात (Loan-to-Value ratio, LTV), बुलेट पुनर्भुगतान (Bullet Repayment), नीलामी आरक्षित मूल्य (Auction Reserve Price), गैर-बैंकिंग वित्तीय कंपनी (NBFC), भारतीय रिज़र्व बैंक अधिनियम, 1934 (RBI Act, 1934), बैंककारी विनियमन अधिनियम, 1949 की धारा 35A, सहकारी बैंक एवं क्षेत्रीय ग्रामीण बैंक
- Essay: ऋण तक पहुँच और उपभोक्ता संरक्षण: वित्तीय नियमन में संतुलन, विनियमन में पारदर्शिता: मानकीकृत नियम किस प्रकार विश्वास बढ़ाते हैं
त्वरित पुनरावृत्ति: स्वर्ण ऋण में उपभोग हेतु ऋण-मूल्य अनुपात अब राशि के आधार पर स्तरीय है (2.5 लाख तक 85%, 5 लाख तक 80%, उससे अधिक 75%), मूल्यांकन केवल शुद्ध स्वर्ण पर होता है और नीलामी आरक्षित मूल्य वर्तमान मूल्य के 90% से कम नहीं हो सकता।
यह खबर चर्चा में क्यों?
भारतीय रिज़र्व बैंक (RBI) ने स्वर्ण ऋण के लिए एक स्पष्ट, विस्तृत और एकसमान ढाँचा लागू किया है, जिसका उद्देश्य मूल्यांकन में पारदर्शिता लाना, गिरवी रखे स्वर्ण की वापसी और नीलामी प्रक्रिया को मानकीकृत करना तथा उधारकर्ताओं के अधिकारों की रक्षा करना है। ये नियम 6 जून 2025 को अधिसूचित किए गए थे और इन्हें ऋणदाता संस्थाओं को 1 अप्रैल 2026 तक लागू करना था। इस ढाँचे के अंतर्गत वाणिज्यिक बैंक, स्मॉल फाइनेंस बैंक, क्षेत्रीय ग्रामीण बैंक, सहकारी बैंक और गैर-बैंकिंग वित्तीय कंपनियाँ (NBFC) आती हैं। प्रमुख बदलावों में उपभोग हेतु ऋण के लिए स्तरीय ऋण-मूल्य अनुपात (LTV) लागू करना, केवल स्वर्ण के शुद्धता-आधारित वास्तविक मूल्य को मान्यता देना, बुलेट पुनर्भुगतान की अधिकतम अवधि 12 माह तक सीमित करना, नीलामी से पूर्व सूचना अनिवार्य करना तथा पूर्ण भुगतान पर आभूषण 7 कार्यदिवसों के भीतर लौटाने की बाध्यता शामिल है।
पृष्ठभूमि
- स्वर्ण ऋण एक सुरक्षित ऋण (Secured Loan) है, जिसमें उधारकर्ता अपना स्वर्ण गिरवी रखकर धन प्राप्त करता है। यदि वह निर्धारित समय पर भुगतान नहीं करता, तो ऋणदाता गिरवी स्वर्ण की नीलामी करके अपनी राशि वसूल सकता है। इसी कारण जोखिम और उपभोक्ता हितों के बीच संतुलन इस क्षेत्र का केंद्रीय प्रश्न है।
- अतीत में स्वर्ण ऋण में ऋण-मूल्य अनुपात एकसमान रखा जाता था, जिससे छोटे उधारकर्ताओं की पात्रता सीमित रहती थी। नए ढाँचे में ऋण राशि के आधार पर स्तरीय सीमाएँ तय की गई हैं।
- गैर-बैंकिंग वित्तीय कंपनियों की स्वर्ण ऋण में बढ़ती हिस्सेदारी के साथ उनके ऋण-जोखिम और नीलामी प्रथाओं पर नियामक ध्यान बढ़ा है। इसी संदर्भ में एकसमान नियम की आवश्यकता महसूस की गई।
- भारतीय रिज़र्व बैंक अधिनियम, 1934 के अंतर्गत रिज़र्व बैंक को मौद्रिक नीति, बैंकिंग पर्यवेक्षण और गैर-बैंकिंग वित्तीय कंपनियों के नियमन के अधिकार प्राप्त हैं। बैंककारी विनियमन अधिनियम, 1949 की धारा 35A के अंतर्गत बैंकों को निर्देश जारी करने की शक्ति भी रिज़र्व बैंक के पास है।
- वित्तीय समावेशन के उद्देश्य से ग्रामीण और अल्पआय वर्ग तक कम लागत पर औपचारिक ऋण पहुँचाना नीति का एक प्रमुख लक्ष्य रहा है, और स्वर्ण ऋण इस दिशा में एक सुलभ साधन माना जाता है।
स्वर्ण ऋण के नए नियम क्या हैं?
- स्तरीय ऋण-मूल्य अनुपात (LTV): उपभोग हेतु ऋण में 2.5 लाख रुपये तक की राशि पर 85%, 2.5 लाख रुपये से अधिक और 5 लाख रुपये तक 80% तथा 5 लाख रुपये से अधिक पर 75% की अधिकतम सीमा तय की गई है। पहले सभी ऋणों के लिए एकसमान 75% सीमा थी।
- 2.5 लाख रुपये से अधिक के ऋण में ऋणदाता को उधारकर्ता की पुनर्भुगतान क्षमता का आकलन करना अनिवार्य है।
- मूल्यांकन: स्वर्ण का मूल्य उसकी वास्तविक शुद्धता के आधार पर आँका जाएगा। पिछले 30 दिनों के औसत बंद भाव और पिछले दिन के बंद भाव में से जो कम हो, वही आधार होगा। मेकिंग शुल्क, रत्न और मणियों को ऋण राशि बढ़ाने में नहीं गिना जाएगा।
- बुलेट पुनर्भुगतान: उपभोग हेतु बुलेट पुनर्भुगतान वाले स्वर्ण ऋण की अवधि 12 माह से अधिक नहीं हो सकती। परिपक्वता पर देय ब्याज सहित पूरी अवधि में ऋण-मूल्य अनुपात की सीमा बनाए रखनी होगी।
- नीलामी: चूक होने पर गिरवी स्वर्ण की नीलामी से पहले ऋणदाता को उधारकर्ता को पर्याप्त सूचना और नीलामी से जुड़ी जानकारी देनी होगी। नीलामी का आरक्षित मूल्य वर्तमान मूल्य के 90% से कम नहीं होगा और लगातार दो नीलामियाँ असफल होने पर यह 85% तक घटाया जा सकता है।
- आभूषण की वापसी: पूर्ण भुगतान के दिन या अधिकतम 7 कार्यदिवसों के भीतर गिरवी आभूषण लौटाना अनिवार्य है। यदि विलंब ऋणदाता संस्था के कारण हो, तो उधारकर्ता को मुआवजे का अधिकार होगा।
- इन नियमों का उद्देश्य मूल्यांकन और नीलामी में पारदर्शिता लाना, उपभोक्ता विश्वास बढ़ाना और नियामक मानकों को सभी संबंधित ऋणदाता श्रेणियों में एकसमान बनाना है।
मुख्य विशेषताएँ
| Feature | Significance |
|---|---|
| ऋण-से-मूल्य अनुपात (Loan-to-Value: LTV) का स्तरीय ढाँचा | उपभोग हेतु स्वर्ण ऋण में पहले की समान 75% सीमा के स्थान पर ऋण राशि के अनुसार 85%, 80% और 75% की सीमा तय की गई है। ₹2.5 लाख तक के ऋण पर 85%, ₹2.5 लाख से ₹5 लाख तक 80% और ₹5 लाख से ऊपर 75% LTV लागू होगा। इससे छोटे उधारकर्ता उसी सोने पर अधिक ऋण प्राप्त कर सकते हैं। |
| सोने का मूल्यांकन | केवल सोने की शुद्धता के आधार पर वास्तविक मूल्य गिना जाएगा। पिछले 30 दिनों के औसत बंद भाव और पिछले दिन के बंद भाव में से जो कम हो, वही आधार होगा। मेकिंग चार्ज, रत्न और नग ऋण राशि को बढ़ा नहीं सकेंगे। |
| एकमुश्त पुनर्भुगतान (Bullet Repayment) की सीमा | उपभोग हेतु ऐसे स्वर्ण ऋण की अवधि 12 महीने से अधिक नहीं हो सकती। परिपक्वता पर देय ब्याज सहित पूरी अवधि में LTV सीमा का पालन करना होगा। |
| नीलामी के सुरक्षा उपाय | चूक (Default) होने पर नीलामी से पहले उधारकर्ता को पर्याप्त सूचना और नीलामी से जुड़ी जानकारी देना अनिवार्य है। आरक्षित मूल्य (Reserve Price) वर्तमान मूल्य के 90% से कम नहीं होगा और दो लगातार नीलामी असफल होने पर यह 85% तक घटाया जा सकता है। |
| गिरवी सोने की वापसी | पूर्ण भुगतान के दिन या अधिकतम 7 कार्यदिवसों के भीतर आभूषण लौटाना होगा। देरी संस्था के कारण होने पर उधारकर्ता को ₹5,000 प्रति दिन मुआवजा मिलेगा। |
| लागू होने वाली संस्थाएँ | वाणिज्यिक बैंक, लघु वित्त बैंक, क्षेत्रीय ग्रामीण बैंक, सहकारी बैंक और गैर-बैंकिंग वित्तीय कंपनियाँ (NBFC) इस ढाँचे के अंतर्गत आती हैं। RBI द्वारा 6 जून 2025 को अधिसूचित ये नियम संस्थाओं को 1 अप्रैल 2026 तक लागू करने थे। |
महत्व
आर्थिक (Economic)
- स्वर्ण ऋण भारत में अनौपचारिक और अर्ध-औपचारिक ऋण का एक प्रमुख स्रोत है। एक समान और पारदर्शी ढाँचा इस बाज़ार को संस्थागत वित्त की ओर ले जाने में सहायक हो सकता है।
- छोटे परिवारों के लिए अधिक LTV से तत्काल नकदी उपलब्ध होती है, जिससे उपभोग और छोटे व्यवसायों की वित्तीय ज़रूरतें पूरी हो सकती हैं।
वित्तीय स्थिरता (Financial Stability)
- LTV सीमा को पूरे ऋण-अवधि में बनाए रखना और ब्याज सहित मूल्यांकन करना, संपार्श्विक (Collateral) के मूल्य में गिरावट से उत्पन्न जोखिम को कम करता है।
- नीलामी आरक्षित मूल्य पर सीमा तय होने से संस्थाओं की वसूली-क्षमता का अनुमान अधिक विश्वसनीय बनता है और अत्यधिक जोखिम वाले ऋण-निर्णयों पर अंकुश लगता है।
उपभोक्ता संरक्षण (Consumer Protection)
- नीलामी से पहले सूचना और जानकारी का अधिकार, तथा आभूषण वापसी की समय-सीमा, उधारकर्ता के हितों की रक्षा करती है।
- देरी पर मुआवजे का प्रावधान संस्थाओं की जवाबदेही तय करता है और उधारकर्ता के अधिकारों को व्यावहारिक बनाता है।
शासन और विनियमन (Governance and Regulation)
- RBI ने विभिन्न प्रकार की संस्थाओं के लिए एक समान मानदंड बनाए हैं, जिससे नियामकीय असमानता और नियामक-मध्यस्थता (Regulatory Arbitrage) की संभावना घटती है।
- यह विनियमन का वह उदाहरण है जिसमें वित्तीय सेवा के प्रत्येक चरण (मूल्यांकन, ऋण-स्वीकृति, पुनर्भुगतान, नीलामी, वापसी) के लिए स्पष्ट नियम तय किए गए हैं।
चुनौतियाँ
1. बाज़ार-मूल्य की अस्थिरता
- सोने के भाव में तेज़ उतार-चढ़ाव होने पर LTV सीमा का पालन बार-बार पुनर्मूल्यांकन की माँग करता है, जिससे संस्थाओं की परिचालन लागत और उधारकर्ता पर अतिरिक्त भार बढ़ सकता है।
- 30 दिनों के औसत और पिछले दिन के भाव में से कम मूल्य लेने का नियम पारदर्शी है, परंतु तेज़ गिरावट की स्थिति में सुरक्षा-मार्जिन घटने का जोखिम बना रहता है।
यूपीएससी लिंक: GS-3: अर्थव्यवस्था, मुद्रास्फीति और वित्तीय बाज़ार
2. गैर-बैंकिंग वित्तीय कंपनियों (NBFC) पर दबाव
- स्वर्ण ऋण में तेज़ वृद्धि के साथ NBFC क्षेत्र में शीघ्र तनाव के संकेत दिखे हैं। उच्च LTV से बाद में संपत्ति-गुणवत्ता पर दबाव बढ़ सकता है।
- NBFC के लिए पूँजी-पर्याप्तता और तरलता प्रबंधन पर ध्यान देना आवश्यक है, क्योंकि इन संस्थाओं की निधि-स्रोत बैंकों की तुलना में अधिक संवेदनशील होते हैं।
यूपीएससी लिंक: GS-3: बैंकिंग क्षेत्र सुधार और वित्तीय स्थिरता
3. उपभोग बनाम उत्पादक ऋण
- उपभोग हेतु स्वर्ण ऋण पर अधिक LTV की सुविधा से यह आशंका है कि परिवार उत्पादक निवेश के बजाय दैनिक उपभोग में ऋण का उपयोग करें, जिससे भविष्य में पुनर्भुगतान का बोझ बढ़ सकता है।
- उधारकर्ता की पुनर्भुगतान-क्षमता का मूल्यांकन ₹2.5 लाख से ऊपर के ऋणों के लिए अनिवार्य किया गया है, परंतु इसके व्यावहारिक क्रियान्वयन की गुणवत्ता पर निगरानी आवश्यक है।
यूपीएससी लिंक: GS-2: सामाजिक न्याय और कमज़ोर वर्गों के लिए योजनाएँ
4. सहकारी और ग्रामीण संस्थाओं में प्रवर्तन की चुनौती
- सहकारी बैंकों का नियमन बहु-स्तरीय है, जिसमें RBI के साथ राज्य सहकारी प्रणाली की भूमिका भी होती है। एक समान अनुपालन सुनिश्चित करना कठिन हो सकता है।
- छोटे ग्रामीण संस्थानों में तकनीकी और प्रशासनिक क्षमता सीमित होने से मूल्यांकन-पारदर्शिता और नीलामी-प्रक्रिया के पालन में अंतर रह सकता है।
यूपीएससी लिंक: GS-2: संघवाद और सहकारी शासन
5. अनौपचारिक साहूकारी का विकल्प
- यदि औपचारिक स्वर्ण ऋण महँगा या जटिल लगे, तो उधारकर्ता असंगठित साहूकारों की ओर जा सकते हैं, जहाँ उपभोक्ता संरक्षण के ये प्रावधान लागू नहीं होते।
- वित्तीय साक्षरता के अभाव में उधारकर्ता नियमों और अपने अधिकारों से अनभिज्ञ रह सकते हैं, जिससे सुरक्षा-प्रावधानों का वास्तविक लाभ सीमित हो जाता है।
यूपीएससी लिंक: GS-2: शासन में नागरिक-केंद्रित सेवाएँ और वित्तीय समावेशन
चुनौतियाँ — यूपीएससी दृष्टिकोण
| Issue | Concern |
|---|---|
| सोने के भाव की अस्थिरता | तेज़ गिरावट में संपार्श्विक का मूल्य LTV सीमा से नीचे जा सकता है, जिससे संस्थाओं और उधारकर्ताओं दोनों पर दबाव बढ़ता है। |
| NBFC में संपत्ति-गुणवत्ता का जोखिम | स्वर्ण ऋण में तेज़ वृद्धि के साथ पुनर्भुगतान में चूक बढ़ने और वसूली-लागत बढ़ने की आशंका है। |
| उपभोग हेतु ऋण का दुरुपयोग | अधिक LTV से परिवार ऋण को अनुत्पादक उपभोग में लगा सकते हैं, जिससे अति-ऋणग्रस्तता का खतरा बढ़ता है। |
| सहकारी और ग्रामीण संस्थाओं में अनुपालन | बहु-स्तरीय नियमन और सीमित क्षमता के कारण नियमों के एक समान क्रियान्वयन में कठिनाई हो सकती है। |
| अनौपचारिक ऋण की ओर पलायन | औपचारिक ऋण की शर्तें कठिन लगने पर उधारकर्ता असंगठित साहूकारों पर निर्भर हो सकते हैं, जहाँ संरक्षण उपलब्ध नहीं होता। |
| उधारकर्ता की जागरूकता | नीलामी-सूचना, वापसी-समय-सीमा और मुआवजे के अधिकारों की जानकारी न होने से सुरक्षा-प्रावधान प्रभावी नहीं हो पाते। |
आगे की राह
- सभी लागू संस्थाओं में मूल्यांकन और नीलामी-प्रक्रिया के लिए एक समान प्रारूप और ऑडिट-प्रणाली अपनाई जाए, ताकि नियमों का पालन जाँचा जा सके।
- उधारकर्ताओं को ऋण-स्वीकृति के समय LTV, ब्याज, नीलामी-सूचना और मुआवजे के अधिकारों का लिखित सार देना अनिवार्य किया जाए।
- NBFC के लिए तनाव-परीक्षण (Stress Testing) नियमित हो, विशेषकर सोने के भाव में तीव्र गिरावट की परिस्थितियों के लिए।
- उपभोग और उत्पादक उद्देश्यों के ऋणों का अलग आँकड़ा संकलित किया जाए, ताकि नीतिगत निर्णय साक्ष्य पर आधारित हों।
- सहकारी बैंकों के लिए राज्य रजिस्ट्रार और RBI के बीच समन्वय तंत्र मज़बूत किया जाए, ताकि नियमों का क्रियान्वयन एक समान हो।
- वित्तीय साक्षरता अभियानों में स्वर्ण ऋण के अधिकारों और जोखिमों को शामिल किया जाए, विशेषकर ग्रामीण और छोटे नगरीय क्षेत्रों में।
- शिकायत-निवारण तंत्र को सरल बनाया जाए और आभूषण-वापसी में देरी के मामलों का त्वरित निपटारा सुनिश्चित हो।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
ऋण-मूल्य अनुपात (Loan-to-Value/LTV) · स्वर्ण ऋण (Gold Loan) · गिरवी रखना (Pledge) और भारतीय अनुबंध अधिनियम, 1872 की धाराएँ 172-179 · बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A (RBI के निदेश जारी करने की शक्ति) · वित्तीय समावेशन (Financial Inclusion) · उपभोक्ता संरक्षण (Consumer Protection) और निष्पक्ष व्यवहार संहिता (Fair Practices Code) · आरक्षित मूल्य (Reserve Price) और नीलामी प्रक्रिया · गैर-बैंकिंग वित्तीय कंपनी (NBFC) का जोखिम-प्रबंधन · परिसंपत्ति गुणवत्ता (Asset Quality) और तरलता जोखिम · वित्तीय स्थिरता एवं विकास परिषद (Financial Stability and Development Council/FSDC) · विनियामक एकरूपता और सहकारी बैंकों का समावेश
संवैधानिक व नीतिगत संबंध
- अनुच्छेद 300A: गिरवी संपत्ति से वंचन पर विधि-प्रक्रिया
- सातवीं अनुसूची, संघ सूची, प्रविष्टि 45: बैंकिंग का संघीय विनियमन
अवधारणा प्रवाह
RBI ने 6 जून 2025 को स्वर्ण ऋण से जुड़े नए दिशा-निर्देश अधिसूचित किए। → नियमों के अनुसार वाणिज्यिक बैंक, लघु वित्त बैंक, क्षेत्रीय ग्रामीण बैंक, सहकारी बैंक और NBFC को 1 अप्रैल 2026 तक इन्हें लागू करना था। → स्तरीय LTV और शुद्ध सोने के मूल्यांकन से ऋण-पात्रता तय होती है और उधारकर्ता को उसी सोने पर अधिक ऋण मिल सकता है। → एकमुश्त पुनर्भुगतान की 12 महीने की सीमा और पूरी अवधि में LTV पालन से ऋण-अवधि के दौरान जोखिम नियंत्रित रहता है। → चूक की स्थिति में नीलामी से पहले सूचना और न्यूनतम आरक्षित मूल्य (90% या 85%) का पालन अनिवार्य होता है। → पूर्ण भुगतान पर 7 कार्यदिवसों के भीतर आभूषण वापसी और देरी पर ₹5,000 प्रति दिन मुआवजा संस्थाओं की जवाबदेही तय करता है। → इन उपायों से उधारकर्ता का विश्वास बढ़ता है और औपचारिक वित्तीय प्रणाली में स्वर्ण ऋण की भागीदारी मज़बूत होती है।
प्रारंभिक अभ्यास प्रश्न
Q1. उपभोग-हेतु स्वर्ण ऋणों के संबंध में भारतीय रिज़र्व बैंक के हालिया दिशा-निर्देशों के विषय में निम्नलिखित कथनों पर विचार कीजिए:
1. ₹2.5 लाख तक के ऋण पर अधिकतम LTV 85% निर्धारित है।
2. ऋण की पात्र राशि में मेकिंग चार्ज और रत्नों-मणियों के मूल्य को जोड़ा जा सकता है।
3. नीलामी का आरक्षित मूल्य वर्तमान मूल्य के 90% से कम नहीं हो सकता, और दो क्रमिक असफल नीलामियों के बाद यह घटकर 85% तक हो सकता है।
उपर्युक्त में से कितने कथन सही हैं?
- केवल एक
- केवल दो
- केवल तीन
- सभी
उत्तर: केवल दो — कथन 1 सही है: ₹2.5 लाख तक के उपभोग-ऋण पर LTV 85% है। कथन 2 गलत है, क्योंकि ऋण की पात्र राशि केवल सोने के वास्तविक शुद्धता-आधारित मूल्य पर तय होती है; मेकिंग चार्ज और रत्न-मणि इसे नहीं बढ़ा सकते। कथन 3 सही है, जो नीलामी में ऋणदाता द्वारा ऋणी के हितों की रक्षा का प्रावधान है।
Q2. निम्नलिखित अभिकथन (A) और कारण (R) पर विचार कीजिए:
अभिकथन (A): भारतीय रिज़र्व बैंक ने उपभोग-हेतु स्वर्ण ऋणों के लिए ऋण की राशि के आधार पर स्तरीय (tiered) LTV ढाँचा अपनाया है।
कारण (R): छोटे ऋणों पर उच्च LTV से छोटे उधारकर्ताओं को उसी गिरवी स्वर्ण पर अपेक्षाकृत अधिक ऋण मिल सकता है।
नीचे दिए विकल्पों में से सही उत्तर चुनिए:
- (A) और (R) दोनों सही हैं, और (R), (A) की सही व्याख्या है
- (A) और (R) दोनों सही हैं, परंतु (R), (A) की सही व्याख्या नहीं है
- (A) सही है, परंतु (R) गलत है
- (A) गलत है, परंतु (R) सही है
उत्तर: (A) और (R) दोनों सही हैं, और (R), (A) की सही व्याख्या है — स्तरीय LTV ढाँचे में ₹2.5 लाख तक 85%, ₹2.5 लाख से ₹5 लाख तक 80% और ₹5 लाख से ऊपर 75% है, जिससे छोटे ऋणों को अधिक पहुँच मिलती है। यही कारण अभिकथन की व्याख्या करता है। यह ढाँचा पहले के एकसमान 75% सीमा के स्थान पर लागू हुआ है।
Q3. निम्नलिखित सूचियों का मिलान कीजिए:
सूची-I (प्रावधान)
A. नीलामी का प्रारंभिक आरक्षित मूल्य
B. दो असफल नीलामियों के बाद आरक्षित मूल्य
C. ₹5 लाख से अधिक के उपभोग-ऋण पर LTV
D. पूर्ण भुगतान के बाद गिरवी आभूषण की वापसी की समय-सीमा
सूची-II (सीमा)
1. वर्तमान मूल्य का 90%
2. वर्तमान मूल्य का 85%
3. 75%
4. 7 कार्यदिवस (या उसी दिन)
सही मिलान चुनिए:
- A-1, B-2, C-3, D-4
- A-2, B-1, C-3, D-4
- A-1, B-2, C-4, D-3
- A-3, B-1, C-2, D-4
उत्तर: A-1, B-2, C-3, D-4 — प्रारंभिक नीलामी का आरक्षित मूल्य वर्तमान मूल्य का 90% है, और दो असफल नीलामियों के बाद यह 85% तक घटता है। ₹5 लाख से ऊपर के उपभोग-ऋण पर LTV 75% है। आभूषण की वापसी पूर्ण भुगतान के दिन या अधिकतम 7 कार्यदिवस के भीतर होनी चाहिए।
मुख्य अभ्यास प्रश्न
✍ भारतीय रिज़र्व बैंक द्वारा स्वर्ण ऋण के लिए अपनाया गया विनियामक ढाँचा ऋण-पात्रता, मूल्यांकन, पुनर्भुगतान और नीलामी के नियमों को एकरूप बनाता है। इस ढाँचे की समालोचनात्मक परीक्षा कीजिए कि यह उपभोक्ता-हित और वित्तीय समावेशन को किस सीमा तक आगे बढ़ाता है। साथ ही यह भी बताइए कि यदि ऐसे विनियमन से ऋणदाता संस्थाओं की परिसंपत्ति-गुणवत्ता और तरलता पर दबाव पड़े, तो नीति-निर्माता कौन-से उपाय अपना सकते हैं? (15 Marks)
रूपरेखा: उत्तर के मुख्य बिंदु: (1) प्रस्तावना: स्वर्ण ऋण को गिरवी रखने (Pledge) का लेन-देन माना जाता है और भारतीय अनुबंध अधिनियम, 1872 की धाराएँ 172-179 इसका विधिक आधार हैं; RBI के निदेश बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A के अंतर्गत बैंकों तथा सहकारी बैंकों, स्मॉल फाइनेंस बैंकों, RRB और NBFC पर लागू होते हैं। (2) विनियमन के प्रमुख प्रावधान: स्तरीय LTV (₹2.5 लाख तक 85%, ₹2.5-5 लाख तक 80%, ₹5 लाख से ऊपर 75%); शुद्धता-आधारित मूल्यांकन (30 दिन के औसत समापन मूल्य या पिछले दिन के समापन मूल्य में से कम); मेकिंग चार्ज और रत्न-मणि का बहिष्कार; उपभोग-हेतु बुलेट भुगतान ऋण की 12 माह की सीमा; नीलामी से पूर्व सूचना और आरक्षित मूल्य 90% से 85% तक; आभूषण वापसी की 7 कार्यदिवस की समय-सीमा तथा विलंब पर ₹5,000 का मुआवज़ा। (3) समालोचनात्मक पक्ष: छोटे ऋणों में वित्तीय समावेशन और उपभोक्ता-हित; परंतु उच्च LTV से ऋणदाता का जोखिम बढ़ सकता है, सोने के मूल्य में उतार-चढ़ाव और NBFC की परिसंपत्ति-गुणवत्ता पर दबाव; ऋण-क्षमता मूल्यांकन की अपेक्षा से लागत और प्रशासनिक बोझ। (4) परिणामी उपाय: नियमित स्ट्रेस-टेस्टिंग, LTV की पुनरीक्षा, वित्तीय स्थिरता एवं विकास परिषद (FSDC) के माध्यम से समन्वय, सार्वजनिक क्षेत्र और सहकारी संस्थाओं के लिए क्षमता-निर्माण, तथा शिकायत निवारण तंत्र और निष्पक्ष व्यवहार संहिता (Fair Practices Code) का सशक्तिकरण। (5) निष्कर्ष: संतुलित दृष्टिकोण जो उपभोक्ता-संरक्षण और संस्थागत स्थिरता दोनों सुनिश्चित करे।
स्रोत: Mint
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Best economics services coaching
- Best economics optional coaching
- Best economics optional coaching for upsc
- best teacher of economics optional

- आरबीआई के नए स्वर्ण ऋण नियम: पात्रता, मूल्यांकन और चुकौती में बदलाव - November 7, 2026
- Karnataka HC: ED Not ‘Super Cop’, PMLA Powers Derivative - November 7, 2026
- तमिलनाडु फसल ऋण माफी योजना: पात्रता विस्तार और पुनर्संरचना - November 7, 2026
No Comments