


08 Nov आरबीआई के नए नियम: गोल्ड लोन प्रक्रिया और फायदे
✎ स्वर्ण ऋण में उपभोग ऋण का LTV राशि के अनुसार 85, 80 और 75 प्रतिशत के स्तर पर तय है, नीलामी का आरक्षित मूल्य बाजार मूल्य के 90 प्रतिशत से कम नहीं हो सकता और गहने चुकौती के दिन या अधिकतम 7 दिनों में लौटाने अनिवार्य हैं।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — अर्थव्यवस्था (बैंकिंग, वित्तीय समावेशन, वित्तीय स्थिरता और उपभोक्ता-ऋण का नियमन) | GS Paper II — शासन (सांविधिक और विनियामक निकाय: भारतीय रिजर्व बैंक की भूमिका और शक्तियाँ)
- Prelims: ऋण-मूल्य अनुपात (Loan-to-Value Ratio, LTV), बुलेट चुकौती (Bullet Repayment), आरक्षित मूल्य (Reserve Price) और नीलामी की प्रक्रिया, गिरवी (Pledge) — भारतीय संविदा अधिनियम, 1872 की धारा 172 से 179, RBI अधिनियम, 1934 और बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A, कैरेट और शुद्धता (24 कैरेट लगभग 99.9% शुद्ध सोना), गैर-बैंकिंग वित्तीय कंपनी (NBFC) और क्षेत्रीय ग्रामीण बैंक (RRB), वित्तीय समावेशन (Financial Inclusion)
- Essay: सोना: सांस्कृतिक धरोहर से आर्थिक परिसंपत्ति तक, उपभोक्ता-हितैषी वित्तीय नियमन: पारदर्शिता, निष्पक्षता और वित्तीय स्थिरता में संतुलन
त्वरित पुनरावृत्ति: स्वर्ण ऋण में उपभोग ऋण का LTV राशि के अनुसार 85, 80 और 75 प्रतिशत के स्तर पर तय है, नीलामी का आरक्षित मूल्य बाजार मूल्य के 90 प्रतिशत से कम नहीं हो सकता और गहने चुकौती के दिन या अधिकतम 7 दिनों में लौटाने अनिवार्य हैं।
यह खबर चर्चा में क्यों?
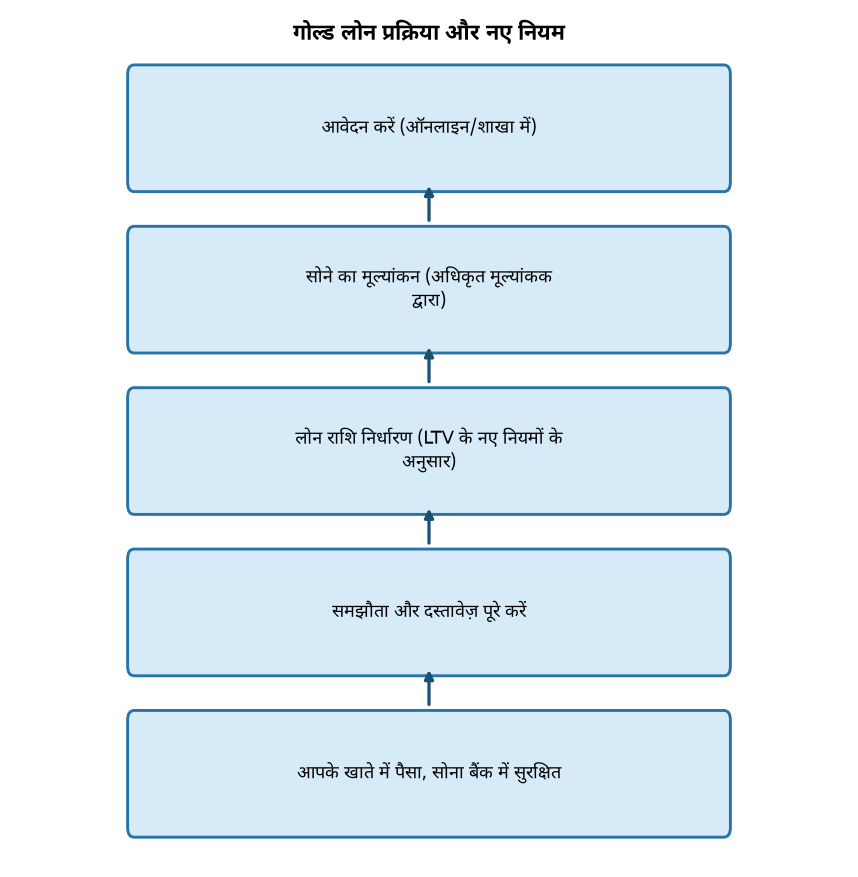
भारतीय रिजर्व बैंक (RBI) ने स्वर्ण ऋण के संबंध में नए नियम लागू किए हैं, जो वाणिज्यिक बैंकों, स्मॉल फाइनेंस बैंकों, क्षेत्रीय ग्रामीण बैंकों और NBFC पर समान रूप से लागू होते हैं। समाचार रिपोर्ट के अनुसार इन नियमों के चार प्रमुख बिंदु हैं: पहला, उपभोग ऋण के लिए ऋण-मूल्य अनुपात (LTV) को राशि के अनुसार स्तरीकृत किया गया है, जिसमें 2.5 लाख रुपये तक के ऋण पर 85 प्रतिशत, 2.5 लाख से 5 लाख रुपये तक पर 80 प्रतिशत और 5 लाख रुपये से अधिक पर 75 प्रतिशत LTV निर्धारित है; दूसरा, सोने का मूल्यांकन उसकी वास्तविक शुद्धता पर आधारित होगा और इसके लिए पिछले 30 दिनों के औसत क्लोजिंग मूल्य या पिछले दिन के क्लोजिंग मूल्य, जो भी कम हो, को आधार बनाया जाएगा; तीसरा, निजी जरूरतों के लिए बुलेट चुकौती वाले स्वर्ण ऋण की अवधि 12 महीने से अधिक नहीं हो सकती, डिफॉल्ट की स्थिति में नीलामी से पहले स्पष्ट नोटिस देना अनिवार्य है और नीलामी का आरक्षित मूल्य बाजार मूल्य के 90 प्रतिशत से कम नहीं रखा जा सकता; चौथा, ऋण चुकाने के दिन या अधिकतम 7 दिनों के भीतर गहने लौटाने होंगे। समाचार पाठ में चौथे नियम के दंडात्मक प्रावधान का विवरण अधूरा है, इसलिए परीक्षा की दृष्टि से उसके ब्योरे को पुष्ट स्रोतों से ही देखें। यह विषय उपभोक्ता-संरक्षण, पारदर्शिता और बैंकिंग स्थिरता के संतुलन से जुड़ा होने के कारण UPSC की दृष्टि से महत्त्वपूर्ण है।
पृष्ठभूमि
- भारत में सोना पारंपरिक रूप से घरेलू बचत और संकट के समय की परिसंपत्ति रहा है। औपचारिक बैंकिंग में स्वर्ण ऋण इसी परिसंपत्ति को तरलता (Liquidity) में बदलने का साधन बनकर वित्तीय समावेशन का एक माध्यम बना है।
- स्वर्ण ऋण एक सुरक्षित ऋण (Secured Loan) है, क्योंकि ऋणदाता के पास गिरवी सोने की जमानत होती है। इसी कारण इसकी ब्याज दरें सामान्यतः असुरक्षित व्यक्तिगत ऋणों की तुलना में कम होती हैं।
- सोने की कीमतों में वृद्धि और ऋण की बढ़ती माँग के साथ इस क्षेत्र में पारदर्शिता, मूल्यांकन की एकरूपता और ऋणदाताओं के आचरण पर नियामकीय ध्यान केंद्रित हुआ है।
- RBI को बैंकों और NBFC के विनियमन की शक्ति RBI अधिनियम, 1934 तथा बैंकिंग विनियमन अधिनियम, 1949 से मिलती है। बैंकिंग विनियमन अधिनियम की धारा 35A के अंतर्गत RBI बैंकिंग कंपनियों को निर्देश (Directions) जारी कर सकता है।
- गिरवी का विधिक आधार भारतीय संविदा अधिनियम, 1872 के अध्याय में है। इसकी धारा 176 के अनुसार गिरवीदार (Pawnee) चूक की स्थिति में उचित सूचना देकर गिरवी माल बेच सकता है, जिसके लिए नियामकीय प्रक्रिया का पालन आवश्यक होता है।
स्वर्ण ऋण क्या है?
- स्वर्ण ऋण वह सुरक्षित ऋण है जिसमें उधारकर्ता अपने सोने के आभूषण गिरवी रखकर ऋणदाता से उसके मूल्य के आधार पर राशि प्राप्त करता है।
- सोने की शुद्धता कैरेट में मापी जाती है। 24 कैरेट लगभग 99.9 प्रतिशत शुद्ध सोना होता है, जबकि सामान्य आभूषण प्रायः 22 कैरेट के होते हैं। नए नियमों के अनुसार 18 से 24 कैरेट के सोने को सामान्यतः गिरवी रखा जा सकता है।
- मूल्यांकन में मूल्यांकनकर्ता (Appraiser) सोने का शुद्ध भार और शुद्धता जाँचते हैं। गहनों में लगे पत्थर, मीनाकारी और मेकिंग चार्ज को मूल्यांकन से अलग रखा जाता है, क्योंकि ऋण केवल सोने के वास्तविक मूल्य पर दिया जाता है।
- ऋण-मूल्य अनुपात (LTV) बताता है कि गिरवी सोने के बाजार मूल्य के कितने प्रतिशत तक ऋण दिया जा सकता है। LTV जितना कम होगा, ऋणदाता का जोखिम उतना कम माना जाता है।
- बुलेट चुकौती में मूलधन और ब्याज अवधि के अंत में एक साथ चुकाए जाते हैं, जबकि समान मासिक किस्त (EMI) में चुकौती अवधि भर में चरणबद्ध होती है।
- डिफॉल्ट होने पर ऋणदाता गिरवी सोने की नीलामी कर सकता है। नीलामी से पहले उधारकर्ता को स्पष्ट नोटिस देना अनिवार्य है, और आरक्षित मूल्य वह न्यूनतम कीमत है जिससे नीलामी आरंभ हो सकती है।
- स्वर्ण ऋण देने वाली संस्थाओं में वाणिज्यिक बैंक, स्मॉल फाइनेंस बैंक, क्षेत्रीय ग्रामीण बैंक (RRB) और गैर-बैंकिंग वित्तीय कंपनियाँ (NBFC) शामिल हैं।
मुख्य विशेषताएँ
| Feature | Significance |
|---|---|
| पात्रता और सोने की शुद्धता: आवेदक की आयु 18 से 85 वर्ष हो और गिरवी सोना आमतौर पर 18 से 24 कैरेट का हो | ऋण लेने की न्यूनतम शर्तें स्पष्ट होती हैं, जिससे ग्राहक को प्रक्रिया की पूर्व जानकारी मिलती है और संस्थाओं के बीच एकरूपता आती है |
| नियम 1: उपभोग ऋण के लिए नई LTV संरचना (2.5 लाख रुपये तक 85 प्रतिशत, 2.5 से 5 लाख रुपये तक 80 प्रतिशत, 5 लाख रुपये से अधिक पर 75 प्रतिशत) | छोटे ऋणों पर अधिक अनुपात से छोटी आवश्यकताओं के लिए तरलता बढ़ती है; बड़े ऋणों पर अपेक्षाकृत कम अनुपात से जोखिम नियंत्रित रहता है |
| नियम 2: सोने का मूल्यांकन वास्तविक शुद्ध सोने के आधार पर; पिछले 30 दिनों के औसत समापन मूल्य या पिछले दिन के समापन मूल्य में जो कम हो, उसका प्रयोग | गहनों के मेकिंग चार्ज और रत्नों या मोतियों का मूल्य ऋण राशि में नहीं जुड़ता, जिससे मूल्यांकन में पारदर्शिता और सुरक्षा-मार्जिन दोनों सुनिश्चित होते हैं |
| नियम 3: एकमुश्त पुनर्भुगतान (Bullet Repayment) वाले निजी ऋण की अवधि अधिकतम 12 महीने; चूक की स्थिति में पूर्व सूचना अनिवार्य; नीलामी का आरक्षित मूल्य बाजार मूल्य के 90 प्रतिशत से कम नहीं | उधारकर्ता के अधिकार सुरक्षित होते हैं और बैंकों की मनमानी नीलामी पर रोक लगती है |
| नियम 4: पूरा ऋण चुकाने के दिन या अधिकतम 7 दिनों के भीतर गहने लौटाना अनिवार्य | सेवा-समय की निश्चित सीमा से ग्राहक-सेवा मानक बनते हैं और गिरवी संपत्ति की वापसी में अनावश्यक विलंब रुकता है |
महत्व
आर्थिक महत्त्व
- भारत में सोना परिवारों की बचत का बड़ा हिस्सा है; गोल्ड लोन से यह परिसंपत्ति उत्पादक तरलता में बदलती है और आपातकालीन खर्च के लिए तेज़ स्रोत उपलब्ध होता है
- छोटे उपभोग ऋणों पर उच्च LTV अनुपात से ग्रामीण और अर्ध-शहरी परिवारों की क्रय-शक्ति पर सीधा असर पड़ता है
- सुरक्षित (Secured) ऋण होने के कारण गोल्ड लोन अपेक्षाकृत कम जोखिम वाला माना जाता है, जिससे संस्थाएँ इसे विस्तार के लिए आकर्षक पाती हैं
वित्तीय समावेशन और उपभोक्ता संरक्षण
- कॉमर्शियल बैंक, स्मॉल फाइनेंस बैंक, क्षेत्रीय ग्रामीण बैंक (RRB) और NBFC सभी के लिए समान मानक बनने से उधारकर्ता को तुलना करने योग्य विकल्प मिलते हैं
- नोटिस, नीलामी का आरक्षित मूल्य और गहने लौटाने की समय-सीमा जैसे प्रावधान उपभोक्ता के अधिकारों को व्यावहारिक रूप से परिभाषित करते हैं
- मूल्यांकन में पारदर्शिता से सोने की कीमत को लेकर ग्राहक और संस्था के बीच विवाद की संभावना घटती है
नियामकीय और वित्तीय स्थिरता
- समापन मूल्य पर आधारित मूल्यांकन और 30 दिनों के औसत का प्रयोग सोने की कीमतों में अचानक उतार-चढ़ाव के प्रभाव को सीमित करता है, जिससे संस्थाओं की बैलेंस शीट पर दबाव कम रहता है
- एकमुश्त पुनर्भुगतान पर 12 महीने की सीमा ऋण-अवधि के जोखिम को नियंत्रित करती है
चुनौतियाँ
1. बाजार मूल्य में उतार-चढ़ाव और LTV का जोखिम
- सोने की कीमत गिरने पर LTV अनुपात के आधार पर दिया गया ऋण, गिरवी मूल्य से अधिक हो सकता है, जिससे संस्था के लिए हानि का जोखिम बढ़ता है
- उच्च LTV अनुपात (85 प्रतिशत तक) पर यह जोखिम अधिक होता है, इसलिए मार्जिन-कॉल जैसे उपायों की आवश्यकता पड़ती है
यूपीएससी लिंक: GS-III: अर्थव्यवस्था – बैंकिंग क्षेत्र और वित्तीय स्थिरता
2. अनौपचारिक साहूकारी और नियामकीय दायरा
- गोल्ड लोन देने वाली संस्थाओं में बैंक, NBFC और अनियमित साहूकार शामिल हैं; सभी पर एक समान नियम लागू कराना प्रशासनिक चुनौती है
- साहूकारी पर राज्यों का अधिकार होने से केंद्रीय नियम और राज्य कानूनों के बीच समन्वय आवश्यक होता है
यूपीएससी लिंक: GS-II: शासन – केंद्र-राज्य संबंध और वित्तीय नियामक ढाँचा
3. उपभोक्ता जागरूकता और नीलामी के दुरुपयोग का खतरा
- कई उधारकर्ता नीलामी के नियम, नोटिस की प्रक्रिया और गहने वापसी के अधिकार से अनभिज्ञ रहते हैं
- नीलामी में आरक्षित मूल्य 90 प्रतिशत तक सीमित होने के बावजूद बाजार-मूल्य और प्राप्त राशि के बीच अंतर का प्रश्न बना रहता है
यूपीएससी लिंक: GS-II: शासन – उपभोक्ता संरक्षण और नागरिक अधिकार
4. ग्रामीण और कम आय वर्ग तक पहुँच
- गोल्ड लोन की पहुँच ग्रामीण क्षेत्रों में अधिक है, परंतु शाखाओं की उपलब्धता और डिजिटल साक्षरता असमान है
- ऑनलाइन अपॉइंटमेंट और डिजिटल भुगतान से सुविधा बढ़ती है, पर इससे डिजिटल बहिष्करण की समस्या भी उभरती है
यूपीएससी लिंक: GS-II: शासन – वित्तीय समावेशन और सामाजिक न्याय
5. मूल्यांकन की विश्वसनीयता और मानकीकरण
- मूल्यांकनकर्ता द्वारा शुद्धता और वजन की जाँच में मानवीय त्रुटि या हेर-फेर की संभावना बनी रहती है
- पत्थरों और मीनाकारी के वजन को घटाने की प्रक्रिया में भी मानकीकरण आवश्यक है
यूपीएससी लिंक: GS-III: अर्थव्यवस्था – नियामक संस्थाओं की भूमिका और गुणवत्ता नियंत्रण
चुनौतियाँ — यूपीएससी दृष्टिकोण
| Issue | Concern |
|---|---|
| सोने की कीमत में गिरावट | गिरवी मूल्य से अधिक ऋण होने पर संस्था को हानि और उधारकर्ता पर अतिरिक्त दबाव |
| उच्च LTV अनुपात | छोटे ऋणों पर 85 प्रतिशत तक अनुपात से अति-ऋणग्रस्तता का खतरा |
| नीलामी प्रक्रिया | नोटिस और आरक्षित मूल्य के बावजूद प्राप्त राशि और बाजार मूल्य के बीच अंतर पर विवाद |
| नियामकीय दायरा | बैंक, NBFC और अनियमित साहूकारों के बीच एकसमान पर्यवेक्षण की कठिनाई |
| डिजिटल पहुँच | ऑनलाइन अपॉइंटमेंट और प्रक्रिया से ग्रामीण और वृद्ध उधारकर्ताओं का बहिष्करण |
| मूल्यांकन की गुणवत्ता | मूल्यांकनकर्ता की त्रुटि या हेर-फेर से ग्राहक को आर्थिक हानि |
आगे की राह
- LTV अनुपात को सोने की कीमत में उतार-चढ़ाव के परिदृश्यों के आधार पर नियमित रूप से समीक्षा के अधीन रखा जाए
- मूल्यांकनकर्ताओं के लिए प्रमाणन, शुद्धता-जाँच के मानक उपकरण और ऑडिट-ट्रेल अनिवार्य किए जाएँ
- नीलामी से पहले नोटिस, बकाया राशि का विवरण और आरक्षित मूल्य की जानकारी ग्राहक को लिखित रूप में दी जाए
- गहने लौटाने की 7 दिन की समय-सीमा के अनुपालन की निगरानी के लिए शिकायत-निवारण तंत्र को सुदृढ़ किया जाए
- बैंकिंग लोकपाल और उपभोक्ता शिकायत मंचों पर गोल्ड लोन से संबंधित शिकायतों का अलग वर्गीकरण हो
- वित्तीय साक्षरता अभियानों में गोल्ड लोन के अधिकार, जोखिम और तुलनात्मक विकल्प शामिल किए जाएँ
- बैंकों, NBFC और राज्य स्तरीय साहूकारी कानूनों के बीच समन्वय के लिए नियामकीय परामर्श प्रणाली विकसित की जाए
- स्रोत में नियम 4 के जुर्माने का विवरण अधूरा है; परीक्षा की दृष्टि से इसे मूल RBI परिपत्र से सत्यापित करना आवश्यक है
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
स्वर्ण ऋण (Gold Loan) · ऋण-मूल्य अनुपात (Loan-to-Value Ratio, LTV) · समष्टि-विवेकपूर्ण नीति (Macroprudential Policy) · वित्तीय समावेशन (Financial Inclusion) · वित्तीय स्थिरता (Financial Stability) · गिरवी (Pledge) · आरक्षित मूल्य (Reserve Price) · एकमुश्त पुनर्भुगतान (Bullet Repayment) · गैर-बैंकिंग वित्तीय कंपनी (NBFC) · एकीकृत लोकपाल योजना (Integrated Ombudsman Scheme) · उपभोक्ता संरक्षण (Consumer Protection) · वित्तीय स्थिरता एवं विकास परिषद (Financial Stability and Development Council, FSDC)
संवैधानिक व नीतिगत संबंध
- अनुच्छेद 246: संघ और राज्य के बीच विधायी शक्तियों का विभाजन
- सातवीं अनुसूची, संघ सूची प्रविष्टि 45: बैंकिंग पर केंद्र का अधिकार
- सातवीं अनुसूची, राज्य सूची प्रविष्टि 30: साहूकारी और ऋण-नियंत्रण पर राज्य का अधिकार
अवधारणा प्रवाह
सोने की कीमत और ऋण-आवश्यकता बढ़ने पर परिवार गहने गिरवी रखकर गोल्ड लोन लेते हैं → RBI द्वारा LTV, मूल्यांकन, अवधि और नीलामी संबंधी निर्देश जारी किए जाते हैं → बैंक, स्मॉल फाइनेंस बैंक, RRB और NBFC इन निर्देशों के अनुरूप अपनी प्रक्रिया और नीतियाँ बदलते हैं → उधारकर्ता को उचित LTV पर ऋण, पारदर्शी मूल्यांकन और सुरक्षित वापसी का अधिकार मिलता है → चूक की स्थिति में पूर्व सूचना और आरक्षित मूल्य के नियमों के तहत ही नीलामी होती है → नियमों के पालन से वित्तीय स्थिरता, उपभोक्ता संरक्षण और वित्तीय समावेशन के उद्देश्य आगे बढ़ते हैं
प्रारंभिक अभ्यास प्रश्न
Q1. स्वर्ण ऋण से संबंधित हाल के RBI दिशा-निर्देशों के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए:
1. ₹2.5 लाख तक के उपभोग ऋण पर LTV ₹5 लाख से अधिक के ऋण की तुलना में अधिक निर्धारित है।
2. सोने का मूल्यांकन करते समय गहनों के मेकिंग चार्ज और उनमें लगे रत्नों या मोतियों का मूल्य ऋण राशि में जोड़ा जाता है।
3. निजी जरूरतों के लिए एकमुश्त पुनर्भुगतान वाले स्वर्ण ऋण की अवधि 12 महीने से अधिक नहीं हो सकती।
4. दो नीलामियां विफल होने के बाद ही आरक्षित मूल्य को सोने के बाजार मूल्य के 85% तक घटाया जा सकता है।
उपर्युक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- केवल तीन
- सभी चार
उत्तर: केवल तीन — कथन 1 सही है, क्योंकि छोटे ऋण पर LTV 85% और ₹5 लाख से ऊपर 75% है। कथन 2 गलत है, क्योंकि मेकिंग चार्ज और रत्नों का मूल्य नहीं जोड़ा जाता, केवल सोने का वास्तविक मूल्य गिना जाता है। कथन 3 और 4 सही हैं, क्योंकि एकमुश्त ऋण की अधिकतम अवधि 12 महीने है और आरक्षित मूल्य 85% तक केवल दो विफल नीलामियों के बाद ही घटाया जा सकता है।
Q2. निम्नलिखित दो कथनों (A और R) पर विचार कीजिए:
कथन (A): RBI ने बड़े स्वर्ण ऋणों के लिए छोटे ऋणों की तुलना में कम LTV निर्धारित किया है।
कारण (R): बड़ी ऋण राशि पर ऋणदाता का जोखिम बढ़ता है, क्योंकि गिरवी रखे सोने के बाजार मूल्य में गिरावट होने पर उसकी वसूली का अंतर बढ़ जाता है।
नीचे दिए गए विकल्पों में से सही उत्तर चुनिए:
- (A) और (R) दोनों सही हैं और (R), (A) की सही व्याख्या है।
- (A) और (R) दोनों सही हैं, परंतु (R), (A) की सही व्याख्या नहीं है।
- (A) सही है, किंतु (R) गलत है।
- (A) गलत है, किंतु (R) सही है।
उत्तर: (A) और (R) दोनों सही हैं और (R), (A) की सही व्याख्या है। — ग्रेडेड LTV संरचना के अंतर्गत बड़े ऋण पर अनुपात कम है, जो एक समष्टि-विवेकपूर्ण उपाय है। गिरवी सोने के मूल्य में उतार-चढ़ाव के प्रति बड़े ऋण का जोखिम अधिक होता है, इसलिए कम LTV से सुरक्षा-मार्जिन बढ़ता है, अतः (R) (A) की सही व्याख्या है।
Q3. निम्नलिखित अधिनियमों/विधियों को उनके प्रावधानों से सुमेलित कीजिए:
सूची I (अधिनियम)
1. भारतीय संविदा अधिनियम, 1872
2. वित्तीय परिसंपत्तियों के प्रतिभूतिकरण और पुनर्गठन तथा प्रतिभूति हित प्रवर्तन अधिनियम, 2002 (SARFAESI Act)
3. बैंककारी विनियमन अधिनियम, 1949
4. भारतीय रिज़र्व बैंक अधिनियम, 1934
सूची II (प्रावधान)
a. बैंककारी कंपनियों का विनियमन और उन पर RBI के नियंत्रण संबंधी प्रावधान
b. सुरक्षित ऋणदाताओं द्वारा न्यायालय के हस्तक्षेप के बिना प्रतिभूति का प्रवर्तन
c. गिरवी में गिरवीदार के अधिकार, जैसे चूक होने पर नोटिस देकर माल बेचने का अधिकार
d. RBI की स्थापना, उसके कार्य और गैर-बैंकिंग वित्तीय कंपनियों के विनियमन हेतु प्रावधान
- 1-c, 2-b, 3-a, 4-d
- 1-a, 2-b, 3-c, 4-d
- 1-c, 2-d, 3-a, 4-b
- 1-b, 2-c, 3-d, 4-a
उत्तर: 1-c, 2-b, 3-a, 4-d — भारतीय संविदा अधिनियम की धारा 172-179 गिरवी से संबंधित हैं और धारा 176 में नोटिस के बाद बिक्री का अधिकार है (1-c)। SARFAESI अधिनियम सुरक्षित ऋणदाताओं को न्यायालय के बिना प्रवर्तन का अधिकार देता है (2-b)। बैंककारी विनियमन अधिनियम बैंककारी कंपनियों के विनियमन से संबंधित है (3-a)। RBI अधिनियम, 1934 RBI की स्थापना और गैर-बैंकिंग वित्तीय कंपनियों के विनियमन के अध्याय से जुड़ा है (4-d)।
मुख्य अभ्यास प्रश्न
✍ भारतीय रिज़र्व बैंक द्वारा स्वर्ण ऋण हेतु निर्धारित ग्रेडेड ऋण-मूल्य अनुपात, सोने के मूल्यांकन और नीलामी संबंधी हालिया नियम वित्तीय समावेशन तथा वित्तीय स्थिरता के बीच संतुलन को किस प्रकार प्रभावित करते हैं, इसका समालोचनात्मक परीक्षण कीजिए। साथ ही यह भी बताइए कि उधारकर्ताओं के संरक्षण हेतु विद्यमान विधिक और संस्थागत उपाय कितने पर्याप्त हैं। (15 Marks)
रूपरेखा: उत्तर-कंकाल (Model-answer skeleton):
(1) परिचय: अनौपचारिक साहूकारी से औपचारिक ऋण की ओर संक्रमण में स्वर्ण ऋण की भूमिका; घरेलू सोने का आकस्मिक तरलता-स्रोत के रूप में उपयोग।
(2) विधिक ढांचा: RBI अधिनियम, 1934 (गैर-बैंकिंग वित्तीय कंपनियों संबंधी अध्याय IIIB सहित) और बैंककारी विनियमन अधिनियम, 1949 की धारा 35A के अंतर्गत RBI के निर्देश-जारी करने के अधिकार; भारतीय संविदा अधिनियम, 1872 की धारा 172-179 के अंतर्गत गिरवी, और धारा 176 के अंतर्गत चूक पर नोटिस के बाद माल बेचने का अधिकार; SARFAESI अधिनियम, 2002 का तुलनात्मक संदर्भ।
(3) नियमों का विश्लेषण: (क) ग्रेडेड LTV: ₹2.5 लाख तक 85%, ₹2.5-5 लाख 80%, ₹5 लाख से अधिक 75%; इसे समष्टि-विवेकपूर्ण उपाय के रूप में समझाना और यह बताना कि छोटे कर्जदारों की पहुँच बढ़ती है। (ख) मूल्यांकन पारदर्शिता: पिछले 30 दिनों के औसत क्लोजिंग मूल्य या पिछले दिन के क्लोजिंग मूल्य में से कम का उपयोग; मेकिंग चार्ज और रत्नों का बहिष्कार। (ग) एकमुश्त पुनर्भुगतान की अधिकतम 12 माह की सीमा; नीलामी से पहले स्पष्ट नोटिस; आरक्षित मूल्य 90% और दो विफल नीलामियों के बाद 85%। (घ) गहने लौटाने की समय-सीमा: पुनर्भुगतान के दिन या अधिकतम 7 दिन।
(4) वित्तीय स्थिरता बनाम समावेशन का संतुलन: सोने के बाजार मूल्य की अस्थिरता से संपार्श्विक-जोखिम; ऋणदाता के लिए वसूली-जोखिम; FSDC (2010) के माध्यम से नियामकों के बीच समन्वय का तर्क; वहीं अधिक LTV से अत्यधिक लीवरेज की आशंका पर विरोधी दृष्टिकोण।
(5) उपभोक्ता संरक्षण: उपभोक्ता संरक्षण अधिनियम, 2019 का उपभोक्ता-अधिकार ढांचा; RBI एकीकृत लोकपाल योजना, 2021 के माध्यम से शिकायत निवारण; नीलामी-विवाद में पारदर्शिता की भूमिका; सीमाएं: जागरूकता की कमी, ऋणदाताओं के आंतरिक नियंत्रण पर निर्भरता।
(6) संतुलित दृष्टिकोण: समर्थक तर्क (कर्जदार-सुरक्षा, मूल्यांकन-पारदर्शिता, समावेशन) बनाम आलोचक तर्क (ऋण-वृद्धि की गति, परिचालन-लागत, छोटी सीमाओं पर अनुपालन का बोझ)।
(7) निष्कर्ष एवं सुझाव: नियमित तनाव-परीक्षण, मूल्यांकनकर्ताओं की जवाबदेही, अनुपालन-डेटा का सार्वजनिक प्रकटीकरण और शिकायत-निवारण का सुदृढ़ीकरण।
स्रोत: prabhatkhabar.com
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Best economics services coaching
- Best economics optional coaching
- Best economics optional coaching for upsc
- best teacher of economics optional

- NAMASTE Scheme: Enhancing Sanitation Workers’ Livelihoods & Safety - November 14, 2026
- एमएसएमई का विशेष अभियान 6.0: स्वच्छता और लंबित मामलों का निपटारा - November 14, 2026
- Sea Vigil-26: Coastal Defence Drills Off Visakhapatnam - November 14, 2026

No Comments