


13 Nov RBI के नए नियम: बिना बैंक खाते ₹50,000 तक ट्रांसफर, कैश पे-आउट सीमा तय
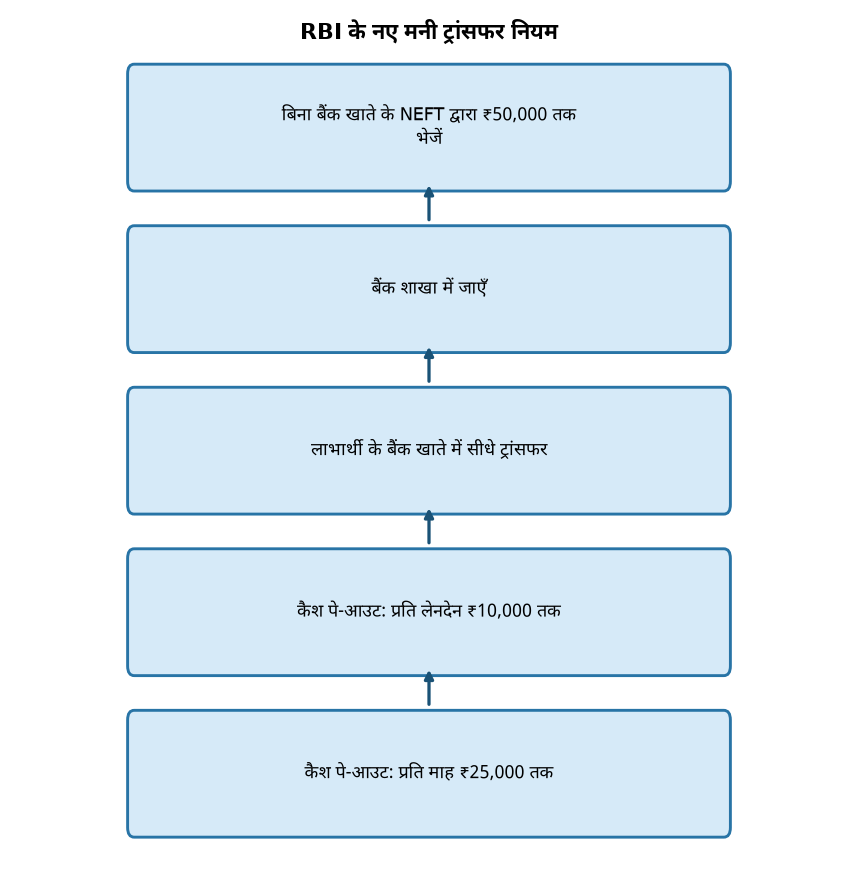
✎ बिना बैंक खाते वाला व्यक्ति बैंक शाखा से NEFT द्वारा अधिकतम ₹50,000 भेज सकता है, जबकि नकद भुगतान की सीमा ₹10,000 प्रति लेन-देन और ₹25,000 प्रति लाभार्थी प्रति माह है।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — अर्थव्यवस्था (वित्तीय क्षेत्र, भुगतान प्रणाली, वित्तीय समावेशन, मनी लॉन्ड्रिंग निवारण) | GS Paper II — शासन (सांविधिक निकाय, नियामक संस्थाएँ, भारतीय रिज़र्व बैंक की भूमिका)
- Prelims: NEFT (National Electronic Funds Transfer) — RBI द्वारा संचालित राष्ट्रीय इलेक्ट्रॉनिक निधि अंतरण प्रणाली; 24×7 उपलब्ध, RTGS, NEFT और IMPS के बीच अंतर, न्यूनतम और अधिकतम सीमाएँ तथा संचालन की प्रकृति, बिज़नेस कॉरेस्पॉन्डेंट (BC) मॉडल — बैंकिंग सेवाओं की शाखा-रहित पहुँच का माध्यम, KYC और OVD (Officially Valid Document) — ग्राहक पहचान से जुड़े मान्य दस्तावेज़, AFA (Additional Factor of Authentication) और वेलोसिटी चेक — लेन-देन सुरक्षा के उपाय, भुगतान एवं निपटान प्रणाली अधिनियम, 2007 — भुगतान प्रणालियों के विनियमन का वैधानिक आधार, RBI अधिनियम, 1934 — भारतीय रिज़र्व बैंक का सांविधिक आधार, PMLA, 2002 — मनी लॉन्ड्रिंग निवारण से संबंधित कानूनी ढाँचा
- Essay: वित्तीय समावेशन और वित्तीय सुरक्षा: नियमन में संतुलन की चुनौती, नकद से डिजिटल भुगतान की ओर: भुगतान प्रणालियों का रूपांतरण और जनता का विश्वास
त्वरित पुनरावृत्ति: बिना बैंक खाते वाला व्यक्ति बैंक शाखा से NEFT द्वारा अधिकतम ₹50,000 भेज सकता है, जबकि नकद भुगतान की सीमा ₹10,000 प्रति लेन-देन और ₹25,000 प्रति लाभार्थी प्रति माह है।
यह खबर चर्चा में क्यों?
भारतीय रिज़र्व बैंक (RBI) ने डोमेस्टिक मनी ट्रांसफर (DMT) से जुड़े नियमों को एक ढाँचे में समेकित करते हुए नए दिशा-निर्देश जारी किए हैं। इनके अनुसार बैंक शाखा में आने वाला कोई भी व्यक्ति, जिसका अपना बैंक खाता न हो, NEFT के माध्यम से किसी दूसरे व्यक्ति के खाते में अधिकतम ₹50,000 भेज सकता है। साथ ही नकद भुगतान के लिए प्रति लेन-देन ₹10,000 और एक लाभार्थी को प्रति माह कुल ₹25,000 की सीमा तय की गई है। इन नियमों का उद्देश्य राशि अंतरण और नकद भुगतान की सुविधा को सरल बनाना तथा उसे सुरक्षित करना बताया गया है। यह विषय प्रशासनिक दृष्टि से महत्वपूर्ण है, क्योंकि इसमें वित्तीय पहुँच बढ़ाने और मनी लॉन्ड्रिंग तथा धोखाधड़ी रोकने के बीच संतुलन स्थापित करने का प्रयास दिखता है।
पृष्ठभूमि
- NEFT की शुरुआत RBI द्वारा वर्ष 2005 में की गई थी। दिसंबर 2019 से यह सुविधा 24×7 उपलब्ध है। यह बैंक-से-बैंक इलेक्ट्रॉनिक राशि अंतरण की प्रणाली है, जो RTGS की तुलना में छोटे मूल्य के लेन-देन के लिए अधिक उपयुक्त मानी जाती है।
- वर्ष 2005 में RBI के शाखा-रहित बैंकिंग से संबंधित दिशा-निर्देशों के बाद बैंकों को बिज़नेस कॉरेस्पॉन्डेंट नियुक्त करने की अनुमति मिली। इस मॉडल से गाँवों और दूरस्थ क्षेत्रों में बैंकिंग सेवाएँ स्थानीय एजेंटों के माध्यम से पहुँचाई जाती हैं।
- प्रधानमंत्री जन धन योजना (2014) के अंतर्गत शून्य-शेष बैंक खातों का विस्तार हुआ, जिससे वित्तीय समावेशन की दिशा में बड़ा कदम उठाया गया। फिर भी ऐसे व्यक्ति रहते हैं जिनका कोई बैंक खाता नहीं है, और उनके लिए यह नई व्यवस्था उपयोगी हो सकती है।
- मनी लॉन्ड्रिंग निवारण के लिए PMLA, 2002 के अंतर्गत ग्राहक पहचान (KYC) और लेन-देन निगरानी के मानदंड लागू होते हैं। FATF जैसे अंतरराष्ट्रीय मानक भी इन्हें प्रभावित करते हैं।
- भुगतान प्रणालियों के नियमन का अधिकार भुगतान एवं निपटान प्रणाली अधिनियम, 2007 के तहत RBI को प्राप्त है। KYC निर्देश, 2025 इसी नियामक ढाँचे का हिस्सा हैं, जिनके अनुसार नई व्यवस्था लागू होगी।
डोमेस्टिक मनी ट्रांसफर (DMT) क्या है?
- डोमेस्टिक मनी ट्रांसफर (Domestic Money Transfer) से आशय देश के भीतर एक व्यक्ति से दूसरे व्यक्ति को बैंकिंग माध्यमों से धन भेजने की प्रक्रिया है।
- इस व्यवस्था में रेमिटिंग बैंक (Remitting Bank) वह बैंक है जहाँ से राशि भेजने का अनुरोध आता है, और लाभार्थी बैंक वह है जहाँ प्राप्तकर्ता का खाता होता है।
- नई व्यवस्था में बैंक शाखा में आकर NEFT के जरिए बिना अपने बैंक खाते के अधिकतम ₹50,000 किसी के खाते में भेजे जा सकते हैं।
- नकद भुगतान सुविधा में बैंक अपने खाताधारक के खाते से ऐसे व्यक्ति को राशि भेज सकता है जिसका बैंक में खाता नहीं है। लाभार्थी ATM, बिज़नेस कॉरेस्पॉन्डेंट या अन्य अधिकृत चैनलों से नकद प्राप्त कर सकता है।
- नकद भुगतान पर प्रति लेन-देन ₹10,000 और प्रति लाभार्थी प्रति माह ₹25,000 की सीमा लागू है, जिससे दुरुपयोग की संभावना कम हो।
- रेमिटिंग बैंक और बिज़नेस कॉरेस्पॉन्डेंट को ऐसे ग्राहकों का रजिस्ट्रेशन करना होगा, जो यह सुविधा लेते हैं। इसके लिए सत्यापित मोबाइल नंबर और OVD आवश्यक होंगे।
- हर लेन-देन में AFA के जरिए अतिरिक्त पहचान जाँच, वेलोसिटी चेक, खाते में जमा राशि पर ग्राहक अलर्ट और असामान्य जमा की स्थिति में संदिग्ध लेन-देन की सूचना देना अनिवार्य किया गया है।
मुख्य विशेषताएँ
| विशेषता | महत्व |
|---|---|
| डोमेस्टिक मनी ट्रांसफर (Domestic Money Transfer: DMT) से जुड़े नियमों का एकीकरण | अलग-अलग निर्देशों को एक ढाँचे में लाकर नियमों में एकरूपता और पारदर्शिता आती है |
| बिना अपने बैंक खाते के राष्ट्रीय इलेक्ट्रॉनिक निधि अंतरण (National Electronic Funds Transfer: NEFT) से अधिकतम ₹50,000 भेजने की सुविधा | बैंक शाखा में नकद जमा कर गैर-खाताधारक भी किसी के खाते में धन भेज सकता है, जिससे औपचारिक वित्तीय चैनल की पहुँच बढ़ती है |
| नकद भुगतान की सीमा: प्रति लेन-देन ₹10,000 और प्रति लाभार्थी प्रति माह ₹25,000 | नकदी के दुरुपयोग और मनी लॉन्ड्रिंग के जोखिम को सीमित करने का प्रयास |
| नकद भुगतान के माध्यम: ATM, व्यावसायिक प्रतिनिधि (Business Correspondent: BC) और अन्य अधिकृत भुगतान चैनल | बैंक शाखा से दूर रहने वाले लाभार्थियों तक नकद पहुँचाने का व्यावहारिक मार्ग |
| प्रेषक का पंजीकरण नो योर कस्टमर (Know Your Customer: KYC) निर्देश, 2025 के अनुसार; सत्यापित मोबाइल नंबर और स्व-प्रमाणित आधिकारिक रूप से वैध दस्तावेज़ (Officially Valid Document: OVD) अनिवार्य | लेन-देन करने वाले व्यक्ति की पहचान सुनिश्चित होती है और गुमनाम लेन-देन पर अंकुश लगता है |
| हर लेन-देन पर अतिरिक्त प्रमाणीकरण कारक (Additional Factor of Authentication: AFA), वेलोसिटी जाँच और जमा होने पर अलर्ट | बहु-स्तरीय सुरक्षा और असामान्य गतिविधि की शीघ्र पहचान |
महत्व
आर्थिक
- औपचारिक बैंकिंग चैनल से धन प्रेषण बढ़ने से वित्तीय बचत का प्रवाह बैंकिंग प्रणाली की ओर मुड़ सकता है
- बैंक खाते के बिना भी सीधे खाते में रकम पहुँचने से छोटे लेन-देन औपचारिक अर्थव्यवस्था में आते हैं
- भुगतान प्रणाली की दक्षता बढ़ने से लेन-देन लागत और समय में कमी की संभावना रहती है
नियामकीय और संस्थागत
- भारतीय रिज़र्व बैंक (Reserve Bank of India: RBI) भुगतान एवं निपटान प्रणाली अधिनियम, 2007 के अंतर्गत भुगतान प्रणालियों का विनियमन करता है
- बैंकों और गैर-बैंक पेमेंट ऑपरेटरों के लिए एक समान मानक तय होने से नियामकीय समानता आती है
- RBI की गाइडलाइंस सीधे बैंकों और व्यावसायिक प्रतिनिधियों पर लागू होती हैं, जिससे पर्यवेक्षण का दायरा स्पष्ट होता है
वित्तीय अखंडता और सुरक्षा
- प्रेषक की KYC पहचान और हर लेन-देन पर AFA से धोखाधड़ी और अवैध धन के प्रवाह पर रोक लगाने का प्रयास है
- संदिग्ध लेन-देन की सूचना संबंधित अधिकारियों को देना धन-शोधन निवारण अधिनियम, 2002 (Prevention of Money Laundering Act: PMLA) की भावना के अनुरूप है
- असामान्य बड़े जमा की जाँच से खाता-आधारित वित्तीय अपराधों की शीघ्र पहचान संभव होती है
सामाजिक और समावेशी
- बैंक खाता न होने वाले लोग भी परिवार या रिश्तेदारों तक धन भेज सकते हैं, जिससे वित्तीय समावेशन को सहारा मिलता है
- ग्रामीण क्षेत्रों में ATM और व्यावसायिक प्रतिनिधियों के माध्यम से नकद भुगतान की पहुँच बढ़ती है
चुनौतियाँ
1. प्रेषक की पहचान सत्यापन
- बिना बैंक खाते वाले प्रेषक की पहचान का सत्यापन केवल स्व-प्रमाणित दस्तावेज़ और सत्यापित मोबाइल नंबर पर निर्भर है
- फर्जी या किसी और के दस्तावेज़ से लेन-देन होने का जोखिम बना रहता है
- KYC प्रक्रिया बैंक शाखा के स्तर पर ईमानदार पालन पर निर्भर करती है
यूपीएससी लिंक: शासन-व्यवस्था: वित्तीय क्षेत्र नियामक और पहचान-आधारित प्रशासन
2. मनी लॉन्ड्रिंग और साइबर धोखाधड़ी
- नकद जमा और तुरंत निकासी की सुविधा का दुरुपयोग धन-शोधन के लिए हो सकता है
- छोटी-छोटी रकम में बार-बार लेन-देन (structuring) से सीमा के नीचे रहकर जाँच से बचने का प्रयास संभव है
- ऑनलाइन धोखाधड़ी में पीड़ित को सीधे खाते में रकम भेजने के लिए मजबूर करने का खतरा रहता है
यूपीएससी लिंक: आंतरिक सुरक्षा: संगठित अपराध, धन-शोधन और साइबर अपराध
3. डिजिटल और वित्तीय बहिष्करण
- ATM और व्यावसायिक प्रतिनिधि की उपलब्धता सभी क्षेत्रों में एक समान नहीं है
- मोबाइल और डिजिटल साक्षरता की कमी से लाभार्थी सुविधा का पूरा लाभ नहीं ले पाते
- नकद भुगतान की सीमा पार होने पर लाभार्थी को बार-बार चक्कर लगाने पड़ सकते हैं
यूपीएससी लिंक: सामाजिक क्षेत्र: वित्तीय समावेशन और डिजिटल विभाजन
4. डेटा गोपनीयता और KYC सूचना की सुरक्षा
- KYC के लिए एकत्र व्यक्तिगत डेटा के दुरुपयोग या रिसाव का खतरा रहता है
- प्रेषक और प्राप्तकर्ता, दोनों की वित्तीय जानकारी का सुरक्षित भंडारण आवश्यक है
- डेटा संरक्षण से जुड़े कानूनी ढाँचे और बैंकिंग गोपनीयता के बीच संतुलन की चुनौती है
यूपीएससी लिंक: शासन-व्यवस्था: डेटा संरक्षण, निजता का अधिकार और ई-शासन
5. बहु-पक्षीय पर्यवेक्षण
- बैंक, गैर-बैंक पेमेंट ऑपरेटर और व्यावसायिक प्रतिनिधि, सभी के बीच एक समान अनुपालन सुनिश्चित करना कठिन है
- वेलोसिटी जाँच और असामान्य जमा की निगरानी के लिए तकनीकी क्षमता और मानव संसाधन की आवश्यकता है
यूपीएससी लिंक: शासन-व्यवस्था: नियामक संस्थाओं की भूमिका और पर्यवेक्षण
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| प्रेषक का KYC सत्यापन | स्व-प्रमाणित दस्तावेज़ों के आधार पर फर्जी पहचान से लेन-देन का जोखिम |
| संदिग्ध और संरचित लेन-देन | सीमा के नीचे बार-बार लेन-देन कर जाँच से बचने का प्रयास |
| ग्रामीण और कम साक्षर लाभार्थी | ATM और व्यावसायिक प्रतिनिधि की सीमित पहुँच तथा डिजिटल साक्षरता की कमी |
| KYC डेटा की गोपनीयता | व्यक्तिगत वित्तीय सूचना के रिसाव या दुरुपयोग का खतरा |
| नकद भुगतान पर निर्भरता | नकदी आधारित लेन-देन से पारदर्शिता और निगरानी कठिन होना |
आगे की राह
- प्रेषक और लाभार्थी, दोनों के लिए सरल भाषा और क्षेत्रीय भाषाओं में जागरूकता अभियान चलाया जाए, जिसमें सीमा, सुरक्षा और धोखाधड़ी से बचाव की जानकारी हो
- व्यावसायिक प्रतिनिधियों का नियमित प्रशिक्षण और उनके कार्य का पर्यवेक्षण सुनिश्चित किया जाए
- KYC सत्यापन में स्व-प्रमाणित दस्तावेज़ों के साथ जोखिम-आधारित जाँच (risk-based check) अपनाई जाए
- वेलोसिटी जाँच और असामान्य जमा के मानकों की आवधिक समीक्षा की जाए, ताकि नए धोखाधड़ी के तरीकों के अनुरूप सुधार हो सके
- KYC और लेन-देन से जुड़े डेटा के लिए सुरक्षा मानक और भंडारण नीति कठोर की जाए
- संदिग्ध लेन-देन की सूचना समयबद्ध रूप से संबंधित प्राधिकरणों को भेजने की प्रक्रिया को स्पष्ट और जाँची जाने योग्य बनाया जाए
- नकद भुगतान की सीमाओं का प्रभाव ग्रामीण और कम आय वर्ग के लाभार्थियों पर आँकड़ों के आधार पर नियमित रूप से मूल्यांकित किया जाए
- शिकायत निवारण के लिए बैंकिंग लोकपाल तंत्र की पहुँच और जागरूकता बढ़ाई जाए
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
वित्तीय समावेशन (Financial Inclusion) · घरेलू धन अंतरण (Domestic Money Transfer, DMT) · राष्ट्रीय इलेक्ट्रॉनिक निधि अंतरण (NEFT) · धन शोधन निवारण अधिनियम, 2002 (PMLA) · अपने ग्राहक को जानिए (KYC) · अतिरिक्त प्रमाणीकरण कारक (AFA) · गति-जाँच (Velocity Check) · बिजनेस कॉरेस्पोंडेंट (Business Correspondent) · भुगतान एवं निपटान प्रणाली अधिनियम, 2007 · वित्तीय खुफिया इकाई (FIU-IND) · म्यूल खाता (Mule Account) · नकदी आधारित अर्थव्यवस्था
संवैधानिक व नीतिगत संबंध
- अनुच्छेद 21 — KYC डेटा में निजता और गोपनीयता का संरक्षण
- सातवीं अनुसूची की संघ सूची, प्रविष्टि 45 — बैंकिंग का विषय संघ के अधीन
अवधारणा प्रवाह
RBI द्वारा डोमेस्टिक मनी ट्रांसफर से जुड़े दिशानिर्देशों का एकीकरण → गैर-खाताधारक प्रेषक बैंक शाखा में नकद जमा कर NEFT से ₹50,000 तक राशि भेज सकता है → प्राप्तकर्ता तय सीमा (प्रति लेन-देन ₹10,000, मासिक ₹25,000) के भीतर ATM या व्यावसायिक प्रतिनिधि से नकद निकालता है → प्रेषक का KYC के अनुसार पंजीकरण और हर लेन-देन पर AFA से पहचान की अतिरिक्त जाँच → वेलोसिटी जाँच और खाते में जमा होने पर ग्राहक को अलर्ट → असामान्य या संदिग्ध लेन-देन की पहचान और उसकी सूचना संबंधित अधिकारियों को
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार कीजिए:
1. भुगतान एवं निपटान प्रणाली अधिनियम, 2007 देश में भुगतान प्रणालियों के विनियमन और पर्यवेक्षण के लिए बनाया गया है।
2. इस अधिनियम के अंतर्गत भारतीय रिज़र्व बैंक को भुगतान प्रणालियों को प्राधिकृत करने का अधिकार प्राप्त है।
3. इस अधिनियम के अंतर्गत भुगतान प्रणाली संचालकों के लिए निर्देश जारी करने का अधिकार केवल केंद्र सरकार को है।
उपर्युक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- केवल तीन
- सभी
उत्तर: केवल दो — कथन 1 सही है, क्योंकि यह अधिनियम भुगतान प्रणालियों के विनियमन और पर्यवेक्षण का ढाँचा देता है। कथन 2 सही है, क्योंकि RBI प्राधिकरण देने वाली संस्था है। कथन 3 गलत है, क्योंकि इस अधिनियम के अंतर्गत निर्देश जारी करने का अधिकार RBI को दिया गया है, केंद्र सरकार को नहीं। अतः सही उत्तर ‘केवल दो’ है।
Q2. कथन (A) और कारण (R) पर विचार कीजिए:
कथन (A): बिना बैंक खाते वाले व्यक्ति द्वारा नकद जमा कर NEFT से धन भेजने की सुविधा में प्रति लेन-देन और मासिक सीमा तय करना वित्तीय अपराध जोखिम को कम करने में सहायक होता है।
कारण (R): नकद आधारित लेन-देन का अभिलेख (audit trail) इलेक्ट्रॉनिक लेन-देन की तुलना में अधिक कठिनाई से बनता है और उसका अनुसरण कठिन होता है।
सही विकल्प चुनिए:
- (A) और (R) दोनों सही हैं और (R), (A) की सही व्याख्या है
- (A) और (R) दोनों सही हैं, किंतु (R), (A) की सही व्याख्या नहीं है
- (A) सही है, किंतु (R) गलत है
- (A) गलत है, किंतु (R) सही है
उत्तर: (A) और (R) दोनों सही हैं और (R), (A) की सही व्याख्या है — सीमा तय करने से नकद के बड़े और बार-बार होने वाले लेन-देन पर अंकुश लगता है, जो धन शोधन के जोखिम को घटाता है। नकद लेन-देन का अनुसरण इसलिए कठिन है क्योंकि उसमें इलेक्ट्रॉनिक अभिलेख कम बनता है। अतः (R) (A) की सही व्याख्या है।
Q3. निम्नलिखित सूचियों का सही मिलान कीजिए:
सूची I (अवधारणा/व्यवस्था)
A. धन शोधन निवारण अधिनियम, 2002
B. रंगराजन समिति (2008)
C. बिजनेस कॉरेस्पोंडेंट मॉडल
D. गति-जाँच (Velocity Check)
सूची II (विशेषता)
1. अंतिम छोर तक बैंकिंग सेवा पहुँचाने वाला अधिकृत प्रतिनिधि
2. वित्तीय समावेशन पर सिफ़ारिशें देने वाली समिति
3. संदिग्ध धन-शोधन पर कानूनी ढाँचा
4. कम समय में बार-बार होने वाले लेन-देन की निगरानी
सही कूट चुनिए:
- A-3, B-2, C-1, D-4
- A-2, B-3, C-1, D-4
- A-3, B-1, C-2, D-4
- A-4, B-2, C-1, D-3
उत्तर: A-3, B-2, C-1, D-4 — धन शोधन निवारण अधिनियम, 2002 का संबंध धन शोधन के कानूनी ढाँचे से है (A-3)। रंगराजन समिति (2008) वित्तीय समावेशन पर रिपोर्ट थी (B-2)। बिजनेस कॉरेस्पोंडेंट अंतिम छोर पर सेवा देने वाला अधिकृत प्रतिनिधि है (C-1)। गति-जाँच कम समय में होने वाले लेन-देन पर नज़र रखती है (D-4)।
मुख्य अभ्यास प्रश्न
✍ भारतीय रिज़र्व बैंक द्वारा बिना बैंक खाते वाले व्यक्तियों के लिए NEFT से धन अंतरण की सीमा और नकद निकासी पर प्रति लेन-देन तथा मासिक सीमा तय किए जाने का समालोचनात्मक परीक्षण कीजिए। इस व्यवस्था से वित्तीय समावेशन और धन शोधन निवारण के उद्देश्यों के बीच संतुलन किस हद तक सधता है? इस संदर्भ में अपने तर्क दीजिए और बताइए कि किन उपायों से इस संतुलन को और सुदृढ़ किया जा सकता है। (15 Marks)
रूपरेखा: मॉडल उत्तर की रूपरेखा:
1. भूमिका: नई व्यवस्था का सार, जिसमें प्रेषक का खाता न होने पर भी बैंक शाखा से NEFT द्वारा ₹50,000 तक धन भेजा जा सकता है, नकद निकासी पर ₹10,000 प्रति लेन-देन और ₹25,000 प्रति लाभार्थी प्रति माह की सीमा है, और जाँच हेतु पहचान सत्यापन, गति-जाँच, सूचना-अलर्ट तथा संदिग्ध लेन-देन की रिपोर्टिंग का प्रावधान है। यह RBI के नियमन और पर्यवेक्षण के अंतर्गत है।
2. वित्तीय समावेशन का पक्ष: रंगराजन समिति (2008) की वित्तीय समावेशन पर सिफ़ारिशें; प्रधानमंत्री जन धन योजना (2014) द्वारा खाता-रहित जनसंख्या तक पहुँच; बिजनेस कॉरेस्पोंडेंट मॉडल से अंतिम छोर तक सेवा; बैंक-खाता-रहित परिवारों को रेमिटेंस की सुविधा।
3. धन शोधन और वित्तीय अपराध का पक्ष: धन शोधन निवारण अधिनियम, 2002 के अंतर्गत दायित्व; अपने ग्राहक को जानिए (KYC) निर्देश, 2025 (समाचार के अनुसार); FIU-IND को संदिग्ध लेन-देन की रिपोर्टिंग; म्यूल खातों और साइबर ठगी का जोखिम; FATF की जोखिम-आधारित दृष्टिकोण की अनुशंसा।
4. विधिक और संस्थागत ढाँचा: भुगतान एवं निपटान प्रणाली अधिनियम, 2007 के अंतर्गत RBI की शक्तियाँ; बैंकिंग लोकपाल योजना (RB-IOS, 2021) द्वारा शिकायत निवारण; उपभोक्ता संरक्षण का पहलू।
5. संतुलन का मूल्यांकन: सीमाएँ नकद के दुरुपयोग को सीमित करती हैं, पर अत्यधिक कठोरता बहिष्करण बढ़ा सकती है; जोखिम-आधारित नियमन (risk-based approach) की भूमिका; प्रौद्योगिकी आधारित निगरानी (AI/विश्लेषणात्मक) और उपभोक्ता जागरूकता की आवश्यकता।
6. निष्कर्ष: समावेशन और अखंडता को परस्पर विरोधी न मानकर पूरक संरचना के रूप में देखना; सुझाव: ग्राहक-पहचान की सरल किंतु सुरक्षित प्रक्रिया, डिजिटल पहचान अवसंरचना का उपयोग, शिकायत निवारण तंत्र की सुदृढ़ता।
स्रोत: aajtak.in
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Best economics services coaching
- Best economics optional coaching
- Best economics optional coaching for upsc
- best teacher of economics optional

- NAMASTE Scheme: Enhancing Sanitation Workers’ Livelihoods & Safety - November 14, 2026
- एमएसएमई का विशेष अभियान 6.0: स्वच्छता और लंबित मामलों का निपटारा - November 14, 2026
- Sea Vigil-26: Coastal Defence Drills Off Visakhapatnam - November 14, 2026

No Comments