
24 Oct आरबीआई द्वारा 91, 182 और 364 दिनीय ट्रेजरी बिलों की नीलामी: प्रमुख तथ्य
✎ ट्रेजरी बिल सरकार का शून्य-कूपन, बट्टे पर निर्गमित अल्पकालिक (91/182/364 दिन) ऋण-पत्र है, जिसका प्रबंधन RBI सरकार के एजेंट के रूप में ई-कुबेर पर बहु-मूल्य विधि से नीलामी द्वारा करता है।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — भारतीय अर्थव्यवस्था (सार्वजनिक वित्त, सार्वजनिक ऋण प्रबंधन और मौद्रिक संस्थाएँ) | GS Paper III — भारतीय अर्थव्यवस्था (वित्तीय बाज़ार और मुद्रा बाज़ार के उपकरण)
- Prelims: ट्रेजरी बिल (Treasury Bill): शून्य-कूपन, बट्टे पर निर्गमित, अल्पकालिक मुद्रा-बाज़ार उपकरण, ट्रेजरी बिल की परिपक्वता अवधि: 91 दिन, 182 दिन और 364 दिन, बहु-मूल्य विधि (Multiple Price Method) बनाम एकल-मूल्य विधि (Uniform Price Method), प्रतिस्पर्धी बनाम गैर-प्रतिस्पर्धी बोली; खुदरा निवेशकों हेतु आवंटन की 5 प्रतिशत सीमा, ई-कुबेर (E-Kuber): RBI की कोर बैंकिंग प्रणाली, जिसके माध्यम से सरकारी प्रतिभूतियों की नीलामी होती है, रिटेल डायरेक्ट पोर्टल (Retail Direct Portal) और सरकारी प्रतिभूति अधिनियम, 2006 का संदर्भ, सांविधिक तरलता अनुपात (SLR) में सरकारी प्रतिभूतियों की पात्रता
- Essay: सरकारी ऋण प्रबंधन: राजकोषीय अनुशासन और बाज़ार-आधारित उधारी का संतुलन, अल्पकालिक उधारी और मुद्रा बाज़ार की गहराई: भारत में सार्वजनिक ऋण बाज़ार का विकास
त्वरित पुनरावृत्ति: ट्रेजरी बिल सरकार का शून्य-कूपन, बट्टे पर निर्गमित अल्पकालिक (91/182/364 दिन) ऋण-पत्र है, जिसका प्रबंधन RBI सरकार के एजेंट के रूप में ई-कुबेर पर बहु-मूल्य विधि से नीलामी द्वारा करता है।
यह खबर चर्चा में क्यों?
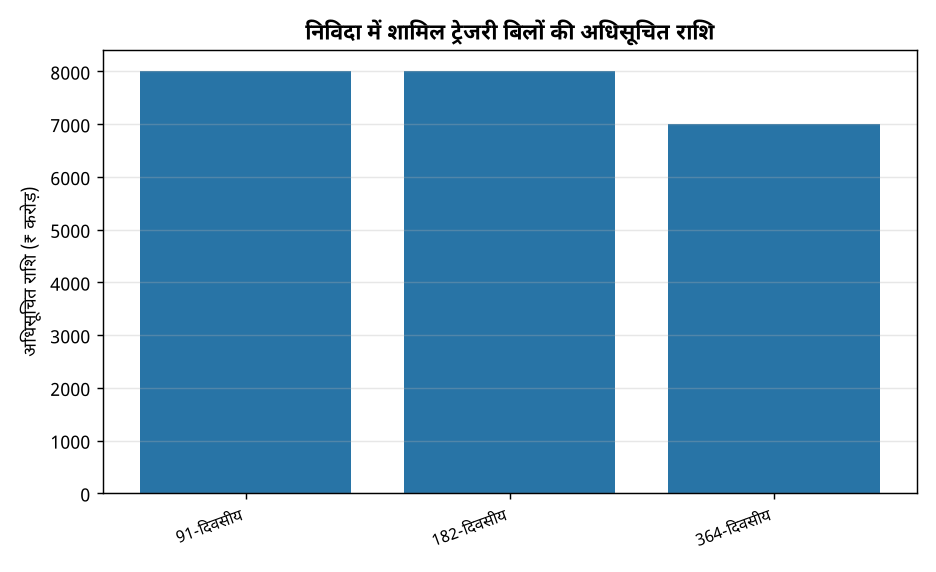
भारतीय रिज़र्व बैंक (RBI) ने 23 अक्टूबर 2026 को सरकार की ओर से 91 दिन, 182 दिन और 364 दिन की अवधि के ट्रेजरी बिल की नीलामी की घोषणा की। तीनों श्रेणियों में कुल अधिसूचित राशि 23,000 करोड़ रुपये है, जिसमें 91 दिन और 182 दिन के प्रत्येक बिल के लिए 8,000 करोड़ रुपये तथा 364 दिन के बिल के लिए 7,000 करोड़ रुपये निर्धारित हैं। नीलामी 28 अक्टूबर 2026 (बुधवार) को होगी और भुगतान व निपटान (Settlement) 29 अक्टूबर 2026 (गुरुवार) को होगा। यह सूचना इसलिए महत्वपूर्ण है क्योंकि यह सरकारी अल्पकालिक उधारी की नियमित प्रक्रिया, नीलामी की पारदर्शी संरचना और खुदरा निवेशकों की भागीदारी के प्रावधानों को एक साथ दर्शाती है।
पृष्ठभूमि
- ट्रेजरी बिल सरकार की अल्पकालिक नकदी आवश्यकताओं को पूरा करने का एक प्रमुख साधन है। इसके विपरीत, दीर्घकालिक उधारी के लिए दिनांकित प्रतिभूतियाँ (Dated Securities) जारी की जाती हैं।
- RBI सरकार की ओर से सार्वजनिक ऋण का प्रबंधन करता है, अर्थात वह सरकार के एजेंट (Agent) और ऋण प्रबंधक के रूप में कार्य करता है। सरकारी प्रतिभूतियों के निर्गम और नीलामी की वैधानिक नींव सार्वजनिक ऋण अधिनियम, 1944 और सरकारी प्रतिभूति अधिनियम, 2006 में निहित है।
- नीलामी की शर्तें और प्रक्रिया एक सामान्य अधिसूचना (F.No.4(2)-B(W&M)/2018, दिनांक 26 मार्च 2025, यथासंशोधित) द्वारा शासित होती हैं, जिसे भारत सरकार ने जारी किया है।
- नीलामी का संचालन RBI की कोर बैंकिंग प्रणाली ई-कुबेर (E-Kuber) पर इलेक्ट्रॉनिक रूप से होता है। भौतिक बोलियाँ केवल प्रणाली विफलता की स्थिति में स्वीकार की जाती हैं।
- सरकारी प्रतिभूति बाज़ार में खुदरा निवेशकों की पहुँच बढ़ाने के लिए रिटेल डायरेक्ट पोर्टल जैसे माध्यम विकसित किए गए हैं, ताकि व्यक्तिगत निवेशक सीधे बोली लगा सकें।
ट्रेजरी बिल क्या है?
- ट्रेजरी बिल भारत सरकार द्वारा जारी किया जाने वाला अल्पकालिक ऋण-पत्र है, जिसकी परिपक्वता अवधि एक वर्ष या उससे कम होती है। वर्तमान में 91 दिन, 182 दिन और 364 दिन की अवधियाँ प्रचलित हैं।
- यह शून्य-कूपन प्रतिभूति है, अर्थात इस पर नियमित ब्याज नहीं दिया जाता। निवेशक इसे अंकित मूल्य से कम कीमत (बट्टे पर) पर खरीदता है और परिपक्वता पर पूरा अंकित मूल्य प्राप्त करता है। दोनों के अंतर से आय प्राप्त होती है।
- नीलामी की बहु-मूल्य विधि में सफल बोलीदाता अपनी-अपनी बोली की कीमत पर बिल खरीदते हैं। एकल-मूल्य विधि में सभी सफल बोलीदाताओं को एक ही समान कीमत मिलती है। नीलामी की विधि अधिसूचना में स्पष्ट की जाती है।
- प्रतिस्पर्धी बोली में निवेशक कीमत और मात्रा दोनों का प्रस्ताव देता है। गैर-प्रतिस्पर्धी बोली में बोलीदाता केवल मात्रा निर्दिष्ट करता है और कीमत स्वीकृत औसत कीमत के आधार पर तय होती है। गैर-प्रतिस्पर्धी आवंटन अधिसूचित राशि के बाहर होता है।
- राज्य सरकारें, विधानमंडल वाले केंद्र शासित प्रदेश, पात्र भविष्य निधि, नामित विदेशी केंद्रीय बैंक और व्यक्तिगत निवेशक गैर-प्रतिस्पर्धी आधार पर भाग ले सकते हैं। खुदरा निवेशकों के लिए आवंटन अधिसूचित राशि के अधिकतम 5 प्रतिशत तक सीमित है।
- ट्रेजरी बिल एक मुद्रा-बाज़ार उपकरण है। यह तरल और सुरक्षित माना जाता है, इसलिए बैंक इसमें निवेश करते हैं और इसे सांविधिक तरलता अनुपात (SLR) की पूर्ति के लिए भी उपयोग कर सकते हैं।
- ट्रेजरी बिल सरकार की नकदी प्रबंधन (Cash Management) का एक साधन है, जबकि इसका प्रयोग राजकोषीय घाटे की वित्तपोषण संरचना के अल्पकालिक पहलू के रूप में भी समझा जाता है। इसे दीर्घकालिक दिनांकित प्रतिभूतियों से अलग रखकर समझना आवश्यक है।
मुख्य विशेषताएँ
| विशेषता | महत्त्व |
|---|---|
| नीलामी की राशि (Notified Amount) | 91-दिवसीय और 182-दिवसीय ट्रेजरी बिल में ₹8,000 करोड़ तथा 364-दिवसीय ट्रेजरी बिल में ₹7,000 करोड़ यानी कुल ₹23,000 करोड़ की अधिसूचित राशि। सरकार की अल्पकालिक उधारी का आकार इसी से तय होता है। |
| परिपक्वता अवधि (Tenor) | 91 दिन, 182 दिन और 364 दिन की तीन अवधियाँ। अल्पकालिक नकदी प्रबंधन और मुद्रा बाज़ार में अलग-अलग परिपक्वता वाले बिलों से सरकार अपनी नकदी आवश्यकता का संतुलन रखती है। |
| बोली पद्धति (Auction Method) | मूल्य-आधारित नीलामी, जिसमें बहु-मूल्य पद्धति (Multiple Price Method) अपनाई गई है। प्रत्येक सफल बोलीदाता अपनी बोली के मूल्य पर बिल प्राप्त करता है, इसलिए प्रतिफल (Yield) में अंतर बोलियों के अनुसार बनता है। |
| गैर-प्रतिस्पर्धी बोली (Non-Competitive Bidding) | राज्य सरकारें, केंद्र शासित प्रदेश (विधानमंडल सहित), पात्र भविष्य निधियाँ, नामित विदेशी केंद्रीय बैंक और व्यक्तिगत खुदरा निवेशक भाग ले सकते हैं। इसका आवंटन अधिसूचित राशि से बाहर होता है। |
| खुदरा निवेशकों के लिए सीमा | व्यक्तिगत खुदरा निवेशकों के लिए आवंटन अधिसूचित राशि के अधिकतम 5 प्रतिशत तक सीमित है। इससे छोटे निवेशकों को भी सरकारी प्रतिभूति बाज़ार तक पहुँच मिलती है। |
| इलेक्ट्रॉनिक प्रणाली और भुगतान | बोलियाँ RBI की कोर बैंकिंग समाधान (E-Kuber) प्रणाली पर इलेक्ट्रॉनिक रूप से जमा होती हैं। परिणाम उसी दिन घोषित होते हैं और भुगतान अगले दिन (निपटान तिथि) होता है। केवल प्रणाली विफलता की स्थिति में भौतिक बोलियाँ स्वीकार होती हैं। |
महत्व
आर्थिक महत्त्व
- ट्रेजरी बिल सरकार के लिए अल्पकालिक ऋण का प्रमुख साधन है। यह सरकार को बजटीय नकदी प्रवाह में अंतर पाटने में मदद करता है।
- नियमित नीलामी से सरकारी ऋण प्रबंधन में पूर्वानुमेयता आती है, जिससे बाज़ार को भी अपेक्षित आपूर्ति का अनुमान रहता है।
- ट्रेजरी बिल की दरें अल्पकालिक ब्याज दरों के लिए संदर्भ बिंदु का काम करती हैं और मुद्रा बाज़ार की गहराई बढ़ाती हैं।
वित्तीय बाज़ार और मौद्रिक पहलू
- ट्रेजरी बिल सुरक्षित और तरल परिसंपत्ति माने जाते हैं, इसलिए बैंक, बीमा कंपनियाँ और म्यूचुअल फंड इन्हें अल्पकालिक निवेश के लिए रखते हैं।
- RBI सरकार के सार्वजनिक ऋण के एजेंट के रूप में इन नीलामियों का संचालन करता है, जबकि मौद्रिक नीति से जुड़े परिचालन अलग रहते हैं।
- बाज़ार में तरलता की स्थिति का पता चलने से मौद्रिक नीति निर्माण में भी उपयोगी संकेत मिलते हैं।
शासन और पारदर्शिता
- नीलामी से पहले अधिसूचना जारी होना, समयबद्ध बोली अवधि और खुले परिणाम सार्वजनिक ऋण प्रबंधन में पारदर्शिता सुनिश्चित करते हैं।
- राज्य सरकारों और भविष्य निधियों की भागीदारी से सरकारी प्रतिभूति बाज़ार का संस्थागत आधार विस्तृत होता है।
चुनौतियाँ
1. बढ़ती सरकारी उधारी और ब्याज दर का दबाव
- अल्पकालिक बिलों पर बार-बार उधारी से बाज़ार में सरकारी प्रतिभूतियों की आपूर्ति बढ़ती है, जिसका असर प्रतिफल पर पड़ सकता है।
- यदि मांग कम हो तो ऊँचे प्रतिफल पर बिल बिकने से ऋण की लागत बढ़ती है।
यूपीएससी लिंक: राजकोषीय नीति; सार्वजनिक ऋण प्रबंधन; राजकोषीय घाटा (Fiscal Deficit)
2. निजी ऋण पर संभावित प्रभाव (Crowding Out)
- सरकारी उधारी बढ़ने पर बैंकों के पास उपलब्ध कोष का बड़ा हिस्सा सरकारी प्रतिभूतियों में चला जा सकता है।
- इससे निजी क्षेत्र को ऋण मिलने की लागत या उपलब्धता प्रभावित हो सकती है।
यूपीएससी लिंक: मौद्रिक नीति का संचरण (Monetary Transmission); वित्तीय क्षेत्र सुधार
3. खुदरा निवेशकों की सीमित भागीदारी
- खुदरा निवेशकों के लिए 5 प्रतिशत की सीमा के कारण व्यक्तिगत निवेशकों की भूमिका सीमित रहती है और बाज़ार मुख्यतः संस्थागत निवेशकों पर निर्भर रहता है।
- डिजिटल पहुँच, वित्तीय साक्षरता और बोली प्रक्रिया की जानकारी का अभाव भागीदारी को प्रभावित करता है।
यूपीएससी लिंक: वित्तीय समावेशन; वित्तीय साक्षरता; डिजिटल अर्थव्यवस्था
4. परिचालन और तकनीकी जोखिम
- बोली प्रणाली (E-Kuber) में व्यवधान की स्थिति में भौतिक बोली का विकल्प तो है, पर इससे नीलामी प्रक्रिया की दक्षता और गति पर असर पड़ सकता है।
- समयबद्ध बोली अवधि और निर्धारित भुगतान तिथि चूकने पर निपटान में व्यवधान आ सकता है।
यूपीएससी लिंक: सूचना प्रौद्योगिकी और शासन; वित्तीय बाज़ार अवसंरचना
5. द्वितीयक बाज़ार में तरलता की चुनौती
- ट्रेजरी बिल का प्राथमिक बाज़ार सक्रिय है, परंतु द्वितीयक बाज़ार में व्यापार की मात्रा सीमित होने से बिल बेचने में कठिनाई हो सकती है।
- कम तरलता वाले बाज़ार में मूल्य-खोज (Price Discovery) कमज़ोर होती है।
यूपीएससी लिंक: मुद्रा बाज़ार; पूंजी बाज़ार सुधार
चुनौतियाँ — यूपीएससी दृष्टिकोण
| समस्या | चिंता |
|---|---|
| उच्च उधारी का दबाव | बार-बार नीलामी से सरकारी प्रतिफल और ऋण लागत पर दबाव बढ़ सकता है। |
| निजी ऋण पर असर | सरकारी प्रतिभूतियों में बड़ा निवेश बैंकों से निजी क्षेत्र को मिलने वाले ऋण को सीमित कर सकता है। |
| खुदरा भागीदारी की सीमा | 5 प्रतिशत की सीमा और जानकारी की कमी से व्यापक जन-भागीदारी सीमित रहती है। |
| तकनीकी व्यवधान | E-Kuber प्रणाली की विफलता से नीलामी और भुगतान प्रक्रिया बाधित हो सकती है। |
| द्वितीयक बाज़ार की गहराई | सीमित व्यापार मात्रा से बिलों की नकदीकरण क्षमता और मूल्य-खोज कमज़ोर रहती है। |
सरकारी पहल — प्रीलिम्स हेतु अवश्य याद रखें
- रिटेल डायरेक्ट पोर्टल (RBI Retail Direct) — व्यक्तिगत खुदरा निवेशकों की गैर-प्रतिस्पर्धी बोली के लिए स्रोत में नामित पोर्टल।
आगे की राह
- खुदरा निवेशकों के लिए डिजिटल पहुँच और बोली प्रक्रिया पर वित्तीय साक्षरता अभियान चलाए जाएँ, ताकि गैर-प्रतिस्पर्धी बोली का लाभ व्यापक रूप से मिल सके।
- E-Kuber जैसी केंद्रीय प्रणालियों की सतत निगरानी, बैकअप व्यवस्था और साइबर सुरक्षा को सुदृढ़ किया जाए।
- सरकारी उधारी का आकार और अवधि संरचना राजकोषीय घाटे के लक्ष्यों के अनुरूप रखी जाए, ताकि प्रतिफल पर अनावश्यक दबाव न पड़े।
- द्वितीयक बाज़ार में व्यापार बढ़ाने के लिए बाज़ार निर्माताओं (Market Makers) की भूमिका और पारदर्शी मूल्य सूचना तंत्र पर ध्यान दिया जाए।
- निजी क्षेत्र को ऋण प्रवाह बनाए रखने के लिए मौद्रिक नीति और सरकारी ऋण प्रबंधन के बीच समन्वय सुनिश्चित किया जाए।
- बैंकों और बीमा कंपनियों के लिए अल्पकालिक प्रतिभूतियों के प्रबंधन पर नियामक दिशानिर्देशों की समीक्षा नियमित रूप से की जाए।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
ट्रेज़री बिल (Treasury Bills) · नकदी प्रबंधन (Cash Management) · सार्वजनिक ऋण प्रबंधन (Public Debt Management) · मौद्रिक नीति (Monetary Policy) · खुला बाज़ार परिचालन (Open Market Operations) · राजकोषीय घाटा (Fiscal Deficit) · राजकोषीय उत्तरदायित्व और बजट प्रबंधन अधिनियम (FRBM Act) · अनुच्छेद 292 (Article 292) · प्रतिस्पर्धी और गैर-प्रतिस्पर्धी बोली (Competitive and Non-Competitive Bids) · बहु-मूल्य विधि (Multiple Price Method) · मौद्रिक नीति परिचालन में तरलता प्रबंधन (Liquidity Management) · द्वितीयक बाज़ार (Secondary Market)
संवैधानिक व नीतिगत संबंध
- अनुच्छेद 292 — भारत सरकार की उधारी संसद द्वारा निर्धारित सीमा के भीतर होती है।
- अनुच्छेद 293 — राज्यों की उधारी से संबंधित प्रावधान, जो राज्यों की बाज़ार में भागीदारी से जुड़ते हैं।
अवधारणा प्रवाह
सरकार की अल्पकालिक नकदी आवश्यकता उत्पन्न होती है और केंद्रीय बैंक (RBI) सरकार के एजेंट के रूप में नीलामी की अधिसूचना जारी करता है। → अधिसूचित राशि (₹23,000 करोड़) और तीन परिपक्वता अवधियों (91, 182, 364 दिन) की घोषणा होती है। → प्रतिस्पर्धी और गैर-प्रतिस्पर्धी बोलियाँ E-Kuber प्रणाली पर निर्धारित समय-सीमा में जमा होती हैं। → बहु-मूल्य पद्धति से बोलियों का मूल्यांकन होता है और उसी दिन परिणाम घोषित होते हैं। → सफल बोलीदाता अगले दिन भुगतान करते हैं, जिससे सरकार को निधि प्राप्त होती है और निपटान पूरा होता है। → निधि का उपयोग सरकारी व्यय की नकदी आवश्यकता पूरी करने में होता है, जिसका असर मुद्रा बाज़ार की तरलता और प्रतिफल पर पड़ता है।
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार कीजिए:
1. ट्रेज़री बिल भारत सरकार की ओर से जारी किए जाते हैं और इन्हें अंकित मूल्य से कम कीमत पर जारी करके अंकित मूल्य पर भुनाया जाता है।
2. ट्रेज़री बिल मुद्रा बाज़ार के साधन हैं, जिनकी परिपक्वता अवधि एक वर्ष से अधिक नहीं होती।
3. ट्रेज़री बिलों पर आवधिक निश्चित ब्याज (कूपन) छह-छह माह पर दिया जाता है।
उपर्युक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- केवल तीन
- सभी
उत्तर: केवल दो — कथन 1 सही है: ट्रेज़री बिल बट्टे (discount) पर जारी होते हैं और अंकित मूल्य पर भुनाए जाते हैं, अंतर ही प्रतिफल है। कथन 2 सही है: ये अल्पकालिक मुद्रा बाज़ार साधन हैं, जिनकी अवधि 91, 182 और 364 दिन होती है। कथन 3 गलत है: ट्रेज़री बिल शून्य-कूपन (zero-coupon) साधन हैं, इसलिए इन पर आवधिक ब्याज नहीं दिया जाता।
Q2. कथन (A) और तर्क (R) पर विचार कीजिए।
कथन (A): भारत सरकार प्राप्तियों और व्यय के बीच अस्थायी असंतुलन को संभालने के लिए ट्रेज़री बिल जारी करती है।
तर्क (R): ट्रेज़री बिल अंकित मूल्य से कम पर जारी होते हैं और अंकित मूल्य पर भुनाए जाते हैं, इसलिए इन पर प्रतिफल बट्टे के अंतर से प्राप्त होता है।
नीचे दिए विकल्पों में से सही उत्तर चुनिए:
A. (A) और (R) दोनों सही हैं और (R), (A) की सही व्याख्या है।
B. (A) और (R) दोनों सही हैं, परंतु (R), (A) की सही व्याख्या नहीं है।
C. (A) सही है, परंतु (R) गलत है।
D. (A) गलत है, परंतु (R) सही है।
- (A) और (R) दोनों सही हैं और (R), (A) की सही व्याख्या है।
- (A) और (R) दोनों सही हैं, परंतु (R), (A) की सही व्याख्या नहीं है।
- (A) सही है, परंतु (R) गलत है।
- (A) गलत है, परंतु (R) सही है।
उत्तर: (A) और (R) दोनों सही हैं, परंतु (R), (A) की सही व्याख्या नहीं है। — (A) सही है, क्योंकि ट्रेज़री बिल सरकार की अल्पकालिक नकदी आवश्यकताओं के लिए जारी किए जाते हैं। (R) भी सही है, क्योंकि ट्रेज़री बिल बट्टे पर जारी होते हैं और इनका प्रतिफल बट्टे और अंकित मूल्य के अंतर से आता है। परंतु (R) यह नहीं बताता कि सरकार इन्हें क्यों जारी करती है, इसलिए वह (A) की व्याख्या नहीं करता।
Q3. निम्नलिखित सूचियों का मिलान कीजिए:
सूची I (साधन)
A. ट्रेज़री बिल
B. नकदी प्रबंधन बिल (Cash Management Bills)
C. सरकारी दिनांकित प्रतिभूति (Government Dated Securities)
सूची II (विशेषता)
1. एक वर्ष से अधिक की परिपक्वता, जिस पर आवधिक कूपन दिया जाता है
2. अल्पावधि में सरकारी नकदी अंतर को पाटने के लिए जारी, प्रायः 91 दिन से कम अवधि के
3. शून्य-कूपन अल्पकालिक साधन, जिसकी परिपक्वता एक वर्ष तक होती है
सही मिलान चुनिए:
- A-3, B-2, C-1
- A-1, B-2, C-3
- A-2, B-3, C-1
- A-3, B-1, C-2
उत्तर: A-3, B-2, C-1 — ट्रेज़री बिल शून्य-कूपन साधन हैं और एक वर्ष तक की अवधि के होते हैं, इसलिए A-3। नकदी प्रबंधन बिल अल्पावधि के होते हैं और अस्थायी नकदी अंतर के लिए जारी होते हैं, इसलिए B-2। दिनांकित प्रतिभूतियाँ एक वर्ष से अधिक अवधि की होती हैं और इन पर आवधिक कूपन मिलता है, इसलिए C-1।
मुख्य अभ्यास प्रश्न
✍ सरकार के अल्पकालिक ऋण साधन, जैसे ट्रेज़री बिल, नकदी प्रबंधन में उपयोगी हैं, परंतु इनके व्यापक उपयोग से मौद्रिक नीति और बाज़ार ब्याज दरों पर दबाव पड़ सकता है। इस कथन की समीक्षा कीजिए। साथ ही बताइए कि राजकोषीय घाटे के वित्तपोषण में ट्रेज़री बिलों की भूमिका की सीमाएँ क्या हैं और इन्हें दूर करने के लिए कौन-से उपाय सुझाए जा सकते हैं? (15 Marks)
रूपरेखा: मॉडल उत्तर के लिए अपेक्षित बिंदु:
1. परिचय: ट्रेज़री बिल शून्य-कूपन, बट्टे पर जारी होने वाले मुद्रा बाज़ार साधन हैं, जिन्हें भारत सरकार की ओर से भारतीय रिज़र्व बैंक (RBI) एजेंट के रूप में नीलामी से जारी करता है। वर्तमान अधिसूचना में 91 दिन, 182 दिन और 364 दिन की अवधि के बिल नीलाम किए गए हैं, कुल राशि 23,000 करोड़ रुपये है (अधिसूचना F.No.4(2)-B(W&M)/2018, 26 मार्च 2025)।
2. नीलामी की संरचना: मूल्य-आधारित नीलामी, बहु-मूल्य विधि (Multiple Price Method) जिसमें सफल बोलीदाता अपनी बोली का मूल्य चुकाते हैं; प्रतिस्पर्धी और गैर-प्रतिस्पर्धी बोली में अंतर; गैर-प्रतिस्पर्धी श्रेणी में राज्य सरकारें, विधानमंडल वाले केंद्र शासित प्रदेश, पात्र भविष्य निधियाँ और विदेशी केंद्रीय बैंक; खुदरा निवेशकों के लिए अधिकतम 5 प्रतिशत आवंटन; E-Kuber प्रणाली और Retail Direct पोर्टल की भूमिका।
3. नकदी प्रबंधन: सरकार की प्राप्तियों और व्यय के बीच अस्थायी अंतर को पाटना; Ways and Means Advances (WMA) और नकदी प्रबंधन बिल (CMB) से तुलना; अल्पकालिक ऋण का लाभ कि यह सस्ता और तरल है।
4. मौद्रिक नीति से संबंध: खुला बाज़ार परिचालन (OMO) और तरलता प्रबंधन; मौद्रिक नीति ढाँचे में रेपो दर और LAF की भूमिका; अधिक जारी होने पर बैंकिंग प्रणाली की तरलता अवशोषित होना, प्रतिफल में वृद्धि और निजी ऋण पर ‘क्राउडिंग-आउट’ का खतरा; 2004 की बाज़ार स्थिरीकरण योजना (MSS) का उदाहरण जिसमें ट्रेज़री बिलों से अतिरिक्त तरलता सोखी गई।
5. राजकोषीय पक्ष: संघ सरकार की ऋण सीमा संसद द्वारा निर्धारित होती है (अनुच्छेद 292); राजकोषीय उत्तरदायित्व और बजट प्रबंधन अधिनियम, 2003 की भूमिका; एन. के. सिंह समिति (2017) द्वारा ऋण-से-जीडीपी अनुपात के लक्ष्य पर बल; अल्पकालिक ऋण पर पुनर्वित्तीकरण (rollover) जोखिम और ब्याज-दर जोखिम।
6. बाज़ार विकास: वाघुल कार्य समूह (1987) की मुद्रा बाज़ार सुधार सिफारिशें; प्राथमिक डीलरों की भूमिका; द्वितीयक बाज़ार में तरलता; ट्रेज़री बिलों के आधार पर ब्याज-दर संकेतक का विकास।
7. समीक्षा और संतुलन: एक पक्ष यह कि नकदी प्रबंधन में ट्रेज़री बिल सरकार और बाज़ार दोनों के लिए लाभकारी हैं; दूसरा पक्ष यह कि दीर्घकालिक घाटे को अल्पकालिक साधनों से वित्तपोषित करना जोखिमपूर्ण है। समाधान: ऋण की परिपक्वता संरचना का संतुलन, राजकोषीय अनुशासन, गैर-प्रतिस्पर्धी भागीदारी का विस्तार और खुदरा निवेशकों की पहुँच।
8. निष्कर्ष: ट्रेज़री बिल नकदी प्रबंधन का प्रभावी साधन हैं, पर राजकोषीय घाटे के दीर्घकालिक वित्तपोषण के लिए इन पर निर्भरता सीमित रखनी होगी।
स्रोत: RBI
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Best PSIR optional coaching for upsc
- Best PSIR optional teacher for upsc
- Best teacher of PSIR optional for upsc
- Best PSIR optional coaching in delhi for UPSC

- Allahabad HC Slams UP Govt Over Shop Evictions for Ayodhya Hospital - October 24, 2026
- विदेश मंत्री जयशंकर ने संयुक्त राष्ट्र चार्टर के प्रति भारत की प्रतिबद्धता दोहराई - October 24, 2026
- GRP Chiefs Conference 2024: Intelligence-Led Policing & RPF-GRP Coordination Focus - October 24, 2026
No Comments