


25 Sep आरबीआई बुलेटिन सितंबर 2026: भारतीय अर्थव्यवस्था की स्थिति और चुनौतियाँ
✎ RBI बुलेटिन भारतीय अर्थव्यवस्था की मज़बूत संवृद्धि, बाहरी क्षेत्र की स्थिरता और बैंकिंग प्रणाली के लचीलेपन को रेखांकित करता है, जबकि उच्च क्रेडिट-डिपॉजिट अनुपात को फंडिंग भेद्यता के प्रत्यक्ष संकेतक के रूप में नहीं देखता है।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — भारतीय अर्थव्यवस्था एवं नियोजन, संसाधन जुटाना, वृद्धि, विकास तथा रोज़गार। सरकारी बजट। | GS Paper III — निवेश मॉडल। | GS Paper III — उदारीकरण का अर्थव्यवस्था पर प्रभाव, औद्योगिक नीति में परिवर्तन तथा औद्योगिक संवृद्धि पर इनका प्रभाव।
- Prelims: भारतीय रिज़र्व बैंक (RBI), मुद्रास्फीति (Inflation), चालू खाता घाटा (Current Account Deficit), प्रत्यक्ष विदेशी निवेश (FDI), क्रेडिट-डिपॉजिट (CD) अनुपात, निजी कॉर्पोरेट निवेश, आर्थिक संवृद्धि (Economic Growth)
- Essay: भारतीय अर्थव्यवस्था की चुनौतियाँ और अवसर, भारत में आर्थिक स्थिरता और संवृद्धि के लिए मौद्रिक नीति की भूमिका
त्वरित पुनरावृत्ति: RBI बुलेटिन भारतीय अर्थव्यवस्था की मज़बूत संवृद्धि, बाहरी क्षेत्र की स्थिरता और बैंकिंग प्रणाली के लचीलेपन को रेखांकित करता है, जबकि उच्च क्रेडिट-डिपॉजिट अनुपात को फंडिंग भेद्यता के प्रत्यक्ष संकेतक के रूप में नहीं देखता है।
यह खबर चर्चा में क्यों?
भारतीय रिज़र्व बैंक (RBI) ने सितंबर 2026 का अपना मासिक बुलेटिन जारी किया है। इस बुलेटिन में ‘अर्थव्यवस्था की स्थिति’, ‘क्रेडिट-डिपॉजिट विचलन: एक बैलेंस शीट डीकंपोजिशन’ और ‘निजी कॉर्पोरेट निवेश: 2025-26 में वृद्धि और 2026-27 के लिए दृष्टिकोण’ शीर्षक से तीन महत्त्वपूर्ण लेख शामिल हैं। ये लेख भारतीय अर्थव्यवस्था के विभिन्न पहलुओं, विशेष रूप से वैश्विक चुनौतियों के बीच इसकी सुदृढ़ता, बैंकिंग क्षेत्र की गतिशीलता और निजी क्षेत्र के निवेश के रुझान पर प्रकाश डालते हैं।
पृष्ठभूमि
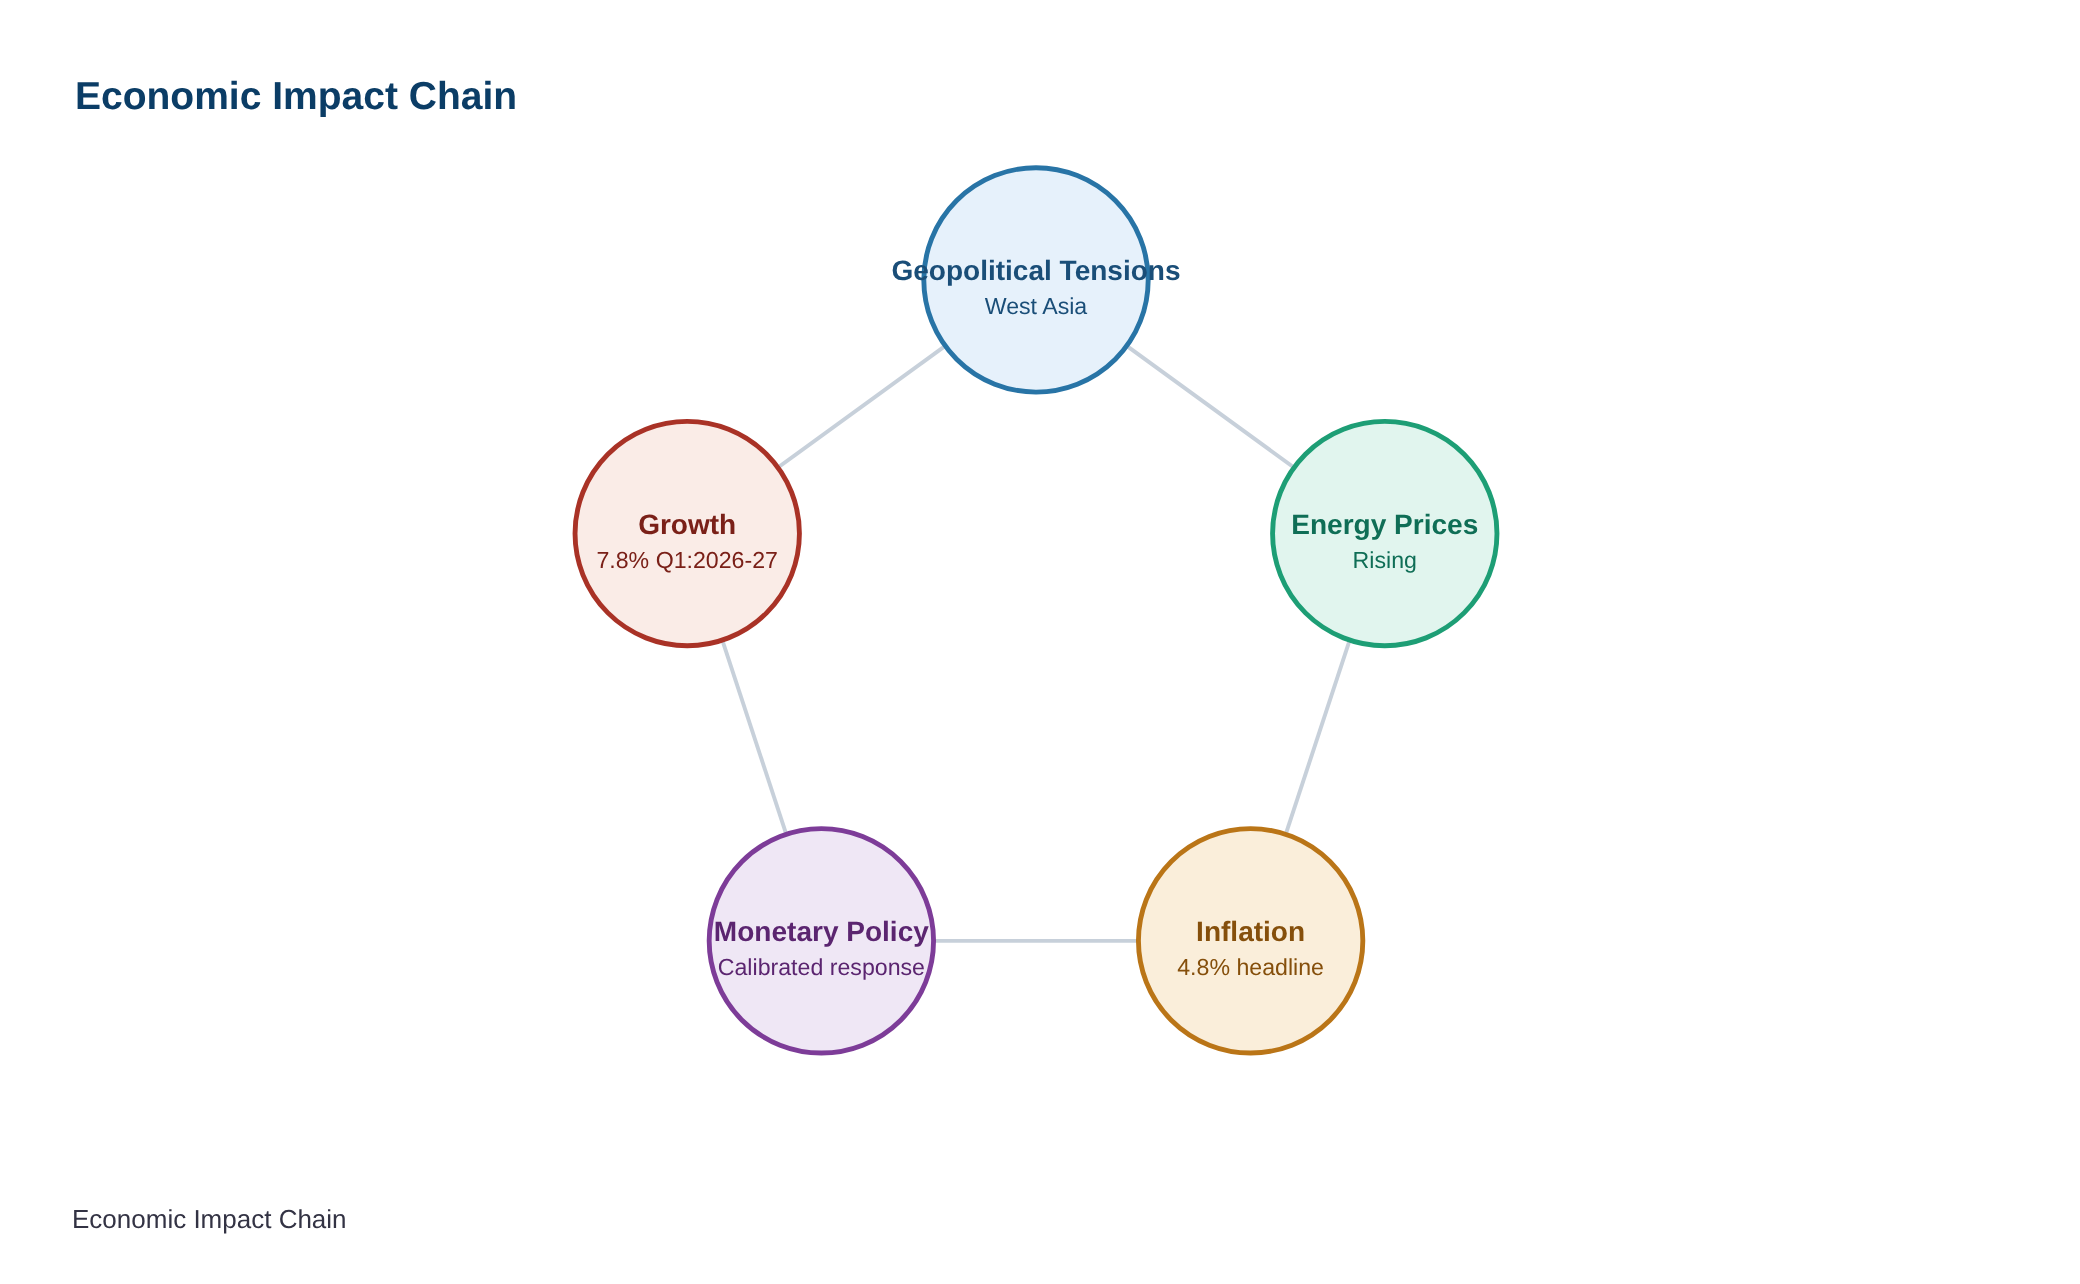
- पश्चिम एशिया में भू-राजनीतिक तनाव बढ़ने के कारण वैश्विक अर्थव्यवस्था एक बार फिर बढ़ती ऊर्जा कीमतों और वित्तीय बाजारों के विभिन्न खंडों में बढ़ी हुई अस्थिरता का सामना कर रही है।
- इन वैश्विक उथल-पुथल के बावजूद, भारतीय अर्थव्यवस्था ने Q1:2026-27 में 7.8 प्रतिशत की मज़बूत वृद्धि दर्ज की है, जो उच्च आवृत्ति संकेतकों से परिलक्षित होती है।
- मज़बूत निर्यात वृद्धि के कारण व्यापार घाटा कम हुआ और विदेशी मुद्रा भंडार अब तक के उच्चतम स्तर पर पहुँच गया है।
- अगस्त में मुख्य मुद्रास्फीति (Headline inflation) 4.8 प्रतिशत तक बढ़ गई, जिसका मुख्य कारण खाद्य और पेय पदार्थ समूह के साथ-साथ ईंधन और मुख्य घटकों में वृद्धि थी।
- वित्तीय वर्ष 2023 से, बैंक ऋण में कुल जमा की तुलना में तेज़ी से वृद्धि हुई है, जिससे क्रेडिट-डिपॉजिट (CD) अनुपात 80 प्रतिशत से ऊपर चला गया है।
- निजी कॉर्पोरेट क्षेत्र द्वारा निवेश गतिविधियाँ आर्थिक संवृद्धि को बढ़ावा देने में महत्त्वपूर्ण भूमिका निभाती हैं।
RBI बुलेटिन के मुख्य निष्कर्ष
- अर्थव्यवस्था की स्थिति: वैश्विक चुनौतियों के बावजूद, भारतीय अर्थव्यवस्था ने Q1:2026-27 में 7.8 प्रतिशत की मज़बूत वृद्धि दर्ज की। अगस्त में उच्च आवृत्ति संकेतकों से भी लचीलापन दिखा।
- व्यापार और बाहरी क्षेत्र: मज़बूत निर्यात वृद्धि के कारण व्यापार घाटा कम हुआ। Q1:2026-27 में मध्यम चालू खाता घाटा (Current Account Deficit) और मज़बूत प्रत्यक्ष विदेशी निवेश (FDI) प्रवाह ने बाहरी क्षेत्र को समर्थन दिया, जिससे विदेशी मुद्रा भंडार अब तक के उच्चतम स्तर पर पहुँच गया।
- मुद्रास्फीति: अगस्त में मुख्य मुद्रास्फीति (Headline inflation) 4.8 प्रतिशत तक बढ़ गई, जिसका मुख्य कारण खाद्य और पेय पदार्थ समूह के साथ-साथ ईंधन और मुख्य घटकों में वृद्धि थी।
- क्रेडिट-डिपॉजिट (CD) विचलन: वित्तीय वर्ष 2023 से बैंक ऋण में जमा की तुलना में तेज़ी से वृद्धि हुई है, जिससे CD अनुपात 80 प्रतिशत से ऊपर चला गया है। हालांकि, अध्ययन से पता चलता है कि CD अनुपात अपने आप में बैंकिंग प्रणाली की फंडिंग भेद्यता को मापने के लिए एक उपयुक्त मीट्रिक नहीं हो सकता है, खासकर उच्च ऋण वृद्धि वाली अर्थव्यवस्था में।
- जमा निर्माण: आधुनिक मौद्रिक प्रणाली में, बैंक ऋण देते या निवेश करते समय जमा एक साथ बनते हैं। इसलिए, ऋण निर्माण के लिए जमा एक बाध्यकारी बाधा नहीं हो सकती है, हालांकि बाद में लाभप्रदता और विवेकपूर्ण विनियमन ऋण वृद्धि को अंतर्निहित आर्थिक स्थितियों के अनुरूप लाते हैं।
मुख्य विशेषताएँ
| विशेषता | महत्व |
|---|---|
| वैश्विक आर्थिक अस्थिरता | भू-राजनीतिक तनावों के कारण ऊर्जा की बढ़ती कीमतें और वित्तीय बाजारों में अस्थिरता, जो भारतीय अर्थव्यवस्था पर अप्रत्यक्ष प्रभाव डाल सकती है। |
| भारतीय अर्थव्यवस्था की सुदृढ़ता | वैश्विक चुनौतियों के बावजूद Q1:2026-27 में 7.8 प्रतिशत की मजबूत वृद्धि और उच्च आवृत्ति संकेतकों से परिलक्षित लचीलापन। |
| मुद्रास्फीति का दबाव | अगस्त में खुदरा मुद्रास्फीति का 4.8 प्रतिशत तक बढ़ना, मुख्य रूप से खाद्य और पेय पदार्थों, ईंधन तथा मुख्य घटकों के कारण। |
| बाह्य क्षेत्र का प्रदर्शन | मजबूत निर्यात वृद्धि से व्यापार घाटे में कमी, मध्यम चालू खाता घाटा और FDI प्रवाह के कारण रिकॉर्ड उच्च विदेशी मुद्रा भंडार। |
| क्रेडिट-डिपॉजिट (CD) अनुपात में वृद्धि | FY2023 से बैंक ऋण वृद्धि का जमा वृद्धि से अधिक होना, जिससे CD अनुपात 80 प्रतिशत से ऊपर चला गया, लेकिन यह फंडिंग भेद्यता का एकमात्र संकेतक नहीं है। |
| निजी कॉर्पोरेट निवेश | 2025-26 में बैंकों और वित्तीय संस्थानों द्वारा स्वीकृत परियोजनाओं की संख्या और कुल लागत में वृद्धि, जो निवेश के इरादों में सुधार का संकेत है। |
महत्व
आर्थिक महत्व
- यह बुलेटिन भारतीय अर्थव्यवस्था की वर्तमान स्थिति और भविष्य की दिशा का एक व्यापक अवलोकन प्रदान करता है, जो नीति निर्माताओं और निवेशकों के लिए महत्वपूर्ण है।
- मजबूत आर्थिक वृद्धि और बाह्य क्षेत्र का बेहतर प्रदर्शन वैश्विक अनिश्चितताओं के बीच भारत की आर्थिक सुदृढ़ता को दर्शाता है।
- मुद्रास्फीति के रुझान और क्रेडिट-डिपॉजिट अनुपात जैसे प्रमुख संकेतकों का विश्लेषण मौद्रिक नीति निर्धारण के लिए महत्वपूर्ण जानकारी प्रदान करता है।
बैंकिंग और वित्तीय क्षेत्र
- क्रेडिट-डिपॉजिट अनुपात पर विशेष लेख बैंकों की ऋण सृजन क्षमता और फंडिंग स्थिरता के बारे में महत्वपूर्ण अंतर्दृष्टि प्रदान करता है।
- यह दर्शाता है कि उच्च CD अनुपात हमेशा फंडिंग भेद्यता का संकेत नहीं होता है, खासकर जब बैंकिंग प्रणाली सुदृढ़ हो और नियामक लक्ष्य पूरे हो रहे हों।
- निजी कॉर्पोरेट निवेश में वृद्धि बैंकिंग क्षेत्र के लिए ऋण वृद्धि के अवसरों को इंगित करती है, जिससे आर्थिक गतिविधियों को बढ़ावा मिलता है।
नीति निर्धारण
- RBI बुलेटिन में प्रस्तुत डेटा और विश्लेषण सरकार और RBI को आर्थिक नीतियों, विशेष रूप से मौद्रिक नीति और राजकोषीय नीति, को तैयार करने में सहायता करता है।
- मुद्रास्फीति के दबावों की पहचान और बाह्य क्षेत्र के प्रदर्शन का मूल्यांकन भविष्य की नीतिगत कार्रवाइयों के लिए आधार प्रदान करता है।
- निजी निवेश के रुझान का आकलन आर्थिक वृद्धि को बढ़ावा देने के लिए आवश्यक नीतिगत हस्तक्षेपों की पहचान करने में मदद करता है।
चुनौतियाँ
1. वैश्विक भू-राजनीतिक तनाव
- पश्चिम एशिया में भू-राजनीतिक तनावों के फिर से बढ़ने से ऊर्जा की कीमतें बढ़ सकती हैं, जिससे भारत में आयातित मुद्रास्फीति का दबाव बढ़ सकता है।
- वित्तीय बाजारों में बढ़ती अस्थिरता पूंजी प्रवाह को प्रभावित कर सकती है और रुपये पर दबाव डाल सकती है।
यूपीएससी लिंक: अर्थव्यवस्था: भारतीय अर्थव्यवस्था और योजना, संसाधनों का जुटाना, वृद्धि, विकास और रोजगार
2. मुद्रास्फीति का दबाव
- खाद्य और पेय पदार्थों, ईंधन तथा मुख्य घटकों से प्रेरित मुद्रास्फीति का बढ़ना आम जनता की क्रय शक्ति को कम कर सकता है और आर्थिक वृद्धि को प्रभावित कर सकता है।
- RBI के लिए मुद्रास्फीति को नियंत्रित करना एक चुनौती बनी हुई है, खासकर जब वैश्विक कारक इसमें योगदान दे रहे हों।
यूपीएससी लिंक: अर्थव्यवस्था: मुद्रास्फीति और इसके प्रभाव
3. क्रेडिट-डिपॉजिट अनुपात की व्याख्या
- उच्च क्रेडिट-डिपॉजिट अनुपात को फंडिंग भेद्यता के रूप में गलत समझा जा सकता है, जिससे बाजार में अनावश्यक चिंताएं पैदा हो सकती हैं।
- यह सुनिश्चित करना महत्वपूर्ण है कि बैंक अपनी ऋण वृद्धि को नियामक आवश्यकताओं और लाभप्रदता विचारों के भीतर बनाए रखें।
यूपीएससी लिंक: अर्थव्यवस्था: भारतीय बैंकिंग प्रणाली और वित्तीय बाजार
4. निजी निवेश को बढ़ावा देना
- हालांकि निजी कॉर्पोरेट निवेश में सुधार के संकेत हैं, इसे निरंतर उच्च स्तर पर बनाए रखना आर्थिक वृद्धि के लिए महत्वपूर्ण है।
- निवेश के माहौल को और बेहतर बनाने और निजी क्षेत्र को पूंजीगत व्यय के लिए प्रोत्साहित करने की आवश्यकता है।
यूपीएससी लिंक: अर्थव्यवस्था: निवेश मॉडल
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| बढ़ती ऊर्जा कीमतें | आयातित मुद्रास्फीति और चालू खाता घाटे पर दबाव। |
| घरेलू मुद्रास्फीति | खाद्य, ईंधन और मुख्य घटकों के कारण उपभोक्ता कीमतों में वृद्धि, क्रय शक्ति में कमी। |
| क्रेडिट-डिपॉजिट अनुपात | हालांकि फंडिंग भेद्यता का एकमात्र संकेतक नहीं, फिर भी इसकी निरंतर निगरानी और उचित व्याख्या आवश्यक है। |
| वैश्विक वित्तीय अस्थिरता | पूंजी प्रवाह और रुपये के विनिमय दर पर संभावित नकारात्मक प्रभाव। |
| निजी निवेश की निरंतरता | आर्थिक वृद्धि को बनाए रखने के लिए निजी क्षेत्र द्वारा पूंजीगत व्यय में निरंतर वृद्धि सुनिश्चित करना। |
आगे की राह
- RBI को मुद्रास्फीति को नियंत्रित करने के लिए अपनी मौद्रिक नीति को कैलिब्रेट करना जारी रखना चाहिए, जिसमें ब्याज दरों और तरलता प्रबंधन पर विचार शामिल है।
- सरकार को राजकोषीय विवेक बनाए रखना चाहिए और पूंजीगत व्यय को बढ़ावा देना चाहिए ताकि निजी निवेश को पूरक बनाया जा सके।
- बैंकों को अपनी जमा वृद्धि को बढ़ाने के लिए सक्रिय उपाय करने चाहिए, जिसमें नए जमा उत्पादों की पेशकश और ग्राहक सेवा में सुधार शामिल है।
- नियामकों को क्रेडिट-डिपॉजिट अनुपात जैसे संकेतकों की निगरानी जारी रखनी चाहिए, लेकिन बैंकिंग प्रणाली की समग्र सुदृढ़ता और लाभप्रदता के संदर्भ में।
- निजी क्षेत्र के निवेश को और प्रोत्साहित करने के लिए व्यापार करने में आसानी में सुधार, नियामक बाधाओं को कम करने और बुनियादी ढांचे के विकास पर ध्यान केंद्रित करना चाहिए।
- निर्यात वृद्धि को बनाए रखने और व्यापार घाटे को कम करने के लिए निर्यात प्रोत्साहन नीतियों को जारी रखना चाहिए।
- वैश्विक भू-राजनीतिक जोखिमों के प्रभाव को कम करने के लिए ऊर्जा सुरक्षा और आपूर्ति श्रृंखला लचीलेपन पर ध्यान केंद्रित करना चाहिए।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
मुद्रास्फीति · चालू खाता घाटा · प्रत्यक्ष विदेशी निवेश · विदेशी मुद्रा भंडार · ऋण-जमा अनुपात · निजी कॉर्पोरेट निवेश · आर्थिक संवृद्धि · मौद्रिक नीति · बैंकिंग प्रणाली · राजकोषीय नीति
अवधारणा प्रवाह
वैश्विक भू-राजनीतिक तनाव बढ़ते हैं → ऊर्जा की कीमतें और वित्तीय बाजार अस्थिर होते हैं → भारत में आयातित मुद्रास्फीति का दबाव बढ़ता है → RBI मुद्रास्फीति नियंत्रण और आर्थिक वृद्धि के बीच संतुलन साधता है → निजी निवेश और क्रेडिट वृद्धि आर्थिक गतिविधियों को बढ़ावा देते हैं
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार कीजिए:
1. भारतीय अर्थव्यवस्था ने Q1:2026-27 में 7.8 प्रतिशत की मजबूत वृद्धि दर्ज की।
2. अगस्त 2026 में खुदरा मुद्रास्फीति (Headline inflation) 4.8 प्रतिशत तक बढ़ गई, जिसका मुख्य कारण खाद्य और पेय पदार्थ समूह था।
3. Q1:2026-27 में चालू खाता घाटा (Current Account Deficit) अधिक था, जिससे विदेशी मुद्रा भंडार में कमी आई।
उपर्युक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- केवल तीन
- कोई नहीं
उत्तर: केवल दो — कथन 1 सही है। RBI बुलेटिन के अनुसार, भारतीय अर्थव्यवस्था ने Q1:2026-27 में 7.8 प्रतिशत की मजबूत वृद्धि दर्ज की। कथन 2 सही है। RBI बुलेटिन के अनुसार, अगस्त 2026 में खुदरा मुद्रास्फीति 4.8 प्रतिशत तक बढ़ गई, जिसका मुख्य कारण खाद्य और पेय पदार्थ समूह था। कथन 3 गलत है। RBI बुलेटिन के अनुसार, Q1:2026-27 में चालू खाता घाटा मध्यम था और मजबूत FDI प्रवाह ने बाहरी क्षेत्र का समर्थन किया, जिससे विदेशी मुद्रा भंडार सर्वकालिक उच्च स्तर पर पहुँच गया।
Q2. कथन (A): वित्तीय वर्ष 2023 से बैंक ऋण की वृद्धि कुल जमा की तुलना में काफी अधिक रही है, जिससे ऋण-जमा (CD) अनुपात 80 प्रतिशत से ऊपर चला गया है।
कारण (R): आधुनिक मौद्रिक प्रणाली में, बैंक ऋण देते या निवेश करते समय जमा राशि एक साथ उत्पन्न होती है, और जमा राशि ऋण निर्माण के लिए एक बाध्यकारी बाधा नहीं हो सकती है।
उपर्युक्त कथनों के संदर्भ में, निम्नलिखित में से कौन सा सही है?
- A और R दोनों सही हैं, और R, A की सही व्याख्या है।
- A और R दोनों सही हैं, लेकिन R, A की सही व्याख्या नहीं है।
- A सही है, लेकिन R गलत है।
- A गलत है, लेकिन R सही है।
उत्तर: A और R दोनों सही हैं, और R, A की सही व्याख्या है। — कथन A सही है क्योंकि वित्तीय वर्ष 2023 से बैंक ऋण की वृद्धि कुल जमा की तुलना में काफी अधिक रही है, जिससे ऋण-जमा अनुपात 80 प्रतिशत से ऊपर चला गया है। कथन R भी सही है और A की सही व्याख्या है। RBI बुलेटिन के अनुसार, आधुनिक मौद्रिक प्रणाली में, बैंक ऋण देते या निवेश करते समय जमा राशि एक साथ उत्पन्न होती है, और जमा राशि ऋण निर्माण के लिए एक बाध्यकारी बाधा नहीं हो सकती है। यह ऋण-जमा अनुपात में वृद्धि के पीछे के कारणों में से एक है।
मुख्य अभ्यास प्रश्न
✍ भारतीय अर्थव्यवस्था के समक्ष वर्तमान वैश्विक चुनौतियों के बावजूद, निजी कॉर्पोरेट निवेश आर्थिक संवृद्धि में महत्वपूर्ण भूमिका निभाता है। इस संदर्भ में, ऋण-जमा अनुपात की अवधारणा और इसके निहितार्थों की विवेचना कीजिए। (15 Marks)
रूपरेखा: मॉडल-उत्तर संरचना:
1. परिचय: भारतीय अर्थव्यवस्था की वर्तमान स्थिति और वैश्विक चुनौतियों का संक्षिप्त उल्लेख। निजी कॉर्पोरेट निवेश के महत्व पर प्रकाश डालें।
2. ऋण-जमा अनुपात (CD Ratio) की परिभाषा: यह क्या है और इसकी गणना कैसे की जाती है।
3. हालिया रुझान: FY2023 से CD अनुपात में वृद्धि और इसके 80 प्रतिशत से ऊपर जाने का उल्लेख।
4. CD अनुपात में वृद्धि के कारण: RBI बुलेटिन के अनुसार, आधुनिक मौद्रिक प्रणाली में बैंकों द्वारा ऋण देने के साथ ही जमा का सृजन, कम लागत पर उच्च उधार, और उच्च पूंजी जैसे कारकों की व्याख्या।
5. CD अनुपात के निहितार्थ: क्या यह बैंकिंग प्रणाली की फंडिंग भेद्यता (funding vulnerability) का सटीक माप है? RBI के अध्ययन के निष्कर्षों का उल्लेख करें कि यह हमेशा फंडिंग भेद्यता का संकेतक नहीं हो सकता है, खासकर मजबूत बैंकिंग प्रणाली और बढ़ती अर्थव्यवस्था में।
6. नियामक परिप्रेक्ष्य: लाभप्रदता और विवेकपूर्ण विनियमन (prudential regulation) के तहत ऋण वृद्धि को आर्थिक स्थितियों के अनुरूप लाने में बैंकों की भूमिका।
7. निष्कर्ष: भारतीय बैंकिंग प्रणाली की मजबूती और आर्थिक संवृद्धि में निजी निवेश के महत्व को रेखांकित करते हुए एक संतुलित निष्कर्ष।
स्रोत: RBI
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Best economics services coaching
- Best economics optional coaching
- Best economics optional coaching for upsc
- best teacher of economics optional

- Harivansh Leads India at 153rd IPU Assembly in Tanzania - October 3, 2026
- अमेरिका में व्यापार मिशन: भारत की बड़ी योजना, जानिए क्या है सरकार की रणनीति - October 3, 2026
- Nasha Mukt Bharat: Youth Role in Polity & Governance for UPSC & PCS - October 3, 2026

No Comments