


08 Sep मध्य प्रदेश: साइबर ठगी की रकम निकालने वालों की पहचान के लिए हाईकोर्ट के सुझाव
✎ म्यूल खाते साइबर अपराधियों द्वारा अवैध रूप से प्राप्त धन को वैध बनाने और अपनी पहचान छिपाने के लिए उपयोग किए जाने वाले बैंक खाते हैं, जिन पर अंकुश लगाने के लिए उच्च न्यायालय ने RBI को ATM निकासी पर अतिरिक्त प्रमाणीकरण के सुझाव दिए…
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — आंतरिक सुरक्षा, अर्थव्यवस्था | GS Paper II — शासन
- Prelims: म्यूल खाते (Mule Accounts), साइबर धोखाधड़ी (Cyber Fraud), भारतीय रिज़र्व बैंक (Reserve Bank of India – RBI), बायोमेट्रिक प्रमाणीकरण (Biometric Authentication), चेहरा पहचानने की तकनीक (Facial Recognition Technology), धन शोधन (Money Laundering), डिजिटल लेनदेन (Digital Transactions), न्यायिक समीक्षा (Judicial Review)
- Essay: डिजिटल युग में सुरक्षा चुनौतियाँ और शासन की भूमिका, वित्तीय अपराधों से निपटने में प्रौद्योगिकी का उपयोग
त्वरित पुनरावृत्ति: म्यूल खाते साइबर अपराधियों द्वारा अवैध रूप से प्राप्त धन को वैध बनाने और अपनी पहचान छिपाने के लिए उपयोग किए जाने वाले बैंक खाते हैं, जिन पर अंकुश लगाने के लिए उच्च न्यायालय ने RBI को ATM निकासी पर अतिरिक्त प्रमाणीकरण के सुझाव दिए हैं।
यह खबर चर्चा में क्यों?
मध्य प्रदेश उच्च न्यायालय ने साइबर धोखाधड़ी से प्राप्त धन को ‘म्यूल खातों’ के माध्यम से ATM से निकालने पर चिंता व्यक्त की है। न्यायालय ने भारतीय रिज़र्व बैंक (RBI) को सुझाव दिया है कि बड़ी या संदिग्ध ATM निकासी के लिए बायोमेट्रिक, चेहरा पहचानने वाली तकनीक और अतिरिक्त प्रमाणीकरण जैसे उपायों पर विचार किया जाए, ताकि ऐसे अपराधों पर अंकुश लगाया जा सके और मनी ट्रेल (धन के प्रवाह का पता लगाना) को मजबूत किया जा सके।
पृष्ठभूमि
- साइबर धोखाधड़ी भारत में एक बढ़ती हुई समस्या है, जिसमें अपराधी विभिन्न तरीकों से लोगों को ठगते हैं।
- धोखाधड़ी से प्राप्त धन को अक्सर ‘म्यूल खातों’ में स्थानांतरित किया जाता है, जो ऐसे बैंक खाते होते हैं जिन्हें अपराधी किराए पर लेते हैं या धोखे से प्राप्त करते हैं।
- इन खातों का उपयोग धन शोधन (Money Laundering) के लिए किया जाता है, जिससे मूल अपराधी की पहचान छिपाना आसान हो जाता है।
- ATM से नकद निकासी के बाद, धन का पता लगाना (Money Trail) मुश्किल हो जाता है, क्योंकि भौतिक नकद लेनदेन का डिजिटल रिकॉर्ड नहीं होता है।
- जांच एजेंसियों को ऐसे मामलों में अक्सर केवल CCTV फुटेज जैसे सीमित साक्ष्यों पर निर्भर रहना पड़ता है।
- उच्च न्यायालय ने इस समस्या की गंभीरता को समझते हुए RBI को वित्तीय प्रणाली में सुरक्षा उपायों को मजबूत करने के लिए महत्वपूर्ण सुझाव दिए हैं।
म्यूल खाते (Mule Accounts) क्या हैं?
- म्यूल खाते ऐसे बैंक खाते होते हैं जिनका उपयोग अपराधी अवैध रूप से प्राप्त धन को एक स्थान से दूसरे स्थान पर स्थानांतरित करने के लिए करते हैं।
- इन खातों को अक्सर ऐसे व्यक्तियों द्वारा खोला जाता है जो या तो जानबूझकर अपराधियों के साथ सहयोग करते हैं या अनजाने में उनके धोखे का शिकार हो जाते हैं।
- अपराधी इन खातों का उपयोग साइबर धोखाधड़ी, फ़िशिंग (Phishing) या अन्य अवैध गतिविधियों से प्राप्त धन को ‘धोकर’ (launder) वैध दिखाने की कोशिश करते हैं।
- खाताधारक को अक्सर धन के एक छोटे प्रतिशत का लालच दिया जाता है, या उसे नौकरी या निवेश के बहाने धोखा दिया जाता है।
- म्यूल खातों का उपयोग करके, अपराधी अपनी पहचान छिपाने में सफल रहते हैं, क्योंकि धन सीधे उनके अपने खातों में नहीं जाता है।
- यह मनी ट्रेल को जटिल बनाता है और कानून प्रवर्तन एजेंसियों के लिए अपराधियों तक पहुंचना मुश्किल बना देता है।
- RBI और अन्य वित्तीय नियामक ऐसी गतिविधियों पर अंकुश लगाने के लिए लगातार प्रयास कर रहे हैं, लेकिन अपराधियों द्वारा नई तकनीकों का उपयोग किया जा रहा है।
- उच्च न्यायालय के सुझावों में ATM निकासी के लिए अतिरिक्त पहचान सत्यापन शामिल है, जिससे म्यूल खातों के माध्यम से नकद निकासी को ट्रैक करना आसान हो सकता है।
मुख्य विशेषताएँ
| विशेषता | महत्व |
|---|---|
| म्यूल अकाउंट (Mule Account) | साइबर धोखाधड़ी से प्राप्त धन को छिपाने और स्थानांतरित करने के लिए उपयोग किए जाने वाले बैंक खाते। ये अक्सर किराए पर लिए जाते हैं या धोखे से प्राप्त किए जाते हैं। |
| ATM से नकद निकासी | धोखाधड़ी की गई राशि को अंततः नकद में परिवर्तित करने का अंतिम चरण, जिससे ‘मनी ट्रेल’ (Money Trail) कमजोर पड़ जाता है और जांच एजेंसियों के लिए अपराधियों का पता लगाना मुश्किल हो जाता है। |
| बायोमेट्रिक पहचान | उच्च न्यायालय द्वारा सुझाया गया एक उपाय, जिसमें एटीएम से बड़ी या संदिग्ध निकासी के लिए फिंगरप्रिंट या चेहरे की पहचान जैसी तकनीकों का उपयोग किया जाएगा। |
| अतिरिक्त प्रमाणीकरण (Additional Authentication) | यदि खाताधारक किसी अन्य व्यक्ति को अपने खाते से पैसे निकालने की अनुमति देता है, तो उसकी पहचान और लेनदेन को सत्यापित करने के लिए अतिरिक्त सुरक्षा उपाय। |
| डिजिटल/दस्तावेजी रिकॉर्ड | खाताधारक द्वारा किसी अन्य व्यक्ति को निकासी की अनुमति देने की स्थिति में, इसका एक स्पष्ट और ट्रैक करने योग्य रिकॉर्ड बनाए रखना, ताकि मनी ट्रेल को मजबूत किया जा सके। |
महत्व
शासन और कानून व्यवस्था
- साइबर धोखाधड़ी (Cyber Fraud) और मनी लॉन्ड्रिंग (Money Laundering) से निपटने में न्यायिक सक्रियता का प्रदर्शन, जो कानून प्रवर्तन एजेंसियों के लिए एक महत्वपूर्ण चुनौती है।
- उच्च न्यायालय द्वारा दिए गए सुझावों से वित्तीय अपराधों की जांच में सुधार हो सकता है और अपराधियों को ट्रैक करना आसान हो सकता है।
वित्तीय प्रणाली और विनियमन
- भारतीय रिज़र्व बैंक (RBI) पर वित्तीय लेनदेन को सुरक्षित बनाने और धोखाधड़ी को रोकने के लिए नई तकनीकों और नीतियों को अपनाने का दबाव।
- बैंकों और वित्तीय संस्थानों के लिए ग्राहक पहचान (KYC) और लेनदेन निगरानी प्रक्रियाओं को मजबूत करने की आवश्यकता पर बल।
नागरिक सुरक्षा और जागरूकता
- नागरिकों को अपने बैंक खातों को किराए पर देने या अनधिकृत उपयोग की अनुमति देने के खतरों के प्रति जागरूक करने की आवश्यकता।
- साइबर सुरक्षा उपायों को मजबूत करके आम जनता को वित्तीय धोखाधड़ी से बचाने में मदद मिलेगी।
चुनौतियाँ
1. पहचान और प्रमाणीकरण
- एटीएम से नकद निकासी के लिए बायोमेट्रिक या चेहरे की पहचान जैसी उन्नत तकनीकों को लागू करने में तकनीकी और लॉजिस्टिकल चुनौतियाँ।
- मौजूदा एटीएम नेटवर्क को अपग्रेड करने और सभी उपयोगकर्ताओं के लिए इन तकनीकों को सुलभ बनाने की लागत और व्यवहार्यता।
यूपीएससी लिंक: आंतरिक सुरक्षा: साइबर सुरक्षा चुनौतियाँ
2. मनी ट्रेल का पता लगाना
- साइबर ठगी की रकम कई ‘म्यूल अकाउंट’ से होकर गुजरती है, जिससे वास्तविक अपराधी तक पहुंचना मुश्किल हो जाता है।
- नकद निकासी के बाद डिजिटल निशान मिट जाते हैं, जिससे जांच एजेंसियों के पास केवल सीसीटीवी फुटेज जैसे सीमित साक्ष्य बचते हैं।
यूपीएससी लिंक: आंतरिक सुरक्षा: मनी लॉन्ड्रिंग
3. अंतर-एजेंसी समन्वय
- साइबर धोखाधड़ी अक्सर अंतर-राज्यीय या अंतर्राष्ट्रीय होती है, जिसके लिए विभिन्न कानून प्रवर्तन एजेंसियों और वित्तीय संस्थानों के बीच मजबूत समन्वय की आवश्यकता होती है।
- जांच एजेंसियों और RBI के बीच सूचना साझाकरण और सहयोग तंत्र को और अधिक प्रभावी बनाना।
यूपीएससी लिंक: आंतरिक सुरक्षा: विभिन्न सुरक्षा बल और एजेंसियां
4. तकनीकी क्षमता और प्रशिक्षण
- जांच अधिकारियों को साइबर फोरेंसिक और डिजिटल साक्ष्य विश्लेषण में उन्नत प्रशिक्षण की आवश्यकता।
- साइबर अपराधियों द्वारा उपयोग की जाने वाली नई तकनीकों और तरीकों को समझने और उनका मुकाबला करने के लिए निरंतर क्षमता निर्माण।
यूपीएससी लिंक: आंतरिक सुरक्षा: साइबर सुरक्षा
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| म्यूल अकाउंट का उपयोग | धोखाधड़ी की गई राशि को छिपाने और वैध वित्तीय प्रणाली में एकीकृत करने का एक तरीका, जिससे अपराधियों का पता लगाना मुश्किल हो जाता है। |
| एटीएम से नकद निकासी | यह मनी ट्रेल को प्रभावी ढंग से समाप्त कर देता है, क्योंकि नकद लेनदेन का डिजिटल रिकॉर्ड नहीं होता, जिससे जांच बाधित होती है। |
| पहचान की कमी | एटीएम से बड़ी या संदिग्ध निकासी के समय व्यक्ति की पहचान सुनिश्चित करने के लिए पर्याप्त तंत्र का अभाव। |
| जांच में देरी | कई खातों से धन के हस्तांतरण और नकद निकासी के कारण जांच प्रक्रिया जटिल और समय लेने वाली हो जाती है। |
| तकनीकी उन्नयन की आवश्यकता | वित्तीय प्रणाली में बायोमेट्रिक और चेहरा पहचानने वाली तकनीकों को एकीकृत करने के लिए महत्वपूर्ण निवेश और तकनीकी विशेषज्ञता की आवश्यकता। |
आगे की राह
- RBI को एटीएम से बड़ी या संदिग्ध निकासी के लिए बायोमेट्रिक, चेहरा पहचानने वाली तकनीक या अन्य विश्वसनीय पहचान माध्यमों के उपयोग पर विचार करना चाहिए।
- बैंकों को अपने ग्राहक पहचान (KYC) मानदंडों को और सख्त करना चाहिए और संदिग्ध लेनदेन की निगरानी प्रणाली को मजबूत करना चाहिए।
- यदि खाताधारक किसी अन्य व्यक्ति को निकासी की अनुमति देता है, तो उसके लिए डिजिटल या दस्तावेजी रिकॉर्ड रखने और अतिरिक्त प्रमाणीकरण की व्यवस्था विकसित की जानी चाहिए।
- साइबर धोखाधड़ी से निपटने के लिए कानून प्रवर्तन एजेंसियों और वित्तीय संस्थानों के बीच बेहतर समन्वय और सूचना साझाकरण तंत्र स्थापित किया जाना चाहिए।
- जांच अधिकारियों को साइबर फोरेंसिक और डिजिटल साक्ष्य विश्लेषण में उन्नत प्रशिक्षण प्रदान किया जाना चाहिए ताकि वे जटिल साइबर अपराधों को प्रभावी ढंग से सुलझा सकें।
- आम जनता को ‘म्यूल अकाउंट’ के खतरों और अपने बैंक खातों को किराए पर देने के कानूनी परिणामों के बारे में जागरूक करने के लिए व्यापक अभियान चलाए जाने चाहिए।
- साइबर अपराधों की रिपोर्टिंग और ट्रैकिंग के लिए एक केंद्रीकृत, सुलभ और त्वरित प्रणाली विकसित की जानी चाहिए।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
साइबर धोखाधड़ी · म्यूल खाते · वित्तीय धोखाधड़ी · डिजिटल सुरक्षा · आरबीआई के सुझाव · पहचान प्रमाणीकरण · मनी लॉन्ड्रिंग · वित्तीय प्रणाली की अखंडता · नियामक तंत्र · कानून प्रवर्तन
संवैधानिक व नीतिगत संबंध
- {‘article’: ‘अनुच्छेद 21’, ‘note’: ‘जीवन और व्यक्तिगत स्वतंत्रता का अधिकार’}
- {‘article’: ‘अनुच्छेद 32’, ‘note’: ‘मौलिक अधिकारों के प्रवर्तन का अधिकार’}
- {‘article’: ‘अनुच्छेद 226’, ‘note’: ‘उच्च न्यायालयों की रिट जारी करने की शक्ति’}
अवधारणा प्रवाह
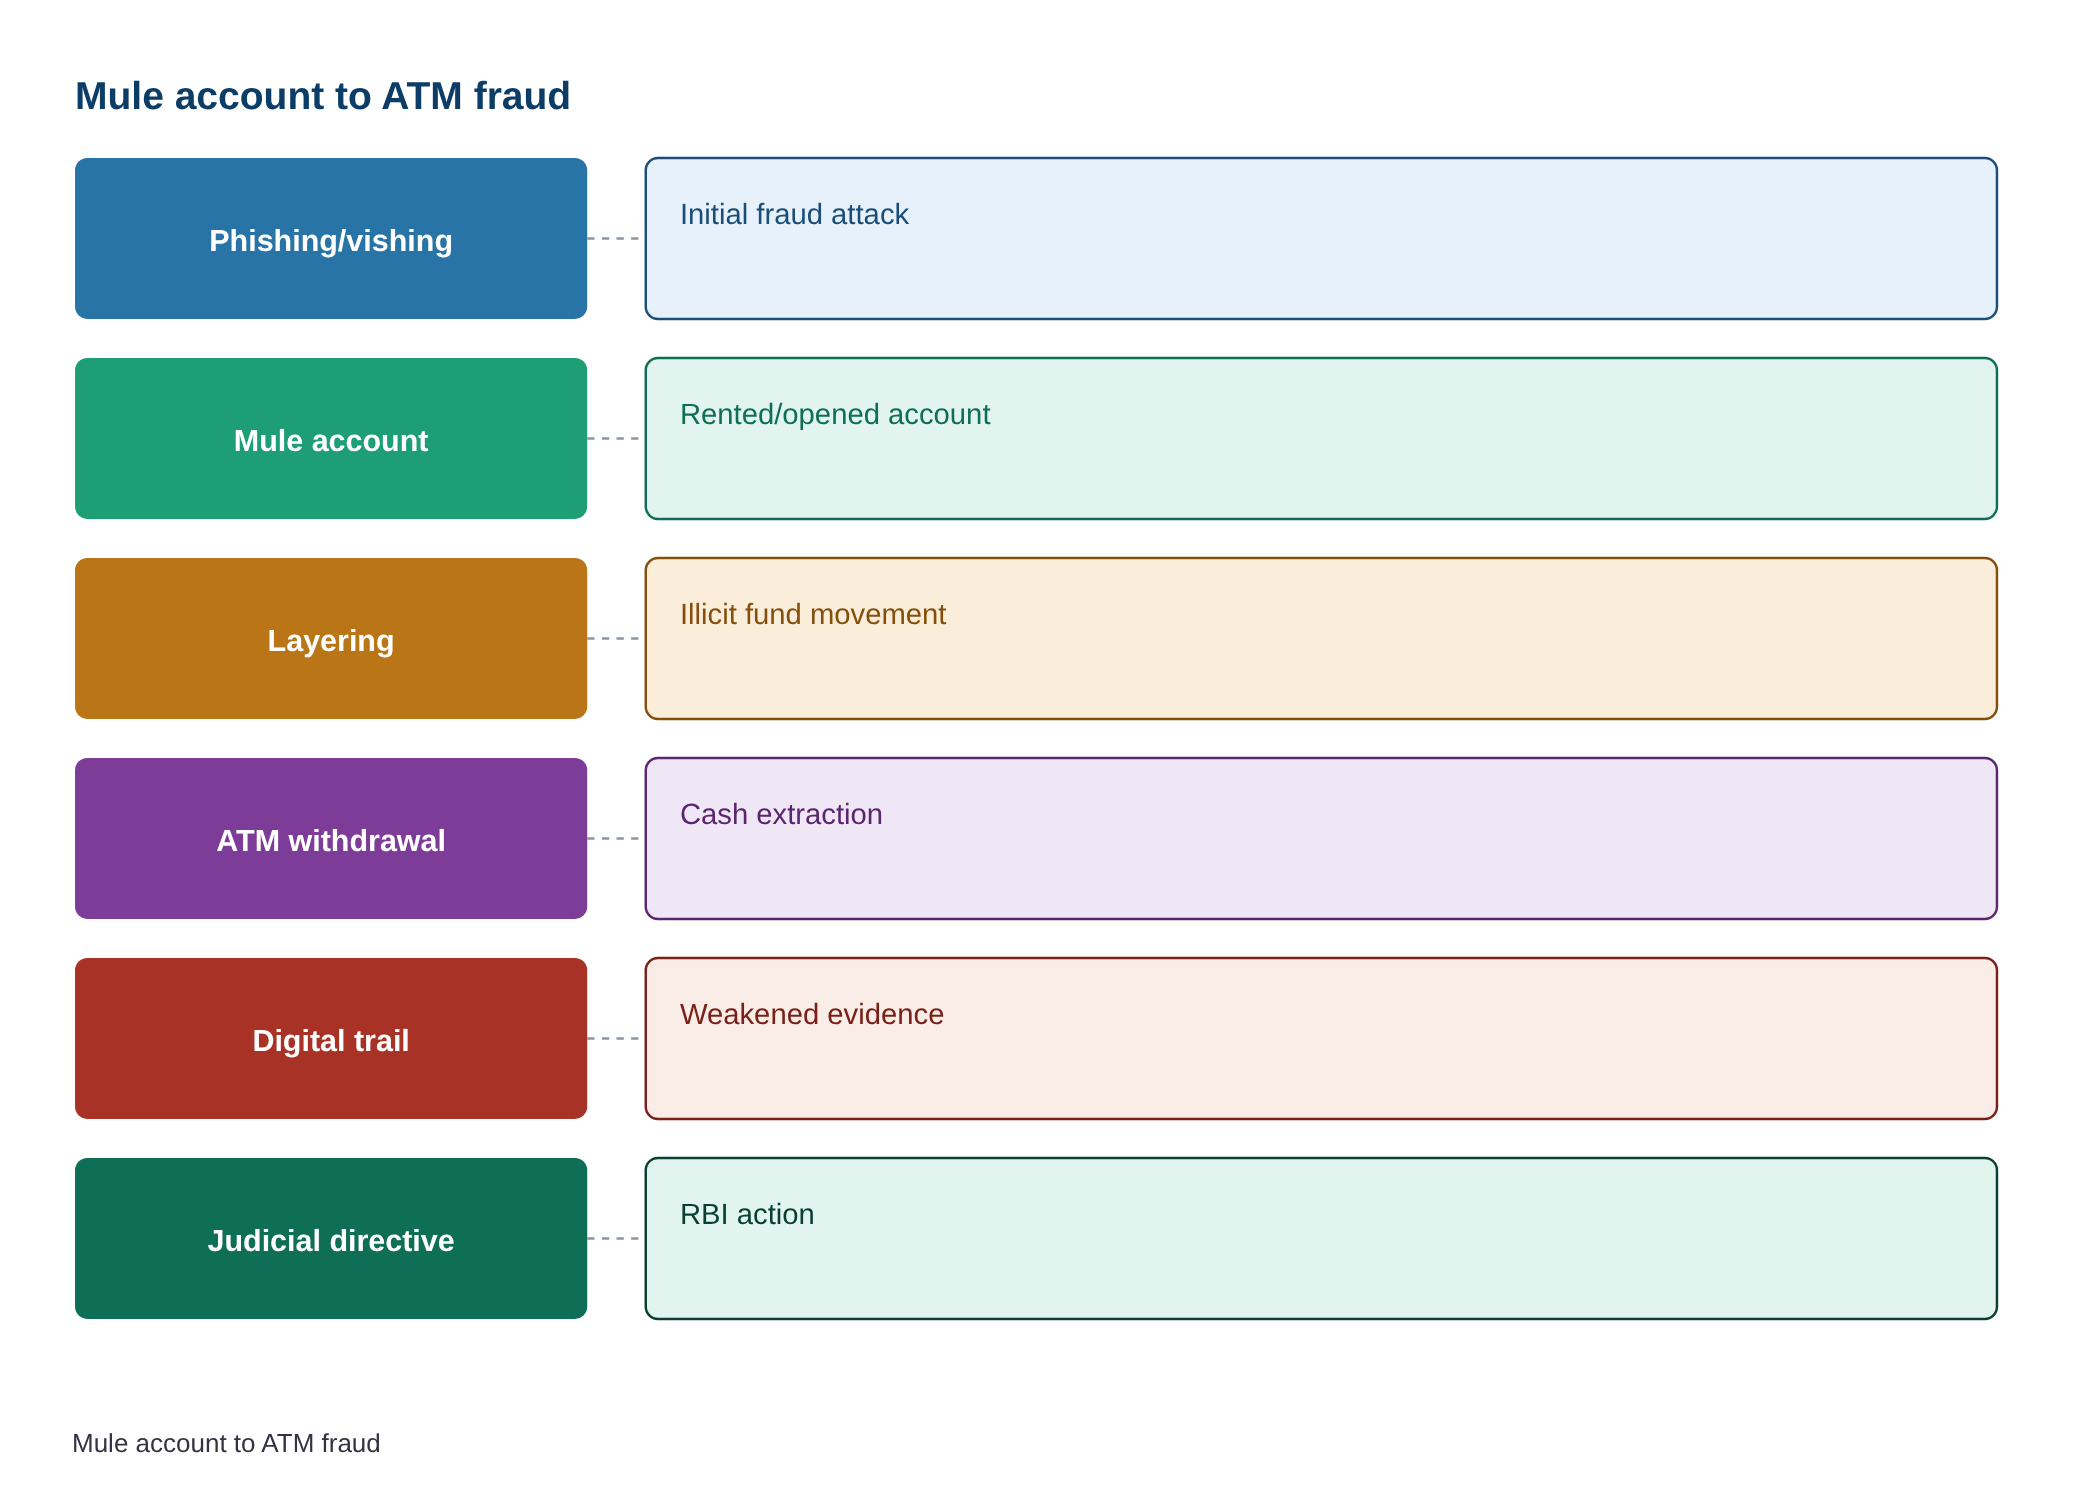
साइबर धोखाधड़ी होती है और राशि प्राप्त की जाती है। → धोखाधड़ी की गई राशि ‘म्यूल अकाउंट’ में स्थानांतरित की जाती है। → राशि कई ‘म्यूल अकाउंट’ से होकर गुजरती है। → अंततः, राशि एटीएम से नकद में निकाल ली जाती है। → नकद निकासी से ‘मनी ट्रेल’ कमजोर पड़ जाता है। → जांच एजेंसियों के लिए अपराधियों का पता लगाना मुश्किल हो जाता है। → उच्च न्यायालय RBI को पहचान सुनिश्चित करने के सुझाव देता है।
प्रारंभिक अभ्यास प्रश्न
Q1. साइबर धोखाधड़ी के संदर्भ में, ‘म्यूल खाते’ (Mule Accounts) शब्द का सबसे सटीक वर्णन क्या है?
- वे खाते जिनका उपयोग केवल वैध ऑनलाइन लेनदेन के लिए किया जाता है।
- वे खाते जो साइबर अपराधियों द्वारा चोरी किए गए धन को छिपाने और स्थानांतरित करने के लिए उपयोग किए जाते हैं।
- सरकारी योजनाओं के तहत लाभार्थियों को सब्सिडी प्रदान करने के लिए उपयोग किए जाने वाले खाते।
- उच्च-नेट-वर्थ व्यक्तियों द्वारा निवेश के लिए उपयोग किए जाने वाले खाते।
उत्तर: वे खाते जो साइबर अपराधियों द्वारा चोरी किए गए धन को छिपाने और स्थानांतरित करने के लिए उपयोग किए जाते हैं। — म्यूल खाते वे बैंक खाते होते हैं जिनका उपयोग साइबर अपराधी धोखाधड़ी से प्राप्त धन को एक स्थान से दूसरे स्थान पर स्थानांतरित करने के लिए करते हैं, जिससे धन के स्रोत का पता लगाना मुश्किल हो जाता है। ये खाते अक्सर ऐसे व्यक्तियों द्वारा किराए पर दिए जाते हैं या उपलब्ध कराए जाते हैं जिन्हें इस धोखाधड़ी के बारे में पूरी जानकारी नहीं होती है या वे जानबूझकर इसमें शामिल होते हैं।
Q2. निम्नलिखित कथनों पर विचार करें:
1. भारतीय रिजर्व बैंक (RBI) भारत में वित्तीय प्रणाली का नियामक प्राधिकरण है।
2. एटीएम से बड़ी या संदिग्ध नकद निकासी को रोकने के लिए बायोमेट्रिक प्रमाणीकरण का उपयोग करने का सुझाव हाल ही में सर्वोच्च न्यायालय द्वारा दिया गया है।
3. म्यूल खातों के माध्यम से धन की निकासी के बाद मनी ट्रेल (Money Trail) कमजोर पड़ जाती है, जिससे जांच एजेंसियों के लिए अपराधियों का पता लगाना मुश्किल हो जाता है।
उपरोक्त में से कितने कथन सही हैं?
- केवल एक
- केवल दो
- सभी तीन
- कोई नहीं
उत्तर: केवल दो — कथन 1 सही है। RBI भारत में वित्तीय प्रणाली का प्रमुख नियामक है। कथन 2 गलत है। यह सुझाव सर्वोच्च न्यायालय द्वारा नहीं, बल्कि जबलपुर उच्च न्यायालय द्वारा RBI को दिया गया है। कथन 3 सही है। म्यूल खातों से नकद निकासी के बाद धन के प्रवाह का पता लगाना कठिन हो जाता है, क्योंकि डिजिटल निशान मिट जाते हैं।
मुख्य अभ्यास प्रश्न
✍ साइबर धोखाधड़ी से निपटने में ‘म्यूल खातों’ की भूमिका की व्याख्या कीजिए। इस संदर्भ में, वित्तीय धोखाधड़ी को रोकने के लिए भारतीय रिजर्व बैंक (RBI) द्वारा उठाए जा सकने वाले नियामक कदमों और तकनीकी समाधानों का समालोचनात्मक परीक्षण कीजिए। (15 Marks)
रूपरेखा: मॉडल-उत्तर संरचना:
1. **परिचय:** साइबर धोखाधड़ी के बढ़ते खतरे और म्यूल खातों की संक्षिप्त परिभाषा।
2. **म्यूल खातों की भूमिका:**
* ये खाते कैसे काम करते हैं (किराए पर लेना, धन प्राप्त करना, नकद निकालना)।
* मनी लॉन्ड्रिंग और धोखाधड़ी से प्राप्त धन को वैध बनाने में इनकी भूमिका।
* जांच एजेंसियों के लिए चुनौती (मनी ट्रेल को कमजोर करना)।
3. **RBI के नियामक कदम और तकनीकी समाधान (समालोचनात्मक परीक्षण):**
* **उच्च न्यायालय के सुझाव:** बायोमेट्रिक प्रमाणीकरण, चेहरा पहचानने वाली तकनीक, अतिरिक्त प्रमाणीकरण (विशेषकर बड़ी/संदिग्ध निकासी पर)।
* **अन्य संभावित नियामक उपाय:**
* खाता खोलने के नियमों को सख्त करना (KYC मानदंडों को मजबूत करना)।
* संदिग्ध लेनदेन की निगरानी और रिपोर्टिंग तंत्र को बढ़ाना (FIU-IND की भूमिका)।
* बैंकों के लिए धोखाधड़ी का पता लगाने वाले एल्गोरिदम में सुधार।
* डिजिटल या दस्तावेजी रिकॉर्ड रखने की अनिवार्यता, यदि खाताधारक किसी अन्य व्यक्ति को निकासी की अनुमति देता है।
* जन जागरूकता अभियान।
* **चुनौतियाँ और सीमाएँ:**
* निजता का अधिकार बनाम सुरक्षा।
* तकनीकी कार्यान्वयन की लागत और व्यवहार्यता।
* वित्तीय समावेशन पर संभावित प्रभाव।
* अपराधियों द्वारा नई तकनीकों का अनुकूलन।
4. **निष्कर्ष:** वित्तीय प्रणाली की अखंडता बनाए रखने और उपभोक्ताओं की सुरक्षा के लिए नियामक, तकनीकी और कानून प्रवर्तन प्रयासों के समन्वित दृष्टिकोण का महत्व।
स्रोत: amarujala.com
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Best economics services coaching
- Best economics optional coaching
- Best economics optional coaching for upsc
- best teacher of economics optional

- यूएन महासभा में भारत के विदेश मंत्री जयशंकर के उच्चस्तरीय दौरे का महत्व - September 21, 2026
- मध्य प्रदेश: हाईकोर्ट ने बलात्कार मामले में आरोपी को डीएनए सबूत के आधार पर किया दोषमुक्त - September 21, 2026
- MP High Court Acquits Rape Convict Due to Negative DNA Evidence - September 21, 2026

No Comments