


06 Aug लोकसभा ने पास किया बिल: यूपीआई लेनदेन पर लग सकते हैं शुल्क, जानिए पूरा मामला
✎ लोकसभा द्वारा पारित कराधान और अन्य कानून (संशोधन) विधेयक, 2026, सरकार को बैंकों और सेवा प्रदाताओं को UPI सहित इलेक्ट्रॉनिक भुगतान पर शुल्क लगाने की अनुमति देने का अधिकार देता है, जिसका उद्देश्य डिजिटल भुगतान पारिस्थितिकी तंत्र के…
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — अर्थव्यवस्था | GS Paper III — विज्ञान एवं प्रौद्योगिकी
- Prelims: UPI, भुगतान और निपटान प्रणाली अधिनियम, 2007, मर्चेंट डिस्काउंट रेट (MDR), डिजिटल भुगतान, भारतीय राष्ट्रीय भुगतान निगम (NPCI), आयकर अधिनियम, 1961
- Essay: भारत में डिजिटल अर्थव्यवस्था का भविष्य, वित्तीय समावेशन और प्रौद्योगिकी की भूमिका
त्वरित पुनरावृत्ति: लोकसभा द्वारा पारित कराधान और अन्य कानून (संशोधन) विधेयक, 2026, सरकार को बैंकों और सेवा प्रदाताओं को UPI सहित इलेक्ट्रॉनिक भुगतान पर शुल्क लगाने की अनुमति देने का अधिकार देता है, जिसका उद्देश्य डिजिटल भुगतान पारिस्थितिकी तंत्र के लिए एक स्थायी राजस्व मॉडल बनाना है।
यह खबर चर्चा में क्यों?
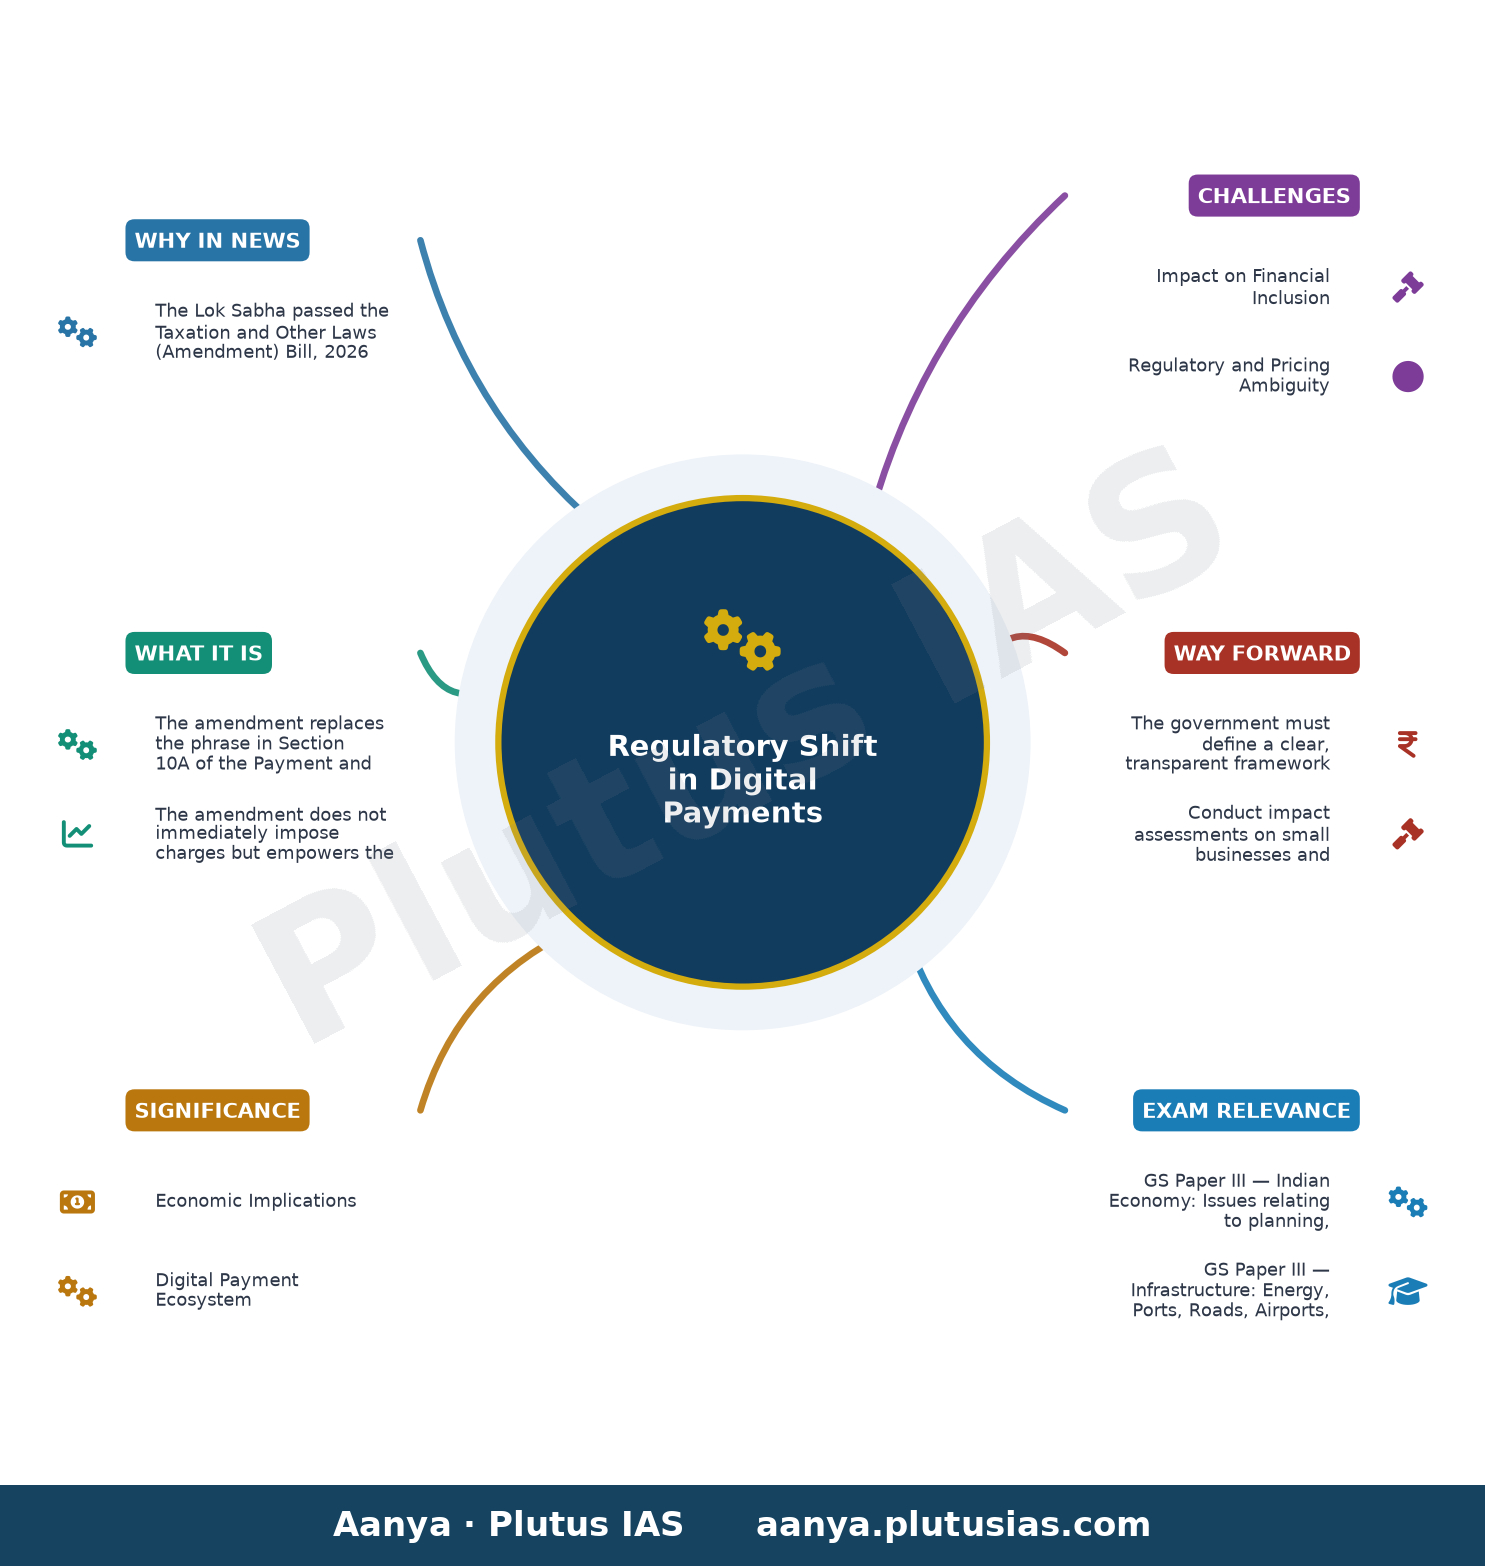
हाल ही में, लोकसभा ने कराधान और अन्य कानून (संशोधन) विधेयक, 2026 पारित किया है, जिसमें भुगतान और निपटान प्रणाली अधिनियम (Payment and Settlement Systems Act), 2007 में संशोधन किया गया है। यह संशोधन केंद्र सरकार को बैंकों और अन्य सेवा प्रदाताओं को यूनिफाइड पेमेंट्स इंटरफेस (UPI) सहित अधिसूचित इलेक्ट्रॉनिक भुगतान माध्यमों पर शुल्क लगाने की अनुमति देने का अधिकार देता है। यह कदम डिजिटल भुगतान पारिस्थितिकी तंत्र के लिए एक स्थायी राजस्व मॉडल सुनिश्चित करने के उद्देश्य से उठाया गया है।
पृष्ठभूमि
- वर्तमान में, UPI लेनदेन पर कोई शुल्क नहीं लगता है, जिससे यह उपभोक्ताओं और छोटे व्यवसायों के लिए एक निःशुल्क सेवा बनी हुई है।
- भुगतान और निपटान प्रणाली अधिनियम, 2007 की धारा 10A बैंकों और प्रणाली प्रदाताओं को इलेक्ट्रॉनिक भुगतान पर कोई शुल्क लगाने से रोकती है।
- मर्चेंट डिस्काउंट रेट (MDR) वह शुल्क है जो व्यापारी प्रत्येक डिजिटल लेनदेन के लिए बैंक को भुगतान करता है। वर्तमान में, अधिसूचित इलेक्ट्रॉनिक भुगतान मोड पर MDR लगाने से रोक है।
- वास्तविक समय सकल निपटान (RTGS) और राष्ट्रीय इलेक्ट्रॉनिक निधि अंतरण (NEFT) जैसे अन्य वास्तविक समय भुगतान माध्यमों पर सेवा शुल्क लगता है।
- सरकार का उद्देश्य डिजिटल भुगतान सेवाओं पर एक छोटा शुल्क लगाकर बैंकों, भुगतान सेवा प्रदाताओं (PSPs) और भुगतान अवसंरचना फर्मों के लिए एक स्थायी राजस्व मॉडल सुनिश्चित करना है।
- यह विधेयक कराधान पर एक व्यापक कानून का हिस्सा है, जिसमें आयकर अधिनियम, 2025 और वित्त अधिनियम, 2026 में भी संशोधन शामिल हैं।
यूनिफाइड पेमेंट्स इंटरफेस (UPI) क्या है?
- UPI भारतीय राष्ट्रीय भुगतान निगम (NPCI) द्वारा विकसित एक त्वरित भुगतान प्रणाली है।
- यह इंटर-बैंक पीयर-टू-पीयर (P2P) और पीयर-टू-मर्चेंट (P2M) लेनदेन की सुविधा प्रदान करता है।
- UPI एक ही मोबाइल एप्लिकेशन से कई बैंक खातों को लिंक करने की अनुमति देता है।
- यह 24/7 तत्काल धन हस्तांतरण को सक्षम बनाता है।
- UPI का उपयोग मोबाइल फोन, QR कोड और वर्चुअल पेमेंट एड्रेस (VPA) के माध्यम से किया जा सकता है।
- यह प्रणाली भारत में डिजिटल लेनदेन को बढ़ावा देने में महत्वपूर्ण भूमिका निभा रही है।
- UPI ने वित्तीय समावेशन को बढ़ावा दिया है, विशेषकर ग्रामीण और अर्ध-शहरी क्षेत्रों में।
- यह विभिन्न बैंकों और भुगतान सेवा प्रदाताओं के बीच इंटरऑपरेबिलिटी प्रदान करता है।
मुख्य विशेषताएँ
| विशेषता | महत्व |
|---|---|
| भुगतान और निपटान प्रणाली अधिनियम, 2007 में संशोधन | यह संशोधन सरकार को UPI और अन्य अधिसूचित इलेक्ट्रॉनिक भुगतान माध्यमों पर शुल्क लगाने की अनुमति देता है। |
| धारा 10A में बदलाव | यह बैंकों और भुगतान सेवा प्रदाताओं को अधिसूचित इलेक्ट्रॉनिक भुगतान माध्यमों पर मर्चेंट डिस्काउंट रेट (MDR) लगाने से रोकने वाले मौजूदा कानूनी प्रावधान को हटाता है। |
| कराधान और अन्य कानून (संशोधन) विधेयक, 2026 का हिस्सा | यह विधेयक व्यापक कराधान कानून का हिस्सा है, जो विभिन्न वित्तीय अधिनियमों में संशोधन करता है। |
| छोटे शुल्क लगाने का उद्देश्य | इसका उद्देश्य उपभोक्ताओं और छोटे व्यवसायों के लिए डिजिटल भुगतान सेवाओं पर छोटा शुल्क लगाना है, ताकि बैंकों और भुगतान सेवा प्रदाताओं के लिए एक स्थायी राजस्व मॉडल सुनिश्चित हो सके। |
| वर्तमान में UPI लेनदेन निःशुल्क | अभी तक, UPI लेनदेन पर कोई शुल्क नहीं लगता है, जबकि RTGS और NEFT जैसे अन्य वास्तविक समय भुगतान पर सेवा शुल्क लगता है। |
महत्व
आर्थिक महत्व
- यह बैंकों और भुगतान सेवा प्रदाताओं (PSPs) के लिए एक स्थायी राजस्व मॉडल सुनिश्चित करेगा, जिससे डिजिटल भुगतान पारिस्थितिकी तंत्र को बढ़ावा मिलेगा।
- शुल्क लगाने से डिजिटल भुगतान बुनियादी ढांचे के विकास और रखरखाव के लिए आवश्यक निवेश को आकर्षित किया जा सकेगा।
- यह प्रणाली प्रदाताओं को अपनी सेवाओं में सुधार और नवाचार करने के लिए प्रोत्साहित करेगा।
राजकोषीय प्रभाव
- सरकार को इन शुल्कों से राजस्व प्राप्त हो सकता है, हालांकि विधेयक का प्राथमिक उद्देश्य बैंकों को शुल्क लगाने की अनुमति देना है।
- यह डिजिटल लेनदेन को बढ़ावा देने के सरकार के व्यापक आर्थिक एजेंडे का हिस्सा है, जिसका दीर्घकालिक राजकोषीय लाभ हो सकता है।
सामाजिक प्रभाव
- छोटे शुल्क लगाने से डिजिटल लेनदेन अपनाने की गति धीमी हो सकती है, खासकर ग्रामीण और अर्ध-शहरी क्षेत्रों में।
- यह वित्तीय समावेशन (Financial Inclusion) के प्रयासों को प्रभावित कर सकता है, क्योंकि कम आय वाले वर्ग के लिए छोटे शुल्क भी बोझ बन सकते हैं।
प्रशासनिक महत्व
- यह सरकार को इलेक्ट्रॉनिक भुगतान माध्यमों पर शुल्क नीति को विनियमित करने की अधिक शक्ति प्रदान करता है।
- संशोधन से डिजिटल भुगतान प्रणाली के प्रभावी विनियमन और निगरानी में मदद मिलेगी।
चुनौतियाँ
1. डिजिटल अपनाने पर प्रभाव
- UPI लेनदेन पर शुल्क लगाने से उपयोगकर्ताओं, विशेषकर छोटे व्यवसायों और व्यक्तिगत उपभोक्ताओं के बीच डिजिटल भुगतान अपनाने की दर धीमी हो सकती है।
- शुल्क के कारण लोग वापस नकद लेनदेन की ओर मुड़ सकते हैं, जिससे डिजिटल अर्थव्यवस्था को बढ़ावा देने के प्रयासों को झटका लग सकता है।
यूपीएससी लिंक: भारतीय अर्थव्यवस्था, वित्तीय समावेशन
2. वित्तीय समावेशन पर असर
- कम आय वाले वर्ग और ग्रामीण क्षेत्रों के लोगों के लिए छोटे शुल्क भी एक अतिरिक्त बोझ बन सकते हैं, जिससे वे डिजिटल भुगतान से दूर हो सकते हैं।
- यह सरकार के वित्तीय समावेशन के लक्ष्य को प्रभावित कर सकता है, जिसका उद्देश्य सभी को बैंकिंग सेवाओं से जोड़ना है।
यूपीएससी लिंक: समावेशी विकास, सामाजिक न्याय
3. राजस्व मॉडल का संतुलन
- बैंकों और सेवा प्रदाताओं के लिए स्थायी राजस्व मॉडल सुनिश्चित करना महत्वपूर्ण है, लेकिन साथ ही यह भी सुनिश्चित करना होगा कि शुल्क अत्यधिक न हों।
- शुल्क की दरें तय करते समय उपभोक्ताओं और व्यवसायों पर पड़ने वाले प्रभाव का सावधानीपूर्वक मूल्यांकन करना होगा।
यूपीएससी लिंक: सरकारी नीतियां, आर्थिक विकास
4. प्रतिस्पर्धा और नवाचार
- शुल्क लगाने से भुगतान प्रणाली प्रदाताओं के बीच प्रतिस्पर्धा प्रभावित हो सकती है, खासकर यदि शुल्क संरचना असमान हो।
- यह नवाचार को भी प्रभावित कर सकता है यदि छोटे खिलाड़ियों के लिए शुल्क मॉडल व्यवहार्य न हो।
यूपीएससी लिंक: औद्योगिक नीति, प्रतिस्पर्धा
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| डिजिटल लेनदेन पर शुल्क | उपभोक्ताओं और छोटे व्यवसायों के लिए अतिरिक्त लागत, जिससे डिजिटल अपनाने की गति धीमी हो सकती है। |
| वित्तीय समावेशन | कम आय वाले वर्ग और ग्रामीण क्षेत्रों के लोगों के लिए डिजिटल भुगतान तक पहुंच और उपयोग में बाधा। |
| राजस्व मॉडल का संतुलन | बैंकों के लिए स्थायी राजस्व और उपयोगकर्ताओं पर बोझ के बीच संतुलन स्थापित करना। |
| नकद लेनदेन की वापसी | शुल्क के कारण उपयोगकर्ताओं का वापस नकद भुगतान की ओर मुड़ना, जिससे डिजिटल अर्थव्यवस्था को नुकसान। |
| पारदर्शिता और विनियमन | शुल्क दरों और उनके कार्यान्वयन में पारदर्शिता सुनिश्चित करना और नियामक ढांचे को मजबूत करना। |
आगे की राह
- शुल्क दरों को सावधानीपूर्वक निर्धारित किया जाए, ताकि वे उपभोक्ताओं और छोटे व्यवसायों पर अत्यधिक बोझ न डालें।
- शुल्क संरचना में पारदर्शिता सुनिश्चित की जाए और उपयोगकर्ताओं को स्पष्ट रूप से सूचित किया जाए।
- डिजिटल भुगतान को बढ़ावा देने के लिए वैकल्पिक प्रोत्साहन और सब्सिडी पर विचार किया जाए, खासकर ग्रामीण क्षेत्रों में।
- वित्तीय समावेशन के लक्ष्यों को ध्यान में रखते हुए, कम आय वाले वर्ग के लिए विशेष छूट या कम शुल्क की व्यवस्था की जाए।
- भुगतान प्रणाली प्रदाताओं के बीच स्वस्थ प्रतिस्पर्धा को बढ़ावा दिया जाए ताकि नवाचार और सेवा गुणवत्ता बनी रहे।
- डिजिटल साक्षरता और जागरूकता कार्यक्रमों को और मजबूत किया जाए, ताकि लोग डिजिटल भुगतान के लाभों को समझ सकें।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
भुगतान और निपटान प्रणाली अधिनियम, 2007 · UPI लेनदेन · मर्चेंट डिस्काउंट रेट (MDR) · डिजिटल भुगतान · वित्तीय समावेशन · राजस्व मॉडल · भुगतान सेवा प्रदाता (PSP) · इलेक्ट्रॉनिक भुगतान · कराधान और अन्य कानून (संशोधन) विधेयक, 2026 · भारतीय अर्थव्यवस्था
अवधारणा प्रवाह
लोकसभा ने कराधान और अन्य कानून (संशोधन) विधेयक, 2026 पारित किया। → यह विधेयक भुगतान और निपटान प्रणाली अधिनियम, 2007 में संशोधन करता है। → संशोधन सरकार को UPI और अन्य इलेक्ट्रॉनिक भुगतान पर शुल्क लगाने की अनुमति देता है। → इसका उद्देश्य बैंकों और सेवा प्रदाताओं के लिए स्थायी राजस्व मॉडल बनाना है। → शुल्क लगाने से डिजिटल लेनदेन अपनाने की गति और वित्तीय समावेशन पर प्रभाव पड़ सकता है।
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार कीजिए:
1. भुगतान और निपटान प्रणाली अधिनियम, 2007, बैंकों को इलेक्ट्रॉनिक भुगतान पर शुल्क लगाने से रोकता है।
2. वर्तमान में, UPI लेनदेन पर कोई शुल्क नहीं लगाया जाता है।
3. कराधान और अन्य कानून (संशोधन) विधेयक, 2026 का उद्देश्य बैंकों और भुगतान सेवा प्रदाताओं को मर्चेंट डिस्काउंट रेट (MDR) लगाने की अनुमति देना है।
उपर्युक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- सभी तीन
- कोई नहीं
उत्तर: सभी तीन — कथन 1 सही है क्योंकि अधिनियम की धारा 10A बैंकों और सिस्टम प्रदाताओं को इलेक्ट्रॉनिक भुगतान पर कोई शुल्क लगाने से रोकती है। कथन 2 सही है क्योंकि UPI लेनदेन अब तक ऐसे शुल्कों से मुक्त रहे हैं। कथन 3 सही है क्योंकि विधेयक का उद्देश्य मौजूदा कानूनी प्रावधान को हटाना है जो बैंकों और भुगतान सेवा प्रदाताओं को अधिसूचित इलेक्ट्रॉनिक भुगतान मोड पर MDR लगाने से रोकता है।
Q2. निम्नलिखित में से कौन-सा कथन ‘मर्चेंट डिस्काउंट रेट (MDR)’ का सबसे सटीक वर्णन करता है?
- यह वह शुल्क है जो बैंक ग्राहकों से UPI लेनदेन के लिए लेते हैं।
- यह वह दर है जिस पर भारतीय रिजर्व बैंक (RBI) बैंकों को उधार देता है।
- यह वह शुल्क है जो व्यापारी प्रत्येक डिजिटल लेनदेन के लिए बैंक या भुगतान सेवा प्रदाता को भुगतान करते हैं।
- यह वह दर है जिस पर सरकार डिजिटल भुगतान को बढ़ावा देने के लिए प्रोत्साहन प्रदान करती है।
उत्तर: यह वह शुल्क है जो व्यापारी प्रत्येक डिजिटल लेनदेन के लिए बैंक या भुगतान सेवा प्रदाता को भुगतान करते हैं। — मर्चेंट डिस्काउंट रेट (MDR) वह शुल्क है जो व्यापारी प्रत्येक डिजिटल लेनदेन के लिए बैंक या भुगतान सेवा प्रदाता को भुगतान करते हैं। यह डिजिटल भुगतान पारिस्थितिकी तंत्र में शामिल संस्थाओं के लिए राजस्व का एक स्रोत है।
मुख्य अभ्यास प्रश्न
✍ हाल ही में लोकसभा द्वारा पारित कराधान और अन्य कानून (संशोधन) विधेयक, 2026, डिजिटल भुगतान पारिस्थितिकी तंत्र को कैसे प्रभावित करेगा? इसके संभावित लाभों और चुनौतियों का समालोचनात्मक परीक्षण कीजिए। (15 Marks)
रूपरेखा: मॉडल-उत्तर संरचना:
1. **परिचय:** विधेयक का संक्षिप्त परिचय, इसका उद्देश्य और भुगतान और निपटान प्रणाली अधिनियम, 2007 में संशोधन का संदर्भ।
2. **विधेयक के मुख्य प्रावधान:**
* बैंकों और भुगतान सेवा प्रदाताओं को UPI सहित अधिसूचित इलेक्ट्रॉनिक भुगतान मोड पर शुल्क लगाने की अनुमति।
* मर्चेंट डिस्काउंट रेट (MDR) पर मौजूदा प्रतिबंध को हटाना।
* आयकर अधिनियम, 1961 की धारा 269SU में संदर्भित इलेक्ट्रॉनिक मोड को केंद्रीय सरकार द्वारा अधिसूचित एक या अधिक इलेक्ट्रॉनिक मोड से प्रतिस्थापित करना।
3. **संभावित लाभ:**
* **राजस्व मॉडल:** बैंकों और भुगतान सेवा प्रदाताओं के लिए एक स्थायी राजस्व मॉडल सुनिश्चित करना, जिससे डिजिटल भुगतान बुनियादी ढांचे में निवेश को प्रोत्साहन मिलेगा।
* **नवाचार और प्रतिस्पर्धा:** भुगतान पारिस्थितिकी तंत्र में नवाचार और प्रतिस्पर्धा को बढ़ावा देना।
* **सेवा गुणवत्ता में सुधार:** सेवा प्रदाताओं को बेहतर सेवाएं और सुरक्षा प्रदान करने के लिए प्रोत्साहन।
* **वित्तीय समावेशन:** दीर्घकालिक रूप से डिजिटल भुगतान की पहुंच और स्वीकार्यता बढ़ाना।
4. **संभावित चुनौतियाँ:**
* **उपभोक्ताओं पर बोझ:** छोटे लेनदेन पर शुल्क लगने से उपभोक्ताओं, विशेषकर छोटे व्यवसायों और निम्न-आय वर्ग पर वित्तीय बोझ बढ़ सकता है।
* **डिजिटल अपनाने में बाधा:** शुल्क लगने से डिजिटल भुगतान के प्रति लोगों का उत्साह कम हो सकता है, जिससे डिजिटल इंडिया पहल को झटका लग सकता है।
* **नकद लेनदेन में वृद्धि:** कुछ उपयोगकर्ता शुल्क से बचने के लिए नकद लेनदेन की ओर वापस लौट सकते हैं।
* **पारदर्शिता और विनियमन:** शुल्कों की संरचना और विनियमन में पारदर्शिता सुनिश्चित करना एक चुनौती हो सकती है।
5. **निष्कर्ष:** विधेयक के प्रभावों को संतुलित करते हुए, सरकार को शुल्क संरचना को सावधानीपूर्वक डिजाइन करने और डिजिटल भुगतान को बढ़ावा देने के लिए अन्य प्रोत्साहन उपायों पर विचार करने की आवश्यकता पर बल देना।
स्रोत: The Hindu
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।

- यूएस एफ-35 सहित वैश्विक हवाई ताकतों का जोधपुर में ‘तरंग शक्ति’ युद्धाभ्यास में प्रदर्शन - September 22, 2026
- F-35 Stealth Fighter to Feature in India’s Tarang Shakti 2026 Exercise - September 22, 2026
- UPSC Civil Services (Main) Examination 2026 — Sindhi Devanagari Literature Paper II: Question Paper | Plutus IAS - September 22, 2026

No Comments