


31 Jul एमएससीएस संशोधन अधिनियम 2023: सदस्यों के अधिकारों की सुरक्षा के प्रमुख प्रावधान
✎ बहु-राज्यीय सहकारी समितियाँ (संशोधन) अधिनियम, 2023 का उद्देश्य सहकारी क्षेत्र में पारदर्शिता, जवाबदेही और नियामक निगरानी को बढ़ाकर जमाकर्ताओं एवं सदस्यों के अधिकारों की सुरक्षा सुनिश्चित करना है।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper II — भारतीय राजव्यवस्था, शासन एवं सामाजिक न्याय | GS Paper III — भारतीय अर्थव्यवस्था एवं विकास
- Prelims: बहु-राज्यीय सहकारी समितियाँ (संशोधन) अधिनियम, 2023, सहकारी लोकपाल, सहकारी समितियाँ, केंद्रीय रजिस्ट्रार, जमाकर्ता संरक्षण, शासन में पारदर्शिता
- Essay: भारत में सहकारी आंदोलन की भूमिका और चुनौतियाँ, शासन में पारदर्शिता और जवाबदेही सुनिश्चित करने में विधायी सुधारों का महत्व
त्वरित पुनरावृत्ति: बहु-राज्यीय सहकारी समितियाँ (संशोधन) अधिनियम, 2023 का उद्देश्य सहकारी क्षेत्र में पारदर्शिता, जवाबदेही और नियामक निगरानी को बढ़ाकर जमाकर्ताओं एवं सदस्यों के अधिकारों की सुरक्षा सुनिश्चित करना है।
यह खबर चर्चा में क्यों?
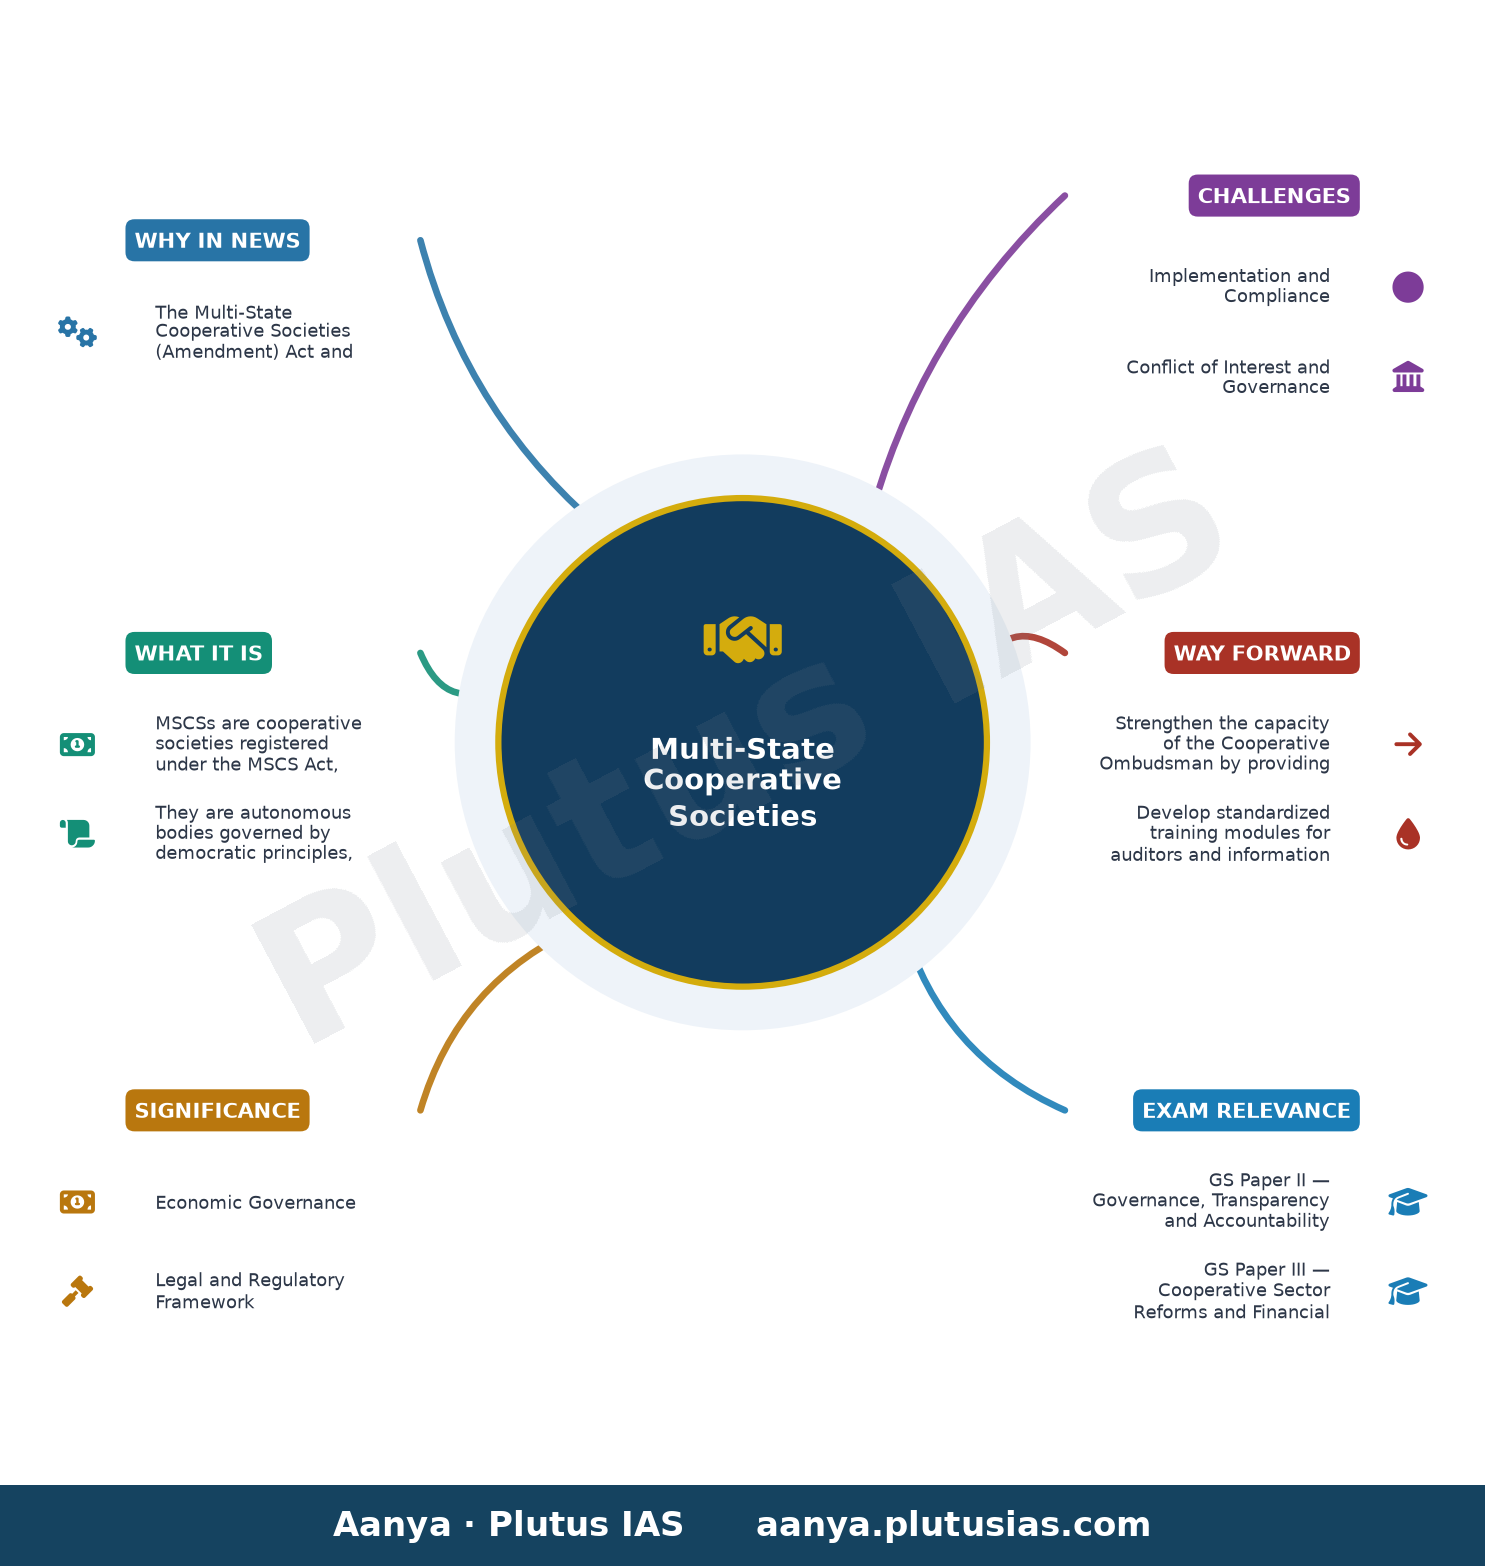
केंद्रीय विधि एवं न्याय राज्य मंत्री (स्वतंत्र प्रभार) ने लोकसभा में एक लिखित उत्तर में बताया कि बहु-राज्यीय सहकारी समितियों के जमाकर्ताओं और सदस्यों के अधिकारों की सुरक्षा के लिए बहु-राज्यीय सहकारी समितियाँ (संशोधन) अधिनियम और नियम, 2023 के माध्यम से अनेक महत्वपूर्ण कदम उठाए गए हैं। इन संशोधनों का उद्देश्य सहकारी क्षेत्र में पारदर्शिता, जवाबदेही और नियामक निगरानी को सुदृढ़ करना है, ताकि सदस्यों के हितों की रक्षा की जा सके।
पृष्ठभूमि
- बहु-राज्यीय सहकारी समितियाँ (MSCS) अधिनियम, 2002 के तहत पंजीकृत सहकारी समितियाँ स्वायत्त संगठन के रूप में कार्य करती हैं और अपने सदस्यों के प्रति उत्तरदायी होती हैं।
- पूर्व में, MSCS अधिनियम, 2002 में जांच, निरीक्षण, समितियों के समापन, परिसमापक की नियुक्ति, अपराध और दंड से संबंधित प्रावधान शामिल थे।
- धोखाधड़ी या आपराधिक विश्वासघात जैसे संज्ञेय अपराधों की शिकायतों को संबंधित राज्य पुलिस, आर्थिक अपराध शाखा (EOW), CBI या अन्य सक्षम जांच एजेंसियों को भेजा जाता था।
- परिसमापनाधीन समितियों की परिसंपत्तियों की वसूली का कार्य परिसमापक द्वारा MSCS अधिनियम, 2002 और लागू नियमों के अनुसार किया जाता था।
- केंद्रीय रजिस्ट्रार कार्यालय जांच एजेंसियों और न्यायालयों द्वारा मांगे जाने पर अभिलेख, दस्तावेज और अन्य सूचनाएं उपलब्ध कराकर सहयोग प्रदान करता था।
- सहकारी समितियों में वित्तीय अनियमितताओं और सदस्यों के हितों के हनन की बढ़ती घटनाओं ने नियामक ढांचे में सुधार की आवश्यकता को जन्म दिया।
बहु-राज्यीय सहकारी समितियाँ (संशोधन) अधिनियम, 2023 क्या है?
- यह अधिनियम बहु-राज्यीय सहकारी समितियाँ अधिनियम, 2002 में संशोधन करता है, जिसका मुख्य उद्देश्य बहु-राज्यीय सहकारी समितियों के जमाकर्ताओं और सदस्यों के अधिकारों की सुरक्षा को बढ़ाना है।
- सदस्यों की शिकायतों के निवारण के लिए केंद्र सरकार द्वारा एक सहकारी लोकपाल नियुक्त किया गया है, जो शिकायत निवारण तंत्र को मजबूत करेगा।
- पारदर्शिता में सुधार के लिए बहु-राज्यीय सहकारी समितियों द्वारा सूचना अधिकारी नियुक्त किए गए हैं, जिससे सदस्यों को जानकारी तक बेहतर पहुंच मिलेगी।
- समवर्ती लेखापरीक्षा (Concurrent Audit) की शुरुआत, एकसमान लेखांकन और लेखापरीक्षा मानकों का निर्धारण, तथा संसद में शीर्ष बहु-राज्यीय सहकारी समितियों की लेखापरीक्षा रिपोर्टों को प्रस्तुत करने की व्यवस्था के माध्यम से लेखापरीक्षा और लेखांकन ढांचे को मजबूत किया गया है।
- शासन और पारदर्शिता में सुधार के लिए बोर्ड के गैर-सर्वसम्मत निर्णयों का वार्षिक रिपोर्टों में प्रकटीकरण, निदेशकों की अयोग्यता के लिए अतिरिक्त आधार, और हितों के टकराव वाले मामलों में निदेशकों को भाग लेने से प्रतिबंधित करना जैसे उपाय किए गए हैं।
- बचत और ऋण के कारोबार में लगी बहु-राज्यीय सहकारी समितियों के लिए विवेकपूर्ण मानदंड (तरलता, जोखिम आदि) निर्धारित किए गए हैं, और सुरक्षित निवेश सुनिश्चित करने के लिए निधियों के निवेश से संबंधित प्रावधानों को पुनर्परिभाषित किया गया है।
- धोखाधड़ी या गैरकानूनी कामकाज की जांच करने के लिए केंद्रीय रजिस्ट्रार को अधिक शक्तियां प्रदान कर नियामक निगरानी को सुदृढ़ किया गया है।
- उन समितियों के समापन के लिए प्रावधान पेश किया गया है, जिनका पंजीकरण धोखाधड़ी या गलतबयानी के माध्यम से प्राप्त किया गया था, जिससे ऐसी गतिविधियों पर अंकुश लगेगा।
मुख्य विशेषताएँ
| Feature | Significance |
|---|---|
| सहकारी लोकपाल की नियुक्ति | सदस्यों की शिकायतों के निवारण के लिए एक तंत्र प्रदान करता है, जिससे पारदर्शिता और जवाबदेही बढ़ती है। |
| सूचना अधिकारी की नियुक्ति | बहु-राज्यीय सहकारी समितियों में सूचना के अधिकार (RTI) के सिद्धांतों को लागू करता है, जिससे सदस्यों को जानकारी तक बेहतर पहुंच मिलती है। |
| समवर्ती लेखापरीक्षा और एकसमान लेखांकन मानक | लेखापरीक्षा और लेखांकन ढांचे को मजबूत करता है, वित्तीय अनियमितताओं की संभावना को कम करता है और वित्तीय पारदर्शिता सुनिश्चित करता है। |
| प्रूडेंशियल मानदंड (बचत और ऋण समितियों के लिए) | तरलता और जोखिम प्रबंधन से संबंधित विवेकपूर्ण मानदंडों को निर्धारित करके जमाकर्ताओं के धन की सुरक्षा सुनिश्चित करता है। |
| केंद्रीय रजिस्ट्रार को अधिक शक्तियाँ | धोखाधड़ी या गैरकानूनी कामकाज की जांच करने और नियामक निगरानी को सुदृढ़ करने में सक्षम बनाता है। |
| धोखाधड़ी से प्राप्त पंजीकरण वाली समितियों का समापन | ऐसी समितियों को बंद करने का प्रावधान करता है जिनका पंजीकरण धोखाधड़ी या गलतबयानी से हुआ था, जिससे प्रणाली में विश्वास बहाल होता है। |
महत्व
आर्थिक महत्व
- यह संशोधन सहकारी समितियों में जमाकर्ताओं के विश्वास को बहाल करने में मदद करेगा, जिससे ग्रामीण और अर्ध-शहरी क्षेत्रों में बचत और निवेश को बढ़ावा मिलेगा।
- वित्तीय स्थिरता को मजबूत करेगा क्योंकि बचत और ऋण के कारोबार में लगी सहकारी समितियों के लिए विवेकपूर्ण मानदंड निर्धारित किए गए हैं, जिससे जोखिम प्रबंधन बेहतर होगा।
- सहकारी क्षेत्र में पूंजी प्रवाह को प्रोत्साहित करेगा क्योंकि बेहतर विनियमन और पारदर्शिता निवेशकों को आकर्षित करेगी।
सामाजिक महत्व
- छोटे जमाकर्ताओं और समाज के कमजोर वर्गों के हितों की रक्षा करेगा जो अक्सर सहकारी समितियों में अपनी बचत जमा करते हैं।
- सहकारी आंदोलन को मजबूत करेगा, जो भारत में सामाजिक-आर्थिक विकास का एक महत्वपूर्ण स्तंभ है, विशेषकर कृषि और संबद्ध क्षेत्रों में।
शासन और नियामक महत्व
- सहकारी समितियों के भीतर शासन और पारदर्शिता में सुधार करेगा, जिससे भ्रष्टाचार और कुप्रबंधन की संभावना कम होगी।
- केंद्रीय रजिस्ट्रार को अधिक नियामक शक्तियाँ प्रदान करके धोखाधड़ी और गैरकानूनी गतिविधियों पर प्रभावी ढंग से अंकुश लगाने में मदद करेगा।
- सहकारी क्षेत्र में जवाबदेही सुनिश्चित करेगा, क्योंकि ऑडिट रिपोर्ट संसद में प्रस्तुत की जाएंगी और सूचना अधिकारी नियुक्त किए जाएंगे।
चुनौतियाँ
1. कार्यान्वयन की चुनौतियाँ
- संशोधित अधिनियम और नियमों के प्रभावी कार्यान्वयन के लिए पर्याप्त मानव संसाधन और तकनीकी क्षमता की आवश्यकता होगी।
- सहकारी समितियों के भीतर नए नियमों का अनुपालन सुनिश्चित करना, विशेषकर छोटी और दूरस्थ समितियों में, एक चुनौती हो सकती है।
यूपीएससी लिंक: शासन, पारदर्शिता और जवाबदेही
2. जागरूकता का अभाव
- सदस्यों और जमाकर्ताओं के बीच अपने अधिकारों और नए शिकायत निवारण तंत्र के बारे में जागरूकता का अभाव हो सकता है।
- समितियों के पदाधिकारियों को भी नए प्रावधानों और उनके अनुपालन की आवश्यकताओं के बारे में शिक्षित करने की आवश्यकता होगी।
यूपीएससी लिंक: सामाजिक न्याय, कल्याणकारी योजनाएँ
3. राज्य-केंद्र संबंध
- सहकारी समितियाँ राज्य का विषय हैं, जबकि बहु-राज्यीय सहकारी समितियाँ केंद्र के अधिकार क्षेत्र में आती हैं। इस विभाजन से क्षेत्राधिकार संबंधी चुनौतियाँ उत्पन्न हो सकती हैं।
- राज्य स्तरीय सहकारी समितियों में भी इसी तरह के सुधारों की आवश्यकता हो सकती है, जिसके लिए केंद्र और राज्यों के बीच समन्वय महत्वपूर्ण है।
यूपीएससी लिंक: संघवाद, केंद्र-राज्य संबंध
4. वित्तीय और तकनीकी क्षमता
- समवर्ती लेखापरीक्षा और एकसमान लेखांकन मानकों को लागू करने के लिए समितियों को अपनी वित्तीय और तकनीकी प्रणालियों को उन्नत करने की आवश्यकता होगी।
- छोटे सहकारी समितियों के लिए इन आवश्यकताओं को पूरा करना वित्तीय रूप से चुनौतीपूर्ण हो सकता है।
यूपीएससी लिंक: आर्थिक विकास, वित्तीय समावेशन
चुनौतियाँ — यूपीएससी दृष्टिकोण
| Issue | Concern |
|---|---|
| नियामक क्षमता | केंद्रीय रजिस्ट्रार कार्यालय के पास बहु-राज्यीय सहकारी समितियों की बड़ी संख्या को प्रभावी ढंग से विनियमित करने के लिए पर्याप्त स्टाफ और विशेषज्ञता की कमी हो सकती है। |
| प्रौद्योगिकी का उपयोग | कई सहकारी समितियों में आधुनिक लेखांकन और रिपोर्टिंग प्रणालियों का अभाव है, जिससे नए मानकों का अनुपालन मुश्किल हो सकता है। |
| राजनीतिक हस्तक्षेप | सहकारी समितियों में राजनीतिक हस्तक्षेप की संभावना बनी रहती है, जिससे स्वतंत्र और निष्पक्ष कामकाज प्रभावित हो सकता है। |
| जमाकर्ताओं का विश्वास | पिछले घोटालों के कारण जमाकर्ताओं का विश्वास कम हुआ है, जिसे पूरी तरह से बहाल करने में समय लगेगा, भले ही नए कानून हों। |
| विवेकपूर्ण मानदंडों का अनुपालन | बचत और ऋण समितियों द्वारा नए विवेकपूर्ण मानदंडों का कठोरता से पालन सुनिश्चित करना एक निरंतर चुनौती होगी। |
आगे की राह
- केंद्रीय रजिस्ट्रार कार्यालय की नियामक और पर्यवेक्षी क्षमता को मजबूत करने के लिए पर्याप्त मानव संसाधन और तकनीकी विशेषज्ञता प्रदान की जाए।
- बहु-राज्यीय सहकारी समितियों के पदाधिकारियों और सदस्यों के लिए नए अधिनियम और नियमों के प्रावधानों के बारे में व्यापक जागरूकता कार्यक्रम चलाए जाएं।
- सहकारी समितियों को आधुनिक लेखांकन सॉफ्टवेयर और डिजिटल प्रणालियों को अपनाने के लिए वित्तीय और तकनीकी सहायता प्रदान की जाए।
- सहकारी लोकपाल और सूचना अधिकारियों के प्रभावी कामकाज को सुनिश्चित करने के लिए स्पष्ट दिशानिर्देश और पर्याप्त स्वायत्तता प्रदान की जाए।
- राज्य स्तरीय सहकारी कानूनों में भी इसी तरह के सुधारों को प्रोत्साहित करने के लिए केंद्र और राज्यों के बीच समन्वय और सहयोग को बढ़ावा दिया जाए।
- जमाकर्ताओं के हितों की रक्षा के लिए एक मजबूत शिकायत निवारण तंत्र को सक्रिय रूप से प्रचारित किया जाए और उसकी पहुंच को आसान बनाया जाए।
- सहकारी क्षेत्र में सुशासन और पारदर्शिता को बढ़ावा देने के लिए एक स्वतंत्र निगरानी तंत्र स्थापित किया जाए।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
बहु-राज्यीय सहकारी समितियां · सहकारी लोकपाल · शासन में सुधार · नियामकीय निगरानी · वित्तीय पारदर्शिता · जमाकर्ता सुरक्षा · सहकारी संघवाद · एमएससीएस अधिनियम 2023
संवैधानिक व नीतिगत संबंध
- {‘Article 19(1)(c)’: ‘संघ या सहकारी समिति बनाने का अधिकार’}
- {‘Article 43B’: ‘सहकारी समितियों के संवर्धन का राज्य नीति निदेशक तत्व’}
- {‘भाग IXB’: ‘सहकारी समितियों से संबंधित संवैधानिक प्रावधान’}
अवधारणा प्रवाह
बहु-राज्यीय सहकारी समितियों में वित्तीय अनियमितताएँ और कुप्रबंधन → जमाकर्ताओं और सदस्यों के अधिकारों का हनन तथा विश्वास में कमी → बहु-राज्यीय सहकारी समितियां (संशोधन) अधिनियम और नियम, 2023 का अधिनियमन → सहकारी लोकपाल, सूचना अधिकारी, मजबूत लेखापरीक्षा और नियामक शक्तियाँ → सहकारी समितियों में पारदर्शिता, जवाबदेही और सुशासन में वृद्धि → जमाकर्ताओं के हितों की सुरक्षा और सहकारी आंदोलन में विश्वास बहाली → ग्रामीण अर्थव्यवस्था में बचत और निवेश को प्रोत्साहन
प्रारंभिक अभ्यास प्रश्न
Q1. बहु-राज्यीय सहकारी समितियां (संशोधन) अधिनियम, 2023 के संबंध में निम्नलिखित कथनों पर विचार करें:
1. यह अधिनियम सदस्यों की शिकायतों के निवारण के लिए सहकारी लोकपाल की नियुक्ति का प्रावधान करता है।
2. यह अधिनियम बहु-राज्यीय सहकारी समितियों के लिए समवर्ती लेखापरीक्षा (Concurrent Audit) की शुरुआत करता है।
3. यह धोखाधड़ी या गलतबयानी से प्राप्त पंजीकरण वाली समितियों के समापन के लिए कोई प्रावधान नहीं करता है।
उपर्युक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- केवल तीन
- कोई नहीं
उत्तर: केवल दो — कथन 1 सही है, क्योंकि अधिनियम सहकारी लोकपाल की नियुक्ति का प्रावधान करता है। कथन 2 भी सही है, क्योंकि अधिनियम समवर्ती लेखापरीक्षा की शुरुआत करता है। कथन 3 गलत है, क्योंकि अधिनियम धोखाधड़ी या गलतबयानी से प्राप्त पंजीकरण वाली समितियों के समापन के लिए प्रावधान पेश करता है। अतः, केवल दो कथन सही हैं।
Q2. अभिकथन (A): बहु-राज्यीय सहकारी समितियां (संशोधन) अधिनियम, 2023 का उद्देश्य बहु-राज्यीय सहकारी समितियों में शासन और पारदर्शिता में सुधार करना है।
कारण (R): इस अधिनियम में निदेशकों की अयोग्यता के लिए अतिरिक्त आधार और हितों के टकराव वाले मामलों में निदेशकों को भाग लेने से प्रतिबंधित करने जैसे उपाय शामिल हैं।
- A और R दोनों सत्य हैं, और R, A की सही व्याख्या है।
- A और R दोनों सत्य हैं, लेकिन R, A की सही व्याख्या नहीं है।
- A सत्य है, लेकिन R असत्य है।
- A असत्य है, लेकिन R सत्य है।
उत्तर: A और R दोनों सत्य हैं, और R, A की सही व्याख्या है। — अभिकथन (A) सही है क्योंकि अधिनियम का मुख्य उद्देश्य शासन और पारदर्शिता में सुधार करना है। कारण (R) भी सही है और यह A की सही व्याख्या करता है, क्योंकि इसमें उल्लिखित उपाय सीधे शासन और पारदर्शिता में सुधार से संबंधित हैं।
मुख्य अभ्यास प्रश्न
✍ बहु-राज्यीय सहकारी समितियां (संशोधन) अधिनियम, 2023 के प्रमुख प्रावधानों का विश्लेषण कीजिए। यह अधिनियम बहु-राज्यीय सहकारी समितियों के जमाकर्ताओं/सदस्यों के अधिकारों की सुरक्षा और शासन में सुधार के लिए किस प्रकार सहायक होगा? (15 Marks)
रूपरेखा: मॉडल-उत्तर संरचना:
1. परिचय: बहु-राज्यीय सहकारी समितियों और एमएससीएस अधिनियम, 2002 का संक्षिप्त परिचय। अधिनियम के संशोधन की आवश्यकता पर प्रकाश डालें।
2. प्रमुख प्रावधानों का विश्लेषण:
क. सहकारी लोकपाल की नियुक्ति और सूचना अधिकारियों का प्रावधान।
ख. लेखापरीक्षा और लेखांकन ढांचे का सुदृढ़ीकरण (समवर्ती लेखापरीक्षा, एकसमान मानक)।
ग. शासन और पारदर्शिता में सुधार के उपाय (गैर-सर्वसम्मत निर्णयों का प्रकटीकरण, निदेशकों की अयोग्यता, हितों का टकराव)।
घ. बचत और ऋण कारोबार के लिए विवेकपूर्ण मानदंड और निवेश संबंधी प्रावधान।
ङ. नियामकीय निगरानी का सुदृढ़ीकरण (केंद्रीय रजिस्ट्रार को अधिक शक्तियां)।
च. धोखाधड़ी से प्राप्त पंजीकरण वाली समितियों के समापन का प्रावधान।
छ. निष्कासित सदस्यों के निष्कासन की अवधि में वृद्धि।
3. जमाकर्ताओं/सदस्यों के अधिकारों की सुरक्षा और शासन में सुधार पर प्रभाव:
क. शिकायत निवारण तंत्र की उपलब्धता।
ख. वित्तीय अनियमितताओं पर बेहतर नियंत्रण और जवाबदेही।
ग. निदेशकों की जवाबदेही और नैतिक आचरण में वृद्धि।
घ. सुरक्षित निवेश और वित्तीय स्थिरता।
ङ. धोखाधड़ी और कुप्रबंधन पर प्रभावी अंकुश।
4. चुनौतियां और आगे की राह: कार्यान्वयन संबंधी चुनौतियां, जागरूकता और क्षमता निर्माण की आवश्यकता।
5. निष्कर्ष: अधिनियम के महत्व और सहकारी आंदोलन के भविष्य पर इसके सकारात्मक प्रभाव का सारांश।
स्रोत: PIB (Press Information Bureau)
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।

- यूपीएससी/पीसीएस: 25 सितंबर 2026 को सरकारी प्रतिभूतियों की बोली प्रक्रिया, ₹34,000 करोड़ का पुनर्प्रस्ताव - September 24, 2026
- RBI to Auction ₹34,000 Crore Govt Securities on Sept 25, 2026: Key Details for UPSC & PCS - September 24, 2026
- भारत सेमीकंडक्टर उद्योग में ‘सकारात्मक चक्र’ की ओर: अशोक चंदक - September 24, 2026

No Comments