


20 Aug खनन संशोधन विधेयक: ओडिशा की वित्तीय स्वायत्तता पर बड़ा हमला, बीजेडी ने किया विरोध
✎ खान और खनिज (विकास और विनियमन) संशोधन विधेयक, 2026 केंद्र सरकार को खनिज नियमों और करों पर अधिक शक्ति प्रदान करता है, जिससे राज्यों की वित्तीय स्वायत्तता और राजकोषीय संघवाद पर प्रश्नचिह्न लग गया है।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper II — भारतीय संविधान: संघवाद, केंद्र-राज्य संबंध, शक्तियों का पृथक्करण | GS Paper III — भारतीय अर्थव्यवस्था: खनिज संसाधन, राजकोषीय संघवाद, राज्यों का राजस्व
- Prelims: खान और खनिज (विकास और विनियमन) अधिनियम, 1957, खान और खनिज (विकास और विनियमन) संशोधन विधेयक, 2026, राजकोषीय संघवाद, केंद्र-राज्य संबंध, खनिज संसाधन, सातवीं अनुसूची, राज्य सूची, संघ सूची
- Essay: भारत में संघवाद की चुनौतियाँ और भविष्य, राज्यों की वित्तीय स्वायत्तता और समावेशी विकास
त्वरित पुनरावृत्ति: खान और खनिज (विकास और विनियमन) संशोधन विधेयक, 2026 केंद्र सरकार को खनिज नियमों और करों पर अधिक शक्ति प्रदान करता है, जिससे राज्यों की वित्तीय स्वायत्तता और राजकोषीय संघवाद पर प्रश्नचिह्न लग गया है।
यह खबर चर्चा में क्यों?
हाल ही में संसद द्वारा खान और खनिज (विकास और विनियमन) संशोधन विधेयक, 2026 पारित किया गया है। ओडिशा के पूर्व मुख्यमंत्री और बीजू जनता दल (BJD) के अध्यक्ष नवीन पटनायक ने इस विधेयक को राज्य की वित्तीय स्वायत्तता पर ‘प्रहार’ बताया है और इसे राज्य के संवैधानिक अधिकारों के लिए ‘खतरा’ करार दिया है। उन्होंने ओडिशा के मुख्यमंत्री मोहन चरण माझी से इस मुद्दे पर सर्वदलीय बैठक बुलाने का आग्रह किया है। झारखंड के मुख्यमंत्री हेमंत सोरेन ने भी इस विधेयक की आलोचना की है।
पृष्ठभूमि
- भारत का संविधान संघवाद (Federalism) के सिद्धांत पर आधारित है, जहाँ केंद्र और राज्यों के बीच शक्तियों का स्पष्ट विभाजन है।
- संविधान की सातवीं अनुसूची (Seventh Schedule) में संघ सूची, राज्य सूची और समवर्ती सूची के माध्यम से विधायी शक्तियों का वितरण किया गया है।
- खनिज संसाधनों का विनियमन भारत में केंद्र और राज्यों के बीच एक जटिल विषय रहा है, जिसमें दोनों के अधिकार क्षेत्र को लेकर समय-समय पर विवाद उत्पन्न होते रहे हैं।
- वर्तमान में, खान और खनिज (विकास और विनियमन) अधिनियम, 1957 (Mines and Minerals (Development and Regulation) Act, 1957) खनिज क्षेत्र को नियंत्रित करने वाला प्रमुख कानून है।
- राज्यों को अपने क्षेत्र में स्थित खनिजों से प्राप्त राजस्व पर कर लगाने और उपकर (Cess) लगाने का अधिकार रहा है, जो उनके विकास एजेंडा के वित्तपोषण के लिए महत्वपूर्ण है।
- खनिज-समृद्ध राज्य जैसे ओडिशा और झारखंड अपने राजस्व का एक बड़ा हिस्सा खनन गतिविधियों से प्राप्त करते हैं, जिसका उपयोग स्वास्थ्य सेवा, शिक्षा और बुनियादी ढाँचे के विकास जैसी कल्याणकारी योजनाओं के लिए किया जाता है।
खान और खनिज (विकास और विनियमन) संशोधन विधेयक, 2026 क्या है?
- यह विधेयक खान और खनिज (विकास और विनियमन) अधिनियम, 1957 में संशोधन करता है।
- विधेयक का उद्देश्य देश में खनिज अन्वेषण और खनन को बढ़ावा देना है, लेकिन इसके प्रावधानों को लेकर राज्यों में चिंताएँ हैं।
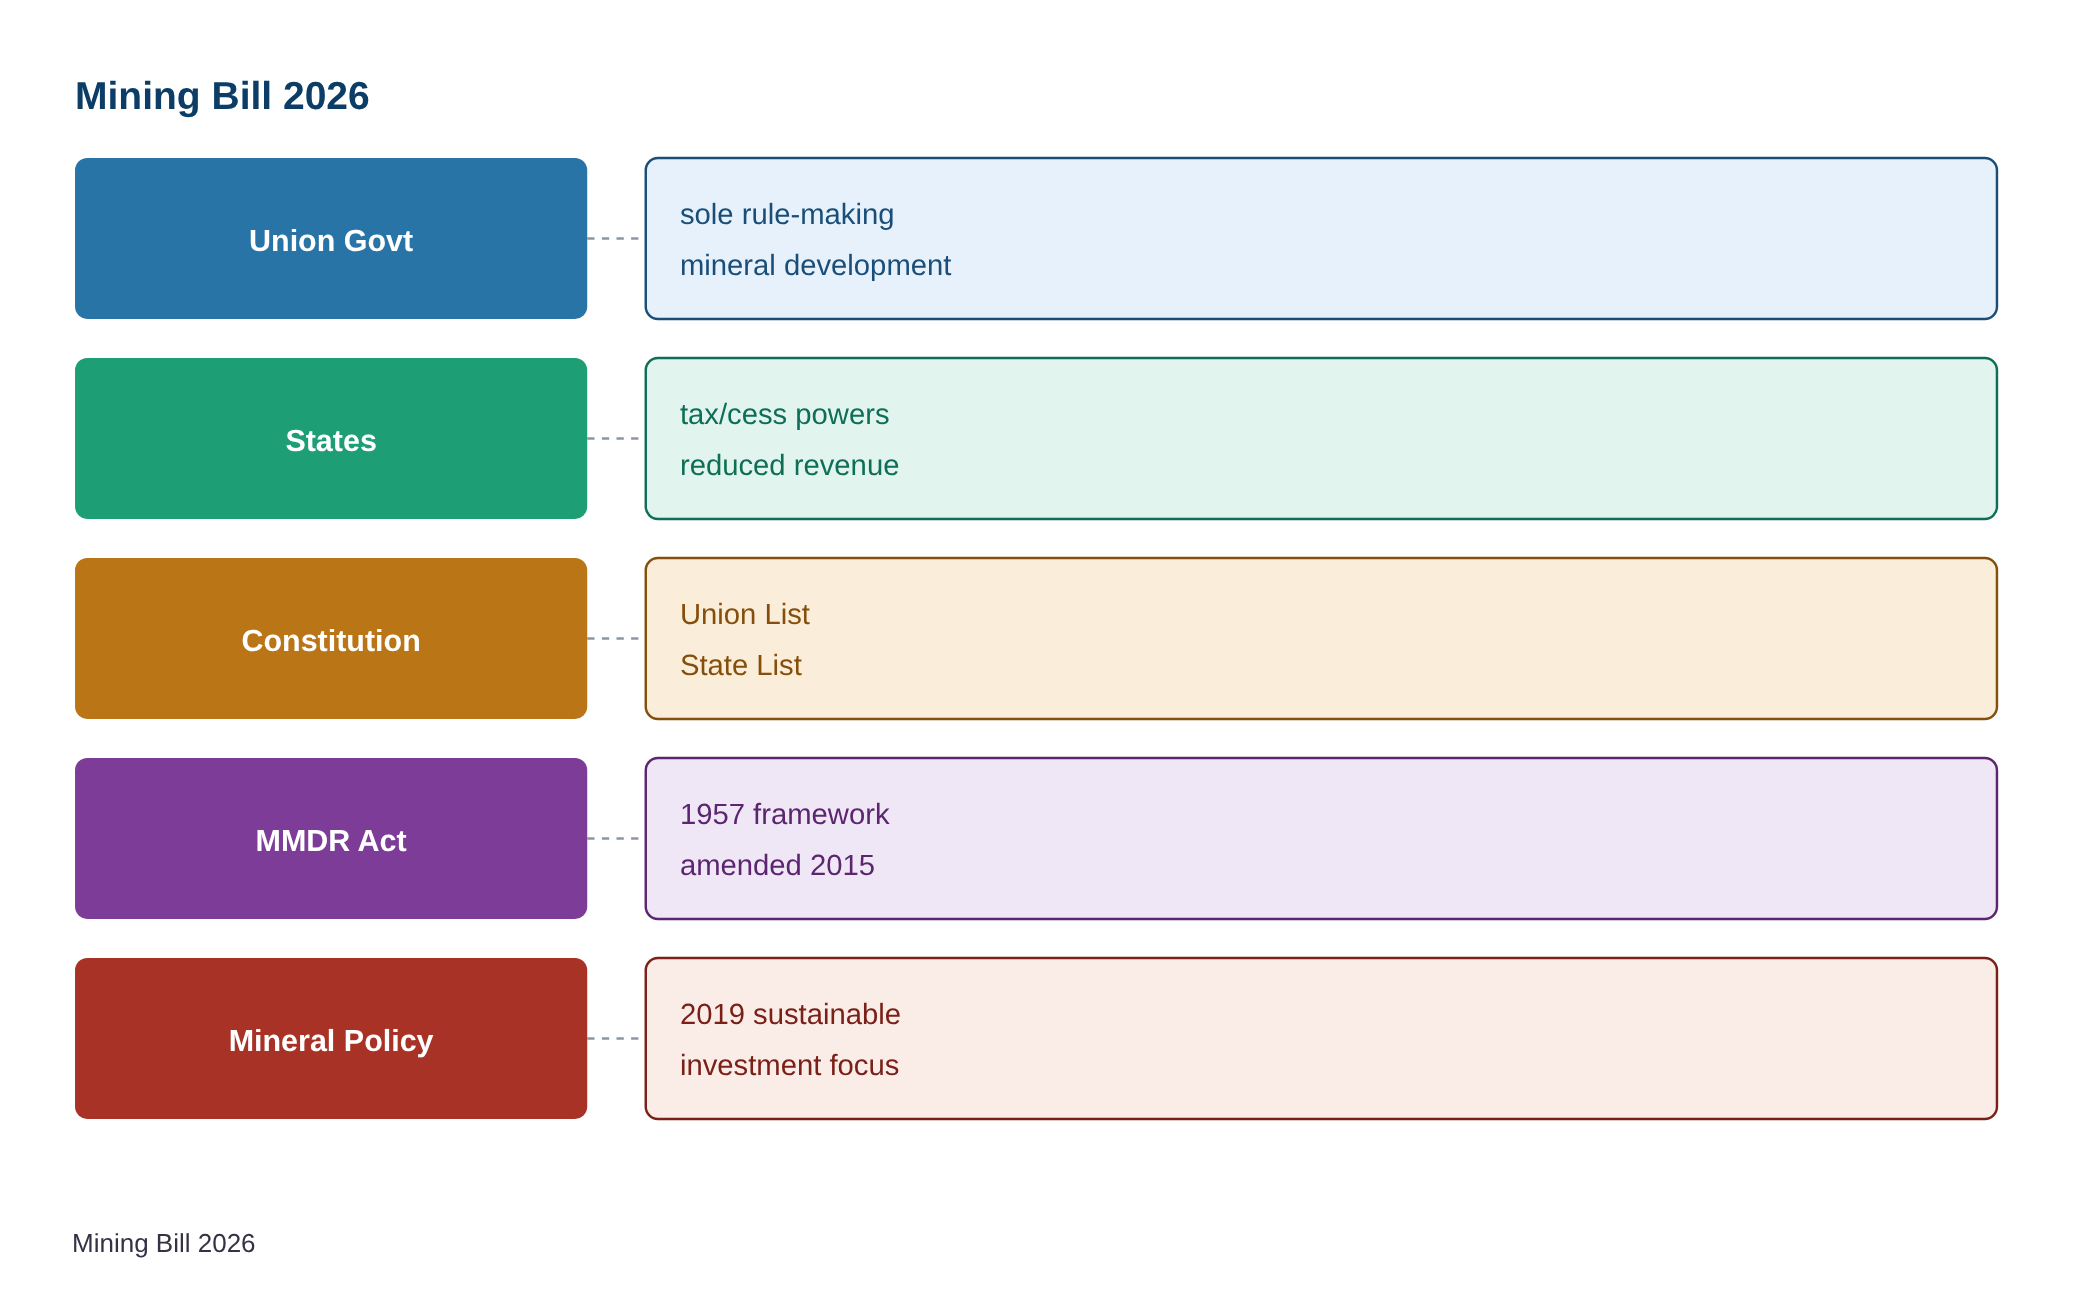
- इसमें केंद्र सरकार को नियमों को तैयार करने का एकमात्र अधिकार देने का प्रावधान है, जिससे राज्यों की नियम बनाने की शक्ति सीमित हो सकती है।
- यह विधेयक राज्यों की खनिजों पर कर और उपकर लगाने की शक्ति को प्रतिबंधित करता है।
- आलोचकों का तर्क है कि यह संशोधन खनिज-समृद्ध राज्यों के राजस्व को ‘भारी नुकसान’ पहुँचाएगा।
- यह राज्यों के अपने संसाधनों पर संवैधानिक अधिकारों का ‘अतिक्रमण’ माना जा रहा है।
- इस विधेयक के प्रावधानों से राज्यों की विकास परियोजनाओं के वित्तपोषण की क्षमता पर नकारात्मक प्रभाव पड़ने की आशंका है।
मुख्य विशेषताएँ
| विशेषता | महत्व |
|---|---|
| खनिज संसाधनों पर राज्यों का अधिकार | संविधान के अनुसार, खनिज संसाधनों पर राज्यों का अधिकार है, जो उन्हें इन संसाधनों से राजस्व अर्जित करने की शक्ति देता है। |
| खनिज (विकास और विनियमन) संशोधन विधेयक, 2026 | यह विधेयक संसद द्वारा पारित किया गया है और इसका उद्देश्य खनिज क्षेत्र में नियमों को केंद्र सरकार के अधिकार क्षेत्र में लाना है। |
| राजस्व हानि की आशंका | खनिज-समृद्ध राज्य जैसे ओडिशा और झारखंड को आशंका है कि यह विधेयक उनके राजस्व को काफी कम कर देगा, जिससे विकास परियोजनाओं पर असर पड़ेगा। |
| राजकोषीय स्वायत्तता का मुद्दा | राज्यों का मानना है कि विधेयक उनकी राजकोषीय स्वायत्तता (Fiscal Autonomy) का उल्लंघन करता है, क्योंकि यह उन्हें खनिजों पर कर लगाने की शक्ति से वंचित करता है। |
| संघवाद पर प्रभाव | राज्यों का तर्क है कि यह विधेयक संघवाद (Federalism) के सिद्धांत के खिलाफ है, क्योंकि यह केंद्र को राज्यों के प्राकृतिक संसाधनों पर अधिक नियंत्रण देता है। |
महत्व
आर्थिक महत्व
- खनिज-समृद्ध राज्यों के लिए, खनन से प्राप्त राजस्व स्वास्थ्य, शिक्षा, कल्याणकारी योजनाओं और बुनियादी ढांचे के विकास के वित्तपोषण के लिए महत्वपूर्ण है।
- राजस्व में कमी से इन राज्यों की विकास परियोजनाओं और सार्वजनिक सेवाओं पर नकारात्मक प्रभाव पड़ सकता है, जिससे क्षेत्रीय असमानताएं बढ़ सकती हैं।
राजकोषीय स्वायत्तता और संघवाद
- यह विधेयक केंद्र और राज्यों के बीच वित्तीय संबंधों को प्रभावित करता है, जिससे राज्यों की राजकोषीय स्वायत्तता पर सवाल उठते हैं।
- संघवाद के सिद्धांत के तहत, राज्यों को अपने संसाधनों पर कुछ हद तक नियंत्रण और राजस्व जुटाने की शक्ति होनी चाहिए।
शासन और नीति निर्माण
- खनिज क्षेत्र में नियम बनाने की शक्ति का केंद्रीकरण राज्यों की नीति निर्माण क्षमता को सीमित कर सकता है।
- यह केंद्र और राज्य सरकारों के बीच सहयोग और समन्वय की आवश्यकता को उजागर करता है, विशेष रूप से प्राकृतिक संसाधनों के प्रबंधन में।
चुनौतियाँ
1. राजस्व हानि और विकास पर प्रभाव
- खनिज-समृद्ध राज्यों को खनिजों पर कर लगाने की शक्ति से वंचित करने से उनके राजस्व में भारी कमी आ सकती है।
- राजस्व में कमी से स्वास्थ्य, शिक्षा और बुनियादी ढांचे जैसी आवश्यक विकास परियोजनाओं के वित्तपोषण में बाधा आ सकती है।
यूपीएससी लिंक: राजकोषीय संघवाद, राज्य वित्त
2. राज्यों की राजकोषीय स्वायत्तता का क्षरण
- विधेयक राज्यों की अपने प्राकृतिक संसाधनों पर कर लगाने और उनसे राजस्व जुटाने की संवैधानिक शक्ति को कम करता है।
- यह राज्यों को अपनी वित्तीय जरूरतों को पूरा करने के लिए केंद्र पर अधिक निर्भर बना सकता है।
यूपीएससी लिंक: केंद्र-राज्य वित्तीय संबंध
3. संघवाद के सिद्धांतों पर आघात
- राज्यों का तर्क है कि यह विधेयक संघवाद की भावना के खिलाफ है, जहां राज्यों को अपने अधिकार क्षेत्र में स्वायत्तता प्राप्त है।
- यह केंद्र और राज्यों के बीच शक्ति संतुलन को बिगाड़ सकता है, जिससे राज्यों की भूमिका कमजोर हो सकती है।
यूपीएससी लिंक: भारतीय संघवाद, केंद्र-राज्य संबंध
4. विधेयक के प्रावधानों की व्याख्या
- विधेयक के प्रावधानों की व्याख्या और उनके वास्तविक प्रभाव को लेकर केंद्र और राज्यों के बीच मतभेद हो सकते हैं।
- यह न्यायिक समीक्षा (Judicial Review) का विषय बन सकता है, जिससे कानूनी चुनौतियां उत्पन्न हो सकती हैं।
यूपीएससी लिंक: न्यायिक समीक्षा, संवैधानिक कानून
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| खनिज राजस्व पर नियंत्रण | विधेयक केंद्र को खनिजों पर नियम बनाने और कर लगाने की एकमात्र शक्ति प्रदान करता है, जिससे राज्यों की शक्ति सीमित होती है। |
| राजकोषीय स्वायत्तता का उल्लंघन | राज्यों का मानना है कि यह उनके संवैधानिक अधिकारों और अपने संसाधनों से राजस्व जुटाने की क्षमता का हनन है। |
| संघवाद पर प्रभाव | यह केंद्र और राज्यों के बीच शक्ति संतुलन को बिगाड़ता है, जिससे राज्यों की वित्तीय स्वतंत्रता और नीति निर्माण क्षमता प्रभावित होती है। |
| विकास परियोजनाओं पर असर | राजस्व में कमी से खनिज-समृद्ध राज्यों में स्वास्थ्य, शिक्षा और बुनियादी ढांचे जैसी महत्वपूर्ण विकास परियोजनाओं के वित्तपोषण में बाधा आ सकती है। |
| अंतर-राज्यीय असमानताएं | खनिज राजस्व पर नियंत्रण के केंद्रीकरण से खनिज-समृद्ध और गैर-खनिज-समृद्ध राज्यों के बीच वित्तीय असमानताएं बढ़ सकती हैं। |
आगे की राह
- केंद्र और राज्यों के बीच व्यापक परामर्श और संवाद स्थापित किया जाए ताकि विधेयक के प्रावधानों पर आम सहमति बन सके।
- राज्यों की राजकोषीय स्वायत्तता और संघवाद के सिद्धांतों का सम्मान करते हुए एक संतुलित दृष्टिकोण अपनाया जाए।
- राजस्व-साझाकरण के ऐसे तंत्र विकसित किए जाएं जो खनिज-समृद्ध राज्यों के हितों की रक्षा करें और उन्हें पर्याप्त वित्तीय संसाधन प्रदान करें।
- विधेयक के प्रावधानों का सावधानीपूर्वक मूल्यांकन किया जाए ताकि यह सुनिश्चित हो सके कि वे राज्यों की विकास आवश्यकताओं को पूरा करते हैं।
- खनिज संसाधनों के टिकाऊ और न्यायसंगत प्रबंधन के लिए एक राष्ट्रीय नीति तैयार की जाए, जिसमें सभी हितधारकों की भागीदारी हो।
- विधेयक के संभावित प्रभावों का विस्तृत अध्ययन किया जाए, विशेष रूप से खनिज-समृद्ध राज्यों की अर्थव्यवस्थाओं पर।
- राज्यों को अपने प्राकृतिक संसाधनों से राजस्व जुटाने की कुछ शक्ति बनाए रखने की अनुमति दी जाए, जिससे उनकी वित्तीय आत्मनिर्भरता बनी रहे।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
संघवाद · राजकोषीय संघवाद · राज्य की स्वायत्तता · खनिज संसाधन · खनन कानून · संविधान की सातवीं अनुसूची · केंद्र-राज्य संबंध · राजस्व हानि · पंचायती राज संस्थाएं · स्थानीय स्वशासन · न्यायिक समीक्षा · संवैधानिक अधिकार
संवैधानिक व नीतिगत संबंध
- {‘article’: ‘अनुच्छेद 246’, ‘note’: ‘केंद्र और राज्यों के बीच विधायी शक्तियों का वितरण’}
- {‘article’: ‘अनुच्छेद 265’, ‘note’: ‘कानून के प्राधिकार के बिना कोई कर नहीं’}
- {‘article’: ‘अनुच्छेद 282’, ‘note’: ‘केंद्र या राज्य द्वारा अनुदान’}
- {‘article’: ‘सातवीं अनुसूची’, ‘note’: ‘संघ, राज्य और समवर्ती सूचियां’}
- {‘article’: ‘सूची II (राज्य सूची), प्रविष्टि 23’, ‘note’: ‘खनिजों का विनियमन और विकास’}
- {‘article’: ‘सूची I (संघ सूची), प्रविष्टि 54’, ‘note’: ‘अंतर-राज्यीय महत्व के खनिजों का विनियमन’}
अवधारणा प्रवाह
खनिज (विकास और विनियमन) संशोधन विधेयक, 2026 संसद द्वारा पारित। → विधेयक केंद्र को खनिजों पर नियम बनाने और कर लगाने की शक्ति देता है। → राज्यों को आशंका है कि इससे उनके राजस्व में भारी कमी आएगी। → राजस्व हानि से राज्यों की राजकोषीय स्वायत्तता और विकास प्रभावित होगा। → यह केंद्र-राज्य संबंधों और संघवाद के सिद्धांतों पर सवाल उठाता है। → राज्यों द्वारा विधेयक का विरोध और सर्वदलीय बैठक की मांग।
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार कीजिए:
1. भारत के संविधान की सातवीं अनुसूची की सूची II (राज्य सूची) में ‘खनिज’ शामिल हैं, जो राज्यों को उन पर कानून बनाने का अधिकार देते हैं।
2. खान और खनिज (विकास और विनियमन) अधिनियम, 1957 केंद्र सरकार को खनिजों के विनियमन और विकास के लिए नियम बनाने का अधिकार देता है।
3. संविधान का अनुच्छेद 246 केंद्र और राज्यों के बीच विधायी शक्तियों के वितरण से संबंधित है।
उपर्युक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- सभी तीन
- कोई नहीं
उत्तर: सभी तीन — कथन 1 गलत है क्योंकि ‘खनिज’ सातवीं अनुसूची की सूची I (संघ सूची) की प्रविष्टि 54 और सूची II (राज्य सूची) की प्रविष्टि 23 दोनों में आते हैं, जिसमें संघ सूची को वरीयता दी गई है। कथन 2 सही है, यह अधिनियम केंद्र को विनियमन का अधिकार देता है। कथन 3 सही है, अनुच्छेद 246 विधायी शक्तियों के वितरण को परिभाषित करता है।
Q2. अभिकथन (A): खान और खनिज (विकास और विनियमन) संशोधन विधेयक, 2026 राज्यों की राजकोषीय स्वायत्तता को प्रभावित कर सकता है।
कारण (R): यह विधेयक केंद्र सरकार को खनिजों पर कर लगाने और नियमों को बनाने का एकमात्र अधिकार देता है, जिससे राज्यों की राजस्व आय कम हो सकती है।
- A और R दोनों सत्य हैं, और R, A की सही व्याख्या है।
- A और R दोनों सत्य हैं, लेकिन R, A की सही व्याख्या नहीं है।
- A सत्य है, लेकिन R असत्य है।
- A असत्य है, लेकिन R सत्य है।
उत्तर: A और R दोनों सत्य हैं, और R, A की सही व्याख्या है। — अभिकथन (A) सही है क्योंकि विधेयक राज्यों की कर लगाने की शक्ति को सीमित करके उनकी राजकोषीय स्वायत्तता को प्रभावित कर सकता है। कारण (R) भी सही है और A की सही व्याख्या करता है, क्योंकि केंद्र को अधिक अधिकार मिलने से राज्यों की राजस्व सृजन क्षमता प्रभावित होगी।
मुख्य अभ्यास प्रश्न
✍ राज्यों के खनिज संसाधनों पर केंद्र सरकार के बढ़ते नियंत्रण के निहितार्थों का परीक्षण कीजिए। क्या यह संघवाद और राजकोषीय स्वायत्तता के सिद्धांतों को कमजोर करता है? (15 Marks)
रूपरेखा: मॉडल-उत्तर संरचना:
1. परिचय: खनिज संसाधनों पर केंद्र-राज्य संबंधों का संक्षिप्त संदर्भ और हालिया खनन विधेयक का उल्लेख।
2. केंद्र के बढ़ते नियंत्रण के निहितार्थ:
क. राज्यों की राजकोषीय स्वायत्तता पर प्रभाव: राजस्व हानि, विकास परियोजनाओं पर असर।
ख. संघवाद पर प्रभाव: विधायी शक्तियों का वितरण (अनुच्छेद 246, सातवीं अनुसूची), सहकारी संघवाद बनाम प्रतिस्पर्धी संघवाद।
ग. स्थानीय स्वशासन पर प्रभाव: पंचायती राज संस्थाओं और जनजातीय क्षेत्रों के अधिकारों पर संभावित असर (PESA अधिनियम का संदर्भ)।
घ. नीति निर्माण में राज्यों की भूमिका में कमी।
3. क्या यह संघवाद और राजकोषीय स्वायत्तता को कमजोर करता है?
क. पक्ष में तर्क: राज्यों के संवैधानिक अधिकारों का हनन, राजस्व बंटवारे में असंतुलन।
ख. विपक्ष में तर्क (यदि कोई हो): राष्ट्रीय हित में एकरूपता, बड़े पैमाने पर निवेश और विनियमन की आवश्यकता।
4. आगे की राह/निष्कर्ष: केंद्र और राज्यों के बीच संतुलन, परामर्श और सहयोगात्मक दृष्टिकोण की आवश्यकता, वित्त आयोग की भूमिका का उल्लेख।
स्रोत: The Hindu
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।

- Piyush Goyal Attends G20 Trade Ministers’ Meeting in Milwaukee - October 1, 2026
- विशेष अभियान-6: कोल इंडिया लिमिटेड की तैयारी पर केंद्र सरकार की निगरानी - October 1, 2026
- ECL’s Action Plan for Special Campaign 6: A UPSC Governance Case Study - October 1, 2026

No Comments