


11 Nov स्टैंड-अप इंडिया योजना: विस्तार, लक्ष्य एवं समावेशी विकास पर प्रभाव
✎ स्टैंड-अप इंडिया योजना (2016) SC, ST और महिला उद्यमियों के लिए केवल ग्रीनफील्ड उद्यमों हेतु 10 लाख से 1 करोड़ रुपये तक का बैंक ऋण उपलब्ध कराती है, जिसमें 85 प्रतिशत ऋण गारंटी कवरेज है, और इसे 31 मार्च 2031 तक जारी रखा गया है।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper II — शासन एवं सामाजिक न्याय (अनुच्छेद 46 के अंतर्गत अनुसूचित जातियों और अनुसूचित जनजातियों के आर्थिक हितों का संवर्धन; सरकारी योजनाएं और उनका मूल्यांकन) | GS Paper III — अर्थव्यवस्था (समावेशी आर्थिक संवृद्धि; सूक्ष्म, लघु एवं मध्यम उद्यम (MSME) वित्त; ऋण गारंटी तंत्र; वित्तीय समावेशन)
- Prelims: स्टैंड-अप इंडिया योजना (Stand-Up India Scheme) : शुरुआत अप्रैल 2016; वित्त मंत्रालय के अंतर्गत, ग्रीनफील्ड उद्यम (Greenfield Enterprise) : नई इकाई की स्थापना; विस्तार या अधिग्रहण से भिन्न, ऋण गारंटी कोष (Credit Guarantee Fund) और ऋण गारंटी कवरेज (85 प्रतिशत), सूक्ष्म, लघु एवं मध्यम उद्यम (MSME) क्षेत्र और उसका वर्गीकरण, मुद्रा योजना (MUDRA Scheme) और मुद्रा बैंक (MUDRA) : सूक्ष्म इकाइयों के लिए ऋण; स्टैंड-अप इंडिया से भिन्नता, भारतीय लघु उद्योग विकास बैंक (SIDBI) की भूमिका, अनुच्छेद 46 (राज्य नीति का निदेशक तत्व) : दुर्बल वर्गों के आर्थिक एवं शैक्षिक हितों का संवर्धन, स्टार्टअप इंडिया (Start-up India) और स्टैंड-अप इंडिया के बीच अंतर
- Essay: समावेशी आर्थिक विकास में वंचित वर्गों और महिलाओं की उद्यमशीलता की भूमिका, वित्तीय पहुंच की बाधाएं और ऋण गारंटी तंत्र : सार्वजनिक नीति का साधन
त्वरित पुनरावृत्ति: स्टैंड-अप इंडिया योजना (2016) SC, ST और महिला उद्यमियों के लिए केवल ग्रीनफील्ड उद्यमों हेतु 10 लाख से 1 करोड़ रुपये तक का बैंक ऋण उपलब्ध कराती है, जिसमें 85 प्रतिशत ऋण गारंटी कवरेज है, और इसे 31 मार्च 2031 तक जारी रखा गया है।
यह खबर चर्चा में क्यों?
केंद्रीय मंत्रिमंडल ने प्रधानमंत्री की अध्यक्षता में स्टैंड-अप इंडिया योजना को 31 मार्च 2031 तक पांच वर्ष की अवधि के लिए जारी रखने की मंजूरी दी है। इस योजना का उद्देश्य महिला, अनुसूचित जाति और अनुसूचित जनजाति के उद्यमियों को नए (ग्रीनफील्ड) उद्यम स्थापित करने के लिए बैंक ऋण उपलब्ध कराना है। निर्णय के अनुसार अगले पांच वर्षों में न्यूनतम 2.5 लाख अतिरिक्त लाभार्थियों को योजना के दायरे में लाने का लक्ष्य रखा गया है। योजना की शुरुआत के बाद से अब तक 2.75 लाख से अधिक उद्यमियों को सहायता मिलने का उल्लेख है। इसके साथ 4,111 करोड़ रुपये के ऋण गारंटी कोष को भी मंजूरी दी गई है, जिससे बैंकों के लिए जोखिम का वहन सरल हो सकेगा। इस समाचार का मुख्य पक्ष शासन-व्यवस्था और वित्तीय समावेशन से संबंधित है, इसलिए परीक्षा की दृष्टि से इसके विधिक, संस्थागत और नीतिगत आयामों को समझना आवश्यक है।
पृष्ठभूमि
- भारत में सूक्ष्म एवं लघु उद्योग रोजगार के सबसे बड़े स्रोतों में हैं, किंतु औपचारिक बैंक ऋण तक इनकी पहुंच असमान रही है, विशेषकर वंचित वर्गों और महिलाओं के लिए।
- अनुसूचित जातियों और अनुसूचित जनजातियों के उद्यमियों के लिए संपार्श्विक (Collateral) की कमी और ऋण-इतिहास के अभाव जैसी बाधाएं प्रायः सामने आती रही हैं।
- भारत सरकार ने वर्ष 2015 में मुद्रा योजना के माध्यम से सूक्ष्म उद्यमों के लिए ऋण का ढांचा तैयार किया और उसी क्रम में वर्ष 2016 में स्टैंड-अप इंडिया योजना आरंभ की गई, जो अपेक्षाकृत बड़े ऋण और नए उद्यमों पर केंद्रित है।
- वर्ष 2016 में स्टार्टअप इंडिया के साथ यह योजना उद्यमिता संवर्धन की व्यापक नीति का अंग बनी, जिसका उद्देश्य रोजगार-सृजन और नवाचार को बढ़ावा देना था।
- स्टैंड-अप इंडिया का यह पुनः अनुमोदन ऐसे समय में हुआ है जब सरकार वित्तीय समावेशन और वंचित वर्गों के आर्थिक सशक्तिकरण पर बल दे रही है।
स्टैंड-अप इंडिया योजना क्या है?
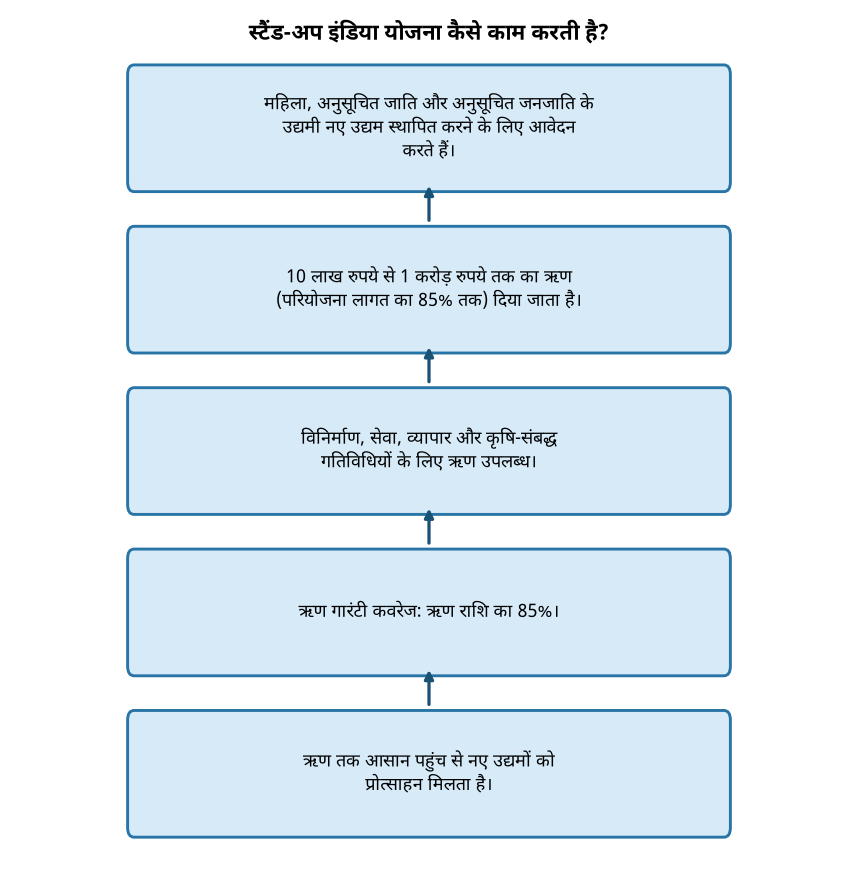
- स्टैंड-अप इंडिया योजना (Stand-Up India Scheme) एक केंद्रीय क्षेत्र की ऋण-सुविधा योजना है, जिसका उद्देश्य अनुसूचित जाति (SC), अनुसूचित जनजाति (ST) और महिला उद्यमियों को विनिर्माण, सेवा, व्यापार तथा कृषि-संबद्ध गतिविधियों में नए उद्यम स्थापित करने हेतु ऋण उपलब्ध कराना है।
- योजना के अंतर्गत केवल ग्रीनफील्ड उद्यम, अर्थात् पूर्णतः नई इकाइयों, के लिए ऋण दिया जाता है। ऋण बैंक शाखाओं से प्रदान किया जाता है और प्रत्येक बैंक शाखा कम से कम एक अनुसूचित जाति या अनुसूचित जनजाति तथा एक महिला उद्यमी को ऋण देने का प्रयास करती है।
- ऋण राशि 10 लाख रुपये से अधिक और 1 करोड़ रुपये तक हो सकती है। इसमें समग्र ऋण (कार्यशील पूंजी और सावधि ऋण का संयुक्त रूप) या केवल सावधि ऋण का विकल्प उपलब्ध है।
- ऋण परियोजना लागत के 85 प्रतिशत तक दिया जा सकता है, जिससे उद्यमी को शेष राशि अपने स्रोत से जुटानी होती है।
- ऋण गारंटी कवरेज ऋण राशि का 85 प्रतिशत है, जिससे बैंक का जोखिम सीमित होता है और उधार देने की इच्छा बढ़ती है। इसके लिए 0.50 प्रतिशत का मानक गारंटी शुल्क लिया जाता है।
- ऋण गारंटी कोष (Credit Guarantee Fund) ऐसा संस्थागत प्रावधान है जो बैंकों के डूबे ऋण के एक भाग की क्षतिपूर्ति का आश्वासन देता है; यह ऋण-वितरण में जोखिम-साझेदारी की अवधारणा पर आधारित है।
- इस योजना का लक्ष्य आर्थिक रूप से वंचित वर्गों में उद्यमशीलता को बढ़ावा देकर समावेशी आर्थिक विकास को सुदृढ़ करना है। यह अनुच्छेद 46 में निहित राज्य के उस दायित्व से भी जुड़ा है जिसके अंतर्गत दुर्बल वर्गों के आर्थिक हितों का संवर्धन किया जाना है।
मुख्य विशेषताएँ
| विशेषता | महत्त्व |
|---|---|
| अवधि | योजना को 31 मार्च 2031 तक पांच वर्ष के लिए जारी रखने की मंजूरी। इससे योजना का नीतिगत निरंतरता सुनिश्चित होती है और उद्यमियों को दीर्घकालिक भरोसा मिलता है। |
| लक्षित लाभार्थी | महिला, अनुसूचित जाति (Scheduled Castes) और अनुसूचित जनजाति (Scheduled Tribes) के उद्यमी। इस योजना का केंद्र ऐसे वर्ग हैं जिन्हें पारंपरिक औपचारिक ऋण तक पहुंच में कठिनाई रही है। |
| लक्ष्य | पांच वर्षों में अतिरिक्त न्यूनतम 2.5 लाख उद्यमियों को वित्तीय सहायता। अप्रैल 2016 से अब तक 2.75 लाख से अधिक उद्यमियों को ऋण सहायता दी जा चुकी है। |
| ऋण की राशि और रूप | 10 लाख रुपये से अधिक और 1 करोड़ रुपये तक की ऋण राशि के लिए समग्र ऋण (कार्यशील पूंजी एवं सावधि ऋण) या केवल सावधि ऋण का विकल्प। ऋण परियोजना लागत के 85 प्रतिशत तक दिया जा सकेगा। |
| ऋण गारंटी व्यवस्था | ऋण राशि के 85 प्रतिशत तक गारंटी कवरेज और 0.50 प्रतिशत का मानक गारंटी शुल्क। इससे बैंकों का जोखिम घटता है और संपार्श्विक (Collateral) पर निर्भरता कम होती है। |
| पात्र क्षेत्र | विनिर्माण, सेवा, व्यापार और कृषि-संबद्ध गतिविधियां। योजना केवल एक क्षेत्र तक सीमित न रहकर बहु-क्षेत्रीय उद्यमशीलता को समेटती है। |
महत्व
सामाजिक एवं समावेशी महत्त्व
- वंचित वर्गों, विशेषकर महिलाओं, अनुसूचित जातियों और अनुसूचित जनजातियों, को उद्यमी बनने का अवसर मिलता है, जिससे सामाजिक समावेशन को बल मिलता है।
- उद्यमिता से आय के स्वतंत्र स्रोत बनते हैं, जिससे परिवार की आर्थिक सुरक्षा और सामाजिक गतिशीलता बढ़ती है।
- महिला उद्यमियों की भागीदारी से निर्णय-प्रक्रिया में महिलाओं की भूमिका और उनकी आर्थिक स्वायत्तता मजबूत होती है।
आर्थिक महत्त्व
- नए (ग्रीनफील्ड) उद्यमों की स्थापना से रोजगार सृजन और उत्पादन क्षमता में वृद्धि होती है।
- विनिर्माण और सेवा क्षेत्र में नए उद्यम आने से आर्थिक संवृद्धि के आधार का विस्तार होता है।
- समावेशी आर्थिक विकास (Inclusive Growth) की अवधारणा के अनुरूप, संवृद्धि का लाभ समाज के निचले वर्गों तक पहुंचाने में यह योजना सहायक है।
वित्तीय क्षेत्र से जुड़ा महत्त्व
- ऋण गारंटी कोष (4,111 करोड़ रुपये) बैंकों को जोखिम-साझाकरण का आश्वासन देता है, जिससे वे ऐसे उद्यमियों को ऋण देने के लिए अधिक प्रवृत्त होते हैं।
- ऋण गारंटी से ऋण-प्रवाह में औपचारिक बैंकिंग प्रणाली की भूमिका बढ़ती है और अनौपचारिक स्रोतों पर निर्भरता घटती है।
चुनौतियाँ
1. बैंक ऋण में जोखिम-धारणा
- वंचित वर्गों के नए उद्यमों का ट्रैक रिकॉर्ड सीमित होता है, इसलिए बैंक इन्हें उच्च जोखिम वाला मानते हैं।
- गारंटी कवरेज होने के बावजूद शाखा-स्तर पर ऋण स्वीकृति में विवेकाधिकार और प्रक्रियागत विलंब बना रह सकता है।
यूपीएससी लिंक: GS-3: भारतीय अर्थव्यवस्था, वित्तीय संस्थान और समावेशी वित्त
2. गैर-निष्पादनीय परिसंपत्तियों (NPA) का जोखिम
- गैर-निष्पादनीय परिसंपत्ति (Non-Performing Asset, NPA) बढ़ने से बैंकों की पूंजी-पर्याप्तता पर दबाव आता है।
- 85 प्रतिशत गारंटी कवरेज के कारण बैंकों की सतर्कता में कमी आ सकती है, जिसे नियंत्रित करना आवश्यक है।
यूपीएससी लिंक: GS-3: बैंकिंग क्षेत्र की समस्याएं और सुधार
3. उद्यमों का टिकाऊपन और बाजार पहुंच
- नए उद्यमों के लिए बाजार की पहचान, विपणन और गुणवत्ता मानकों का पालन सबसे बड़ी चुनौती होती है।
- ऋण मिल जाने के बाद भी कौशल-प्रशिक्षण और परामर्श सहायता के अभाव में अनेक उद्यम शुरुआती वर्षों में ही बंद हो सकते हैं।
यूपीएससी लिंक: GS-2 और GS-3: कौशल विकास, उद्यमिता और रोजगार
4. लैंगिक एवं सामाजिक बाधाएं
- महिला उद्यमियों को परिवार, भूमि और संपत्ति के स्वामित्व तथा डिजिटल साक्षरता के स्तर पर अतिरिक्त बाधाओं का सामना करना पड़ता है।
- अनुसूचित जाति और जनजाति के उद्यमियों को सामाजिक भेदभाव और नेटवर्क के अभाव जैसी बाधाओं से जूझना पड़ता है।
यूपीएससी लिंक: GS-1: सामाजिक मुद्दे; GS-2: सामाजिक न्याय और कमजोर वर्गों के लिए योजनाएं
5. लक्ष्य-निर्धारण और प्रभाव-मूल्यांकन
- पांच वर्षों में 2.5 लाख उद्यमियों का लक्ष्य तभी सार्थक है जब ऋण वितरण के साथ उद्यमों के वास्तविक जीवित रहने की दर भी मापी जाए।
- ऋण-संख्या पर केंद्रित मूल्यांकन से रोजगार-सृजन और आय-वृद्धि जैसे परिणाम-संकेतकों की उपेक्षा हो सकती है।
यूपीएससी लिंक: GS-2: सरकारी नीतियों का मूल्यांकन और प्रदर्शन-निगरानी
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| ऋण-वितरण बनाम ऋण-सफलता | ऋण स्वीकृति के आंकड़े उद्यमों की दीर्घकालिक सफलता को नहीं दर्शाते। |
| गारंटी आधारित जोखिम | 85 प्रतिशत गारंटी से बैंकों की मूल्यांकन-सतर्कता घट सकती है और NPA बढ़ने का खतरा रहता है। |
| गारंटी शुल्क का भार | 0.50 प्रतिशत का मानक शुल्क छोटे उद्यमियों की कुल लागत पर प्रभाव डाल सकता है, विशेषकर सेवा क्षेत्र में जहां परियोजना लागत कम होती है। |
| ग्रीनफील्ड पर सीमित फोकस | योजना नए उद्यमों पर केंद्रित है, इसलिए मौजूदा सूक्ष्म उद्यमों के विस्तार और आधुनिकीकरण की आवश्यकता पर यह योजना सीधे कुछ नहीं कहती। |
| सामाजिक-सांस्कृतिक बाधाएं | परिवार, संपत्ति-स्वामित्व और सामाजिक नेटवर्क की कमी लक्षित वर्गों तक पहुंच को सीमित कर सकती है। |
सरकारी पहल — प्रीलिम्स हेतु अवश्य याद रखें
- स्टैंड-अप इंडिया योजना (Stand-Up India Scheme)
आगे की राह
- ऋण वितरण के साथ उद्यमों की उत्तरजीविता-दर और रोजगार-सृजन को प्रमुख प्रदर्शन-संकेतक बनाया जाए।
- गारंटी कवरेज के दुरुपयोग और NPA को रोकने के लिए बैंकों की ऋण-मूल्यांकन प्रक्रिया को पारदर्शी और मानकीकृत किया जाए।
- ऋण स्वीकृति के साथ-साथ उद्यमिता-प्रशिक्षण, वित्तीय साक्षरता और बाजार-संपर्क सहायता को अनिवार्य घटक बनाया जाए।
- महिला, अनुसूचित जाति और अनुसूचित जनजाति के उद्यमियों के लिए एकल-खिड़की सुविधा और डिजिटल आवेदन प्रणाली को सरल किया जाए।
- ऋण गारंटी कोष के उपयोग का नियमित सार्वजनिक लेखा-परीक्षण और स्वतंत्र मूल्यांकन किया जाए।
- बैंक शाखाओं के कर्मचारियों को समावेशी ऋण-नीति और संवेदनशीलता पर नियमित प्रशिक्षण दिया जाए।
- मौजूदा सूक्ष्म उद्यमों के विस्तार के लिए भी ऐसे प्रावधान विचारणीय हों, ताकि केवल नए उद्यमों तक सीमित न रहा जाए।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
स्टैंड-अप इंडिया योजना (Stand-Up India Scheme) · वित्तीय समावेशन (Financial Inclusion) · ऋण गारंटी (Credit Guarantee) · प्राथमिकता प्राप्त क्षेत्र ऋण (Priority Sector Lending – PSL) · महिला उद्यमिता · अनुसूचित जाति एवं अनुसूचित जनजाति उद्यमिता · अनुच्छेद 46 (नीति निदेशक तत्व) · सूक्ष्म एवं लघु उद्यम ऋण गारंटी न्यास (CGTMSE) · समावेशी आर्थिक विकास (Inclusive Economic Growth) · लक्ष्य-आधारित ऋण योजनाएं
संवैधानिक व नीतिगत संबंध
- अनुच्छेद 46 — अनुसूचित जाति एवं जनजाति के आर्थिक हितों का संवर्धन
- अनुच्छेद 15(3) — महिलाओं के लिए विशेष उपबंध की अनुमति
- अनुच्छेद 38 — सामाजिक-आर्थिक असमानता घटाने का राज्य-दायित्व
- अनुच्छेद 341 और 342 — अनुसूचित जाति/जनजाति की पहचान का आधार
अवधारणा प्रवाह
सरकार द्वारा योजना को 31 मार्च 2031 तक पांच वर्ष के लिए जारी रखने की मंजूरी → लक्षित वर्गों (महिला, अनुसूचित जाति, अनुसूचित जनजाति) के नए उद्यमों के लिए ऋण-पात्रता का निर्धारण → ऋण गारंटी कोष (4,111 करोड़ रुपये) के माध्यम से बैंकों को 85 प्रतिशत तक गारंटी कवरेज → बैंकों का ऋण-जोखिम घटना और परियोजना लागत के 85 प्रतिशत तक ऋण-वितरण → उद्यमों की स्थापना, रोजगार-सृजन और उत्पादन-क्षमता में वृद्धि → वंचित वर्गों की आर्थिक सहभागिता बढ़ने से समावेशी आर्थिक विकास को गति
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार कीजिए:
1. स्टैंड-अप इंडिया योजना के अंतर्गत महिला, अनुसूचित जाति और अनुसूचित जनजाति के उद्यमियों को नए (ग्रीनफील्ड) उद्यम स्थापित करने हेतु 10 लाख रुपये से अधिक और 1 करोड़ रुपये तक का बैंक ऋण उपलब्ध कराया जाता है।
2. यह योजना वित्त मंत्रालय के अंतर्गत कार्यान्वित की जाती है।
3. इस योजना में ऋण राशि के 85 प्रतिशत तक ऋण गारंटी कवरेज का प्रावधान है।
4. इस योजना के अंतर्गत केवल विनिर्माण क्षेत्र की इकाइयां ही पात्र हैं।
उपर्युक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- केवल तीन
- सभी चार
उत्तर: केवल तीन — कथन 1 सही है: योजना के अंतर्गत नए (ग्रीनफील्ड) उद्यमों हेतु 10 लाख रुपये से अधिक और 1 करोड़ रुपये तक का ऋण दिया जाता है। कथन 2 सही है: योजना का प्रशासनिक नियंत्रण वित्त मंत्रालय के पास है। कथन 3 सही है: ऋण राशि का 85 प्रतिशत गारंटी कवरेज दिया जाता है। कथन 4 गलत है: विनिर्माण के साथ सेवा, व्यापार और कृषि-संबद्ध गतिविधियां भी पात्र सेक्टर हैं। अतः तीन कथन सही हैं।
Q2. निम्नलिखित दो कथनों पर विचार कीजिए:
अभिकथन (A): स्टैंड-अप इंडिया योजना के अंतर्गत ऋण गारंटी कवरेज से बैंकों द्वारा प्रथम बार उद्यम स्थापित करने वाले उद्यमियों को संपार्श्विक (Collateral) की कमी के बावजूद ऋण देने की हिचक कम होती है।
कारण (R): ऋण गारंटी व्यवस्था में ऋण चूक का जोखिम का एक भाग ऋणदाता बैंक से गारंटी कोष पर अंतरित हो जाता है।
उपर्युक्त के संदर्भ में सही विकल्प चुनिए:
- (A) और (R) दोनों सही हैं और (R), (A) की सही व्याख्या है।
- (A) और (R) दोनों सही हैं, किंतु (R), (A) की सही व्याख्या नहीं है।
- (A) सही है, किंतु (R) गलत है।
- (A) गलत है, किंतु (R) सही है।
उत्तर: (A) और (R) दोनों सही हैं और (R), (A) की सही व्याख्या है। — ऋण गारंटी तंत्र में ऋणदाता संस्थान का चूक-जोखिम आंशिक रूप से गारंटी कोष द्वारा वहन किया जाता है, इसलिए बैंक संपार्श्विक की कमी वाले उद्यमियों को भी ऋण देने में अधिक इच्छुक होते हैं। इस प्रकार (R) (A) की सही व्याख्या करता है। सूक्ष्म एवं लघु उद्यम ऋण गारंटी न्यास (CGTMSE) भी इसी सिद्धांत पर कार्य करता है।
Q3. निम्नलिखित योजनाओं को उनकी विशेषताओं से सुमेलित कीजिए:
सूची-I (योजना)
A. स्टैंड-अप इंडिया योजना
B. प्रधानमंत्री मुद्रा योजना (PMMY)
C. प्रधानमंत्री रोजगार सृजन कार्यक्रम (PMEGP)
सूची-II (विशेषता)
i. नए सूक्ष्म उद्यमों की स्थापना हेतु ऋण-संबद्ध मार्जिन मनी सब्सिडी
ii. महिला, अनुसूचित जाति और अनुसूचित जनजाति के उद्यमियों हेतु नए (ग्रीनफील्ड) उद्यमों के लिए 10 लाख से 1 करोड़ रुपये तक का ऋण
iii. सूक्ष्म इकाइयों को ऋण देने वाली संस्थाओं के लिए पुनर्वित्त सहायता
सही सुमेलन का चयन कीजिए:
- A-iii, B-i, C-ii
- A-ii, B-iii, C-i
- A-i, B-ii, C-iii
- A-ii, B-i, C-iii
उत्तर: A-ii, B-iii, C-i — स्टैंड-अप इंडिया (A) का लक्ष्य महिला, अजा और अजजा उद्यमियों के लिए 10 लाख से 1 करोड़ रुपये तक का ऋण है, अतः A-ii। प्रधानमंत्री मुद्रा योजना (B) के अंतर्गत सूक्ष्म इकाइयों को ऋण देने वाली संस्थाओं हेतु मुद्रा लिमिटेड पुनर्वित्त सहायता देती है, अतः B-iii। प्रधानमंत्री रोजगार सृजन कार्यक्रम (C) के अंतर्गत ऋण-संबद्ध मार्जिन मनी सब्सिडी दी जाती है, अतः C-i।
मुख्य अभ्यास प्रश्न
✍ ‘वित्तीय समावेशन का वास्तविक अर्थ केवल ऋण की उपलब्धता नहीं, बल्कि उद्यम क्षमता के विस्तार से है।’ स्टैंड-अप इंडिया योजना जैसी लक्ष्य-आधारित ऋण योजनाओं के संदर्भ में इस कथन का आलोचनात्मक परीक्षण कीजिए। क्या ऋण गारंटी पर आधारित यह मॉडल महिला, अनुसूचित जाति और अनुसूचित जनजाति के उद्यमियों के दीर्घकालिक सशक्तीकरण को सुनिश्चित कर सकता है? (15 Marks)
रूपरेखा: मॉडल उत्तर संरचना:
(1) भूमिका: अप्रैल 2016 में आरंभ स्टैंड-अप इंडिया योजना का उद्देश्य अनुसूचित जाति, अनुसूचित जनजाति और महिला उद्यमियों को बैंक ऋण से जोड़ना है। हाल की कैबिनेट मंजूरी (31 मार्च 2031 तक जारी रखना, अतिरिक्त 2.5 लाख उद्यमियों का लक्ष्य, 4,111 करोड़ रुपये का ऋण गारंटी कोष) इसे समकालीन संदर्भ देती है।
(2) संवैधानिक एवं नीतिगत आधार: अनुच्छेद 46 (अनुसूचित जाति, अनुसूचित जनजाति और दुर्बल वर्गों के आर्थिक हितों का संवर्धन, नीति निदेशक तत्व); अनुच्छेद 15(4) और 16(4) (विशेष उपबंध); नीति आयोग के अंतर्गत आर्थिक समावेशन की अवधारणा।
(3) तर्क के पक्ष में: 10 लाख से 1 करोड़ रुपये तक की ऋण सीमा, परियोजना लागत के 85 प्रतिशत तक वित्त-पोषण, 85 प्रतिशत ऋण गारंटी कवरेज और 0.50 प्रतिशत मानक गारंटी शुल्क से बैंकों का जोखिम घटता है; प्राथमिकता प्राप्त क्षेत्र ऋण (PSL) के लक्ष्यों से संस्थागत प्रतिबद्धता; मुहम्मद यूनुस का सूक्ष्म-ऋण मॉडल और अमर्त्य सेन का क्षमता-दृष्टिकोण (Capability Approach) यह समझने में सहायक हैं कि वित्त तक पहुंच स्वतंत्रता और अवसर का साधन है।
(4) तर्क के विपक्ष में: ऋण मिल जाना उद्यम की सफलता का पर्याय नहीं; कौशल प्रशिक्षण, विपणन, कच्चे माल की आपूर्ति और बाजार पहुंच की कमी; संपत्ति के स्वामित्व में लैंगिक एवं जातिगत असमानता; ऋण-आधारित प्रोत्साहन से चूक (default) और अनुत्पादक उपयोग का जोखिम; योजना के लक्ष्य संख्यात्मक हैं, जबकि उद्यमों की दीर्घकालिक उत्तरजीविता का मूल्यांकन आवश्यक है।
(5) तुलनात्मक संदर्भ: सूक्ष्म एवं लघु उद्यम ऋण गारंटी न्यास (CGTMSE) और प्रधानमंत्री मुद्रा योजना के साथ इसका समन्वय; स्टार्ट-अप इंडिया जैसी पूरक पहलें।
(6) निष्कर्ष: ऋण गारंटी केवल प्रवेश-द्वार है; वास्तविक सशक्तीकरण हेतु ऋण, कौशल, बाजार-संपर्क और सामाजिक मानदंडों में परिवर्तन का समन्वित मॉडल आवश्यक है। संतुलित एवं तर्कसंगत अंतिम मत दीजिए।
स्रोत: PIB (Press Information Bureau)
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Anthropology VS PSIR
- Best PSIR optional coaching
- Best PSIR optional coaching online
- Best PSIR optional teacher

- Noida Aqua Line Metro Extension: UPSC & State PCS Analysis - November 11, 2026
- स्टैंड-अप इंडिया योजना: विस्तार, लक्ष्य एवं समावेशी विकास पर प्रभाव - November 11, 2026
- Rudrapur Tops Clean Himalayan City in Swachhta Survey - November 11, 2026

No Comments