


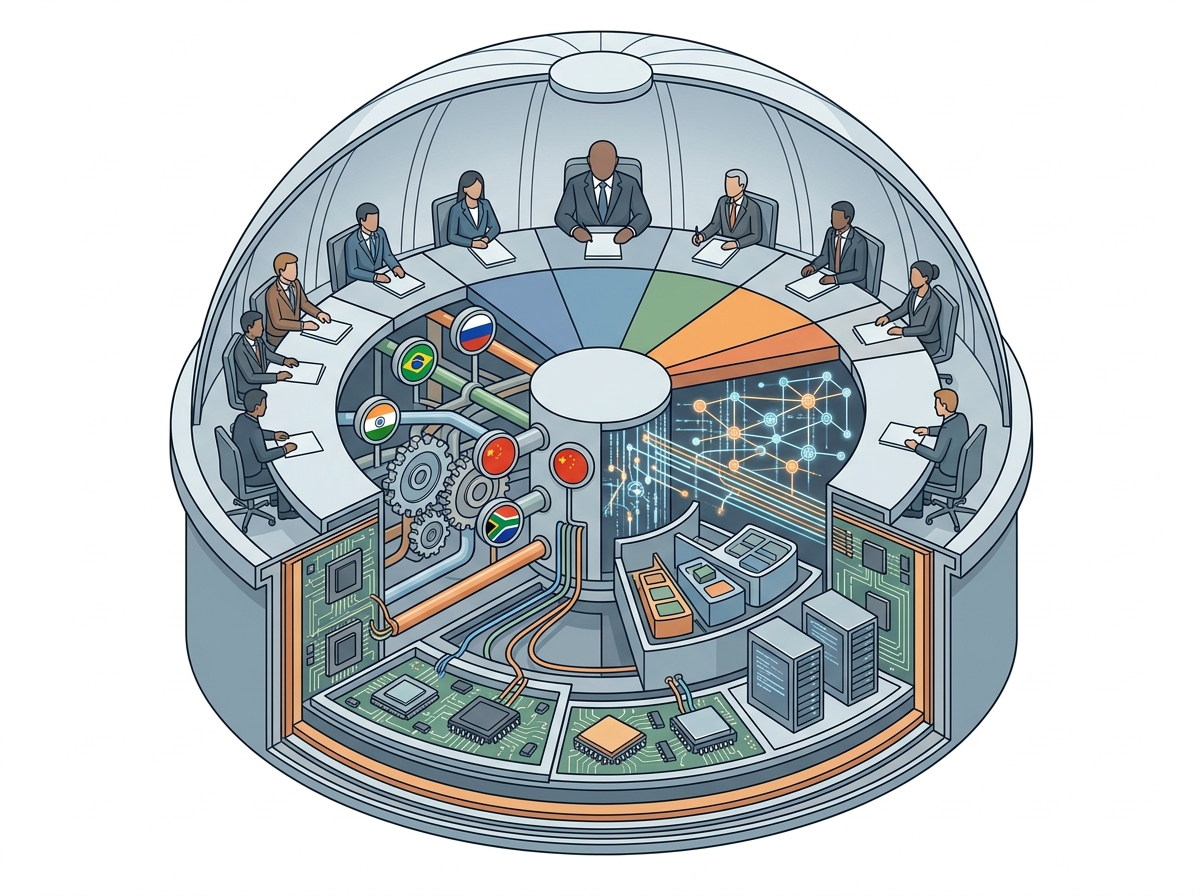
23 Sep ब्रिक्स कर प्रमुखों की बैठक: कर नियमों में बदलाव में भारत का जोर
✎ ब्रिक्स देश अंतर्राष्ट्रीय कर नियमों की पुनः वार्ता में अपनी सामूहिक आवाज को मजबूत करके वैश्विक कराधान ढांचे में विकासशील देशों के हितों का प्रतिनिधित्व करना चाहते हैं।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper II — अंतर्राष्ट्रीय संबंध | GS Paper III — अर्थव्यवस्था
- Prelims: ब्रिक्स (BRICS), अंतर्राष्ट्रीय कराधान, स्थानांतरण मूल्य निर्धारण (Transfer Pricing), राजस्व सांख्यिकी, प्रत्यक्ष कर, अप्रत्यक्ष कर
- Essay: वैश्विक आर्थिक व्यवस्था में विकासशील देशों की भूमिका, अंतर्राष्ट्रीय सहयोग और बहुपक्षवाद
त्वरित पुनरावृत्ति: ब्रिक्स देश अंतर्राष्ट्रीय कर नियमों की पुनः वार्ता में अपनी सामूहिक आवाज को मजबूत करके वैश्विक कराधान ढांचे में विकासशील देशों के हितों का प्रतिनिधित्व करना चाहते हैं।
यह खबर चर्चा में क्यों?
वित्त मंत्री निर्मला सीतारमण ने ब्रिक्स देशों के कर प्रशासनों से अंतर्राष्ट्रीय कर नियमों की चल रही पुनः वार्ता में अपनी सामूहिक आवाज को मजबूत करने का आग्रह किया है। उन्होंने ब्रिक्स कर प्रमुखों की बैठक में कहा कि बड़े विकासशील अर्थव्यवस्थाओं के रूप में, ब्रिक्स देशों का दृष्टिकोण इन वार्ताओं को निष्पक्ष और स्थायी बनाने के लिए आवश्यक है। भारत ने अंतर्राष्ट्रीय कराधान और स्थानांतरण मूल्य निर्धारण तथा राजस्व सांख्यिकी पर दो नए कार्य समूह प्रस्तावित किए हैं, जो भारत की 2026 की अध्यक्षता के बाद भी संस्थागत तंत्रों को जारी रखने के प्रयासों का हिस्सा हैं।
पृष्ठभूमि
- ब्रिक्स (BRICS) विश्व की पांच प्रमुख उभरती अर्थव्यवस्थाओं – ब्राजील, रूस, भारत, चीन और दक्षिण अफ्रीका – का एक समूह है।
- अंतर्राष्ट्रीय कराधान नियम वैश्विक स्तर पर बहुराष्ट्रीय कंपनियों के कराधान को नियंत्रित करते हैं, जिसमें स्थानांतरण मूल्य निर्धारण (Transfer Pricing) एक महत्वपूर्ण पहलू है।
- स्थानांतरण मूल्य निर्धारण उन कीमतों को संदर्भित करता है जो संबंधित संस्थाओं के बीच वस्तुओं, सेवाओं और बौद्धिक संपदा के लेनदेन के लिए निर्धारित की जाती हैं।
- विकासशील देशों को अक्सर स्थानांतरण मूल्य निर्धारण विवादों के कारण राजस्व का असमानुपातिक नुकसान होता है।
- भारत ने अपनी अध्यक्षता के दौरान ब्रिक्स देशों के बीच कर सहयोग को मजबूत करने के लिए कई पहल की हैं, जिनमें टैक्स सहयोग उपकरण (Tax Collaboration Tool), टैक्स नॉलेज हब (Tax Knowledge Hub) और क्रॉस-लर्निंग लैब (Cross-Learning Lab) शामिल हैं।
- डिजिटल प्रणालियों और डेटा-संचालित प्रक्रियाओं की ओर कर प्रशासनों का बदलाव वैश्विक स्तर पर एक महत्वपूर्ण प्रवृत्ति है।
अंतर्राष्ट्रीय कराधान और ब्रिक्स सहयोग
- अंतर्राष्ट्रीय कराधान उन नियमों और समझौतों का समूह है जो विभिन्न देशों में काम करने वाली बहुराष्ट्रीय कंपनियों पर कर लगाने के तरीके को नियंत्रित करते हैं। इसका उद्देश्य दोहरे कराधान को रोकना और कर चोरी को रोकना है।
- स्थानांतरण मूल्य निर्धारण (Transfer Pricing) एक ऐसी प्रणाली है जिसके तहत बहुराष्ट्रीय कंपनियों की विभिन्न सहायक कंपनियां या शाखाएं आपस में वस्तुओं और सेवाओं का आदान-प्रदान करती हैं। इसकी कीमतें अक्सर कर उद्देश्यों के लिए हेरफेर की जाती हैं, जिससे विकासशील देशों को राजस्व का नुकसान होता है।
- ब्रिक्स कर प्रमुखों की बैठक ब्रिक्स देशों के कर प्रशासनों के बीच अनुभवों और सर्वोत्तम प्रथाओं को साझा करने के लिए एक मंच प्रदान करती है।
- भारत द्वारा प्रस्तावित अंतर्राष्ट्रीय कराधान और स्थानांतरण मूल्य निर्धारण पर कार्य समूह सदस्य प्रशासनों के लिए एक स्थायी मंच प्रदान करेगा।
- भारत के ‘फेसलेस असेसमेंट’ (Faceless Assessment), ‘प्री-फिल्ड रिटर्न’ (Pre-filled Returns), ‘रियल-टाइम इनवॉयस ऑथेंटिकेशन’ (Real-time Invoice Authentication) और ‘AI-सक्षम करदाता सहायता’ (AI-enabled Taxpayer Assistance) जैसे डिजिटल नवाचारों ने ब्रिक्स भागीदारों का ध्यान आकर्षित किया है।
- ब्रिक्स यंग टैक्स प्रोफेशनल्स प्रोग्राम (BRICS Young Tax Professionals Programme) का संस्थागतकरण युवा कर अधिकारियों के लिए अंतर्राष्ट्रीय कराधान पर प्रशिक्षण और सहयोग को बढ़ावा देगा।
- ब्रिक्स टैक्स सपोर्ट नेटवर्क (BRICS Tax Support Network) का उद्देश्य कर प्रशासनों का समर्थन करने और ब्रिक्स देशों में व्यापार करने में आसानी को बढ़ावा देने के लिए एक व्यावहारिक मंच प्रदान करना है।
मुख्य विशेषताएँ
| विशेषता | महत्व |
|---|---|
| BRICS कर प्रशासनों की सामूहिक आवाज़ | अंतर्राष्ट्रीय कर नियमों के पुनर्गठन में विकासशील अर्थव्यवस्थाओं के दृष्टिकोण को सशक्त करना। |
| अंतर्राष्ट्रीय कराधान और हस्तांतरण मूल्य निर्धारण (Transfer Pricing) पर कार्य समूह | BRICS देशों के कर प्रशासनों के सामने आने वाले मुद्दों को संबोधित करने के लिए एक संस्थागत मंच प्रदान करना। |
| राजस्व सांख्यिकी पर कार्य समूह | BRICS अर्थव्यवस्थाओं की वास्तविकताओं को दर्शाने वाले कर-प्रणाली प्रदर्शन को मापने के लिए एक ढाँचा विकसित करना। |
| BRICS युवा कर पेशेवर कार्यक्रम | अंतर्राष्ट्रीय कराधान पर युवा कर अधिकारियों के बीच ज्ञान और अनुभव साझा करने को बढ़ावा देना। |
| कर सहयोग उपकरण, कर ज्ञान केंद्र और क्रॉस-लर्निंग लैब | BRICS देशों के बीच कर प्रशासन में प्रौद्योगिकी-आधारित सहयोग और क्षमता निर्माण को सुगम बनाना। |
महत्व
आर्थिक महत्व
- अंतर्राष्ट्रीय कर नियमों के पुनर्गठन में विकासशील देशों के हितों का प्रतिनिधित्व सुनिश्चित करना, विशेष रूप से स्रोत क्षेत्राधिकारों के रूप में उनकी भूमिका को देखते हुए।
- हस्तांतरण मूल्य निर्धारण विवादों (Transfer Pricing Disputes) से उत्पन्न होने वाले राजस्व के नुकसान को कम करना, जो विकासशील देशों को असंगत रूप से प्रभावित करते हैं।
- BRICS अर्थव्यवस्थाओं की विशिष्ट आवश्यकताओं के अनुरूप राजस्व ढाँचे विकसित करना, जिससे कर-प्रणाली का प्रदर्शन अधिक सटीक रूप से परिलक्षित हो सके।
सामरिक महत्व
- BRICS देशों के बीच आर्थिक सहयोग और नीति समन्वय को मजबूत करना, जिससे वैश्विक आर्थिक शासन में उनकी सामूहिक भूमिका बढ़ सके।
- कर प्रशासन में सर्वोत्तम प्रथाओं और तकनीकी नवाचारों (जैसे फेसलेस असेसमेंट, प्री-फिल्ड रिटर्न) का आदान-प्रदान करना, जिससे सदस्य देशों की कर क्षमता में वृद्धि हो।
- वैश्विक कर एजेंडा को आकार देने में विकासशील देशों के लिए एक मजबूत और एकजुट आवाज़ बनाना।
शासन और प्रशासनिक महत्व
- कर प्रशासनों को कागज-आधारित से डेटा-संचालित और डिजिटल प्रणालियों में बदलने के प्रयासों को बढ़ावा देना।
- BRICS कर सहायता नेटवर्क जैसे संस्थागत तंत्रों का निर्माण करना, जो सदस्य देशों में व्यापार करने में आसानी (Ease of Doing Business) को बढ़ावा दे सके।
- युवा कर पेशेवरों के प्रशिक्षण और क्षमता निर्माण के माध्यम से भविष्य के कर प्रशासकों को तैयार करना।
चुनौतियाँ
1. अंतर्राष्ट्रीय कर नियमों में असंतुलन
- वर्तमान अंतर्राष्ट्रीय कर नियम अक्सर विकसित अर्थव्यवस्थाओं की आवश्यकताओं और संरचनाओं के अनुरूप होते हैं, जिससे विकासशील देशों के लिए राजस्व जुटाना चुनौतीपूर्ण हो जाता है।
- बहुराष्ट्रीय कंपनियों द्वारा लाभ अंतरण (Profit Shifting) और कर परिहार (Tax Avoidance) की प्रथाएँ विकासशील देशों के कर आधार को कमजोर करती हैं।
यूपीएससी लिंक: अर्थव्यवस्था: अंतर्राष्ट्रीय व्यापार, कर नीतियाँ
2. हस्तांतरण मूल्य निर्धारण विवाद
- हस्तांतरण मूल्य निर्धारण से संबंधित विवाद विकासशील देशों के कर प्रशासनों के लिए जटिल और संसाधन-गहन होते हैं, जिससे उन्हें राजस्व का भारी नुकसान होता है।
- इन विवादों को हल करने के लिए विशेषज्ञता और संसाधनों की कमी अक्सर विकासशील देशों को नुकसान में डाल देती है।
यूपीएससी लिंक: अर्थव्यवस्था: अंतर्राष्ट्रीय कराधान, कर प्रशासन
3. डेटा-संचालित प्रणालियों का कार्यान्वयन
- कागज-आधारित प्रणालियों से डिजिटल और डेटा-संचालित कर प्रशासन में परिवर्तन के लिए महत्वपूर्ण तकनीकी निवेश, बुनियादी ढाँचे और मानव संसाधन विकास की आवश्यकता होती है।
- डेटा सुरक्षा और गोपनीयता सुनिश्चित करना डिजिटल कर प्रणालियों के सफल कार्यान्वयन के लिए महत्वपूर्ण चुनौतियाँ हैं।
यूपीएससी लिंक: शासन: ई-शासन, डिजिटल पहल
4. क्षमता निर्माण और ज्ञान साझाकरण
- BRICS देशों के बीच कर प्रशासन प्रथाओं और कानूनी ढाँचों में भिन्नताएँ ज्ञान साझाकरण और सर्वोत्तम प्रथाओं को अपनाने में बाधाएँ उत्पन्न कर सकती हैं।
- अंतर्राष्ट्रीय कराधान के जटिल और विकसित होते क्षेत्र में कर अधिकारियों के निरंतर प्रशिक्षण और कौशल उन्नयन की आवश्यकता है।
यूपीएससी लिंक: शासन: क्षमता निर्माण, अंतर्राष्ट्रीय सहयोग
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| अंतर्राष्ट्रीय कर नियमों का पुनर्गठन | यह सुनिश्चित करना कि विकासशील देशों के हितों को पर्याप्त रूप से शामिल किया जाए, विशेष रूप से स्रोत क्षेत्राधिकारों के रूप में उनकी भूमिका को देखते हुए। |
| हस्तांतरण मूल्य निर्धारण विवाद | विकासशील देशों के कर प्रशासनों को होने वाले राजस्व के असंगत नुकसान को कम करना और विवाद समाधान तंत्र को मजबूत करना। |
| राजस्व ढाँचे की प्रासंगिकता | BRICS अर्थव्यवस्थाओं की वास्तविकताओं को दर्शाने वाले कर-प्रणाली प्रदर्शन को मापने के लिए एक ढाँचा विकसित करना, न कि अन्य आर्थिक प्रणालियों के लिए विकसित ढाँचों पर निर्भर रहना। |
| डिजिटल कर प्रशासन का संक्रमण | कागज-आधारित से डेटा-संचालित और डिजिटल प्रणालियों में सुचारु परिवर्तन सुनिश्चित करना, जिसमें तकनीकी और मानव संसाधन चुनौतियाँ शामिल हैं। |
| संस्थागत तंत्रों की निरंतरता | भारत की अध्यक्षता के बाद भी BRICS कर सहयोग पहल की निरंतरता और प्रभावशीलता सुनिश्चित करना। |
आगे की राह
- BRICS देशों को अंतर्राष्ट्रीय कर नियमों के पुनर्गठन में एक मजबूत और एकजुट आवाज़ बनाए रखनी चाहिए, ताकि विकासशील देशों के हितों का प्रभावी ढंग से प्रतिनिधित्व किया जा सके।
- अंतर्राष्ट्रीय कराधान और हस्तांतरण मूल्य निर्धारण पर कार्य समूह को सक्रिय रूप से संलग्न करना चाहिए ताकि सदस्य देशों के बीच अनुभव और सर्वोत्तम प्रथाओं का आदान-प्रदान हो सके।
- राजस्व सांख्यिकी पर कार्य समूह को BRICS अर्थव्यवस्थाओं की विशिष्टताओं को दर्शाने वाले एक व्यापक और प्रासंगिक कर-प्रणाली प्रदर्शन माप ढाँचे को विकसित करने पर ध्यान केंद्रित करना चाहिए।
- डिजिटल कर प्रशासन में नवाचारों और अनुभवों को साझा करने को बढ़ावा देना चाहिए, जिसमें भारत के फेसलेस असेसमेंट और प्री-फिल्ड रिटर्न जैसे मॉडल शामिल हैं।
- BRICS युवा कर पेशेवर कार्यक्रम को एक वार्षिक कार्यक्रम के रूप में संस्थागत बनाना चाहिए ताकि भविष्य के कर प्रशासकों के बीच क्षमता निर्माण और नेटवर्किंग को बढ़ावा मिल सके।
- BRICS कर सहायता नेटवर्क जैसे संस्थागत तंत्रों को अंतिम रूप देना और कार्यान्वित करना चाहिए ताकि सदस्य देशों में कर प्रशासन को व्यावहारिक सहायता मिल सके और व्यापार करने में आसानी को बढ़ावा मिले।
- BRICS देशों के बीच कर संधियों की व्याख्या, अग्रिम मूल्य निर्धारण समझौतों (Advance Pricing Agreements) और आपसी समझौता प्रक्रियाओं (Mutual Agreement Procedures) में सहयोग को मजबूत करना चाहिए।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
ब्रिक्स कर प्रशासन · अंतर्राष्ट्रीय कराधान नियम · अंतरण मूल्य निर्धारण · राजस्व सांख्यिकी कार्य समूह · डिजिटल कर प्रणाली · कर सहयोग उपकरण · ब्रिक्स युवा कर पेशेवर कार्यक्रम · बहुपक्षीय वार्ता · विकासशील अर्थव्यवस्थाएँ · वैश्विक कर सुधार
अवधारणा प्रवाह
BRICS कर प्रशासनों की बैठक → अंतर्राष्ट्रीय कर नियमों में विकासशील देशों की सामूहिक आवाज़ की आवश्यकता → अंतर्राष्ट्रीय कराधान और हस्तांतरण मूल्य निर्धारण पर कार्य समूह का प्रस्ताव → राजस्व सांख्यिकी पर कार्य समूह का प्रस्ताव → डिजिटल कर प्रशासन और क्षमता निर्माण पर सहयोग → वैश्विक कर शासन में BRICS देशों की स्थिति का सुदृढीकरण
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार करें:
1. ब्रिक्स कर प्रशासन की बैठक में भारत ने अंतर्राष्ट्रीय कराधान और अंतरण मूल्य निर्धारण पर एक नए कार्य समूह का प्रस्ताव किया है।
2. यह कार्य समूह ब्रिक्स देशों की अध्यक्षता से परे संस्थागत तंत्र बनाने के उद्देश्य से बनाया गया है।
3. भारत ने ‘फेसलेस असेसमेंट’ और ‘प्री-फिल्ड रिटर्न’ जैसी अपनी डिजिटल कर प्रणालियों को ब्रिक्स भागीदारों के साथ साझा किया है।
उपर्युक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- सभी तीन
- कोई नहीं
उत्तर: सभी तीन — कथन 1 सही है। भारत ने अंतर्राष्ट्रीय कराधान और अंतरण मूल्य निर्धारण पर एक नए कार्य समूह का प्रस्ताव किया है। कथन 2 सही है। ये कार्य समूह भारत की अध्यक्षता के बाद भी संस्थागत तंत्र जारी रखने के लिए डिज़ाइन किए गए हैं। कथन 3 सही है। वित्त मंत्री निर्मला सीतारमण ने भारत के ‘फेसलेस असेसमेंट’, ‘प्री-फिल्ड रिटर्न’ और AI-सक्षम करदाता सहायता जैसे अनुभवों को साझा किया है।
Q2. ब्रिक्स (BRICS) के संदर्भ में, निम्नलिखित में से कौन-सा/से कथन सही है/हैं?
1. ब्रिक्स देश बड़ी विकासशील अर्थव्यवस्थाएँ हैं जो अंतर्राष्ट्रीय कर नियमों के पुनर्गठन में महत्वपूर्ण भूमिका निभाते हैं।
2. ‘ब्रिक्स युवा कर पेशेवर कार्यक्रम’ का उद्देश्य सदस्य देशों के युवा कर अधिकारियों को अंतर्राष्ट्रीय कराधान पर प्रशिक्षण देना है।
नीचे दिए गए कूट का प्रयोग कर सही उत्तर चुनिए:
- केवल 1
- केवल 2
- 1 और 2 दोनों
- न तो 1 और न ही 2
उत्तर: 1 और 2 दोनों — कथन 1 सही है। ब्रिक्स देश बड़ी विकासशील अर्थव्यवस्थाएँ हैं और स्रोत क्षेत्राधिकार (source jurisdictions) हैं, जिनकी अंतर्राष्ट्रीय कर नियमों के पुनर्गठन में एक महत्वपूर्ण भूमिका है। कथन 2 सही है। ‘ब्रिक्स युवा कर पेशेवर कार्यक्रम’ का उद्देश्य सदस्य देशों के युवा कर अधिकारियों को अंतर्राष्ट्रीय कराधान पर एक सप्ताह का प्रशिक्षण प्रदान करना है।
मुख्य अभ्यास प्रश्न
✍ अंतर्राष्ट्रीय कराधान नियमों के पुनर्गठन में ब्रिक्स देशों की सामूहिक आवाज को मजबूत करने की आवश्यकता पर चर्चा करें। भारत द्वारा इस दिशा में की गई पहलों का भी उल्लेख करें। (15 Marks)
रूपरेखा: मॉडल-उत्तर संरचना:
1. परिचय: अंतर्राष्ट्रीय कराधान नियमों के पुनर्गठन के संदर्भ में ब्रिक्स देशों की भूमिका का संक्षिप्त परिचय।
2. सामूहिक आवाज की आवश्यकता: विकासशील अर्थव्यवस्थाओं के रूप में ब्रिक्स देशों की विशिष्ट चुनौतियों और दृष्टिकोणों पर प्रकाश डालें, जैसे अंतरण मूल्य निर्धारण विवादों का disproportionate प्रभाव और राजस्व ढाँचों का असंतुलन।
3. भारत की पहलें:
a. अंतर्राष्ट्रीय कराधान और अंतरण मूल्य निर्धारण पर कार्य समूह का प्रस्ताव।
b. राजस्व सांख्यिकी कार्य समूह का प्रस्ताव।
c. डिजिटल कर प्रणालियों का अनुभव साझा करना (फेसलेस असेसमेंट, प्री-फिल्ड रिटर्न, AI-सक्षम सहायता)।
d. ‘ब्रिक्स युवा कर पेशेवर कार्यक्रम’ का संस्थागतकरण।
e. ‘कर सहयोग उपकरण’, ‘कर ज्ञान हब’ और ‘क्रॉस-लर्निंग लैब’ जैसे उपकरणों का विकास।
f. ‘ब्रिक्स कर सहायता नेटवर्क’ का गठन।
4. महत्व: इन पहलों से ब्रिक्स देशों के बीच सहयोग कैसे बढ़ेगा और वैश्विक कर चर्चाओं में उनकी स्थिति कैसे मजबूत होगी, इस पर चर्चा करें।
5. निष्कर्ष: एक संतुलित निष्कर्ष जिसमें ब्रिक्स के प्रयासों के दीर्घकालिक प्रभावों और वैश्विक कर न्याय में उनके योगदान पर जोर दिया जाए।
स्रोत: orissapost.com
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Anthropology VS PSIR
- Best PSIR optional coaching
- Best PSIR optional coaching online
- Best PSIR optional teacher

- आरबीआई 24 सितंबर 2026 को ओवरनाइट वीआरआरआर नीलामी करेगा: यूपीएससी-पीसीएस परीक्षा के लिए महत्वपूर्ण - September 23, 2026
- RBI to Conduct Overnight VRRR Auction on Sept 24, 2026: Key Details for UPSC & State PCS - September 23, 2026
- बिहार सरकार का बड़ा फैसला: कारोबार शुरू करने में होगी आसानी, जानिए कैसे मिलेगा फायदा - September 23, 2026

No Comments