
27 Oct उत्तराखंड विधानसभा सत्र 2026: अनुपूरक बजट में क्या हुआ खास, जानिए प्रमुख प्रावधान
✎ अनुपूरक बजट का संवैधानिक आधार अनुच्छेद 205 है, जिसके तहत वित्तीय वर्ष के दौरान अप्रत्याशित व्यय के लिए विधानमंडल की स्वीकृति से संचित निधि से अतिरिक्त धन निकाला जाता है।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper II — राजव्यवस्था (Polity): राज्य विधानमंडल की वित्तीय शक्तियाँ, अनुपूरक अनुदान की संवैधानिक प्रक्रिया, अध्यादेश और राज्य वित्त आयोग | GS Paper III — अर्थव्यवस्था (Economy): सार्वजनिक वित्त, बजट प्रक्रिया, राजकोषीय प्रबंधन और राज्य स्तर पर पूंजीगत व्यय
- Prelims: अनुपूरक अनुदान (Supplementary Grants), अनुच्छेद 205, संचित निधि (Consolidated Fund of State), अनुच्छेद 266, राज्य आकस्मिकता निधि (State Contingency Fund), अनुच्छेद 267(2), अनुच्छेद 204: विनियोग विधेयक (Appropriation Bill), अनुच्छेद 206: लेखानुदान और प्रत्यानुदान (Votes on Account), अनुच्छेद 213: राज्यपाल की अध्यादेश प्रख्यापन शक्ति, अनुच्छेद 243I और 243Y: राज्य वित्त आयोग (State Finance Commission), राजस्व मद और पूंजीगत मद का अंतर
- Essay: राज्यों में वित्तीय अनुशासन और विकास व्यय के बीच संतुलन, स्थानीय स्वशासन का वित्तीय सशक्तीकरण और राज्य वित्त आयोग की भूमिका
त्वरित पुनरावृत्ति: अनुपूरक बजट का संवैधानिक आधार अनुच्छेद 205 है, जिसके तहत वित्तीय वर्ष के दौरान अप्रत्याशित व्यय के लिए विधानमंडल की स्वीकृति से संचित निधि से अतिरिक्त धन निकाला जाता है।
यह खबर चर्चा में क्यों?
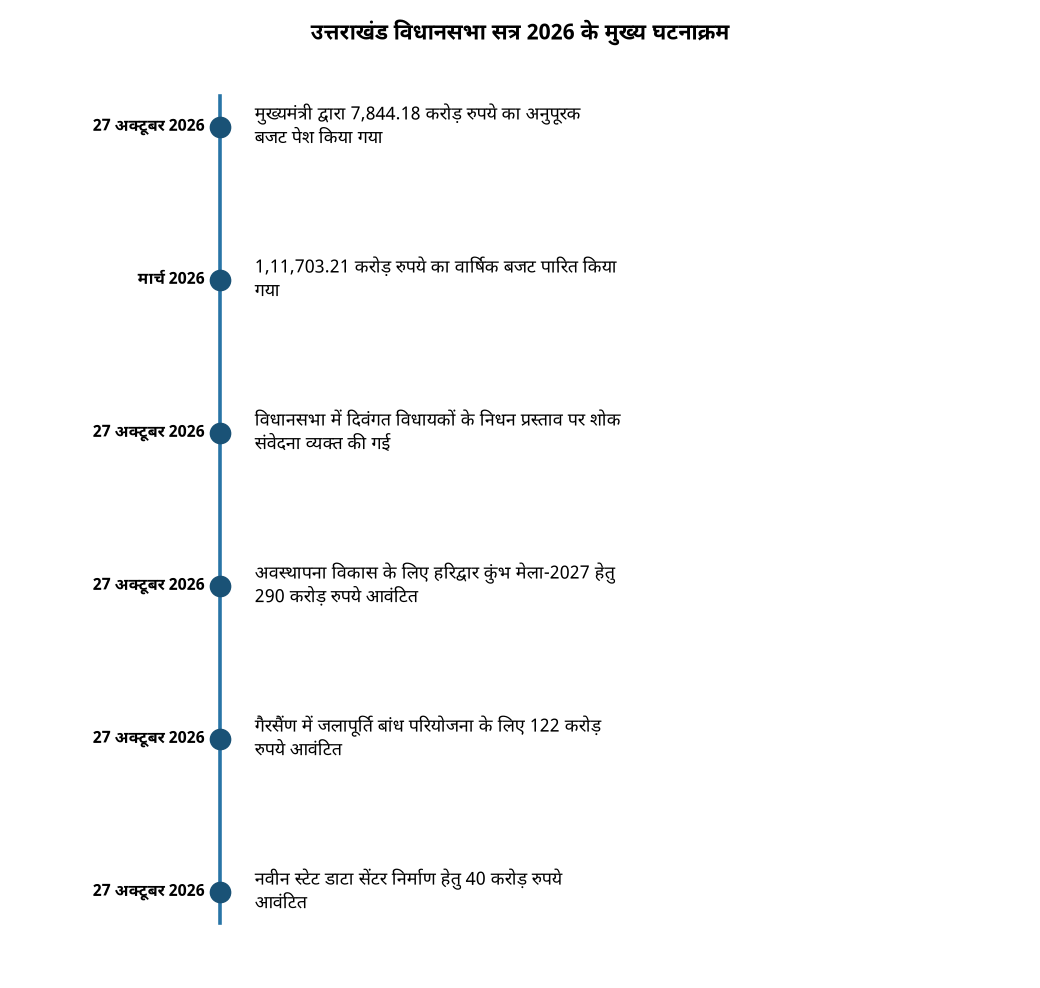
उत्तराखंड विधानसभा के ग्रीष्मकालीन राजधानी गैरसैंण में आयोजित सत्र के पहले दिन मुख्यमंत्री ने वित्तीय वर्ष 2026-27 के लिए 7844.18 करोड़ रुपये का अनुपूरक बजट सदन में प्रस्तुत किया। इसमें राजस्व मद में 3679.86 करोड़ रुपये और पूंजीगत मद में 4164.32 करोड़ रुपये का प्रावधान है। अनुपूरक बजट को जोड़ने पर वित्तीय वर्ष 2026-27 के कुल बजट का आकार 119547.38 करोड़ रुपये हो गया है, जबकि मार्च में पारित मूल बजट 111703.21 करोड़ रुपये का था। इस सत्र में अध्यादेश और विधेयक भी सदन के समक्ष रखे गए। अनुपूरक बजट में कुंभ मेला 2027 के लिए अवस्थापना विकास, किसानों से धान व गेहूं की खरीद, जल जीवन मिशन के ठेकेदारों के बकाया भुगतान, आयुष्मान योजना, खेल विश्वविद्यालय और स्थानीय निकायों के कर राजस्व में हिस्सेदारी से जुड़े प्रावधान शामिल हैं।
पृष्ठभूमि
- संविधान के अनुच्छेद 202 के तहत राज्यपाल हर वित्तीय वर्ष के लिए वार्षिक वित्तीय विवरण (Annual Financial Statement) विधानमंडल के समक्ष रखते हैं। अनुच्छेद 204 के अंतर्गत इसी आधार पर विनियोग विधेयक पारित होता है, जिससे संचित निधि से व्यय की अनुमति मिलती है।
- वित्तीय वर्ष के दौरान किसी सेवा पर मूल बजट में प्रावधान से अधिक व्यय आवश्यक हो जाए, या कोई नई आवश्यकता उत्पन्न हो, तो अनुच्छेद 205 के अंतर्गत अनुपूरक, अतिरिक्त या अधिक अनुदान की मांग की जाती है। ऐसी मांग के लिए विधानमंडल की स्वीकृति अनिवार्य है।
- मार्च में बजट पारित न होने की स्थिति में अनुच्छेद 206 के अंतर्गत लेखानुदान (Vote on Account) द्वारा सरकार का खर्च चलता है, ताकि नए वित्तीय वर्ष में प्रशासन में व्यवधान न आए।
- स्थानीय निकायों के वित्त के लिए अनुच्छेद 243I (पंचायत) और 243Y (नगरपालिका) के तहत राज्य वित्त आयोग गठित होता है, जो राज्य की संचित निधि से स्थानीय निकायों को दिए जाने वाले अंश का निर्धारण करता है।
- राज्य विधानमंडल से पारित विधेयक तभी कानून बनता है जब उसे राज्यपाल की सहमति मिल जाए। विधानसभा सत्र न चलने की स्थिति में अध्यादेश राज्यपाल द्वारा प्रख्यापित किए जाते हैं।
अनुपूरक बजट क्या है?
- अनुपूरक बजट (Supplementary Budget) वह वित्तीय विवरण है जो वित्तीय वर्ष के बीच में उत्पन्न अप्रत्याशित या अधिक व्यय की आवश्यकता को पूरा करने के लिए विधानमंडल के समक्ष रखा जाता है।
- संवैधानिक आधार अनुच्छेद 205 है, जो अनुपूरक, अतिरिक्त और अधिक अनुदान का प्रावधान करता है। इसके लिए अलग से विनियोग विधेयक पारित करना होता है।
- अनुपूरक बजट में अक्सर दो प्रकार के व्यय होते हैं: राजस्व मद का व्यय, जो दैनिक प्रशासन और सेवाओं के लिए होता है, और पूंजीगत मद का व्यय, जो परिसंपत्ति निर्माण जैसे सड़क, भवन और अवस्थापना पर होता है।
- पूंजीगत व्यय को विकास की दृष्टि से अधिक महत्वपूर्ण माना जाता है, क्योंकि इससे दीर्घकालिक उत्पादक परिसंपत्तियाँ बनती हैं और आर्थिक संवृद्धि को गति मिलती है।
- इस प्रस्ताव में मूल बजट और अनुपूरक बजट को जोड़कर वित्तीय वर्ष का संशोधित कुल आकार बताया जाता है, जिससे राजकोषीय स्थिति का कुल चित्र सामने आता है।
- आकस्मिकता निधि (Contingency Fund) से तत्काल खर्च की व्यवस्था होती है, जिसकी भरपाई बाद में अनुपूरक अनुदान के माध्यम से की जाती है। इसलिए अनुपूरक बजट का एक कार्य इस निधि की भरपाई भी है।
- राज्य वित्त आयोग की सिफारिश के अनुसार स्थानीय निकायों के लिए राशि का प्रावधान अनुपूरक बजट में किया जाए, तो यह स्थानीय स्वशासन के वित्तीय सशक्तीकरण से जुड़ता है।
- राजकोषीय उत्तरदायित्व के लिए ऐसे बजट की नियमित संसदीय या विधानसभा जांच आवश्यक मानी जाती है, ताकि अनुमानित और वास्तविक व्यय में पारदर्शिता बनी रहे।
मुख्य विशेषताएँ
| Feature | Significance |
|---|---|
| अनुपूरक बजट का आकार (Supplementary Budget Size) | 7844.18 करोड़ रुपये, जिसमें राजस्व मद में 3679.86 करोड़ और पूंजीगत मद में 4164.32 करोड़ रुपये का प्रावधान है |
| कुल बजट आकार | मार्च में पारित 111703.21 करोड़ रुपये के मूल बजट में अनुपूरक राशि जुड़ने से वित्तीय वर्ष 2026-27 में कुल आकार 119547.38 करोड़ रुपये हो गया |
| अवस्थापना विकास पर बल | हरिद्वार कुंभ मेला-2027 के लिए 290 करोड़ रुपये और गैरसैंण जलापूर्ति बांध परियोजना के लिए 122 करोड़ रुपये का प्रावधान |
| स्थानीय निकायों को कर राजस्व में हिस्सा | ग्रामीण, शहरी और स्थानीय निकायों का हिस्सा 10.5 प्रतिशत से बढ़ाकर 12.5 प्रतिशत किया गया, जो राज्य वित्त आयोग की सिफारिश के अनुरूप है; इसके लिए 721 करोड़ रुपये का प्रावधान |
| कृषि खरीद और सामाजिक क्षेत्र | धान और गेहूं की खरीद के लिए 1100 करोड़ रुपये; आयुष्मान योजना के लिए 100 करोड़ रुपये; कर्मचारियों और पेंशनरों के कैशलेस इलाज के लिए 125 करोड़ रुपये; जल जीवन मिशन में ठेकेदारों के बकाया भुगतान के लिए 300 करोड़ रुपये |
| आधारभूत डिजिटल ढांचा | राज्य आंकड़ा केंद्र (State Data Centre) के निर्माण के लिए 40 करोड़ रुपये; उच्च और विद्यालयी शिक्षा में डिजिटल लर्निंग के लिए 200 करोड़ रुपये |
महत्व
वित्तीय और राजकोषीय
- अनुपूरक बजट मूल बजट के लगभग 7 प्रतिशत के बराबर है, जिससे वर्ष के दौरान बढ़ी हुई या अप्रत्याशित व्यय आवश्यकताओं की पूर्ति की जाती है।
- राजस्व मद और पूंजीगत मद दोनों में प्रावधान होने से चालू व्यय और परिसंपत्ति निर्माण, दोनों पर ध्यान दिया गया है।
- पूंजीगत व्यय पर बल से दीर्घकालिक आर्थिक संवृद्धि की संभावना बढ़ती है, क्योंकि पूंजीगत व्यय से अवस्थापना परिसंपत्तियां बनती हैं।
संवैधानिक और संस्थागत
- अनुपूरक अनुदान की मांग विधानमंडल में अनुच्छेद 205 के अंतर्गत प्रक्रिया से होकर जाती है, जिससे विधायी नियंत्रण बना रहता है।
- राज्य वित्त आयोग की सिफारिश के अनुरूप स्थानीय निकायों का हिस्सा बढ़ाना संविधान के 73वें और 74वें संशोधन की भावना को व्यावहारिक रूप देता है।
- सत्र में अध्यादेश और विधेयक पेश होना विधायी और कार्यपालिका के बीच सामान्य कार्य-संबंध को दर्शाता है।
संघीय संबंध
- पूंजीगत निवेश के लिए राज्यों को विशेष सहायता के तहत 500 करोड़ रुपये का प्रावधान केंद्र और राज्य के वित्तीय सहयोग का उदाहरण है।
- स्थानीय निकायों को अधिक राजस्व हिस्सा देना राज्य के भीतर वित्तीय विकेंद्रीकरण की दिशा में कदम है।
सामाजिक और सेवा वितरण
- आयुष्मान योजना और कैशलेस इलाज के प्रावधान से स्वास्थ्य सुरक्षा के दायरे में वृद्धि की संभावना है।
- जल जीवन मिशन के बकाया भुगतान से ठेकेदारों की आर्थिक स्थिति और योजना के क्रियान्वयन की गति पर सीधा असर पड़ता है।
चुनौतियाँ
1. राजकोषीय दबाव और संसाधन जुटाने की चुनौती
- अनुपूरक बजट के बड़े आकार से राजकोषीय घाटे (Fiscal Deficit) पर दबाव बढ़ सकता है, यदि राजस्व प्राप्तियां अनुमान के अनुरूप न रहें।
- राजस्व और पूंजीगत, दोनों मदों में व्यय बढ़ने से राज्य को उधारी और आंतरिक संसाधनों के बीच संतुलन बनाना होगा।
यूपीएससी लिंक: राज्य वित्त और राजकोषीय प्रबंधन (GS-3, अर्थव्यवस्था)
2. स्थानीय निकायों की वित्तीय क्षमता
- कर राजस्व में हिस्सेदारी बढ़ने से स्थानीय निकायों की वित्तीय स्वायत्तता बढ़ती है, लेकिन उनकी व्यय और राजस्व संग्रह की क्षमता भी उसी अनुपात में विकसित होनी चाहिए।
- राज्य वित्त आयोग की सिफारिशों का समय पर और पारदर्शी क्रियान्वयन न होने पर स्थानीय शासन कमजोर बना रह सकता है।
यूपीएससी लिंक: पंचायती राज और नगरपालिका प्रशासन; राज्य वित्त आयोग (GS-2, शासन)
3. ठेकेदारों के बकाया भुगतान और योजना क्रियान्वयन
- जल जीवन मिशन में ठेकेदारों के बकाया भुगतान के लिए अलग प्रावधान से यह संकेत मिलता है कि पूर्व में भुगतान में विलंब हुआ है, जिससे परियोजनाओं की गति प्रभावित होती है।
- लंबित भुगतान से ठेकेदारों की कार्यशील पूंजी पर दबाव पड़ता है और कार्य की गुणवत्ता तथा समय-सीमा पर असर पड़ सकता है।
यूपीएससी लिंक: सार्वजनिक वित्तीय प्रबंधन और सरकारी योजनाओं का क्रियान्वयन (GS-2, शासन)
4. पर्वतीय क्षेत्र में अवस्थापना विकास और पारिस्थितिकी संतुलन
- हरिद्वार कुंभ मेला, गैरसैंण जलापूर्ति बांध और गंगा कॉरिडोर जैसी परियोजनाओं से हिमालयी पारिस्थितिकी पर दबाव बढ़ सकता है।
- भूस्खलन, भूकंपीय संवेदनशीलता और जल स्रोतों की सीमित उपलब्धता को ध्यान में रखकर पर्यावरणीय प्रभाव आकलन आवश्यक है।
यूपीएससी लिंक: पर्यावरण संरक्षण और आपदा प्रबंधन; भारत का भूगोल (GS-1 और GS-3)
5. स्वास्थ्य और पेंशन दायित्वों का दीर्घकालिक भार
- कैशलेस इलाज और पेंशन के प्रावधान आवश्यक सामाजिक सुरक्षा हैं, परंतु इनका भार हर वर्ष बढ़ता है और इसे राजकोषीय योजना में शामिल करना होता है।
- पर्वतीय क्षेत्रों में चिकित्सा ढांचे और मानव संसाधन की कमी से स्वास्थ्य सेवाओं की पहुंच सीमित रह सकती है।
यूपीएससी लिंक: सामाजिक क्षेत्र की योजनाएं और स्वास्थ्य सेवाएं (GS-2 और GS-3)
चुनौतियाँ — यूपीएससी दृष्टिकोण
| Issue | Concern |
|---|---|
| राजकोषीय घाटा | अनुपूरक व्यय की भरपाई के लिए राजस्व अनुमान वास्तविक रहना चाहिए, अन्यथा घाटा बढ़ेगा। |
| स्थानीय निकायों की क्षमता | हिस्सा बढ़ने के बावजूद व्यय प्रबंधन और राजस्व संग्रह की क्षमता सीमित हो सकती है। |
| भुगतान में विलंब | जल जीवन मिशन के ठेकेदारों के बकाया से परियोजनाओं की गति और गुणवत्ता प्रभावित होती है। |
| पर्यावरणीय संवेदनशीलता | हिमालयी क्षेत्र में बड़ी अवस्थापना परियोजनाओं से भूस्खलन और जल संकट का खतरा बढ़ सकता है। |
| सेवा वितरण की पहुंच | दूरस्थ पर्वतीय क्षेत्रों में चिकित्सा और डिजिटल शिक्षा की पहुंच असमान हो सकती है। |
सरकारी पहल — प्रीलिम्स हेतु अवश्य याद रखें
- जल जीवन मिशन
- आयुष्मान योजना
- पूंजीगत निवेश के लिए राज्यों को विशेष सहायता (Special Assistance to States for Capital Investment)
आगे की राह
- अनुपूरक बजट में घोषित प्रावधानों के भौतिक और वित्तीय क्रियान्वयन की नियमित निगरानी के लिए स्पष्ट समय-सीमा और रिपोर्टिंग प्रणाली बनाई जाए।
- राज्य वित्त आयोग की सिफारिशों के अनुरूप स्थानीय निकायों के लिए राजस्व संग्रह और व्यय प्रबंधन का क्षमता-निर्माण किया जाए।
- जल जीवन मिशन जैसी योजनाओं में ठेकेदारों के भुगतान के लिए समयबद्ध और पारदर्शी प्रणाली अपनाई जाए, ताकि कार्य की गति बनी रहे।
- कुंभ और गैरसैंण जैसी बड़ी अवस्थापना परियोजनाओं के लिए पर्यावरणीय प्रभाव आकलन और आपदा-रोधी डिजाइन अनिवार्य किया जाए।
- पूंजीगत व्यय को बढ़ाते समय राजस्व व्यय की गुणवत्ता पर भी ध्यान दिया जाए, ताकि ऋण का भार संतुलित रहे।
- स्वास्थ्य योजनाओं के दीर्घकालिक वित्तीय दायित्व का आकलन कर उन्हें मध्यमकालिक राजकोषीय योजना (Medium Term Fiscal Plan) में शामिल किया जाए।
- दूरस्थ पर्वतीय क्षेत्रों में डिजिटल लर्निंग और चिकित्सा सेवाओं के लिए इंटरनेट संपर्क और मानव संसाधन की व्यवस्था सुनिश्चित की जाए।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
अनुपूरक अनुदान (Supplementary Grants) · संचित निधि (Consolidated Fund) · आकस्मिकता निधि (Contingency Fund) · राज्य वित्त आयोग (State Finance Commission) · राजस्व मद और पूंजीगत मद · अध्यादेश (Ordinance) और अनुच्छेद 213 · धन विधेयक (Money Bill) और विधायी नियंत्रण · वित्तीय संघवाद (Fiscal Federalism) · स्थानीय निकायों का वित्तीय सशक्तीकरण · लोक लेखा समिति (Public Accounts Committee) · महालेखा परीक्षक (Comptroller and Auditor General of India) · एकसदनीय विधानमंडल (Unicameral Legislature)
संवैधानिक व नीतिगत संबंध
- अनुच्छेद 205 — अनुपूरक और अतिरिक्त अनुदान की मांग
- अनुच्छेद 213 — अध्यादेश जारी करने की राज्यपाल की शक्ति
- अनुच्छेद 243I — पंचायतों हेतु राज्य वित्त आयोग का गठन
- अनुच्छेद 243Y — नगरपालिकाओं हेतु राज्य वित्त आयोग की सिफारिशें
अवधारणा प्रवाह
राज्य सरकार वर्ष के मध्य में बढ़ी हुई या अप्रत्याशित व्यय आवश्यकताओं को पहचानती है। → अनुपूरक अनुमान तैयार होकर विधानमंडल में अनुपूरक बजट के रूप में प्रस्तुत किया जाता है (अनुच्छेद 205)। → राजस्व मद और पूंजीगत मद में प्रावधान से कुल बजट आकार बढ़कर संशोधित होता है। → पूंजीगत प्रावधानों से अवस्थापना परियोजनाएं और स्थानीय निकायों को राजस्व हिस्सा मिलता है, जिससे शासन और सेवा वितरण प्रभावित होता है। → क्रियान्वयन में भुगतान की गति, पर्यावरणीय संवेदनशीलता और राजकोषीय अनुशासन परिणाम तय करते हैं। → सतत निगरानी और मूल्यांकन से राजकोषीय घाटे और योजनागत उद्देश्यों के बीच संतुलन बनता है।
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार कीजिए:
1. राज्य के वार्षिक बजट में किसी सेवा के लिए स्वीकृत राशि अपर्याप्त सिद्ध होने पर अनुपूरक मांग (Supplementary Demand for Grants) प्रस्तुत की जाती है।
2. संविधान के अनुच्छेद 213 के अंतर्गत राज्यपाल द्वारा जारी अध्यादेश विधानमंडल के पुनः समवेत होने के छह सप्ताह बाद प्रभावहीन हो जाता है।
3. उत्तराखंड में विधान परिषद (Legislative Council) है, इसलिए वहाँ विधानमंडल द्विसदनीय है।
उपर्युक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- केवल तीन
- सभी
उत्तर: केवल दो — कथन 1 सही है: अनुपूरक मांग तब आती है जब वार्षिक बजट में किसी मद की राशि कम पड़ जाए (अनुच्छेद 205)। कथन 2 सही है: अनुच्छेद 213(2) के अनुसार अध्यादेश विधानमंडल के पुनः समवेत होने के छह सप्ताह बाद समाप्त हो जाता है, यदि उससे पहले विधेयक द्वारा अनुमोदित न हो। कथन 3 गलत है: उत्तराखंड एकसदनीय राज्य है और यहाँ केवल विधानसभा है, विधान परिषद नहीं।
Q2. निम्नलिखित में से प्रत्येक में एक कथन (A) और एक कारण (R) दिया गया है।
कथन (A): किसी राज्य के संचित निधि से व्यय वाले विधेयक पर विधानसभा में विचार तब तक नहीं हो सकता जब तक राज्यपाल उस पर विचार की सिफारिश न कर दें।
कारण (R): अनुच्छेद 207(3) राज्यपाल की सिफारिश को ऐसे विधेयकों पर विचार की पूर्व शर्त बनाता है, जिससे वित्तीय पहल पर कार्यपालिका का नियंत्रण सुनिश्चित होता है।
सही विकल्प चुनिए:
(a) (A) और (R) दोनों सही हैं और (R), (A) की सही व्याख्या है।
(b) (A) और (R) दोनों सही हैं, परंतु (R), (A) की सही व्याख्या नहीं है।
(c) (A) सही है, परंतु (R) गलत है।
(d) (A) गलत है, परंतु (R) सही है।
- (a) (A) और (R) दोनों सही हैं और (R), (A) की सही व्याख्या है।
- (b) (A) और (R) दोनों सही हैं, परंतु (R), (A) की सही व्याख्या नहीं है।
- (c) (A) सही है, परंतु (R) गलत है।
- (d) (A) गलत है, परंतु (R) सही है।
उत्तर: (a) (A) और (R) दोनों सही हैं और (R), (A) की सही व्याख्या है। — अनुच्छेद 207(3) के अनुसार संचित निधि से व्यय वाले विधेयक पर विचार के लिए राज्यपाल की सिफारिश आवश्यक है। यह प्रावधान ही कथन (A) की व्याख्या करता है और वित्तीय पहल पर कार्यपालिका की भूमिका को सुनिश्चित करता है। अतः विकल्प (a) सही है।
Q3. सूची-I (संवैधानिक अनुच्छेद/प्रावधान) को सूची-II (विषय) से सुमेलित कीजिए:
सूची-I
A. अनुच्छेद 203
B. अनुच्छेद 204
C. अनुच्छेद 205
D. अनुच्छेद 243Y
सूची-II
1. विनियोग विधेयक (Appropriation Bill)
2. राज्य विधानमंडल के समक्ष व्यय के अनुमान रखना
3. अनुपूरक, अतिरिक्त और अधिक अनुदान
4. नगरपालिकाओं के लिए राज्य वित्त आयोग
सही सुमेलन चुनिए:
- A-2, B-1, C-3, D-4
- A-1, B-2, C-3, D-4
- A-2, B-3, C-1, D-4
- A-2, B-1, C-4, D-3
उत्तर: A-2, B-1, C-3, D-4 — अनुच्छेद 203 में व्यय के अनुमान विधानमंडल के समक्ष रखे जाते हैं (2)। अनुच्छेद 204 विनियोग विधेयक से संबंधित है (1)। अनुच्छेद 205 अनुपूरक, अतिरिक्त और अधिक अनुदानों से संबंधित है (3)। अनुच्छेद 243Y नगरपालिकाओं के लिए राज्य वित्त आयोग से संबंधित है (4)।
मुख्य अभ्यास प्रश्न
✍ राज्य सरकारों द्वारा बार-बार अनुपूरक अनुदान का सहारा लेने की प्रवृत्ति को विधायी वित्तीय नियंत्रण के दृष्टिकोण से समालोचनात्मक परीक्षण कीजिए। साथ ही यह भी विश्लेषण कीजिए कि राज्य वित्त आयोग की सिफारिशों के आधार पर स्थानीय निकायों को करों में हिस्सेदारी बढ़ाना वित्तीय विकेंद्रीकरण को कितना सशक्त करता है। (15 Marks)
रूपरेखा: MODEL-ANSWER SKELETON:
1. भूमिका: उत्तराखंड विधानसभा के 27 अक्टूबर 2026 के सत्र में 7844.18 करोड़ रुपये का अनुपूरक बजट पेश होना और वार्षिक बजट 111703.21 करोड़ रुपये से बढ़कर कुल आकार 119547.38 करोड़ रुपये होना, इस प्रश्न का तथ्यात्मक आधार है।
2. संवैधानिक ढाँचा: अनुच्छेद 202 (वार्षिक वित्तीय विवरण), अनुच्छेद 203 (व्यय के अनुमान), अनुच्छेद 204 (विनियोग विधेयक), अनुच्छेद 205 (अनुपूरक, अतिरिक्त और अधिक अनुदान), अनुच्छेद 207 (वित्तीय विधेयक और राज्यपाल की सिफारिश), अनुच्छेद 267 (राज्य की आकस्मिकता निधि)।
3. विधायी नियंत्रण के तर्क: अनुपूरक अनुदान का संसदीय/विधायी अनुमोदन आवश्यक है; लोक लेखा समिति (Public Accounts Committee) और महालेखा परीक्षक (CAG) की रिपोर्टें (अनुच्छेद 151) बार-बार अनुपूरक मांगों की प्रवृत्ति पर प्रश्न उठाती हैं। डी.डी. बसु (D.D. Basu) की संवैधानिक व्याख्या के अनुसार विधायी स्वीकृति वित्तीय जवाबदेही की मूल कसौटी है।
4. प्रवृत्ति के पक्ष में तर्क: अप्रत्याशित व्यय, आपदा, जनकल्याण योजनाओं की मांग और केंद्र से हस्तांतरण में विलंब जैसी परिस्थितियों में लचीलापन आवश्यक है।
5. आलोचना: बार-बार बड़े अनुपूरक बजट से बजट अनुमान की विश्वसनीयता घटती है और विधायी बहस का समय सीमित होता है।
6. वित्तीय विकेंद्रीकरण: अनुच्छेद 243I (पंचायत) और 243Y (नगरपालिका) के अंतर्गत राज्य वित्त आयोग गठित होते हैं। उत्तराखंड में ग्रामीण, शहरी और स्थानीय निकायों में कर राजस्व हिस्सेदारी 10.5 प्रतिशत से बढ़ाकर 12.5 प्रतिशत करने का निर्णय इस सिफारिश के अनुरूप बताया गया है।
7. संतुलित निष्कर्ष: विधायी अनुमोदन, पारदर्शिता, CAG लेखा परीक्षा और राज्य वित्त आयोग के नियमित गठन के आधार पर नियंत्रण सुदृढ़ किया जा सकता है। स्थानीय निकायों की वास्तविक स्वायत्तता इस पर निर्भर है कि हस्तांतरित राशि समय पर और पूर्वानुमेय ढंग से मिले।
8. वैकल्पिक संदर्भ: अध्यादेश से संबंधित D.C. Wadhwa v. State of Bihar (1987) में सर्वोच्च न्यायालय ने अध्यादेशों के बार-बार पुनः प्रख्यापन को संविधान के साथ धोखाधड़ी बताया, जो कार्यपालिका की विधायी शक्ति पर न्यायिक दृष्टि को दर्शाता है।
स्रोत: amarujala.com
Uttarakhand PCS (UKPSC) — राज्य PCS अभ्यास
Prelims: उत्तराखंड विधानसभा के बजट सत्र 2026 में प्रस्तुत अनुपूरक बजट, अध्यादेश एवं विधेयकों के संदर्भ में निम्नलिखित में से कौन-सा कथन सही है?
- अनुपूरक बजट में राज्य सरकार ने ‘मुख्यमंत्री ग्रामीण आवास योजना’ के तहत 500 करोड़ रुपये आवंटित किए हैं।
- विधानसभा में प्रस्तुत ‘उत्तराखंड भू-राजस्व संशोधन विधेयक, 2026’ का उद्देश्य भूमि रिकॉर्ड में सुधार एवं डिजिटलीकरण को बढ़ावा देना है।
- अध्यादेश के माध्यम से राज्य सरकार ने ‘वन अधिकार अधिनियम, 2006’ में संशोधन कर वनवासियों के अधिकारों को सीमित किया है।
- विधानसभा में पारित ‘उत्तराखंड शिक्षा संशोधन विधेयक, 2026’ के अनुसार राज्य के सभी सरकारी विद्यालयों में अंग्रेजी माध्यम अनिवार्य कर दिया गया है।
उत्तर: विधानसभा में प्रस्तुत ‘उत्तराखंड भू-राजस्व संशोधन विधेयक, 2026’ का उद्देश्य भूमि रिकॉर्ड में सुधार एवं डिजिटलीकरण को बढ़ावा देना है। — विधानसभा में प्रस्तुत ‘उत्तराखंड भू-राजस्व संशोधन विधेयक, 2026’ का उद्देश्य भूमि रिकॉर्ड में सुधार एवं डिजिटलीकरण को बढ़ावा देना है।
Mains: उत्तराखंड विधानसभा के बजट सत्र 2026 में प्रस्तुत प्रमुख अध्यादेशों, विधेयकों एवं अनुपूरक बजट के माध्यम से राज्य सरकार द्वारा किए गए प्रमुख प्रावधानों का वर्णन कीजिए। साथ ही, इन प्रावधानों के राज्य के सामाजिक-आर्थिक विकास पर पड़ने वाले संभावित प्रभावों का विश्लेषण कीजिए।
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Anthropology VS PSIR
- Best PSIR optional coaching
- Best PSIR optional coaching online
- Best PSIR optional teacher

- Kerala to Host Workshop on Revised State-Level IIP Base Year - October 27, 2026
- महिला एवं बाल विकास मंत्रालय की हिंदी सलाहकार समिति की बैठक: राजभाषा नीति पर चर्चा - October 27, 2026
- Record CO2 levels: Long-term climate risks for UPSC & State PCS - October 27, 2026
No Comments