


04 Nov यूपीएससी के लिए महत्वपूर्ण: 91, 182 और 364 दिन के टी-बिल नीलामी परिणाम
✎ ट्रेजरी बिल बट्टे पर जारी होने वाला एक वर्ष तक की अवधि का शून्य-कूपन सरकारी अल्पकालिक ऋण है, जिसका प्रतिफल [(100 − कट-ऑफ मूल्य) ÷ कट-ऑफ मूल्य] × (365 ÷ दिन) से निकलता है।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — अर्थव्यवस्था (राजकोषीय नीति, सार्वजनिक ऋण, मौद्रिक नीति और वित्तीय बाज़ार)
- Prelims: ट्रेजरी बिल (Treasury Bill) की परिपक्वता अवधि: 91, 182 और 364 दिन, बट्टे पर निर्गम और कट-ऑफ मूल्य (Cut-off Price) का संबंध, परिपक्वता पर प्रतिफल (Yield to Maturity – YTM) की गणना, मुद्रा बाज़ार लिखत (Money Market Instruments) और पूँजी बाज़ार लिखत में अंतर, सरकारी प्रतिभूति (Government Security) और ट्रेजरी बिल में अंतर, बाज़ार स्थिरीकरण योजना (Market Stabilisation Scheme – MSS), नकदी प्रबंधन बिल (Cash Management Bills – CMBs), सांविधिक तरलता अनुपात (Statutory Liquidity Ratio – SLR) में ट्रेजरी बिल की भूमिका, गैर-प्रतिस्पर्धी बोली (Non-competitive Bidding) की सुविधा
- Essay: सरकारी उधारी और वित्तीय बाज़ार की गहराई: सार्वजनिक ऋण प्रबंधन की चुनौतियाँ, अल्पकालिक ब्याज दरें और राजकोषीय व मौद्रिक नीति के बीच समन्वय
त्वरित पुनरावृत्ति: ट्रेजरी बिल बट्टे पर जारी होने वाला एक वर्ष तक की अवधि का शून्य-कूपन सरकारी अल्पकालिक ऋण है, जिसका प्रतिफल [(100 − कट-ऑफ मूल्य) ÷ कट-ऑफ मूल्य] × (365 ÷ दिन) से निकलता है।
यह खबर चर्चा में क्यों?
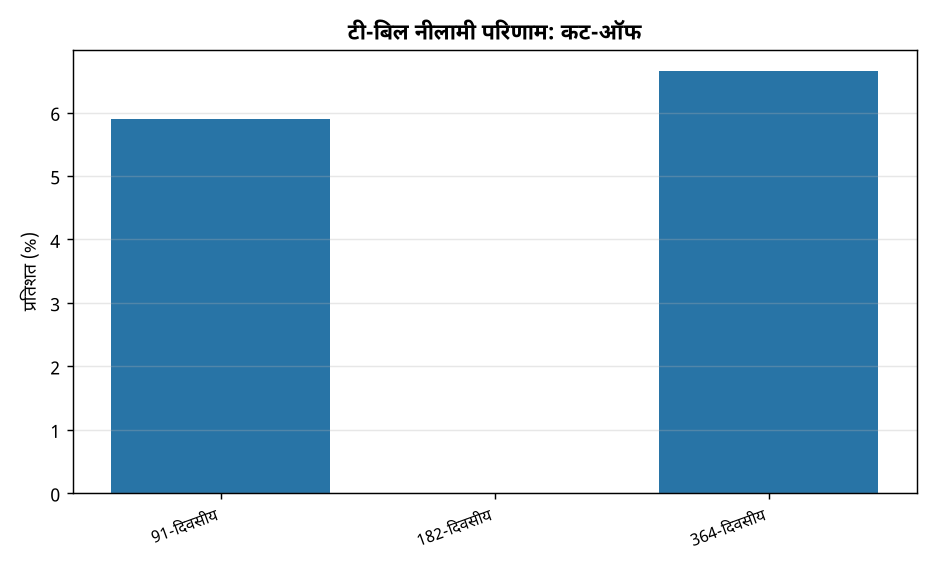
भारतीय रिज़र्व बैंक (Reserve Bank of India – RBI) ने 4 नवंबर 2026 को 91-दिवसीय, 182-दिवसीय और 364-दिवसीय ट्रेजरी बिल की नीलामी के परिणाम जारी किए। 91-दिवसीय वर्ग में ₹8,000 करोड़ की राशि अधिसूचित और पूरी तरह स्वीकृत हुई, जिसका कट-ऑफ मूल्य 98.5511 और परिपक्वता पर प्रतिफल 5.8970 प्रतिशत रहा। 364-दिवसीय वर्ग में ₹7,000 करोड़ अधिसूचित और स्वीकृत हुए, जिसका कट-ऑफ मूल्य 93.7820 और प्रतिफल 6.6485 प्रतिशत रहा। 182-दिवसीय वर्ग में ₹8,000 करोड़ अधिसूचित हुए, किंतु कट-ऑफ मूल्य उपलब्ध नहीं है और कोई राशि स्वीकृत नहीं हुई। विज्ञप्ति इसका कारण नहीं बताती। यह परिणाम सरकार की अल्पकालिक उधारी लागत और मुद्रा बाज़ार की ब्याज दर संरचना को समझने का एक व्यावहारिक उदाहरण है।
पृष्ठभूमि
- ट्रेजरी बिल ऐसे अल्पकालिक ऋण लिखत हैं जिन्हें सरकार अपनी नकदी आवश्यकताओं की पूर्ति के लिए जारी करती है। भारत में इनकी परिपक्वता अधिकतम एक वर्ष तक होती है और वर्तमान में 91, 182 और 364 दिन के वर्ग प्रचलित हैं।
- ट्रेजरी बिल का निर्गम आरबीआई द्वारा भारत सरकार की ओर से नीलामी के माध्यम से किया जाता है। सरकारी प्रतिभूति से संबंधित वैधानिक ढाँचा सरकारी प्रतिभूति अधिनियम, 2006 (Government Securities Act, 2006) में निहित है।
- ट्रेजरी बिल को सामान्यतः बट्टे (Discount) पर जारी किया जाता है, अर्थात् निर्गम मूल्य अंकित मूल्य से कम होता है और परिपक्वता पर सरकार अंकित मूल्य चुकाती है। अंतर ही निवेशक का प्रतिफल होता है।
- सांविधिक तरलता अनुपात (SLR) के अंतर्गत बैंक अपनी माँग और मीयादी देनदारियों के एक निश्चित हिस्से को सरकारी प्रतिभूतियों और ट्रेजरी बिल जैसे अनुमोदित तरल लिखतों में रखते हैं। इससे ट्रेजरी बिल की बैंकिंग प्रणाली में माँग बनी रहती है।
- आरबीआई ने ट्रेजरी बिल का उपयोग बाज़ार स्थिरीकरण योजना (MSS) जैसे तरलता प्रबंधन उपायों में भी किया है, जिससे अतिरिक्त तरलता को सोखा जा सके।
ट्रेजरी बिल क्या है?
- ट्रेजरी बिल भारत सरकार की ओर से जारी किया जाने वाला शून्य-कूपन (Zero-coupon) अल्पकालिक ऋण लिखत है, जिसमें नियमित ब्याज भुगतान नहीं होता।
- इसकी परिपक्वता अवधि एक वर्ष या उससे कम होती है। वर्तमान में 91, 182 और 364 दिन के वर्ग प्रचलित हैं।
- यह मुद्रा बाज़ार (Money Market) का लिखत है, इसलिए इसे दीर्घकालिक सरकारी प्रतिभूतियों से अलग रखा जाता है।
- नीलामी में कट-ऑफ मूल्य वह न्यूनतम मूल्य है जिस पर बोली स्वीकार की जाती है। कट-ऑफ मूल्य जितना कम होगा, बट्टा उतना अधिक होगा और प्रतिफल उतना ऊँचा होगा।
- परिपक्वता पर प्रतिफल की गणना के लिए सूत्र है: [(100 − कट-ऑफ मूल्य) ÷ कट-ऑफ मूल्य] × (365 ÷ दिनों की संख्या)। 91-दिवसीय वर्ग में यह लगभग 5.90 प्रतिशत आता है, जो विज्ञप्ति के आँकड़े से मेल खाता है।
- इस नीलामी में 91-दिवसीय वर्ग का प्रतिफल 5.8970 प्रतिशत और 364-दिवसीय वर्ग का प्रतिफल 6.6485 प्रतिशत रहा। लंबी अवधि पर ऊँचा प्रतिफल इस बार की ब्याज दर संरचना में ऊपर की ओर झुकाव दिखाता है।
- ट्रेजरी बिल की नीलामी में प्रतिस्पर्धी बोली (Competitive Bidding) के अलावा गैर-प्रतिस्पर्धी बोली की सुविधा भी होती है, जिसमें बोलीकर्ता कट-ऑफ मूल्य स्वीकार कर लेता है।
मुख्य विशेषताएँ
| Feature | Significance |
|---|---|
| 91-दिवसीय ट्रेजरी बिल (91-Day T-Bill) | कट-ऑफ मूल्य ₹98.5511 और YTM 5.8970%; ₹8,000 करोड़ का अंकित मूल्य पूरी तरह स्वीकृत |
| 182-दिवसीय ट्रेजरी बिल (182-Day T-Bill) | ₹8,000 करोड़ का अंकित मूल्य अधिसूचित किया गया, किंतु कोई राशि स्वीकृत नहीं हुई (NIL); कट-ऑफ मूल्य उपलब्ध नहीं (NA) |
| 364-दिवसीय ट्रेजरी बिल (364-Day T-Bill) | कट-ऑफ मूल्य ₹93.7820 और YTM 6.6485%; ₹7,000 करोड़ का अंकित मूल्य पूरी तरह स्वीकृत |
| कुल स्वीकृत राशि | ₹15,000 करोड़ (₹8,000 करोड़ + ₹7,000 करोड़), जबकि कुल अधिसूचित राशि ₹23,000 करोड़ थी |
| प्रतिफल वक्र का ढलान | 364-दिवसीय और 91-दिवसीय बिलों की YTM के बीच लगभग 75 आधार अंक (Basis Points) का अंतर; अवधि बढ़ने के साथ प्रतिफल बढ़ा |
महत्व
राजकोषीय (Fiscal)
- ट्रेजरी बिल भारत सरकार की अल्पकालिक उधारी का प्रमुख साधन है, जिससे नकदी प्रवाह का प्रबंधन होता है।
- इस नीलामी में कुल ₹15,000 करोड़ जुटाए गए; यह राशि संविधान के अनुच्छेद 266(1) के अंतर्गत समेकित निधि (Consolidated Fund of India) में जाती है।
- 182-दिवसीय बिल में राशि स्वीकृत न होने से सरकार की उधारी-योजना और निविदा-स्तर पर बोलियों के बीच के अंतर का संकेत मिलता है।
मौद्रिक एवं मुद्रा बाज़ार (Monetary and Money Market)
- 91-दिवसीय बिल का YTM अल्पकालिक ब्याज दरों के लिए एक संदर्भ-बिंदु (Benchmark) का काम करता है।
- ट्रेजरी बिल मुद्रा बाज़ार (Money Market) का अंग हैं, इसलिए उनकी यील्ड अल्पकालिक ऋण बाज़ार की धारणा दर्शाती है।
- ट्रेजरी बिल सांविधिक तरलता अनुपात (SLR) के अंतर्गत आने वाली प्रतिभूतियों में से हैं, इसलिए बैंकों की तरलता-प्रबंधन में इनकी भूमिका है।
बैंकिंग एवं निवेशक (Banking and Investors)
- बैंक, म्यूचुअल फंड और बीमा कंपनियाँ सुरक्षित और अल्पकालिक निवेश के लिए इन बिलों में निवेश करती हैं।
- ट्रेजरी बिल शून्य-कूपन (Zero-Coupon) प्रतिभूतियाँ हैं; ये बट्टे पर जारी होते हैं और परिपक्वता पर अंकित मूल्य का भुगतान होता है। इससे प्रतिफल कट-ऑफ मूल्य से निर्धारित होता है।
चुनौतियाँ
1. 182-दिवसीय बिल में शून्य स्वीकृति
- प्रेस विज्ञप्ति में 182-दिवसीय बिल में राशि स्वीकृत न होने का कारण नहीं बताया गया है, इसलिए इसे केवल तथ्य के रूप में दर्ज करना उचित है।
- ऐसी स्थिति में यह संकेत मिलता है कि प्रस्तावित बोलियाँ सरकार की अपेक्षित लागत-सीमा से अधिक रही होंगी या बाज़ार की माँग उस अवधि में सीमित रही होगी।
यूपीएससी लिंक: राजकोषीय नीति और सार्वजनिक ऋण प्रबंधन
2. ऊँची अवधि-प्रीमियम और ब्याज दर का दबाव
- 364-दिवसीय बिल का YTM 6.6485% और 91-दिवसीय बिल का YTM 5.8970% है; अवधि बढ़ने के साथ प्रतिफल बढ़ना निवेशकों की अवधि-प्रीमियम (Term Premium) की माँग को दर्शाता है।
- ऊँचे प्रतिफल से सरकार की उधारी लागत बढ़ती है और अन्य ब्याज दरों पर भी ऊपर की ओर दबाव बन सकता है।
यूपीएससी लिंक: मौद्रिक नीति और ब्याज दर का संचरण (Transmission)
3. राजकोषीय घाटे का वित्तपोषण
- ट्रेजरी बिल से जुटाई गई राशि राजकोषीय घाटे (Fiscal Deficit) के वित्तपोषण में उपयोग होती है; इसलिए उधारी की मात्रा और लागत दोनों पर नज़र रखना आवश्यक है।
- उधारी की सीमा संसद द्वारा विधि के माध्यम से निर्धारित की जाती है, जिसका ढाँचा राजकोषीय उत्तरदायित्व और बजट प्रबंधन अधिनियम (Fiscal Responsibility and Budget Management Act) से जुड़ा है।
यूपीएससी लिंक: राजकोषीय घाटा और राजकोषीय उत्तरदायित्व ढाँचा
4. मुद्रा बाज़ार की गहराई और निवेशक आधार
- अल्पकालिक सरकारी प्रतिभूतियों में निवेश का बड़ा हिस्सा बैंकों और संस्थागत निवेशकों तक सीमित रहता है; खुदरा भागीदारी अपेक्षाकृत कम है।
- बाज़ार की गहराई कम होने पर नीलामी परिणाम मांग-आपूर्ति की अचानक बदलती स्थितियों के प्रति अधिक संवेदनशील हो सकते हैं।
यूपीएससी लिंक: वित्तीय बाज़ार और वित्तीय संस्थाएँ
चुनौतियाँ — यूपीएससी दृष्टिकोण
| Issue | Concern |
|---|---|
| 182-दिवसीय बिल में शून्य स्वीकृति | बोली और सरकारी अपेक्षा के बीच असंगति; उधारी-योजना पर प्रभाव |
| ऊँचा अवधि-प्रीमियम | सरकार और अन्य उधारकर्ताओं की ब्याज लागत में वृद्धि |
| राजकोषीय घाटे का वित्तपोषण | उधारी पर निर्भरता बढ़ने से राजकोषीय सुदृढ़ीकरण का लक्ष्य प्रभावित हो सकता है |
| सीमित निवेशक आधार | बाज़ार की गहराई कम होने से नीलामी परिणामों में अस्थिरता की संभावना |
आगे की राह
- नीलामी परिणामों के साथ स्वीकृति न होने के कारणों का संक्षिप्त विवरण सार्वजनिक करने से बाज़ार की पारदर्शिता बढ़ेगी।
- उधारी-योजना में अवधि-संरचना का संतुलन बनाए रखा जाए, ताकि किसी एक अवधि पर अत्यधिक दबाव न पड़े।
- खुदरा निवेशकों की भागीदारी बढ़ाने के लिए जागरूकता और सुलभ निवेश-माध्यमों को सुदृढ़ किया जाए।
- राजकोषीय घाटे के लक्ष्यों के साथ उधारी की मात्रा और लागत को समन्वित रूप से नियोजित किया जाए।
- द्वितीयक बाज़ार (Secondary Market) में तरलता बढ़ाने के उपायों से प्रतिफल वक्र की विश्वसनीयता मजबूत होगी।
- मुद्रा नीति और सार्वजनिक ऋण प्रबंधन के बीच नियमित समन्वय से ब्याज दर संचरण को सहज बनाया जा सकता है।
यूपीएससी मूल्य-संवर्धन
संवैधानिक व नीतिगत संबंध
- अनुच्छेद 266(1): ट्रेजरी बिल से जुटाई राशि का समेकित निधि में जमा होना
- अनुच्छेद 292: संसद द्वारा निर्धारित सीमा के भीतर भारत सरकार की उधारी
अवधारणा प्रवाह
सरकार की अल्पकालिक नकदी आवश्यकता उत्पन्न होती है → रिज़र्व बैंक द्वारा अंकित मूल्य और परिपक्वता-अवधि सहित ट्रेजरी बिल की नीलामी अधिसूचित की जाती है → बैंक और संस्थागत निवेशक बट्टा-मूल्य पर प्रतिस्पर्धी बोलियाँ लगाते हैं → सरकार बोलियाँ स्वीकार या अस्वीकार करती है और कट-ऑफ मूल्य तय होता है → कट-ऑफ मूल्य से परिपक्वता तक प्रतिफल (YTM) निर्धारित होता है, जो ब्याज दर संकेत के रूप में काम करता है → परिपक्वता पर अंकित मूल्य का भुगतान होता है और राशि सरकारी वित्त-प्रबंधन में समाहित होती है
स्रोत: RBI
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Anthropology VS PSIR
- Best PSIR optional coaching
- Best PSIR optional coaching online
- Best PSIR optional teacher

- NAMASTE Scheme: Enhancing Sanitation Workers’ Livelihoods & Safety - November 14, 2026
- एमएसएमई का विशेष अभियान 6.0: स्वच्छता और लंबित मामलों का निपटारा - November 14, 2026
- Sea Vigil-26: Coastal Defence Drills Off Visakhapatnam - November 14, 2026

No Comments