


02 Oct आरबीआई ने सहकारी बैंकों के लिए निर्देशों की अवधि बढ़ाई: जानिए क्या है पूरा मामला
✎ बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A और धारा 56 RBI को जनहित में सहकारी बैंकों सहित बैंकिंग संस्थाओं को विनियमित करने और निर्देश जारी करने का अधिकार देती है, ताकि वित्तीय स्थिरता और जमाकर्ताओं के हितों की रक्षा की जा सके।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — अर्थव्यवस्था | GS Paper II — शासन
- Prelims: भारतीय रिज़र्व बैंक (RBI), बैंकिंग विनियमन अधिनियम, 1949, धारा 35A, धारा 56, सहकारी बैंक, वित्तीय स्थिरता, जनहित
- Essay: भारत में वित्तीय क्षेत्र का विनियमन और स्थिरता, सहकारी संघवाद और सहकारी संस्थाओं की भूमिका
त्वरित पुनरावृत्ति: बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A और धारा 56 RBI को जनहित में सहकारी बैंकों सहित बैंकिंग संस्थाओं को विनियमित करने और निर्देश जारी करने का अधिकार देती है, ताकि वित्तीय स्थिरता और जमाकर्ताओं के हितों की रक्षा की जा सके।
यह खबर चर्चा में क्यों?
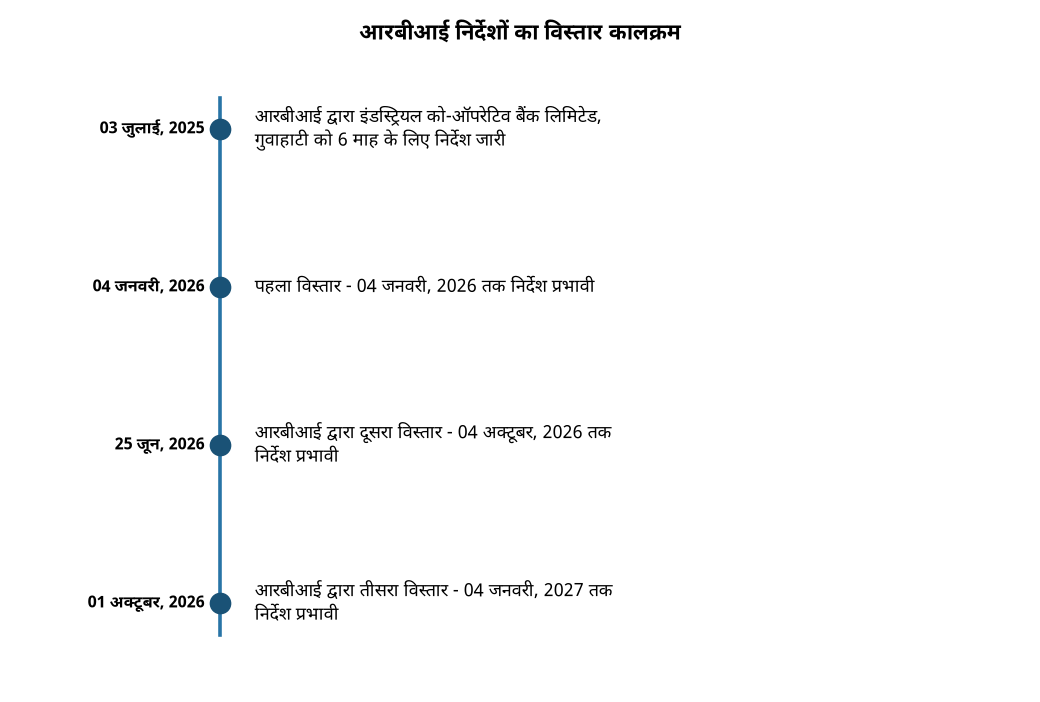
भारतीय रिज़र्व बैंक (RBI) ने बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A को धारा 56 के साथ पढ़ते हुए, द इंडस्ट्रियल को-ऑपरेटिव बैंक लिमिटेड, गुवाहाटी के लिए जारी निर्देशों की अवधि को 4 अक्टूबर, 2026 से आगे तीन महीने के लिए बढ़ा दिया है। यह विस्तार जनहित में बैंक की वित्तीय स्थिति की समीक्षा के अधीन किया गया है, जो RBI की नियामक और पर्यवेक्षी भूमिका को दर्शाता है।
पृष्ठभूमि
- भारत में सहकारी बैंक वित्तीय समावेशन (Financial Inclusion) और ग्रामीण तथा अर्ध-शहरी क्षेत्रों में ऋण उपलब्धता सुनिश्चित करने में महत्वपूर्ण भूमिका निभाते हैं।
- ये बैंक अपने सदस्यों के स्वामित्व और नियंत्रण में होते हैं तथा ‘एक सदस्य, एक वोट’ के सिद्धांत पर कार्य करते हैं।
- ऐतिहासिक रूप से, सहकारी बैंकों का विनियमन दोहरी प्रकृति का रहा है: बैंकिंग कार्यों के लिए RBI द्वारा और पंजीकरण, प्रबंधन तथा प्रशासन के लिए राज्य सहकारी समितियों के कानूनों द्वारा।
- बैंकिंग विनियमन अधिनियम, 1949 (सहकारी समितियों पर यथा लागू) की धारा 56, इस अधिनियम के प्रावधानों को सहकारी बैंकों पर लागू करने से संबंधित है, जिससे RBI को उनके बैंकिंग कार्यों पर नियंत्रण रखने की शक्ति मिलती है।
- धारा 35A RBI को जनहित में या जमाकर्ताओं के हितों की रक्षा के लिए बैंकों को निर्देश जारी करने की शक्ति प्रदान करती है, जिसमें वित्तीय संकट का सामना कर रहे बैंकों पर प्रतिबंध लगाना भी शामिल है।
- हाल के वर्षों में, कुछ सहकारी बैंकों में वित्तीय अनियमितताओं और कुप्रबंधन के मामले सामने आए हैं, जिसके कारण RBI ने उनकी निगरानी और विनियमन को मजबूत किया है।
बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A और धारा 56
- बैंकिंग विनियमन अधिनियम, 1949 (Banking Regulation Act, 1949) भारत में बैंकिंग क्षेत्र के विनियमन के लिए एक व्यापक कानून है।
- यह अधिनियम RBI को वाणिज्यिक बैंकों और सहकारी बैंकों सहित सभी बैंकिंग संस्थाओं पर नियामक नियंत्रण रखने का अधिकार देता है।
- धारा 35A RBI को जनहित में, बैंकिंग नीति को विनियमित करने के लिए, या जमाकर्ताओं के हितों की रक्षा के लिए बैंकों को निर्देश जारी करने की शक्ति देती है।
- इन निर्देशों में ऋण देने पर प्रतिबंध, नए जमा स्वीकार करने पर रोक, या बैंक के बोर्ड को निलंबित करना जैसे उपाय शामिल हो सकते हैं।
- धारा 56 विशेष रूप से बैंकिंग विनियमन अधिनियम, 1949 के प्रावधानों को सहकारी समितियों पर लागू करती है, जिससे RBI को सहकारी बैंकों के बैंकिंग कार्यों पर नियामक और पर्यवेक्षी अधिकार प्राप्त होते हैं।
- यह धारा सुनिश्चित करती है कि सहकारी बैंक भी वाणिज्यिक बैंकों के समान नियामक मानकों और पर्यवेक्षण के अधीन हों, विशेष रूप से वित्तीय स्थिरता और जमाकर्ताओं की सुरक्षा के संबंध में।
- RBI इन शक्तियों का उपयोग किसी बैंक की वित्तीय स्थिति बिगड़ने पर, या जब बैंक जमाकर्ताओं के हितों के लिए खतरा पैदा करता है, तब हस्तक्षेप करने के लिए करता है।
- इन निर्देशों का उद्देश्य बैंक को पुनर्जीवित करना या जमाकर्ताओं के धन की सुरक्षा सुनिश्चित करना होता है।
मुख्य विशेषताएँ
| विशेषता | महत्व |
|---|---|
| बैंकिंग विनियमन अधिनियम, 1949 | भारत में बैंकिंग क्षेत्र के विनियमन का प्राथमिक कानून। यह बैंकों के लाइसेंसिंग, प्रबंधन, संचालन और पर्यवेक्षण को नियंत्रित करता है। |
| धारा 35A | यह धारा RBI को जनहित में या जमाकर्ताओं के हित में बैंकों को निर्देश जारी करने का अधिकार देती है। यह RBI की नियामक शक्तियों का एक महत्वपूर्ण हिस्सा है। |
| धारा 56 | यह धारा बैंकिंग विनियमन अधिनियम, 1949 को सहकारी समितियों पर लागू करने का प्रावधान करती है, जिससे RBI को सहकारी बैंकों पर भी नियामक शक्तियाँ प्राप्त होती हैं। |
| औद्योगिक सहकारी बैंक लिमिटेड, गुवाहाटी | एक सहकारी बैंक जिस पर RBI ने नियामक निर्देश जारी किए हैं, जो सहकारी बैंकिंग क्षेत्र में RBI की निगरानी को दर्शाता है। |
| निर्देशों की अवधि का विस्तार | यह दर्शाता है कि बैंक की वित्तीय स्थिति में सुधार नहीं हुआ है या अपेक्षित सुधार नहीं हुआ है, और RBI जनहित में अपनी निगरानी जारी रखना आवश्यक समझता है। |
महत्व
आर्थिक महत्व
- सहकारी बैंकों की स्थिरता सुनिश्चित करना: RBI के निर्देश यह सुनिश्चित करते हैं कि सहकारी बैंक वित्तीय रूप से सुदृढ़ रहें, जिससे जमाकर्ताओं के धन की सुरक्षा होती है और वित्तीय प्रणाली में विश्वास बना रहता है।
- वित्तीय समावेशन में भूमिका: सहकारी बैंक ग्रामीण और अर्ध-शहरी क्षेत्रों में वित्तीय सेवाओं तक पहुँच प्रदान करने में महत्वपूर्ण भूमिका निभाते हैं। उनकी स्थिरता इन क्षेत्रों में वित्तीय समावेशन (Financial Inclusion) के लिए आवश्यक है।
नियामक महत्व
- RBI की नियामक शक्ति का प्रदर्शन: यह घटना बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A और 56 के तहत RBI की व्यापक नियामक और पर्यवेक्षी शक्तियों को रेखांकित करती है, विशेष रूप से सहकारी बैंकों के संबंध में।
- जमाकर्ताओं के हितों की सुरक्षा: RBI का हस्तक्षेप यह सुनिश्चित करता है कि बैंक की किसी भी वित्तीय अनियमितता या कमजोरी का खामियाजा जमाकर्ताओं को न भुगतना पड़े, जिससे बैंकिंग प्रणाली में जनता का विश्वास बना रहता है।
शासनिक महत्व
- सहकारी क्षेत्र में जवाबदेही: RBI के निर्देश सहकारी बैंकों के प्रबंधन में अधिक पारदर्शिता और जवाबदेही लाने में मदद करते हैं, जो उनके सुचारू संचालन के लिए महत्वपूर्ण है।
- सहकारी संघवाद का संतुलन: यह केंद्र सरकार (RBI के माध्यम से) और राज्य सरकारों (जो सहकारी समितियों को नियंत्रित करती हैं) के बीच सहकारी बैंकों के विनियमन में एक संतुलन स्थापित करता है।
चुनौतियाँ
1. सहकारी बैंकों के समक्ष चुनौतियाँ
- दोहरी नियामक संरचना: सहकारी बैंक RBI (बैंकिंग कार्यों के लिए) और राज्य सरकारों (प्रशासनिक कार्यों के लिए) के दोहरे विनियमन के अधीन हैं, जिससे कभी-कभी नियामक अस्पष्टता उत्पन्न होती है।
- पेशेवर प्रबंधन की कमी: कई सहकारी बैंकों में पेशेवर प्रबंधन और आधुनिक बैंकिंग प्रथाओं का अभाव होता है, जिससे उनकी दक्षता और जोखिम प्रबंधन क्षमता प्रभावित होती है।
- राजनीतिक हस्तक्षेप: सहकारी बैंकों के संचालन में अक्सर स्थानीय राजनीतिक हस्तक्षेप देखा जाता है, जो उनके स्वतंत्र और निष्पक्ष कामकाज को बाधित करता है।
- कमजोर आंतरिक नियंत्रण: अपर्याप्त आंतरिक नियंत्रण प्रणालियाँ धोखाधड़ी और वित्तीय अनियमितताओं के जोखिम को बढ़ाती हैं।
- गैर-निष्पादित आस्तियों (Non-Performing Assets – NPAs) का उच्च स्तर: कृषि ऋणों और अन्य प्राथमिकता वाले क्षेत्र के ऋणों में उच्च NPA सहकारी बैंकों की वित्तीय स्थिति को कमजोर करते हैं।
यूपीएससी लिंक: अर्थव्यवस्था: भारतीय बैंकिंग प्रणाली, सहकारी बैंक
2. RBI के लिए चुनौतियाँ
- सीमित संसाधन: बड़ी संख्या में सहकारी बैंकों की निगरानी के लिए RBI के पास सीमित संसाधन हैं, खासकर छोटे और ग्रामीण बैंकों के लिए।
- डेटा की उपलब्धता और गुणवत्ता: सहकारी बैंकों से विश्वसनीय और समय पर डेटा प्राप्त करना एक चुनौती हो सकती है, जिससे प्रभावी निगरानी में बाधा आती है।
- राज्य सरकारों के साथ समन्वय: सहकारी बैंकों के विनियमन में राज्य सरकारों के साथ प्रभावी समन्वय स्थापित करना एक जटिल कार्य है।
- नियामक प्रवर्तन: निर्देशों का पालन सुनिश्चित करना और आवश्यकता पड़ने पर सख्त कार्रवाई करना एक संवेदनशील मुद्दा हो सकता है, खासकर जब स्थानीय समुदायों के हित जुड़े हों।
यूपीएससी लिंक: अर्थव्यवस्था: भारतीय बैंकिंग प्रणाली, RBI की भूमिका
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| दोहरी नियामक संरचना | RBI और राज्य सरकारों के बीच नियामक क्षेत्राधिकार में अस्पष्टता और समन्वय की कमी। |
| पेशेवर प्रबंधन का अभाव | आधुनिक बैंकिंग प्रथाओं और जोखिम प्रबंधन तकनीकों को अपनाने में बाधा, जिससे दक्षता प्रभावित होती है। |
| राजनीतिक हस्तक्षेप | ऋण वितरण और प्रशासनिक निर्णयों में बाहरी दबाव, जिससे वित्तीय अनुशासन कमजोर होता है। |
| कमजोर आंतरिक नियंत्रण | धोखाधड़ी, गबन और वित्तीय अनियमितताओं का उच्च जोखिम। |
| उच्च NPA | बैंकों की लाभप्रदता और पूंजी पर्याप्तता पर नकारात्मक प्रभाव, जिससे उनकी ऋण देने की क्षमता कम होती है। |
| सीमित पूंजी आधार | विकास और विस्तार के लिए पर्याप्त पूंजी जुटाने में कठिनाई, जिससे प्रतिस्पर्धा में कमी आती है। |
आगे की राह
- सहकारी बैंकों के लिए एक एकीकृत नियामक ढाँचा विकसित करना, जहाँ RBI की भूमिका को और मजबूत किया जाए और राज्य सरकारों के साथ समन्वय बढ़ाया जाए।
- सहकारी बैंकों में पेशेवर प्रबंधन को बढ़ावा देना और उनके बोर्डों में वित्तीय विशेषज्ञों की नियुक्ति को अनिवार्य करना।
- आंतरिक नियंत्रण प्रणालियों को मजबूत करने और सूचना प्रौद्योगिकी (Information Technology) के उपयोग को बढ़ावा देने के लिए क्षमता निर्माण कार्यक्रम शुरू करना।
- गैर-निष्पादित आस्तियों (NPAs) की वसूली के लिए प्रभावी तंत्र स्थापित करना और ऋण मूल्यांकन प्रक्रियाओं को सख्त करना।
- सहकारी बैंकों के लिए पूंजी जुटाने के वैकल्पिक तरीकों की खोज करना और उन्हें वित्तीय रूप से अधिक लचीला बनाना।
- जमाकर्ताओं के हितों की सुरक्षा के लिए जमा बीमा कवरेज (Deposit Insurance Coverage) को मजबूत करना और जागरूकता बढ़ाना।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
बैंकिंग विनियमन अधिनियम, 1949 · सहकारी बैंक · भारतीय रिजर्व बैंक (RBI) · धारा 35A · धारा 56 · वित्तीय स्थिरता · जनहित · नियामक शक्तियाँ · बैंकिंग क्षेत्र सुधार · जमाकर्ताओं का हित
संवैधानिक व नीतिगत संबंध
- {‘article’: ‘अनुच्छेद 19(1)(c)’, ‘note’: ‘सहकारी समितियाँ बनाने का अधिकार’}
- {‘article’: ‘अनुच्छेद 43B’, ‘note’: ‘सहकारी समितियों के संवर्धन का राज्य नीति निदेशक तत्व’}
- {‘article’: ‘भाग IXB’, ‘note’: ‘सहकारी समितियों से संबंधित प्रावधान’}
- {‘article’: ‘सातवीं अनुसूची’, ‘note’: ‘सहकारी समितियों पर राज्य सूची का विषय’}
अवधारणा प्रवाह
सहकारी बैंक की कमजोर वित्तीय स्थिति → RBI द्वारा बैंकिंग विनियमन अधिनियम की धारा 35A और 56 के तहत निर्देश जारी → जनहित और जमाकर्ताओं के हितों की सुरक्षा → निर्देशों की अवधि का विस्तार → बैंक के संचालन पर RBI की निगरानी जारी → वित्तीय स्थिरता सुनिश्चित करने का प्रयास
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार कीजिए:
1. भारतीय रिजर्व बैंक (RBI) बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A के तहत सहकारी बैंकों को निर्देश जारी कर सकता है।
2. धारा 56 बैंकिंग विनियमन अधिनियम, 1949 को सहकारी समितियों पर लागू करती है।
3. RBI द्वारा जारी ऐसे निर्देश केवल छह महीने की अधिकतम अवधि के लिए वैध होते हैं और उनका विस्तार नहीं किया जा सकता।
उपरोक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- केवल तीन
- कोई नहीं
उत्तर: केवल दो — कथन 1 और 2 सही हैं। RBI बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A (धारा 56 के साथ पठित) के तहत सहकारी बैंकों को जनहित में निर्देश जारी कर सकता है। कथन 3 गलत है क्योंकि RBI इन निर्देशों की अवधि को आवश्यकतानुसार बढ़ा सकता है, जैसा कि समाचार में उल्लिखित है।
Q2. भारतीय रिजर्व बैंक (RBI) के संदर्भ में, निम्नलिखित में से कौन सा कार्य उसकी नियामक शक्तियों के अंतर्गत आता है?
- सरकार के लिए बजट तैयार करना।
- वाणिज्यिक बैंकों को लाइसेंस जारी करना और उनका विनियमन करना।
- भारत में प्रत्यक्ष विदेशी निवेश (FDI) नीतियों को निर्धारित करना।
- कृषि उत्पादों के लिए न्यूनतम समर्थन मूल्य (MSP) तय करना।
उत्तर: वाणिज्यिक बैंकों को लाइसेंस जारी करना और उनका विनियमन करना। — RBI भारत में बैंकिंग क्षेत्र का प्रमुख नियामक है। वाणिज्यिक बैंकों और सहकारी बैंकों को लाइसेंस जारी करना, उनका विनियमन करना और उन पर पर्यवेक्षण करना इसकी प्रमुख नियामक शक्तियों में से एक है। अन्य विकल्प RBI के कार्यक्षेत्र में नहीं आते हैं।
मुख्य अभ्यास प्रश्न
✍ बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A और धारा 56 के तहत भारतीय रिजर्व बैंक (RBI) की नियामक शक्तियों का आलोचनात्मक परीक्षण कीजिए, विशेष रूप से सहकारी बैंकों के संदर्भ में। जनहित में इन शक्तियों के विस्तार के निहितार्थों पर भी चर्चा कीजिए। (15 Marks)
रूपरेखा: मॉडल-उत्तर संरचना:
1. **परिचय:** बैंकिंग विनियमन अधिनियम, 1949 और सहकारी बैंकों पर इसके लागू होने का संक्षिप्त परिचय। RBI की नियामक भूमिका का उल्लेख।
2. **धारा 35A का विश्लेषण:**
* यह धारा RBI को जनहित में या जमाकर्ताओं के हितों की रक्षा के लिए बैंकों को निर्देश जारी करने का अधिकार देती है।
* इसमें बैंक के कामकाज, विलय, परिसमापन आदि से संबंधित निर्देश शामिल हो सकते हैं।
* यह RBI को किसी बैंक के मामलों में हस्तक्षेप करने की व्यापक शक्ति प्रदान करती है।
3. **धारा 56 का विश्लेषण:**
* यह धारा बैंकिंग विनियमन अधिनियम, 1949 को सहकारी समितियों पर लागू करती है।
* यह सुनिश्चित करती है कि सहकारी बैंक भी वाणिज्यिक बैंकों के समान नियामक ढांचे के अधीन हों, हालांकि कुछ संशोधनों के साथ।
* यह सहकारी बैंकों पर RBI के पर्यवेक्षण और नियंत्रण का आधार है।
4. **सहकारी बैंकों के संदर्भ में नियामक शक्तियों का आलोचनात्मक परीक्षण:**
* **सकारात्मक पक्ष:** वित्तीय स्थिरता सुनिश्चित करना, जमाकर्ताओं के हितों की रक्षा करना, कुप्रबंधन को रोकना, बैंकिंग प्रणाली में विश्वास बनाए रखना।
* **चुनौतियाँ/आलोचना:** दोहरी नियामक संरचना (राज्य सरकारें और RBI), स्थानीय राजनीतिक प्रभाव, पेशेवर प्रबंधन की कमी, छोटे सहकारी बैंकों के लिए अनुपालन बोझ, वित्तीय समावेशन और विनियमन के बीच संतुलन।
5. **जनहित में शक्तियों के विस्तार के निहितार्थ:**
* **सकारात्मक:** बैंक की वित्तीय स्थिति में सुधार के लिए अतिरिक्त समय, जमाकर्ताओं के धन की सुरक्षा, प्रणालीगत जोखिम को कम करना, सुधारात्मक कार्रवाई का अवसर।
* **नकारात्मक/चुनौतियाँ:** अनिश्चितता का माहौल, बैंक की साख पर प्रभाव, यदि बार-बार विस्तार होता है तो अंतर्निहित समस्याओं का समाधान न होने का जोखिम, नियामक ओवररीच की संभावना।
6. **निष्कर्ष:** सहकारी बैंकों के लिए एक मजबूत नियामक ढांचे की आवश्यकता पर बल, जिसमें RBI की भूमिका महत्वपूर्ण है, साथ ही स्थानीय आवश्यकताओं और वित्तीय समावेशन के लक्ष्यों के बीच संतुलन बनाए रखना।
स्रोत: RBI
Assam PCS (APSC) — राज्य PCS अभ्यास
Prelims: असम राज्य में सहकारी बैंकों पर लागू ‘बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए: 1. यह धारा सहकारी समितियों पर केंद्र सरकार को निर्देश जारी करने का अधिकार प्रदान करती है। 2. धारा 56 के साथ मिलकर यह धारा असम में औद्योगिक सहकारी बैंकों को विनियमित करने के लिए एक कानूनी ढांचा प्रदान करती है। उपर्युक्त कथनों में से कौन-सा/से सही है/हैं?
- केवल 1
- केवल 2
- 1 और 2 दोनों
- न तो 1 और न ही 2
उत्तर: 1 और 2 दोनों — धारा 35A केंद्र सरकार को सहकारी समितियों को निर्देश जारी करने का अधिकार देती है, जबकि धारा 56 के साथ मिलकर यह असम में औद्योगिक सहकारी बैंकों के विनियमन के लिए कानूनी आधार प्रदान करती है।
Mains: असम में औद्योगिक सहकारी बैंकों के विनियमन हेतु ‘बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A एवं धारा 56 के महत्व एवं प्रभाव का विश्लेषण करते हुए, राज्य में सहकारी बैंकिंग प्रणाली के सुधार हेतु सुझाव प्रस्तुत कीजिए।
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Anthropology VS PSIR
- Best PSIR optional coaching
- Best PSIR optional coaching online
- Best PSIR optional teacher


No Comments