
08 Oct जीएसटी परिषद की बैठक आज: सुधारों और अपराधीकरण में क्या बदलाव आएगा?
✎ GST परिषद की हालिया बैठक का मुख्य फोकस कर प्रणाली में गैर-अपराधीकरण और प्रक्रियागत सुधारों के माध्यम से व्यापार सुगमता को बढ़ावा देना है, जिसमें गिरफ्तारी शक्तियों को कम करना और अभियोजन की सीमा बढ़ाना शामिल है।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — भारतीय अर्थव्यवस्था और योजना, संसाधनों को जुटाना, संवृद्धि, विकास तथा रोज़गार से संबंधित विषय | GS Paper II — संघवाद, केंद्र-राज्य वित्तीय संबंध
- Prelims: GST परिषद, वस्तु एवं सेवा कर (GST), गैर-अपराधीकरण, कर सुधार, ईज ऑफ डूइंग बिजनेस, राजकोषीय संघवाद
- Essay: भारत में आर्थिक सुधार और शासन, सहकारी संघवाद और कराधान
त्वरित पुनरावृत्ति: GST परिषद की हालिया बैठक का मुख्य फोकस कर प्रणाली में गैर-अपराधीकरण और प्रक्रियागत सुधारों के माध्यम से व्यापार सुगमता को बढ़ावा देना है, जिसमें गिरफ्तारी शक्तियों को कम करना और अभियोजन की सीमा बढ़ाना शामिल है।
यह खबर चर्चा में क्यों?
वस्तु एवं सेवा कर (GST) परिषद की हाल ही में 57वीं बैठक हुई, जिसमें गैर-अपराधीकरण (Decriminalisation) और प्रक्रियागत सुधारों पर विशेष ध्यान दिया गया। इस बैठक का मुख्य उद्देश्य कर अनुपालन (Tax Compliance) को सरल बनाना और व्यापार सुगमता (Ease of Doing Business) को बढ़ावा देना था। परिषद ने कर प्रणाली में व्यवसायों के लिए गिरफ्तारी शक्तियों को हटाने और अभियोजन (Prosecution) के लिए सीमा बढ़ाने जैसे महत्वपूर्ण प्रस्तावों पर विचार-विमर्श किया, जो GST 2.0 के तहत शुरू किए गए सुधारों की अगली कड़ी है।
पृष्ठभूमि
- GST परिषद भारत में वस्तु एवं सेवा कर से संबंधित निर्णय लेने वाली सर्वोच्च शासी निकाय है।
- इसका गठन संविधान के अनुच्छेद 279A के तहत किया गया है और इसकी अध्यक्षता केंद्रीय वित्त मंत्री करते हैं।
- GST को 1 जुलाई, 2017 को ‘एक राष्ट्र, एक कर’ के सिद्धांत पर लागू किया गया था, जिसका उद्देश्य अप्रत्यक्ष करों की जटिलता को कम करना था।
- GST परिषद में केंद्र और सभी राज्यों/केंद्र शासित प्रदेशों के प्रतिनिधि शामिल होते हैं, जो सहकारी संघवाद (Cooperative Federalism) का एक उदाहरण है।
- वर्तमान बैठक का एजेंडा मुख्य रूप से कर प्रणाली में व्यवसायों के लिए अनावश्यक उत्पीड़न को कम करने और अनुपालन बोझ को हल्का करने पर केंद्रित है।
GST परिषद और गैर-अपराधीकरण
- GST परिषद एक संवैधानिक निकाय है जो GST से संबंधित सभी प्रमुख निर्णय लेती है, जिसमें कर दरें, छूट और प्रक्रियात्मक नियम शामिल हैं।
- गैर-अपराधीकरण का अर्थ है कुछ अपराधों को आपराधिक श्रेणी से हटाकर उन्हें दीवानी (Civil) अपराध बनाना, जिसके परिणामस्वरूप कारावास के बजाय मौद्रिक दंड या अन्य नागरिक परिणाम होते हैं।
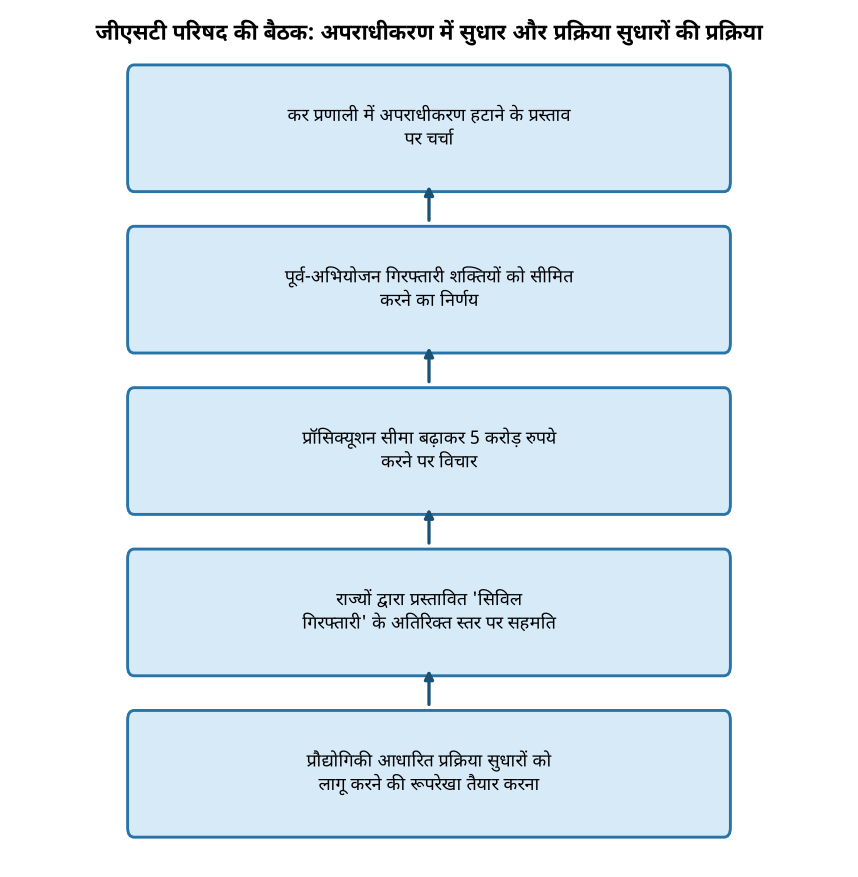
- GST प्रणाली में गैर-अपराधीकरण का प्रस्ताव कर अधिकारियों की गिरफ्तारी शक्तियों को कम करना है, विशेषकर अभियोजन-पूर्व (Pre-prosecution) चरण में।
- इसका उद्देश्य व्यवसायों पर अनावश्यक दबाव को कम करना और विवादों को कर वसूली, ब्याज और जुर्माने जैसे नागरिक परिणामों के माध्यम से हल करना है।
- अभियोजन के लिए मौद्रिक सीमा को 1 करोड़ रुपये से बढ़ाकर 5 करोड़ रुपये करने का प्रस्ताव है, जिससे छोटे और मध्यम व्यवसायों को राहत मिलेगी।
- राज्य सरकारों ने कर अधिकारियों की शक्तियों में अत्यधिक कमी के बारे में चिंता व्यक्त की है, यह तर्क देते हुए कि अप्रत्यक्ष कर व्यवस्था ‘दंतहीन’ नहीं होनी चाहिए।
- प्रक्रियागत सुधारों में पंजीकरण, रिटर्न दाखिल करने, रिफंड का दावा करने और ई-कॉमर्स (E-commerce) से संबंधित प्रक्रियाओं को सरल बनाना शामिल है, जिससे प्रौद्योगिकी का अधिक उपयोग किया जा सके।
- इन सुधारों का लक्ष्य कर अनुपालन को आसान बनाना, व्यापार सुगमता में सुधार करना और करदाताओं के लिए एक अधिक अनुकूल वातावरण बनाना है।
मुख्य विशेषताएँ
| विशेषता | महत्व |
|---|---|
| अपराधीकरण समाप्त करना | व्यवसायों के लिए व्यापार सुगमता में वृद्धि और अनावश्यक उत्पीड़न को कम करना। |
| अभियोजन के लिए सीमा बढ़ाना | छोटे और मध्यम व्यवसायों को मामूली उल्लंघनों के लिए आपराधिक कार्यवाही से बचाना। |
| प्रक्रियागत सुधार | पंजीकरण, रिटर्न दाखिल करने और रिफंड प्राप्त करने की प्रक्रियाओं को सरल बनाना। |
| प्रौद्योगिकी का उपयोग | डेटा-संचालित प्रणालियों के माध्यम से अनुपालन में सुधार और मानवीय हस्तक्षेप को कम करना। |
| गिरफ्तारी शक्तियों पर पुनर्विचार | कर अधिकारियों की गिरफ्तारी शक्तियों के दुरुपयोग को रोकना, विशेषकर अभियोजन-पूर्व चरण में। |
महत्व
आर्थिक महत्व
- यह कदम व्यवसायों के लिए ‘ईज ऑफ डूइंग बिजनेस’ (Ease of Doing Business) को बढ़ावा देगा, जिससे निवेश और आर्थिक संवृद्धि (Economic Growth) को प्रोत्साहन मिलेगा।
- अपराधीकरण समाप्त होने से करदाताओं का अनुपालन बोझ कम होगा और वे अधिक आत्मविश्वास के साथ व्यापार कर सकेंगे।
- प्रक्रियागत सुधारों से कर प्रणाली में दक्षता आएगी, जिससे रिफंड और अन्य प्रक्रियाओं में लगने वाला समय कम होगा।
शासन और नियामक महत्व
- यह कर प्रशासन को अधिक पारदर्शी और जवाबदेह बनाएगा, जिससे कर अधिकारियों की विवेकाधीन शक्तियों का दुरुपयोग कम होगा।
- प्रौद्योगिकी के अधिक उपयोग से मानवीय त्रुटियों और भ्रष्टाचार की संभावना कम होगी, जिससे कर प्रणाली की अखंडता मजबूत होगी।
- राज्यों और केंद्र के बीच सहयोग से GST परिषद की संघीय प्रकृति मजबूत होती है, जो सहकारी संघवाद (Cooperative Federalism) का एक उदाहरण है।
सामाजिक महत्व
- छोटे और मध्यम उद्यमों (MSMEs) को अनावश्यक कानूनी प्रक्रियाओं से राहत मिलेगी, जिससे वे अपनी ऊर्जा व्यापार विस्तार पर केंद्रित कर सकेंगे।
- करदाताओं में विश्वास बढ़ेगा कि कर प्रणाली निष्पक्ष और न्यायपूर्ण है, जिससे स्वैच्छिक अनुपालन को बढ़ावा मिलेगा।
चुनौतियाँ
1. राज्यों की चिंताएँ
- कई राज्य, जैसे महाराष्ट्र, गुजरात, उत्तर प्रदेश, कर्नाटक और आंध्र प्रदेश, कर अधिकारियों की शक्तियों में व्यापक कटौती को लेकर चिंतित हैं।
- राज्यों का मानना है कि अप्रत्यक्ष कर व्यवस्था ‘दंतहीन’ नहीं होनी चाहिए और गंभीर उल्लंघनों के मामलों में गिरफ्तारी की शक्तियाँ बनी रहनी चाहिए।
यूपीएससी लिंक: भारतीय संघवाद, केंद्र-राज्य संबंध
2. राजस्व संग्रह पर प्रभाव
- कुछ विशेषज्ञों को चिंता है कि गिरफ्तारी शक्तियों में कमी से कर चोरी करने वालों पर लगाम लगाना मुश्किल हो सकता है, जिससे राजस्व संग्रह प्रभावित हो सकता है।
- यह सुनिश्चित करना एक चुनौती होगी कि अपराधीकरण समाप्त करने के बावजूद कर अनुपालन का स्तर बना रहे या उसमें सुधार हो।
यूपीएससी लिंक: राजकोषीय नीति, कर प्रशासन
3. प्रौद्योगिकी का प्रभावी क्रियान्वयन
- प्रक्रियागत सुधारों के लिए मजबूत और निर्बाध तकनीकी प्रणालियों की आवश्यकता है, जिसके क्रियान्वयन में चुनौतियाँ आ सकती हैं।
- डेटा की गुणवत्ता और सुरक्षा सुनिश्चित करना भी एक महत्वपूर्ण चुनौती होगी।
यूपीएससी लिंक: ई-गवर्नेंस, डिजिटल पहल
4. कानूनी और प्रक्रियात्मक स्पष्टता
- अपराधीकरण समाप्त करने और गिरफ्तारी शक्तियों को संशोधित करने के लिए स्पष्ट कानूनी ढाँचे और दिशानिर्देशों की आवश्यकता होगी।
- विभिन्न प्रकार के उल्लंघनों के लिए ‘सिविल गिरफ्तारी’ जैसे नए प्रावधानों को परिभाषित करना और उन्हें प्रभावी ढंग से लागू करना एक चुनौती हो सकती है।
यूपीएससी लिंक: कानूनी सुधार, न्यायिक प्रक्रिया
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| गिरफ्तारी शक्तियों में कमी | राज्यों को डर है कि कर व्यवस्था ‘दंतहीन’ हो सकती है, जिससे गंभीर उल्लंघनों पर नियंत्रण मुश्किल होगा। |
| राजस्व संग्रह पर संभावित प्रभाव | कर चोरी पर अंकुश लगाने की क्षमता कमजोर होने से राजस्व संग्रह प्रभावित हो सकता है। |
| प्रौद्योगिकी का क्रियान्वयन | प्रक्रियागत सुधारों के लिए आवश्यक मजबूत तकनीकी प्रणालियों को सफलतापूर्वक लागू करना। |
| कानूनी स्पष्टता | संशोधित प्रावधानों, जैसे ‘सिविल गिरफ्तारी’, के लिए स्पष्ट कानूनी ढाँचे और दिशानिर्देशों की आवश्यकता। |
| अनुपालन का स्तर बनाए रखना | अपराधीकरण समाप्त करने के बावजूद कर अनुपालन के उच्च स्तर को सुनिश्चित करना। |
आगे की राह
- राज्यों की चिंताओं को दूर करने के लिए एक संतुलित दृष्टिकोण अपनाना, जिसमें गंभीर कर चोरी के मामलों में प्रभावी कार्रवाई सुनिश्चित की जा सके।
- अपराधीकरण समाप्त करने के साथ-साथ कर चोरी को हतोत्साहित करने के लिए मजबूत नागरिक परिणामों (जैसे उच्च जुर्माना, ब्याज) को लागू करना।
- GST नेटवर्क (GSTN) को और मजबूत करना ताकि डेटा विश्लेषण और जोखिम-आधारित चयन के माध्यम से अनुपालन में सुधार किया जा सके।
- करदाताओं के लिए एक सरल और उपयोगकर्ता-अनुकूल शिकायत निवारण तंत्र स्थापित करना।
- कर अधिकारियों के लिए क्षमता निर्माण कार्यक्रम आयोजित करना ताकि वे नई प्रक्रियाओं और प्रौद्योगिकी का प्रभावी ढंग से उपयोग कर सकें।
- GST परिषद की बैठकों में राज्यों और केंद्र के बीच निरंतर संवाद और आम सहमति बनाने का प्रयास करना।
- GST कानून और नियमों में आवश्यक संशोधन स्पष्टता और पारदर्शिता के साथ करना ताकि कोई अस्पष्टता न रहे।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
GST परिषद · अप्रत्यक्ष कर सुधार · अपराधीकरण · व्यापार सुगमता · कर अनुपालन · संघवाद · राजकोषीय संघवाद · वस्तु एवं सेवा कर · प्रक्रियागत सुधार · गिरफ्तारी शक्तियाँ
संवैधानिक व नीतिगत संबंध
- {‘article’: ‘अनुच्छेद 279A’, ‘note’: ‘GST परिषद का गठन और कार्य’}
- {‘article’: ‘अनुच्छेद 246A’, ‘note’: ‘GST से संबंधित कानून बनाने की शक्ति’}
- {‘article’: ‘सातवीं अनुसूची’, ‘note’: ‘संघ और राज्य सूची में कर लगाने की शक्ति’}
अवधारणा प्रवाह
GST परिषद की बैठक में अपराधीकरण समाप्त करने पर चर्चा → व्यवसायों के लिए ‘ईज ऑफ डूइंग बिजनेस’ में सुधार का लक्ष्य → कर अधिकारियों की गिरफ्तारी शक्तियों पर पुनर्विचार और अभियोजन सीमा में वृद्धि → राज्यों द्वारा राजस्व संग्रह और कर अनुपालन पर चिंता व्यक्त की गई → प्रक्रियागत सुधारों और प्रौद्योगिकी के उपयोग पर जोर → संतुलित दृष्टिकोण अपनाकर कर प्रशासन में पारदर्शिता और दक्षता बढ़ाना
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार कीजिए:
1. GST परिषद की अध्यक्षता केंद्रीय वित्त मंत्री करते हैं।
2. GST परिषद में केवल केंद्र सरकार के प्रतिनिधि शामिल होते हैं।
3. GST परिषद द्वारा लिए गए निर्णय केंद्र और राज्य दोनों सरकारों के लिए बाध्यकारी होते हैं।
उपरोक्त में से कितने कथन सही हैं?
- केवल एक
- केवल दो
- सभी तीन
- कोई नहीं
उत्तर: केवल एक — कथन 1 सही है। GST परिषद की अध्यक्षता केंद्रीय वित्त मंत्री करते हैं। कथन 2 गलत है। GST परिषद में केंद्र और राज्यों दोनों के प्रतिनिधि शामिल होते हैं। कथन 3 गलत है। GST परिषद द्वारा लिए गए निर्णय बाध्यकारी नहीं, बल्कि सिफारिशी प्रकृति के होते हैं, हालांकि व्यवहार में उनका पालन किया जाता है।
Q2. GST के तहत ‘अपराधीकरण’ (Decriminalisation) शब्द का क्या अर्थ है?
- GST कानूनों के तहत कर चोरी को पूरी तरह से समाप्त करना।
- GST से संबंधित कुछ अपराधों को आपराधिक श्रेणी से हटाकर उन्हें दीवानी (सिविल) उल्लंघन बनाना।
- GST के तहत सभी प्रकार के अपराधों के लिए जुर्माना समाप्त करना।
- GST अधिकारियों की गिरफ्तारी शक्तियों को पूरी तरह से हटाना।
उत्तर: GST से संबंधित कुछ अपराधों को आपराधिक श्रेणी से हटाकर उन्हें दीवानी (सिविल) उल्लंघन बनाना। — अपराधीकरण का अर्थ है GST से संबंधित कुछ अपराधों को आपराधिक श्रेणी से हटाकर उन्हें दीवानी उल्लंघन बनाना, जिससे विवादों का समाधान कर की वसूली, ब्याज और जुर्माने के माध्यम से हो सके, बजाय आपराधिक अभियोजन के।
मुख्य अभ्यास प्रश्न
✍ वस्तु एवं सेवा कर (GST) परिषद के हालिया निर्णयों के आलोक में, GST व्यवस्था में ‘अपराधीकरण’ और ‘प्रक्रियागत सुधारों’ के महत्व का आलोचनात्मक परीक्षण कीजिए। क्या ये उपाय व्यापार सुगमता और कर अनुपालन के बीच संतुलन स्थापित करने में सहायक होंगे? (15 Marks)
रूपरेखा: मॉडल-उत्तर संरचना:
1. **परिचय:** GST परिषद और उसके जनादेश का संक्षिप्त परिचय। हालिया बैठक में अपराधीकरण और प्रक्रियागत सुधारों पर चर्चा का उल्लेख।
2. **अपराधीकरण का अर्थ और महत्व:**
* GST कानूनों के तहत कुछ अपराधों को आपराधिक श्रेणी से हटाकर दीवानी उल्लंघन बनाना।
* गिरफ्तारी शक्तियों में कमी (विशेषकर अभियोजन-पूर्व चरण में)।
* अभियोजन की सीमा को 1 करोड़ से 5 करोड़ रुपये तक बढ़ाने का प्रस्ताव।
* व्यापारियों पर अनावश्यक दबाव कम करना, व्यापार सुगमता को बढ़ावा देना।
3. **प्रक्रियागत सुधारों का अर्थ और महत्व:**
* पंजीकरण, रिटर्न दाखिल करने, रिफंड और मांग संबंधी प्रक्रियाओं का सरलीकरण।
* प्रौद्योगिकी और डेटा का उपयोग करके अनुपालन को आसान बनाना।
* अनावश्यक प्रश्नों और अस्वीकृतियों को कम करना।
* उदाहरण: पंजीकरण प्रक्रिया का सरलीकरण, रिटर्न सुधार तंत्र।
4. **आलोचनात्मक परीक्षण – व्यापार सुगमता बनाम कर अनुपालन:**
* **सकारात्मक पक्ष (व्यापार सुगमता):** अनावश्यक उत्पीड़न में कमी, मुकदमेबाजी का बोझ कम होना, छोटे व्यवसायों को राहत, निवेश को प्रोत्साहन।
* **नकारात्मक पक्ष/चुनौतियाँ (कर अनुपालन):** कुछ राज्यों की चिंताएँ कि इससे कर अधिकारियों की शक्तियाँ ‘दंतहीन’ हो सकती हैं। गंभीर उल्लंघनों के लिए ‘दीवानी गिरफ्तारी’ की मांग। कर चोरी को हतोत्साहित करने की क्षमता पर संभावित प्रभाव।
5. **संतुलन स्थापित करने में भूमिका:**
* ये उपाय व्यापार सुगमता को बढ़ावा देंगे, लेकिन कर चोरी रोकने के लिए प्रभावी प्रवर्तन तंत्रों की आवश्यकता बनी रहेगी।
* प्रौद्योगिकी-आधारित अनुपालन और डेटा विश्लेषण पर निर्भरता बढ़ाना।
* सख्त अपराधियों और ईमानदार करदाताओं के बीच अंतर करने की आवश्यकता।
6. **निष्कर्ष:** GST व्यवस्था को और अधिक कुशल, पारदर्शी और व्यापार-अनुकूल बनाने में इन सुधारों की क्षमता पर बल। संघवाद के संदर्भ में केंद्र और राज्यों के बीच सहयोग का महत्व।
स्रोत: The Indian Express
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Best economics services coaching
- Best economics optional coaching
- Best economics optional coaching for upsc
- best teacher of economics optional

- जीएसटी परिषद की बैठक आज: सुधारों और अपराधीकरण में क्या बदलाव आएगा? - October 8, 2026
- Sagarmanthan 2026: India’s Vision for Global Maritime Governance - October 8, 2026
- सुप्रीम कोर्ट का गुरुवायुर मंदिर में एकादशी पूजा पर ऐतिहासिक आदेश - October 8, 2026
No Comments