
18 Sep आरबीआई ने गुवाहाटी सहकारी शहरी बैंक पर निर्देशों का विस्तार किया, जानें पूरा मामला
✎ बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A और धारा 56 भारतीय रिज़र्व बैंक को सहकारी बैंकों सहित बैंकिंग कंपनियों पर नियामक निर्देश जारी करने की शक्ति प्रदान करती हैं, जिसका मुख्य उद्देश्य सार्वजनिक हित और जमाकर्ताओं के हितों की…
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — भारतीय अर्थव्यवस्था तथा योजना, संसाधनों को जुटाने, प्रगति, विकास तथा रोज़गार से संबंधित विषय। | GS Paper III — सरकारी बजटिंग।
- Prelims: भारतीय रिज़र्व बैंक (RBI), बैंकिंग विनियमन अधिनियम, 1949, धारा 35A, धारा 56, शहरी सहकारी बैंक, सहकारी बैंक विनियमन, वित्तीय स्थिरता, जमाकर्ता हित संरक्षण
- Essay: भारत में वित्तीय क्षेत्र का विनियमन और स्थिरता, सहकारी बैंकों की भूमिका और चुनौतियाँ: आर्थिक समावेशन और वित्तीय स्थिरता के बीच संतुलन
त्वरित पुनरावृत्ति: बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A और धारा 56 भारतीय रिज़र्व बैंक को सहकारी बैंकों सहित बैंकिंग कंपनियों पर नियामक निर्देश जारी करने की शक्ति प्रदान करती हैं, जिसका मुख्य उद्देश्य सार्वजनिक हित और जमाकर्ताओं के हितों की रक्षा करना है।
यह खबर चर्चा में क्यों?
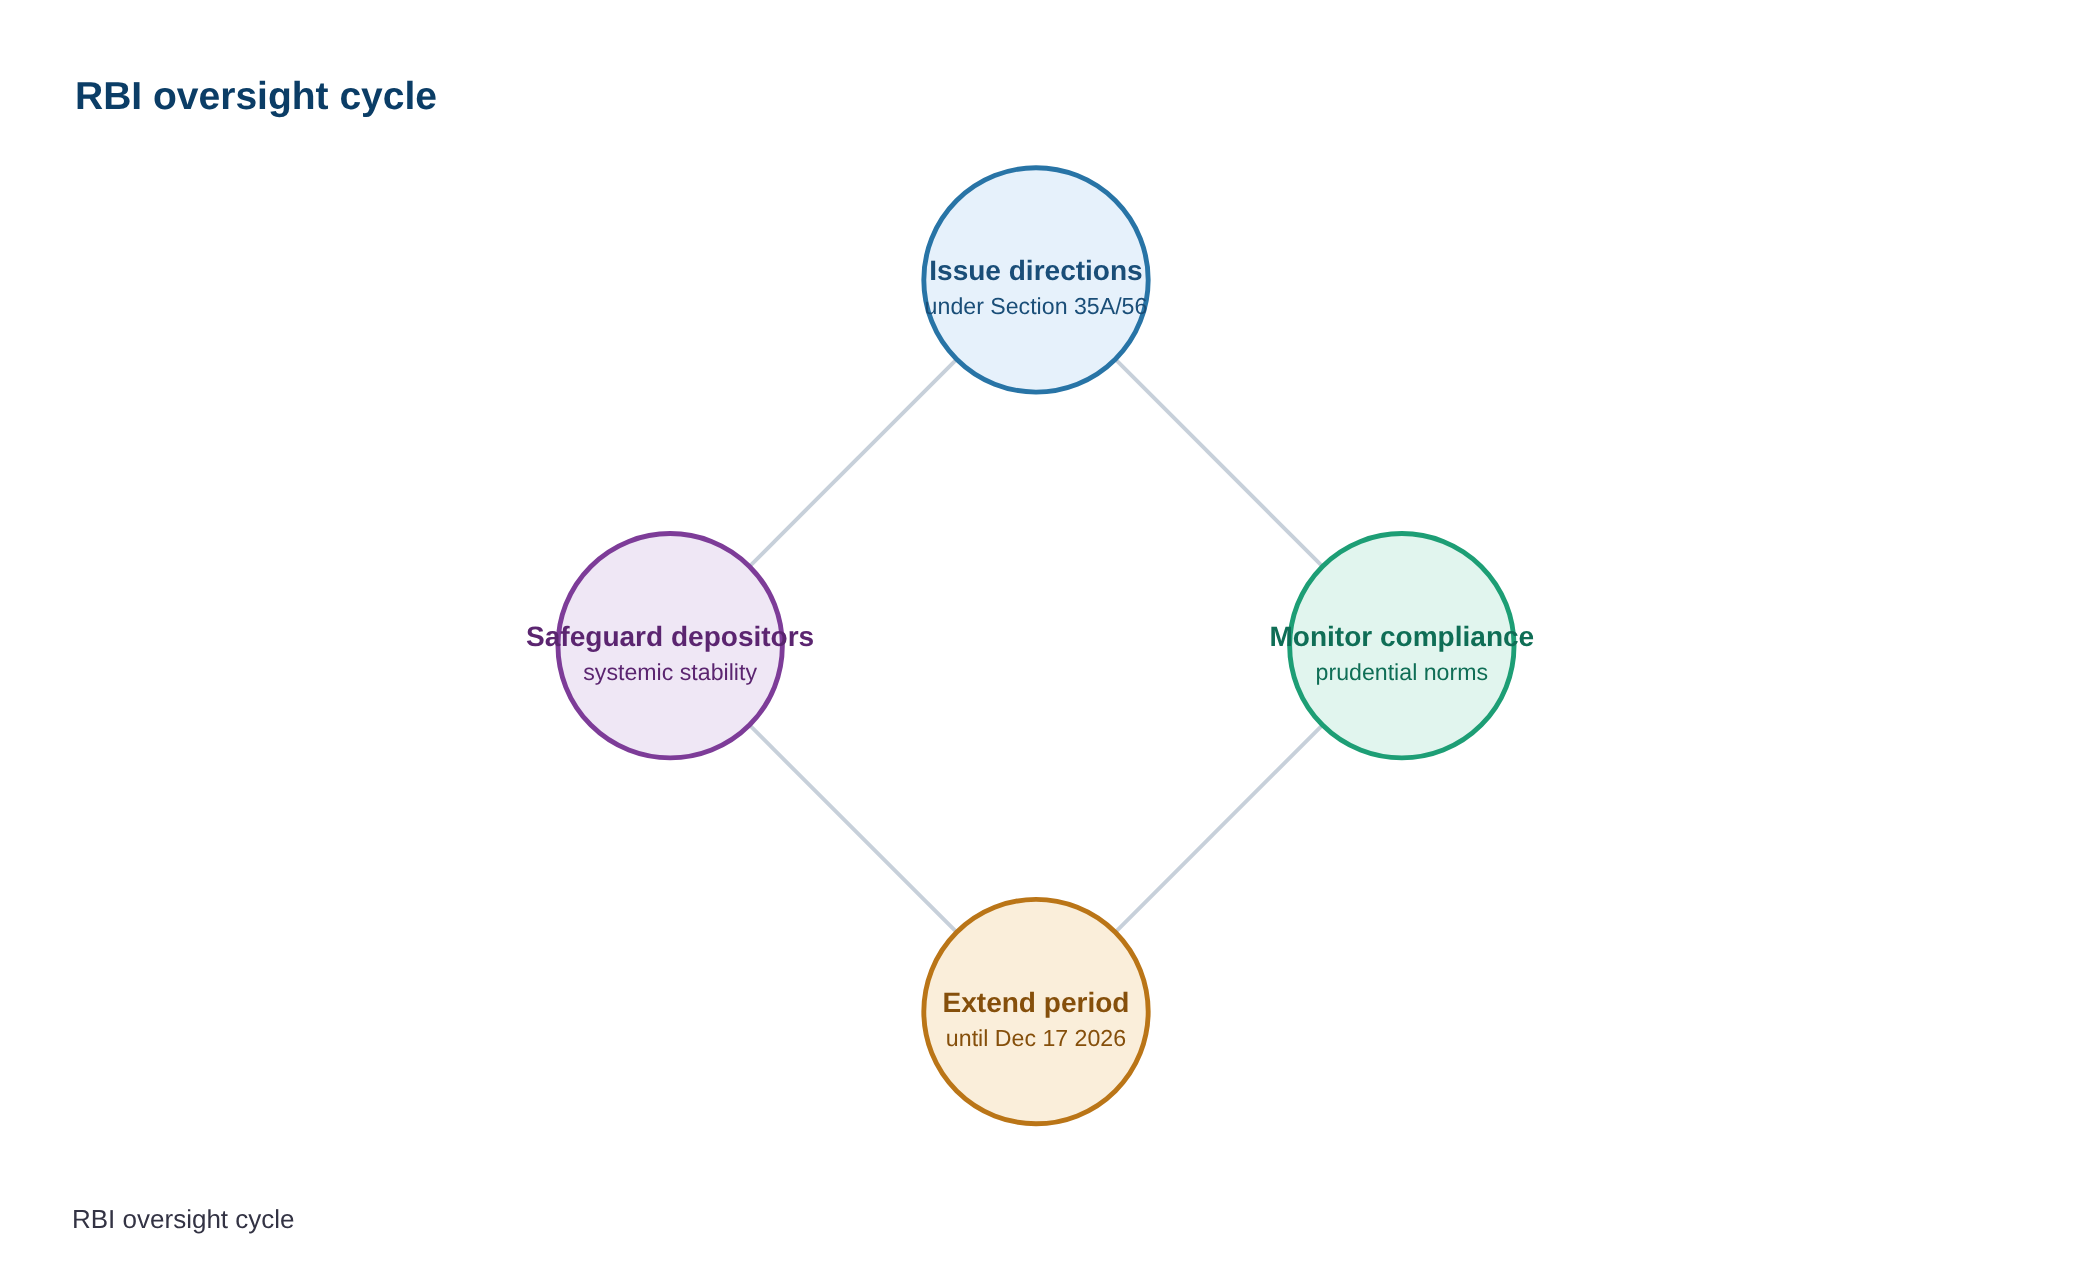
भारतीय रिज़र्व बैंक (RBI) ने गुवाहाटी स्थित द गुवाहाटी को-ऑपरेटिव अर्बन बैंक लिमिटेड के लिए बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A को धारा 56 के साथ पठित करते हुए जारी किए गए निर्देशों की अवधि को 17 सितंबर, 2026 से आगे तीन महीने के लिए बढ़ा दिया है। यह विस्तार जनहित में बैंक की वित्तीय स्थिति की समीक्षा के अधीन किया गया है, ताकि जमाकर्ताओं के हितों की रक्षा की जा सके और बैंक को अपनी वित्तीय स्थिति सुधारने का अवसर मिल सके।
पृष्ठभूमि
- भारत में सहकारी बैंक वित्तीय समावेशन (Financial Inclusion) में महत्वपूर्ण भूमिका निभाते हैं, विशेषकर ग्रामीण और अर्ध-शहरी क्षेत्रों में।
- इन बैंकों को दोहरी नियामक संरचना के तहत विनियमित किया जाता है: बैंकिंग कार्यों के लिए RBI और पंजीकरण, प्रबंधन तथा लेखा परीक्षा के लिए राज्य सहकारी समितियां अधिनियम या बहु-राज्य सहकारी समितियां अधिनियम।
- हाल के वर्षों में, कई सहकारी बैंकों ने वित्तीय अनियमितताओं, खराब परिसंपत्ति गुणवत्ता (Asset Quality) और कमजोर शासन (Governance) के कारण चुनौतियों का सामना किया है।
- इन चुनौतियों के जवाब में, RBI ने सहकारी बैंकों के विनियमन को मजबूत करने के लिए कई कदम उठाए हैं, जिसमें उनकी निगरानी बढ़ाना और आवश्यकता पड़ने पर सुधारात्मक उपाय लागू करना शामिल है।
- बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A RBI को बैंकों के खिलाफ निर्देश जारी करने की शक्ति प्रदान करती है, जिसमें सार्वजनिक हित या जमाकर्ताओं के हितों की रक्षा के लिए प्रतिबंध लगाना शामिल है।
- धारा 56 विशेष रूप से सहकारी बैंकों पर बैंकिंग विनियमन अधिनियम के प्रावधानों के अनुप्रयोग से संबंधित है, जिससे RBI को उन पर भी नियामक शक्तियां प्राप्त होती हैं।
बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A और धारा 56 क्या हैं?
- बैंकिंग विनियमन अधिनियम, 1949 (Banking Regulation Act, 1949) भारत में बैंकिंग कंपनियों के विनियमन के लिए एक व्यापक कानून है।
- धारा 35A RBI को किसी भी बैंकिंग कंपनी को निर्देश जारी करने की शक्ति प्रदान करती है। ये निर्देश सार्वजनिक हित में, बैंकिंग नीति को विनियमित करने के लिए, जमाकर्ताओं के हितों को सुरक्षित रखने के लिए, या बैंकिंग कंपनी के उचित प्रबंधन को सुरक्षित करने के लिए दिए जा सकते हैं।
- इन निर्देशों में ऋण देने पर प्रतिबंध, नए ऋण देने पर रोक, जमा स्वीकार करने पर प्रतिबंध, या बैंक के संचालन के तरीके में अन्य परिवर्तन शामिल हो सकते हैं।
- धारा 56 बैंकिंग विनियमन अधिनियम, 1949 के प्रावधानों को सहकारी बैंकों (Co-operative Banks) पर लागू करती है। यह सुनिश्चित करती है कि अधिनियम के वे प्रावधान जो वाणिज्यिक बैंकों पर लागू होते हैं, कुछ संशोधनों के साथ सहकारी बैंकों पर भी लागू हों।
- इस धारा के माध्यम से, RBI को सहकारी बैंकों के संबंध में भी नियामक और पर्यवेक्षी शक्तियां प्राप्त होती हैं, जैसे कि लाइसेंसिंग, निरीक्षण, पूंजी पर्याप्तता मानदंड और सुधारात्मक कार्रवाई।
- जब कोई सहकारी बैंक वित्तीय संकट का सामना करता है या नियामक मानदंडों का उल्लंघन करता है, तो RBI धारा 35A को धारा 56 के साथ पठित करते हुए निर्देश जारी कर सकता है।
- इन निर्देशों का उद्देश्य बैंक की वित्तीय स्थिति को स्थिर करना, जमाकर्ताओं के हितों की रक्षा करना और बैंक को अपनी समस्याओं का समाधान करने के लिए समय देना है।
- RBI द्वारा जारी किए गए निर्देशों की अवधि आमतौर पर एक निश्चित समय के लिए होती है, जिसे आवश्यकतानुसार बढ़ाया जा सकता है, जैसा कि इस मामले में हुआ है।
मुख्य विशेषताएँ
| विशेषता | महत्व |
|---|---|
| बैंकिंग विनियमन अधिनियम, 1949 | यह अधिनियम भारत में बैंकिंग क्षेत्र के विनियमन का आधार है, जो बैंकों के कामकाज, लाइसेंसिंग और पर्यवेक्षण को नियंत्रित करता है। |
| धारा 35A | यह भारतीय रिज़र्व बैंक (RBI) को जनहित में बैंकों को निर्देश जारी करने की शक्ति प्रदान करती है, विशेषकर जब किसी बैंक की वित्तीय स्थिति चिंताजनक हो। |
| धारा 56 | यह धारा बैंकिंग विनियमन अधिनियम, 1949 के प्रावधानों को सहकारी बैंकों पर लागू करती है, जिससे RBI को उन पर भी नियामक नियंत्रण मिलता है। |
| निर्देशों की अवधि का विस्तार | यह दर्शाता है कि संबंधित सहकारी बैंक की वित्तीय स्थिति में अभी तक पर्याप्त सुधार नहीं हुआ है, और RBI सार्वजनिक जमाकर्ताओं के हितों की रक्षा के लिए हस्तक्षेप जारी रखे हुए है। |
| जनहित | RBI के निर्देशों का प्राथमिक उद्देश्य जमाकर्ताओं के हितों की रक्षा करना और वित्तीय प्रणाली में विश्वास बनाए रखना है, जो बैंकिंग क्षेत्र की स्थिरता के लिए महत्वपूर्ण है। |
महत्व
आर्थिक महत्व
- सहकारी बैंकों की स्थिरता सुनिश्चित करना वित्तीय समावेशन (Financial Inclusion) के लिए महत्वपूर्ण है, क्योंकि वे अक्सर ग्रामीण और अर्ध-शहरी क्षेत्रों में छोटे व्यवसायों और व्यक्तियों को बैंकिंग सेवाएँ प्रदान करते हैं।
- RBI का यह कदम बैंकिंग प्रणाली में जनता के विश्वास को बनाए रखने में मदद करता है, जिससे वित्तीय स्थिरता बनी रहती है।
- कमजोर सहकारी बैंकों पर नियामक नियंत्रण से संभावित प्रणालीगत जोखिमों (Systemic Risks) को कम किया जा सकता है, जो व्यापक वित्तीय प्रणाली को प्रभावित कर सकते हैं।
शासन और नियामक महत्व
- यह घटना RBI की नियामक शक्तियों और उसके जनादेश (Mandate) को दर्शाती है, जिसमें वह वित्तीय क्षेत्र की निगरानी और विनियमन के लिए सक्रिय भूमिका निभाता है।
- सहकारी बैंकों पर RBI का दोहरा नियंत्रण (राज्य सरकारों के साथ) एक जटिल नियामक ढाँचा बनाता है, जहाँ वित्तीय स्थिरता सुनिश्चित करने के लिए समन्वय आवश्यक है।
- इस तरह के निर्देश यह सुनिश्चित करते हैं कि बैंक निर्धारित मानदंडों और दिशानिर्देशों का पालन करें, जिससे पारदर्शिता और जवाबदेही बनी रहे।
सामाजिक महत्व
- सहकारी बैंकों में जमाकर्ताओं के हितों की रक्षा करना लाखों छोटे जमाकर्ताओं के लिए महत्वपूर्ण है, जिनकी बचत अक्सर इन बैंकों में होती है।
- सहकारी बैंक स्थानीय समुदायों के आर्थिक विकास में महत्वपूर्ण भूमिका निभाते हैं, और उनकी विफलता से स्थानीय अर्थव्यवस्था पर नकारात्मक प्रभाव पड़ सकता है।
चुनौतियाँ
1. सहकारी बैंकों की दोहरी नियामक संरचना
- सहकारी बैंकों का विनियमन राज्य सरकारों (सहकारी समितियों के रजिस्ट्रार) और RBI दोनों द्वारा किया जाता है, जिससे कभी-कभी नियामक अस्पष्टता और समन्वय की कमी हो सकती है।
- यह दोहरी संरचना प्रभावी पर्यवेक्षण और त्वरित निर्णय लेने में बाधा डाल सकती है।
यूपीएससी लिंक: भारतीय अर्थव्यवस्था: बैंकिंग क्षेत्र सुधार
2. शासन और प्रबंधन के मुद्दे
- कई सहकारी बैंकों में पेशेवर प्रबंधन और कॉर्पोरेट शासन (Corporate Governance) के मानकों की कमी होती है, जिससे कुप्रबंधन और धोखाधड़ी का जोखिम बढ़ जाता है।
- राजनीतिक हस्तक्षेप और स्थानीय दबाव भी इन बैंकों के कामकाज को प्रभावित कर सकते हैं।
यूपीएससी लिंक: भारतीय अर्थव्यवस्था: वित्तीय क्षेत्र सुधार
3. वित्तीय अस्थिरता और गैर-निष्पादित आस्तियाँ (NPAs)
- कमजोर ऋण मूल्यांकन, अपर्याप्त पूंजीकरण और उच्च गैर-निष्पादित आस्तियाँ कई सहकारी बैंकों की वित्तीय स्थिरता के लिए गंभीर चुनौतियाँ पेश करती हैं।
- छोटे आकार और सीमित संसाधनों के कारण वे आर्थिक झटकों के प्रति अधिक संवेदनशील होते हैं।
यूपीएससी लिंक: भारतीय अर्थव्यवस्था: बैंकिंग क्षेत्र के मुद्दे
4. प्रौद्योगिकी और डिजिटलीकरण का अभाव
- कई सहकारी बैंकों में आधुनिक बैंकिंग प्रौद्योगिकी और डिजिटलीकरण का अभाव है, जिससे उनकी दक्षता कम होती है और वे बड़े वाणिज्यिक बैंकों के साथ प्रतिस्पर्धा करने में असमर्थ रहते हैं।
- यह साइबर सुरक्षा जोखिमों को भी बढ़ा सकता है।
यूपीएससी लिंक: भारतीय अर्थव्यवस्था: वित्तीय प्रौद्योगिकी
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| दोहरी नियामक संरचना | राज्य सरकारों और RBI के बीच नियामक समन्वय की कमी से प्रभावी पर्यवेक्षण में बाधा। |
| कमजोर शासन और प्रबंधन | पेशेवर प्रबंधन की कमी, राजनीतिक हस्तक्षेप और कुप्रबंधन से वित्तीय जोखिम। |
| उच्च गैर-निष्पादित आस्तियाँ | खराब ऋण गुणवत्ता और अपर्याप्त पूंजी से वित्तीय अस्थिरता और दिवालियापन का जोखिम। |
| सीमित संसाधन और प्रौद्योगिकी | आधुनिक बैंकिंग प्रथाओं को अपनाने में बाधा और बड़े बैंकों से प्रतिस्पर्धा में कमी। |
| जमाकर्ताओं का विश्वास | बैंकों की विफलता की स्थिति में जमाकर्ताओं की बचत पर नकारात्मक प्रभाव और वित्तीय प्रणाली में विश्वास की कमी। |
आगे की राह
- सहकारी बैंकों के लिए एक एकीकृत नियामक ढाँचा विकसित करना, जिसमें RBI की भूमिका को और मजबूत किया जाए और राज्य सरकारों के साथ बेहतर समन्वय स्थापित किया जाए।
- सहकारी बैंकों में कॉर्पोरेट शासन मानकों को बढ़ाना, पेशेवर प्रबंधन को बढ़ावा देना और राजनीतिक हस्तक्षेप को कम करना।
- कमजोर सहकारी बैंकों के पुनर्पूंजीकरण (Recapitalization) और विलय (Merger) के लिए एक स्पष्ट नीति विकसित करना ताकि उनकी वित्तीय स्थिति मजबूत हो सके।
- प्रौद्योगिकी अपनाने और डिजिटलीकरण को बढ़ावा देना ताकि सहकारी बैंक आधुनिक बैंकिंग सेवाओं की पेशकश कर सकें और परिचालन दक्षता में सुधार कर सकें।
- जमाकर्ताओं के हितों की रक्षा के लिए जमा बीमा (Deposit Insurance) कवरेज को मजबूत करना और जागरूकता बढ़ाना।
- RBI को सहकारी बैंकों पर अधिक प्रभावी पर्यवेक्षण और प्रवर्तन शक्तियाँ प्रदान करना ताकि समय पर सुधारात्मक कार्रवाई की जा सके।
- सहकारी बैंकों के कर्मचारियों और प्रबंधन के लिए क्षमता निर्माण और प्रशिक्षण कार्यक्रमों को बढ़ाना।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
बैंकिंग विनियमन अधिनियम, 1949 · भारतीय रिजर्व बैंक · सहकारी बैंक · धारा 35ए · धारा 56 · वित्तीय स्थिरता · नियामक शक्तियाँ · सार्वजनिक हित · जमाकर्ताओं का संरक्षण · बैंकिंग क्षेत्र · वित्तीय समावेशन · शहरी सहकारी बैंक
संवैधानिक व नीतिगत संबंध
- {‘Article’: ‘अनुच्छेद 243ZI’, ‘note’: ‘सहकारी समितियों का निगमन और विनियमन’}
- {‘Article’: ‘अनुच्छेद 243ZT’, ‘note’: ‘मौजूदा कानूनों का बने रहना’}
अवधारणा प्रवाह
सहकारी बैंक की वित्तीय स्थिति कमजोर हुई। → RBI ने जनहित में धारा 35A और 56 के तहत निर्देश जारी किए। → बैंक पर नियामक प्रतिबंध लगाए गए। → वित्तीय स्थिति में सुधार न होने पर निर्देशों की अवधि बढ़ाई गई। → जमाकर्ताओं के हितों की रक्षा और वित्तीय स्थिरता सुनिश्चित की गई। → RBI द्वारा बैंक की स्थिति की निरंतर समीक्षा। → भविष्य में सुधारात्मक कार्रवाई या प्रतिबंधों को हटाना।
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार करें:
1. भारतीय रिजर्व बैंक (RBI) भारत में सभी वाणिज्यिक बैंकों और सहकारी बैंकों का नियामक है।
2. बैंकिंग विनियमन अधिनियम, 1949 की धारा 35ए RBI को सार्वजनिक हित में बैंकों को निर्देश जारी करने का अधिकार देती है।
3. शहरी सहकारी बैंक (UCB) केवल राज्य सरकारों द्वारा विनियमित होते हैं, न कि RBI द्वारा।
उपरोक्त में से कितने कथन सही हैं?
- केवल एक
- केवल दो
- सभी तीन
- कोई नहीं
उत्तर: केवल एक — कथन 1 गलत है। RBI वाणिज्यिक बैंकों और शहरी सहकारी बैंकों का नियामक है, लेकिन ग्रामीण सहकारी बैंकों का विनियमन RBI और नाबार्ड (NABARD) के बीच साझा होता है। कथन 2 सही है। धारा 35ए RBI को व्यापक शक्तियाँ प्रदान करती है, जिसमें बैंकों को निर्देश जारी करना भी शामिल है। कथन 3 गलत है। शहरी सहकारी बैंक RBI और संबंधित राज्य सरकारों के दोहरे विनियमन के अधीन हैं।
Q2. भारतीय रिजर्व बैंक (RBI) द्वारा सहकारी बैंकों के संबंध में निम्नलिखित में से कौन सी नियामक कार्रवाई की जा सकती है?
- बैंक के निदेशक मंडल को निलंबित करना।
- बैंक के विलय या अधिग्रहण को अनिवार्य करना।
- बैंक के लाइसेंस को रद्द करना।
- उपरोक्त सभी।
उत्तर: उपरोक्त सभी। — RBI के पास बैंकिंग विनियमन अधिनियम, 1949 के तहत सहकारी बैंकों के संबंध में व्यापक नियामक शक्तियाँ हैं। इसमें सार्वजनिक हित और जमाकर्ताओं के संरक्षण के लिए बैंक के निदेशक मंडल को निलंबित करना, विलय या अधिग्रहण को अनिवार्य करना, और गंभीर वित्तीय अनियमितताओं के मामले में लाइसेंस रद्द करना शामिल है।
मुख्य अभ्यास प्रश्न
✍ भारतीय रिजर्व बैंक (RBI) द्वारा सहकारी बैंकों के विनियमन में बैंकिंग विनियमन अधिनियम, 1949 की धारा 35ए और धारा 56 की भूमिका का समालोचनात्मक परीक्षण कीजिए। क्या ये प्रावधान वित्तीय स्थिरता और जमाकर्ताओं के हितों की रक्षा के लिए पर्याप्त हैं? (15 Marks)
रूपरेखा: उत्तर की शुरुआत बैंकिंग विनियमन अधिनियम, 1949 (Banking Regulation Act, 1949) और सहकारी बैंकों के विनियमन में इसकी प्रासंगिकता के संक्षिप्त परिचय से करें।
**धारा 35ए की भूमिका:**
* **शक्तियाँ:** बताएं कि धारा 35ए (Section 35A) RBI को सार्वजनिक हित में या जमाकर्ताओं के हितों की रक्षा के लिए बैंकों को निर्देश जारी करने की व्यापक शक्ति कैसे देती है।
* **उदाहरण:** इसमें ऋण देने पर प्रतिबंध, नए ऋणों पर रोक, निकासी सीमा निर्धारित करना आदि शामिल हैं।
* **महत्व:** यह वित्तीय प्रणाली में विश्वास बनाए रखने और संकटग्रस्त बैंकों को पुनर्जीवित करने में कैसे मदद करती है।
**धारा 56 की भूमिका:**
* **सहकारी बैंकों पर लागू:** स्पष्ट करें कि धारा 56 (Section 56) कैसे बैंकिंग विनियमन अधिनियम के कुछ प्रावधानों को सहकारी बैंकों पर लागू करती है, जिससे वे RBI के विनियमन के दायरे में आते हैं।
* **दोहरा विनियमन:** राज्य सरकारों और RBI के बीच सहकारी बैंकों के दोहरे विनियमन (Dual Regulation) की प्रकृति पर चर्चा करें।
**पर्याप्तता का समालोचनात्मक परीक्षण:**
* **सकारात्मक पहलू:** ये प्रावधान वित्तीय अस्थिरता को रोकने, जमाकर्ताओं के धन की सुरक्षा करने और बैंकिंग प्रणाली में अनुशासन बनाए रखने में कैसे महत्वपूर्ण हैं। हाल के वर्षों में RBI द्वारा इन शक्तियों का उपयोग करके कई सहकारी बैंकों को कैसे बचाया गया है, इसका उल्लेख करें।
* **चुनौतियाँ/सीमाएँ:**
* **दोहरा विनियमन:** दोहरे विनियमन से उत्पन्न होने वाली चुनौतियों, जैसे नियामक अस्पष्टता या समन्वय की कमी पर प्रकाश डालें।
* **शासन संबंधी मुद्दे:** सहकारी बैंकों में अक्सर देखे जाने वाले कमजोर आंतरिक शासन, राजनीतिक हस्तक्षेप और पेशेवर प्रबंधन की कमी का उल्लेख करें।
* **सीमित संसाधन:** छोटे सहकारी बैंकों के पास अक्सर अनुपालन और जोखिम प्रबंधन के लिए सीमित संसाधन होते हैं।
* **पुनर्पूंजीकरण:** संकटग्रस्त सहकारी बैंकों के पुनर्पूंजीकरण (Recapitalization) में आने वाली कठिनाइयाँ।
* **सुधार के उपाय:** हाल के विधायी परिवर्तनों (जैसे बैंकिंग विनियमन (संशोधन) अधिनियम, 2020) का उल्लेख करें, जिन्होंने RBI की नियामक शक्तियों को मजबूत किया है, विशेष रूप से शहरी सहकारी बैंकों के संबंध में।
**निष्कर्ष:** एक संतुलित निष्कर्ष प्रस्तुत करें जो इन प्रावधानों के महत्व को स्वीकार करे, साथ ही यह भी बताए कि वित्तीय स्थिरता और जमाकर्ताओं के हितों की प्रभावी ढंग से रक्षा के लिए निरंतर निगरानी, नियामक सुधार और सहकारी बैंकों के आंतरिक शासन को मजबूत करने की आवश्यकता है।
स्रोत: RBI
Assam PCS (APSC) — राज्य PCS अभ्यास
Prelims: असम सरकार द्वारा ‘गुवाहाटी सहकारी शहरी बैंक लिमिटेड’ के संबंध में बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A के साथ धारा 56 के अंतर्गत निर्देशों के तहत दी गई अवधि-विस्तार की अधिसूचना का मुख्य उद्देश्य क्या है?
- बैंक के परिचालन क्षेत्र का विस्तार करना
- बैंक की वित्तीय स्थिति में सुधार करना
- बैंक के सदस्यों के हितों की रक्षा करना
- बैंक के विलय की प्रक्रिया को तेज करना
उत्तर: बैंक के सदस्यों के हितों की रक्षा करना — धारा 35A के अंतर्गत निर्देश मुख्यतः बैंक के सदस्यों के हितों की रक्षा तथा उसकी वित्तीय स्थिरता सुनिश्चित करने के लिए दिए जाते हैं।
Mains: असम में ‘गुवाहाटी सहकारी शहरी बैंक लिमिटेड’ के संबंध में बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A के तहत सरकार द्वारा निर्देशों के माध्यम से अवधि-विस्तार के निर्णय का विश्लेषण करते हुए, सहकारी बैंकों के विनियमन में राज्य सरकार की भूमिका पर प्रकाश डालिए।
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Anthropology VS PSIR
- Best PSIR optional coaching
- Best PSIR optional coaching online
- Best PSIR optional teacher

- ईरान में नागरिकों पर अत्याचार: संयुक्त राष्ट्र के तथ्यान्वेषण मिशन की रिपोर्ट - September 18, 2026
- UN Report: Iran’s Crimes Against Humanity & US War Crimes Exposed - September 18, 2026
- आरबीआई ने गुवाहाटी सहकारी शहरी बैंक पर निर्देशों का विस्तार किया, जानें पूरा मामला - September 18, 2026
No Comments