


25 Sep वित्त वर्ष 2026-27 की दूसरी छमाही में सरकार ₹7.86 लाख करोड़ उधार लेगी: RBI के साथ समझौता
✎ सरकार की उधारी योजना राजकोषीय घाटे को वित्तपोषित करने, बाजार की तरलता को प्रभावित करने और अर्थव्यवस्था में ब्याज दरों को निर्धारित करने में महत्वपूर्ण भूमिका निभाती है।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — भारतीय अर्थव्यवस्था तथा योजना, संसाधनों को जुटाने, प्रगति, विकास तथा रोज़गार से संबंधित विषय। सरकारी बजट।
- Prelims: सरकारी उधारी, राजकोषीय घाटा, दिनांकित प्रतिभूतियाँ, ट्रेजरी बिल (T-Bills), वेज़ एंड मीन्स एडवांस (WMA), खुला बाज़ार परिचालन (OMO), भारतीय रिज़र्व बैंक (RBI), सरकारी प्रतिभूतियाँ
- Essay: भारत में आर्थिक स्थिरता और विकास में राजकोषीय नीति की भूमिका।, बढ़ते सरकारी ऋण का अर्थव्यवस्था पर प्रभाव।
त्वरित पुनरावृत्ति: सरकार की उधारी योजना राजकोषीय घाटे को वित्तपोषित करने, बाजार की तरलता को प्रभावित करने और अर्थव्यवस्था में ब्याज दरों को निर्धारित करने में महत्वपूर्ण भूमिका निभाती है।
यह खबर चर्चा में क्यों?
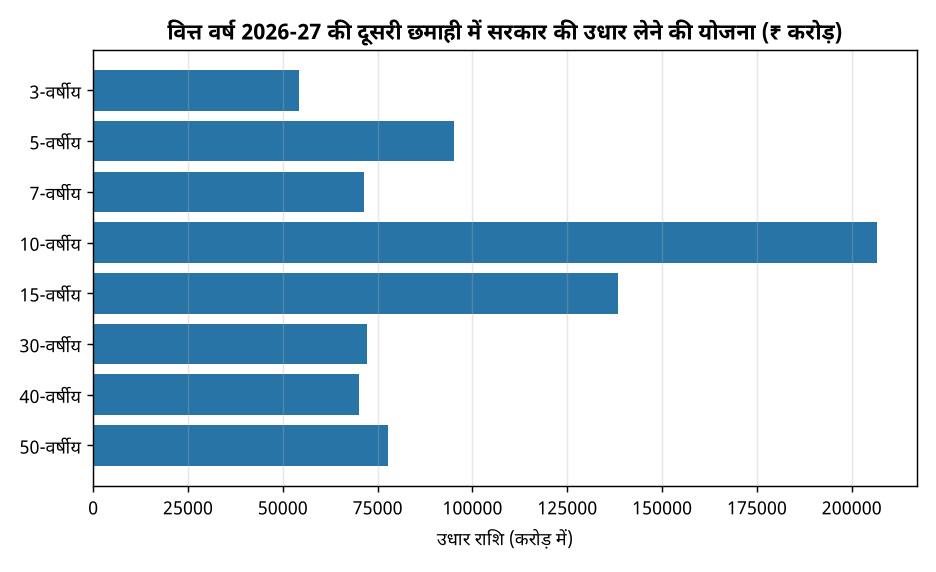
भारत सरकार ने भारतीय रिज़र्व बैंक (RBI) के परामर्श से, वित्त वर्ष 2026-27 की दूसरी छमाही (H2) के लिए ₹7,86,000 करोड़ उधार लेने का निर्णय लिया है। यह उधारी विभिन्न परिपक्वता अवधि वाली दिनांकित प्रतिभूतियों (Dated Securities) और ट्रेजरी बिलों (Treasury Bills) के माध्यम से की जाएगी। इसके अतिरिक्त, RBI ने सरकारी खातों में अस्थायी बेमेल को दूर करने के लिए वेज़ एंड मीन्स एडवांस (WMA) की सीमा ₹50,000 करोड़ निर्धारित की है। यह घोषणा सरकार के राजकोषीय प्रबंधन और बाजार से उधारी की रणनीति को दर्शाती है, जो अर्थव्यवस्था के लिए महत्वपूर्ण है।
पृष्ठभूमि
- सरकार अपनी वित्तीय आवश्यकताओं को पूरा करने के लिए बाजार से उधार लेती है, जिसमें राजस्व और व्यय के बीच का अंतर (राजकोषीय घाटा) शामिल होता है।
- यह उधारी मुख्य रूप से सरकारी प्रतिभूतियों (Government Securities – G-Secs) को जारी करके की जाती है, जिन्हें भारतीय रिज़र्व बैंक द्वारा नीलामी के माध्यम से बेचा जाता है।
- सरकारी प्रतिभूतियाँ दो मुख्य प्रकार की होती हैं: दिनांकित प्रतिभूतियाँ (दीर्घकालिक) और ट्रेजरी बिल (अल्पकालिक)।
- दिनांकित प्रतिभूतियों की परिपक्वता अवधि 5 वर्ष से 50 वर्ष तक हो सकती है, जबकि ट्रेजरी बिल 91 दिन, 182 दिन और 364 दिन की परिपक्वता अवधि के होते हैं।
- भारतीय रिज़र्व बैंक सरकार के बैंकर और ऋण प्रबंधक के रूप में कार्य करता है, जो सरकार की ओर से उधारी कार्यक्रमों का प्रबंधन करता है।
- वेज़ एंड मीन्स एडवांस (WMA) RBI द्वारा केंद्र और राज्य सरकारों को दी जाने वाली एक अस्थायी ओवरड्राफ्ट सुविधा है, जो उनके राजस्व और व्यय के बीच के अस्थायी अंतर को पूरा करती है।
सरकारी उधारी और इसके घटक
- सरकारी उधारी (Government Borrowing) वह प्रक्रिया है जिसके तहत सरकार अपने खर्चों को पूरा करने के लिए बाजार से धन जुटाती है, जब उसका राजस्व उसके व्यय से कम होता है। यह राजकोषीय घाटे को वित्तपोषित करने का एक प्रमुख साधन है।
- दिनांकित प्रतिभूतियाँ (Dated Securities) सरकार द्वारा जारी किए गए दीर्घकालिक ऋण साधन हैं। इनकी एक निश्चित परिपक्वता तिथि और ब्याज दर (कूपन दर) होती है। ये भारतीय वित्तीय बाजार में सबसे सुरक्षित निवेश माने जाते हैं।
- ट्रेजरी बिल (Treasury Bills – T-Bills) अल्पकालिक ऋण साधन हैं, जिनकी परिपक्वता अवधि एक वर्ष से कम होती है। ये ‘शून्य-कूपन’ प्रतिभूतियाँ होती हैं, जिसका अर्थ है कि इन पर कोई ब्याज नहीं दिया जाता; इन्हें अंकित मूल्य से छूट पर जारी किया जाता है और परिपक्वता पर अंकित मूल्य पर भुनाया जाता है।
- ग्रीनशू विकल्प (Greenshoe Option) एक प्रावधान है जो सरकार को नीलामी में बताई गई राशि के अतिरिक्त ₹2,000 करोड़ तक की अतिरिक्त सदस्यता बनाए रखने का अधिकार देता है। यह बाजार की मांग के आधार पर उधारी की मात्रा को समायोजित करने में लचीलापन प्रदान करता है।
- वेज़ एंड मीन्स एडवांस (Ways and Means Advances – WMA) भारतीय रिज़र्व बैंक द्वारा सरकारों को प्रदान की जाने वाली एक विशेष सुविधा है। यह सरकारों को उनके नकदी प्रवाह में अस्थायी बेमेल को दूर करने में मदद करती है, जिससे वे अपने दैनिक वित्तीय दायित्वों को पूरा कर सकें। इसकी एक निर्धारित सीमा और ब्याज दर होती है।
- सरकारी उधारी का प्रबंधन भारतीय रिज़र्व बैंक द्वारा किया जाता है, जो नीलामी आयोजित करता है, प्रतिभूतियों को जारी करता है और ऋण के पुनर्भुगतान का प्रबंधन करता है। यह मौद्रिक नीति और बाजार की तरलता को भी प्रभावित करता है।
मुख्य विशेषताएँ
| विशेषता | महत्व |
|---|---|
| वित्त वर्ष 2026-27 की दूसरी छमाही (H2) के लिए उधार | सरकार द्वारा ₹7,86,000 करोड़ की बाजार से उधारी, जो राजकोषीय प्रबंधन का हिस्सा है। |
| कुल बाजार उधारी (वित्त वर्ष 2026-27) | तारीख वाली प्रतिभूतियों के माध्यम से ₹15,99,506 करोड़ की अपेक्षित उधारी, जो बजट अनुमान ₹17,20,000 करोड़ से कम है। |
| उधारी की अवधि | 3, 5, 7, 10, 15, 30, 40 और 50 वर्षों की विभिन्न परिपक्वता अवधियों में वितरित, जो दीर्घकालिक वित्तीय स्थिरता सुनिश्चित करती है। |
| प्रतिभूतियों की अदला-बदली/वापसी | प्रतिदान (redemption) प्रक्रिया को सुगम बनाने और बाजार में तरलता बनाए रखने के लिए। |
| ग्रीनशू विकल्प | प्रत्येक प्रतिभूति के एवज में ₹2,000 करोड़ तक की अतिरिक्त सदस्यता बनाए रखने का अधिकार, जो बाजार की मांग को पूरा करने में लचीलापन प्रदान करता है। |
| ट्रेजरी बिल (T-Bill) जारी करना | वित्त वर्ष 2026-27 की तीसरी तिमाही में ₹23,000 करोड़ प्रति सप्ताह की उधारी, अल्पकालिक वित्तीय आवश्यकताओं को पूरा करने के लिए। |
| वेज एंड मीन्स एडवांस (WMA) सीमा | RBI द्वारा ₹50,000 करोड़ निर्धारित, सरकारी खातों में अस्थायी बेमेल को दूर करने के लिए। |
महत्व
आर्थिक महत्व
- यह उधारी योजना सरकार की राजकोषीय नीति (Fiscal Policy) का एक महत्वपूर्ण घटक है, जो सार्वजनिक व्यय (Public Expenditure) को वित्तपोषित करने और राजकोषीय घाटे (Fiscal Deficit) का प्रबंधन करने में मदद करती है।
- विभिन्न परिपक्वता अवधियों में उधारी से बाजार में तरलता (Liquidity) और स्थिरता बनी रहती है, जिससे निवेशकों को विविध विकल्प मिलते हैं।
- कम उधारी अनुमान (बजट अनुमान की तुलना में) संभावित रूप से सरकार के वित्तीय स्वास्थ्य में सुधार और भविष्य में ब्याज भुगतान के बोझ को कम करने का संकेत देता है।
वित्तीय बाजार पर प्रभाव
- सरकारी प्रतिभूतियों (Government Securities – G-Secs) की नीलामी से बॉन्ड बाजार में मूल्य निर्धारण और प्रतिफल (Yield) प्रभावित होता है, जो अन्य ऋण साधनों के लिए बेंचमार्क का काम करता है।
- ग्रीनशू विकल्प और प्रतिभूतियों की अदला-बदली जैसे तंत्र बाजार को स्थिर करने और सरकारी ऋण प्रबंधन को अधिक कुशल बनाने में सहायक होते हैं।
शासन और नीति निर्माण
- भारतीय रिजर्व बैंक (RBI) के साथ परामर्श करके उधारी योजना तय करना मौद्रिक नीति (Monetary Policy) और राजकोषीय नीति के बीच समन्वय को दर्शाता है, जो व्यापक आर्थिक स्थिरता के लिए महत्वपूर्ण है।
- वेज एंड मीन्स एडवांस (WMA) की सीमा निर्धारित करना सरकार के नकदी प्रवाह के प्रबंधन में RBI की भूमिका को उजागर करता है, जिससे अल्पकालिक वित्तीय दबावों से निपटा जा सके।
चुनौतियाँ
1. बढ़ता सार्वजनिक ऋण
- लगातार उच्च उधारी से सार्वजनिक ऋण का स्तर बढ़ सकता है, जिससे भविष्य में ब्याज भुगतान का बोझ बढ़ जाएगा।
- उच्च ऋण-से-GDP अनुपात देश की क्रेडिट रेटिंग को प्रभावित कर सकता है और विदेशी निवेश को हतोत्साहित कर सकता है।
यूपीएससी लिंक: अर्थव्यवस्था: सरकारी बजट और राजकोषीय नीति
2. ब्याज दर जोखिम
- बाजार में ब्याज दरों में वृद्धि से सरकार की उधारी लागत बढ़ सकती है, जिससे राजकोषीय स्थिति पर दबाव पड़ सकता है।
- दीर्घकालिक प्रतिभूतियों पर उच्च ब्याज दरें भविष्य के बजटों पर स्थायी बोझ डाल सकती हैं।
यूपीएससी लिंक: अर्थव्यवस्था: मौद्रिक नीति और ब्याज दरें
3. बाजार तरलता का प्रबंधन
- बड़ी मात्रा में सरकारी प्रतिभूतियों को जारी करने से बाजार से तरलता कम हो सकती है, जिससे निजी क्षेत्र के लिए ऋण महंगा हो सकता है (क्राउडिंग आउट प्रभाव)।
- RBI को तरलता प्रबंधन के लिए खुले बाजार संचालन (Open Market Operations – OMO) जैसे उपकरणों का सावधानीपूर्वक उपयोग करना होगा।
यूपीएससी लिंक: अर्थव्यवस्था: भारतीय वित्तीय बाजार
4. राजकोषीय अनुशासन
- उधारी योजना को राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम के लक्ष्यों के अनुरूप बनाए रखना एक चुनौती है।
- राजकोषीय घाटे को कम करने और राजस्व सृजन को बढ़ाने के लिए निरंतर प्रयास आवश्यक हैं।
यूपीएससी लिंक: अर्थव्यवस्था: राजकोषीय उत्तरदायित्व और बजट प्रबंधन
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| उच्च सरकारी उधारी | सार्वजनिक ऋण में वृद्धि और भविष्य में ब्याज भुगतान का बढ़ता बोझ। |
| ब्याज दर में उतार-चढ़ाव | उधारी लागत में अनिश्चितता और राजकोषीय स्थिति पर संभावित दबाव। |
| बाजार तरलता पर प्रभाव | सरकारी उधारी से निजी क्षेत्र के लिए ऋण की उपलब्धता और लागत प्रभावित हो सकती है। |
| राजकोषीय घाटा प्रबंधन | राजकोषीय लक्ष्यों को प्राप्त करने और सतत विकास को बनाए रखने की चुनौती। |
| वैश्विक आर्थिक अनिश्चितता | अंतर्राष्ट्रीय पूंजी प्रवाह और निवेश पर बाहरी कारकों का प्रभाव। |
आगे की राह
- राजकोषीय घाटे को कम करने के लिए राजस्व सृजन के नए और स्थायी स्रोतों की पहचान करना तथा कर आधार को व्यापक बनाना।
- सार्वजनिक व्यय की दक्षता और प्रभावशीलता में सुधार करना, जिससे संसाधनों का इष्टतम उपयोग सुनिश्चित हो सके।
- सरकारी प्रतिभूतियों के बाजार को और गहरा और तरल बनाना, जिससे विविध निवेशकों को आकर्षित किया जा सके और उधारी लागत कम हो।
- दीर्घकालिक राजकोषीय स्थिरता के लिए एक स्पष्ट और विश्वसनीय राजकोषीय समेकन (Fiscal Consolidation) रोडमैप का पालन करना।
- मौद्रिक और राजकोषीय नीतियों के बीच समन्वय को मजबूत करना ताकि व्यापक आर्थिक स्थिरता बनी रहे और विकास को बढ़ावा मिले।
- सार्वजनिक ऋण प्रबंधन रणनीतियों को लगातार अनुकूलित करना, जिसमें परिपक्वता प्रोफाइल और ब्याज दर जोखिमों का सावधानीपूर्वक प्रबंधन शामिल है।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
सरकारी उधारी · राजकोषीय नीति · भारतीय रिजर्व बैंक · सरकारी प्रतिभूतियाँ · ट्रेजरी बिल · वेज एंड मीन्स एडवांस · राजकोषीय घाटा · मुद्रास्फीति प्रबंधन
संवैधानिक व नीतिगत संबंध
- {‘article’: ‘अनुच्छेद 292’, ‘note’: ‘भारत सरकार द्वारा उधारी लेने की शक्ति’}
- {‘article’: ‘अनुच्छेद 266(1)’, ‘note’: ‘भारत की संचित निधि से व्यय’}
- {‘article’: ‘अनुच्छेद 112’, ‘note’: ‘वार्षिक वित्तीय विवरण (बजट) प्रस्तुत करना’}
अवधारणा प्रवाह
सरकार को व्यय के लिए धन की आवश्यकता होती है। → राजस्व अपर्याप्त होने पर राजकोषीय घाटा होता है। → राजकोषीय घाटे को पूरा करने के लिए सरकार उधारी लेती है। → उधारी सरकारी प्रतिभूतियों (G-Secs) और ट्रेजरी बिलों (T-Bills) के माध्यम से होती है। → भारतीय रिजर्व बैंक (RBI) सरकार के ऋण प्रबंधक के रूप में कार्य करता है। → उधारी योजना बाजार की तरलता और ब्याज दरों को प्रभावित करती है। → उधारी का प्रबंधन राजकोषीय स्थिरता और आर्थिक विकास के लिए महत्वपूर्ण है।
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार कीजिए:
1. भारत सरकार भारतीय रिजर्व बैंक (RBI) के परामर्श से बाजार से उधार लेती है।
2. ट्रेजरी बिल (T-Bills) अल्पकालिक सरकारी प्रतिभूतियाँ हैं जिनकी परिपक्वता अवधि एक वर्ष से कम होती है।
3. वेज एंड मीन्स एडवांस (WMA) राज्यों को RBI द्वारा प्रदान की जाने वाली एक अस्थायी ओवरड्राफ्ट सुविधा है।
उपरोक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- सभी तीन
- कोई नहीं
उत्तर: केवल दो — कथन 1 सही है क्योंकि सरकार RBI के साथ विचार-विमर्श करके अपनी उधारी योजना तय करती है। कथन 2 भी सही है क्योंकि T-Bills 91, 182 और 364 दिनों की परिपक्वता अवधि के साथ अल्पकालिक साधन हैं। कथन 3 गलत है क्योंकि WMA केंद्र और राज्य दोनों सरकारों को RBI द्वारा प्रदान की जाने वाली अस्थायी ओवरड्राफ्ट सुविधा है, न कि केवल राज्यों को।
Q2. निम्नलिखित में से कौन-सा/से सरकारी प्रतिभूतियों (Government Securities – G-Secs) की विशेषता/विशेषताएँ है/हैं?
1. ये भारत सरकार द्वारा जारी किए जाते हैं।
2. ये जोखिम-मुक्त साधन माने जाते हैं।
3. इनकी परिपक्वता अवधि 50 वर्ष तक हो सकती है।
नीचे दिए गए कूट का प्रयोग कर सही उत्तर चुनिए:
- केवल 1
- केवल 1 और 2
- केवल 2 और 3
- 1, 2 और 3
उत्तर: 1, 2 और 3 — कथन 1 सही है क्योंकि सरकारी प्रतिभूतियाँ केंद्र सरकार द्वारा जारी की जाती हैं। कथन 2 भी सही है क्योंकि इन्हें संप्रभु गारंटी के कारण जोखिम-मुक्त माना जाता है। कथन 3 भी सही है क्योंकि खबर में 50 वर्ष की परिपक्वता अवधि वाली प्रतिभूतियों का उल्लेख है।
मुख्य अभ्यास प्रश्न
✍ भारत सरकार की उधारी योजना राजकोषीय नीति का एक महत्वपूर्ण घटक है। इस कथन के आलोक में, सरकारी उधारी के विभिन्न साधनों और अर्थव्यवस्था पर इसके प्रभावों की चर्चा कीजिए। (15 Marks)
रूपरेखा: परिचय: सरकारी उधारी योजना का संक्षिप्त परिचय और राजकोषीय नीति में इसका महत्व।
मुख्य भाग:
1. सरकारी उधारी के साधन: दिनांकित प्रतिभूतियाँ (Dated Securities), ट्रेजरी बिल (T-Bills), वेज एंड मीन्स एडवांस (WMA) का विस्तृत विवरण। प्रत्येक की विशेषताओं, परिपक्वता अवधि और उपयोग पर प्रकाश।
2. उधारी के उद्देश्य: राजकोषीय घाटा (Fiscal Deficit) वित्तपोषण, विकासात्मक परियोजनाओं के लिए धन जुटाना, मौजूदा ऋणों का पुनर्वित्तपोषण।
3. अर्थव्यवस्था पर प्रभाव:
क. मुद्रास्फीति (Inflation): उधारी से मुद्रा आपूर्ति पर प्रभाव।
ख. ब्याज दरें: सरकारी उधारी की मात्रा और निजी निवेश पर इसका प्रभाव।
ग. निजी निवेश (Crowding Out Effect): सरकारी उधारी से निजी क्षेत्र के लिए धन की उपलब्धता पर प्रभाव।
घ. विनिमय दर: विदेशी उधारी का विनिमय दर पर प्रभाव।
ङ. ऋण स्थिरता: उच्च उधारी के दीर्घकालिक निहितार्थ।
निष्कर्ष: संतुलित राजकोषीय प्रबंधन और सतत विकास के लिए विवेकपूर्ण उधारी नीतियों के महत्व पर जोर।
स्रोत: PIB (Press Information Bureau)
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Anthropology VS PSIR
- Best PSIR optional coaching
- Best PSIR optional coaching online
- Best PSIR optional teacher

- AI एजेंटों की स्वतंत्रता: कंपनियां कैसे रखती हैं नियंत्रण? जानिए पूरी प्रक्रिया - October 3, 2026
- Harivansh Leads India at 153rd IPU Assembly in Tanzania - October 3, 2026
- अमेरिका में व्यापार मिशन: भारत की बड़ी योजना, जानिए क्या है सरकार की रणनीति - October 3, 2026

No Comments