
05 Nov शहरी सहकारी बैंक: आरबीआई के निर्देश और बैंकिंग विनियमन अधिनियम
✎ धारा 35A (बैंककारी विनियमन अधिनियम, 1949) के अंतर्गत RBI सार्वजनिक हित और जमाकर्ता संरक्षण हेतु निदेश जारी करता है, धारा 56 के माध्यम से यह शक्ति शहरी सहकारी बैंकों पर भी लागू होती है, और निदेश का विस्तार बैंक की वित्तीय सुदृढ़ता…
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper III — अर्थव्यवस्था (बैंकिंग क्षेत्र, वित्तीय स्थिरता और बैंकिंग नियमन) | GS Paper II — शासन (सांविधिक नियामक निकाय, RBI की भूमिका और जमाकर्ता हित संरक्षण)
- Prelims: बैंककारी विनियमन अधिनियम, 1949 (Banking Regulation Act, 1949) की धारा 35A, धारा 56 द्वारा सहकारी बैंकों पर अधिनियम के उपबंधों का संशोधनों सहित लागू होना, शहरी सहकारी बैंक (Urban Co-operative Bank) और इनका दोहरा नियामक ढाँचा, RBI द्वारा निदेश (Directions) जारी करने की शक्ति और सार्वजनिक हित की शर्त, जमा बीमा और प्रत्यय गारंटी निगम (DICGC) तथा जमा बीमा की सीमा, RBI के त्वरित सुधारात्मक कार्रवाई (Prompt Corrective Action) ढाँचे का उद्देश्य
- Essay: सहकारी बैंकिंग में जमाकर्ता हित और स्वायत्तता के बीच संतुलन, वित्तीय स्थिरता के लिए नियामक हस्तक्षेप की सीमाएँ और उत्तरदायित्व
त्वरित पुनरावृत्ति: धारा 35A (बैंककारी विनियमन अधिनियम, 1949) के अंतर्गत RBI सार्वजनिक हित और जमाकर्ता संरक्षण हेतु निदेश जारी करता है, धारा 56 के माध्यम से यह शक्ति शहरी सहकारी बैंकों पर भी लागू होती है, और निदेश का विस्तार बैंक की वित्तीय सुदृढ़ता का प्रमाण नहीं होता।
यह खबर चर्चा में क्यों?
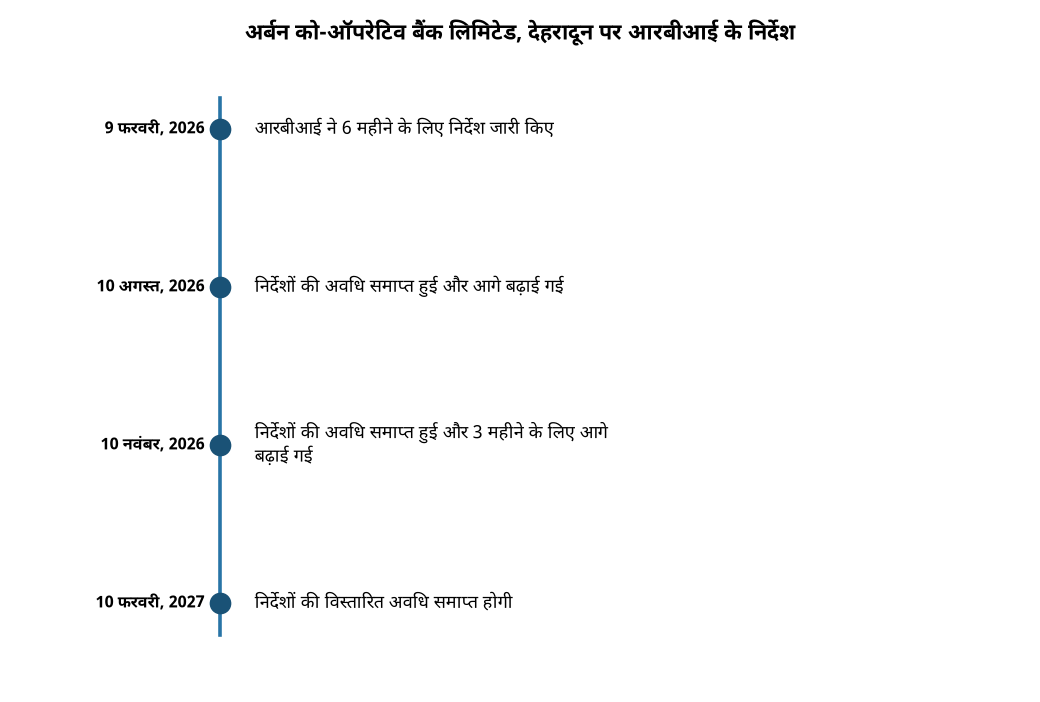
भारतीय रिज़र्व बैंक (RBI) ने 5 नवंबर 2026 को प्रेस विज्ञप्ति जारी कर बताया कि उसने उत्तराखंड के देहरादून स्थित अर्बन को-ऑपरेटिव बैंक लिमिटेड पर बैंककारी विनियमन अधिनियम, 1949 की धारा 35A सहित धारा 56 के अंतर्गत जारी निदेश की अवधि तीन महीने और बढ़ा दी है। यह निदेश 10 नवंबर 2026 के बाद 10 फरवरी 2027 तक प्रभावी रहेगा और इसकी समीक्षा की जाएगी। RBI ने स्पष्ट किया कि इस विस्तार को बैंक की वित्तीय स्थिति से संतुष्टि नहीं माना जाए तथा निदेश की अन्य शर्तें अपरिवर्तित रहेंगी। यह मामला इसलिए महत्त्वपूर्ण है क्योंकि यह दर्शाता है कि नियामक किस प्रकार सार्वजनिक हित में अल्पकालिक निदेशों के माध्यम से किसी बैंक की गतिविधियों पर निगरानी रखता है और उन्हें आवश्यकतानुसार समय-समय पर बढ़ाता है।
पृष्ठभूमि
- भारत में सहकारी बैंकों का नियमन दोहरे ढाँचे के अंतर्गत होता है: बैंकिंग से जुड़े विषयों का नियमन RBI करता है, जबकि सहकारी समितियों का गठन और प्रबंधन राज्य सहकारी समिति अधिनियमों या बहु-राज्य सहकारी समिति अधिनियम, 2002 के अंतर्गत होता है।
- बैंककारी विनियमन अधिनियम, 1949 मूलतः वाणिज्यिक बैंकों के लिए बना था। धारा 56 के माध्यम से इसके अनेक उपबंध सहकारी बैंकों पर भी संशोधनों सहित लागू किए गए हैं, जिससे RBI को इन पर नियंत्रण की वैधानिक शक्ति मिलती है।
- धारा 35A RBI को यह अधिकार देती है कि वह बैंकों के कामकाज में जमाकर्ताओं या बैंक के हित के प्रतिकूल स्थिति पाए जाने पर निदेश जारी कर सके। इन निदेशों के माध्यम से कुछ लेन-देन, ऋण-वितरण या निकासी पर सीमाएँ लगाई जा सकती हैं।
- RBI ने 1990 के दशक से शहरी सहकारी बैंकों के लिए प्रबंधन सुधार, पूँजी पर्याप्तता और शासन मानकों पर बल दिया है। कमजोर बैंकों के लिए त्वरित सुधारात्मक कार्रवाई (PCA) ढाँचा भी लागू किया गया है, जो समय पर नियामक हस्तक्षेप सुनिश्चित करता है।
- जमाकर्ताओं की सुरक्षा के लिए जमा बीमा और प्रत्यय गारंटी निगम (DICGC) प्रत्येक जमाकर्ता को प्रति बैंक अधिकतम 5 लाख रुपये तक की जमा राशि का बीमा प्रदान करता है। यह तंत्र बैंक विफलता की स्थिति में जमाकर्ताओं के विश्वास को बनाए रखने में सहायक होता है।
धारा 35A और धारा 56 के अंतर्गत निदेश क्या हैं?
- धारा 35A के अंतर्गत RBI, सार्वजनिक हित में या जमाकर्ताओं और बैंक के हित की रक्षा हेतु, किसी बैंक को लिखित निदेश जारी कर सकता है। यह शक्ति RBI की नियामक स्वायत्तता का एक महत्त्वपूर्ण साधन है।
- धारा 56 इस शक्ति को सहकारी बैंकों पर भी लागू करती है, इसलिए शहरी सहकारी बैंक भी RBI के निदेशों के अधीन आते हैं।
- निदेश सामान्यतः एक निश्चित अवधि के लिए जारी होते हैं। अवधि समाप्त होने से पहले RBI उसे आवश्यक समझने पर बढ़ा सकता है, जैसा कि इस मामले में हुआ।
- अवधि-विस्तार का अर्थ यह नहीं है कि RBI बैंक की वित्तीय स्थिति से संतुष्ट है। विस्तार केवल इस बात का संकेत है कि नियामक निगरानी और प्रतिबंधों की अभी आवश्यकता बनी हुई है।
- विस्तार के साथ ‘समीक्षा के अधीन’ (subject to review) शर्त जुड़ी होती है, जिसका अर्थ है कि बैंक की स्थिति में सुधार होने पर RBI निदेश वापस ले सकता है या संशोधित कर सकता है।
- ऐसे निदेश बैंक के दैनिक संचालन, निकासी या ऋण गतिविधियों को सीमित कर सकते हैं, परंतु इनका उद्देश्य बैंक को दंडित करना नहीं, बल्कि जमाकर्ताओं के हित की रक्षा करना होता है।
- नियामक निदेशों के दौरान जमाकर्ताओं की सुरक्षा के लिए DICGC का बीमा कवर लागू रहता है, जिससे आम नागरिकों पर सीधा प्रभाव सीमित रहता है।
मुख्य विशेषताएँ
| विशेषता | महत्व |
|---|---|
| कानूनी आधार | भारतीय रिज़र्व बैंक (RBI) ने बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A (Section 35A) सहपठित धारा 56 के अंतर्गत यह निदेश जारी किया है। धारा 56 सहकारी बैंकों पर लागू होने वाले प्रावधानों को संशोधनों के साथ लागू करती है। |
| निदेश की अवधि | मूल निदेश 10 फरवरी 2026 से 10 अगस्त 2026 तक के लिए था। 5 अगस्त 2026 के निदेश से इसे बढ़ाया गया था और अब 10 नवंबर 2026 से 10 फरवरी 2027 तक तीन महीने के लिए और विस्तारित किया गया है। |
| विस्तार का आधार | RBI के अनुसार जनहित में निदेश की अवधि आगे बढ़ाना आवश्यक पाया गया है। प्रेस विज्ञप्ति में इस निर्णय के विशिष्ट कारण सार्वजनिक नहीं किए गए हैं। |
| समीक्षा की शर्त | विस्तार ‘समीक्षा के अधीन’ है। इसका अर्थ है कि RBI अवधि के दौरान बैंक की स्थिति की निरंतर निगरानी करेगा और आवश्यकता पड़ने पर निदेश में संशोधन या उसे वापस ले सकेगा। |
| विस्तार का स्पष्ट सीमांकन | RBI ने स्पष्ट किया है कि विस्तार का अर्थ यह नहीं है कि बैंक की वित्तीय स्थिति से वह संतुष्ट है। इससे नियामकीय कार्रवाई और बैंक की वित्तीय सुदृढ़ता के बीच अंतर स्पष्ट होता है। |
| अन्य शर्तें अपरिवर्तित | मूल निदेश की अन्य सभी शर्तें यथावत रहेंगी। इसका अर्थ है कि विस्तार केवल समय-सीमा से संबंधित है, नियंत्रण के स्वरूप से नहीं। |
महत्व
नियामकीय (Regulatory)
- धारा 35A RBI को बैंकिंग कंपनियों के लिए जनहित में आवश्यक निदेश जारी करने का अधिकार देती है, ताकि बैंक का कामकाज जमाकर्ताओं या बैंक के हितों के विरुद्ध न हो।
- सहकारी बैंकों को भी धारा 56 के माध्यम से इसी नियामकीय ढांचे में लाया गया है, जिससे शहरी सहकारी बैंकों की निगरानी का कानूनी आधार सुदृढ़ होता है।
- निदेश को बार-बार विस्तार देना यह दर्शाता है कि नियामक समय-समय पर बैंक की स्थिति की समीक्षा करके ही आगे की व्यवस्था तय करता है।
वित्तीय स्थिरता (Financial Stability)
- शहरी सहकारी बैंक स्थानीय स्तर पर छोटे व्यापारियों, वेतनभोगियों और सीमित आय वर्ग की बचत को संभालते हैं। इनकी स्थिरता से स्थानीय वित्तीय प्रणाली की विश्वसनीयता जुड़ी है।
- निदेश के माध्यम से संभावित जोखिम को नियंत्रित करके व्यापक बैंकिंग प्रणाली में संक्रमण (Contagion) के खतरे को सीमित रखा जाता है।
जमाकर्ता संरक्षण (Depositor Protection)
- नियामकीय निदेश का प्रमुख उद्देश्य जमाकर्ताओं के हितों की रक्षा करना है। जमा बीमा की सीमा जमाकर्ताओं को एक निश्चित स्तर तक सुरक्षा देती है, परंतु बैंक की नियामकीय निगरानी उससे पहले ही जोखिम को कम करने का प्रयास करती है।
- जमा बीमा और क्रेडिट गारंटी निगम (DICGC) द्वारा बीमित जमा की सीमा प्रति जमाकर्ता प्रति बैंक 5 लाख रुपये है।
संघीय और सहकारी संदर्भ
- सहकारिता का विषय संवैधानिक रूप से राज्य सूची में आता है, जबकि बैंकिंग केंद्र सूची का विषय है। इसलिए सहकारी बैंकों का नियमन दोनों स्तरों के संवैधानिक ढांचे के बीच समन्वय की मांग करता है।
- इस प्रकार का मामला सहकारी संस्थाओं के नियमन में केंद्र और राज्य की भूमिकाओं के सह-अस्तित्व का व्यावहारिक उदाहरण है।
चुनौतियाँ
1. जमाकर्ताओं का विश्वास बनाए रखना
- निदेश की अवधि बढ़ने से जमाकर्ताओं के मन में अनिश्चितता उत्पन्न हो सकती है, जबकि सार्वजनिक सूचना का उद्देश्य भरोसा बनाए रखना होता है।
- विस्तार में यह स्पष्ट किया गया है कि यह बैंक की वित्तीय स्थिति पर संतुष्टि का संकेत नहीं है, इसलिए जमाकर्ताओं को सही सूचना और स्पष्ट संचार की आवश्यकता रहती है।
यूपीएससी लिंक: GS-3: वित्तीय संस्थाएं और बैंकिंग क्षेत्र का नियमन
2. सहकारी बैंकों की वित्तीय सुदृढ़ता
- शहरी सहकारी बैंकों की पूंजी पर्याप्तता, परिसंपत्ति गुणवत्ता और लाभप्रदता में सुधार लंबे समय से चुनौती रहा है।
- सीमित पूंजी आधार और स्थानीय स्तर पर संकेंद्रित जमा-ऋण संरचना के कारण आघात सहने की क्षमता कम हो सकती है।
यूपीएससी लिंक: GS-3: अर्थव्यवस्था, बैंकिंग सुधार और वित्तीय स्थिरता
3. नियामकीय ढांचे में केंद्र और राज्य का समन्वय
- सहकारिता राज्य सूची का विषय है, जबकि बैंकिंग केंद्र सूची का विषय है। इससे शासन के स्तर पर अधिकार-क्षेत्र का समन्वय आवश्यक हो जाता है।
- बहु-राज्यीय और एकल-राज्यीय सहकारी बैंकों के नियमन में अलग-अलग प्रशासनिक ढांचों के बीच तालमेल एक व्यावहारिक चुनौती है।
यूपीएससी लिंक: GS-2: संघवाद और केंद्र-राज्य संबंध
4. निदेशों का दीर्घकालिक प्रभाव
- लंबे समय तक निदेश लागू रहने से बैंक के सामान्य कारोबार, नए ऋण वितरण और ग्राहक-सेवा पर प्रतिबंधों का असर पड़ सकता है।
- निदेश को बार-बार बढ़ाने से समस्या का स्थायी समाधान टलता है, इसलिए समाधान की स्पष्ट रूपरेखा आवश्यक हो जाती है।
यूपीएससी लिंक: GS-3: बैंकिंग नियमन और संकट प्रबंधन
5. सहकारी शासन और प्रबंधन की गुणवत्ता
- सहकारी बैंकों में निदेशक मंडल की गुणवत्ता, जोखिम प्रबंधन और आंतरिक नियंत्रण की व्यवस्था पर नियामक को लगातार ध्यान देना पड़ता है।
- सदस्य-स्वामित्व वाली संरचना में प्रबंधन की जवाबदेही सुनिश्चित करना कठिन हो सकता है।
यूपीएससी लिंक: GS-2: शासन में पारदर्शिता और जवाबदेही
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| जमाकर्ता सुरक्षा | निदेश की अवधि बढ़ने से जमाकर्ताओं की चिंता और अनिश्चितता बढ़ सकती है। |
| वित्तीय स्थिति | विस्तार का अर्थ वित्तीय सुदृढ़ता की पुष्टि नहीं है, इसलिए बैंक की पूंजी और परिसंपत्ति गुणवत्ता पर निरंतर दबाव बना रहता है। |
| समय-सीमा का विस्तार | बार-बार विस्तार से समस्या का स्थायी समाधान टल सकता है और नियामकीय प्रभावशीलता पर प्रश्न उठ सकते हैं। |
| केंद्र-राज्य समन्वय | सहकारिता (राज्य सूची) और बैंकिंग (केंद्र सूची) के बीच अधिकार-क्षेत्र का तालमेल आवश्यक है। |
| प्रबंधन और शासन | निदेशक मंडल की जवाबदेही और आंतरिक नियंत्रण की कमजोरी से जोखिम बढ़ सकता है। |
आगे की राह
- निदेश की समीक्षा के दौरान बैंक की वित्तीय स्थिति, पूंजी पर्याप्तता और परिसंपत्ति गुणवत्ता के मानदंडों पर स्पष्ट और समयबद्ध मूल्यांकन किया जाए।
- बैंक के लिए एक स्पष्ट पुनर्गठन या सुदृढ़ीकरण योजना तैयार की जाए, जिसमें पूंजी जुटाने और जोखिम प्रबंधन के चरण निर्धारित हों।
- जमाकर्ताओं को निदेश के उद्देश्य, उनकी जमा की सुरक्षा और उपलब्ध विकल्पों के बारे में सरल भाषा में नियमित जानकारी दी जाए।
- सहकारी बैंकों के निदेशक मंडल की योग्यता, आंतरिक नियंत्रण और अनुपालन तंत्र को सुदृढ़ किया जाए।
- केंद्र और राज्य सरकारों के बीच सहकारी बैंकों की निगरानी और सूचना-आदान-प्रदान के लिए स्पष्ट तालमेल तंत्र विकसित किया जाए।
- शहरी सहकारी बैंकों के लिए पूंजी जुटाने और विलय या समेकन जैसे विकल्पों का मूल्यांकन नीतिगत स्तर पर किया जाए।
- निदेश की अवधि बढ़ाने के बजाय समस्या के मूल कारणों के समाधान पर ध्यान केंद्रित किया जाए, ताकि नियामकीय हस्तक्षेप का उद्देश्य पूरा हो सके।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
धारा 35A (Section 35A) के अंतर्गत निर्देश · बैंकिंग विनियमन अधिनियम, 1949 (Banking Regulation Act, 1949) और धारा 56 · नगरीय सहकारी बैंक (Urban Co-operative Banks) · तत्काल सुधारात्मक कार्रवाई (Prompt Corrective Action – PCA) ढांचा · जमाकर्ता संरक्षण और जमा बीमा (DICGC) · नियामकीय हस्तक्षेप बनाम नियामकीय सहनशीलता (Regulatory Forbearance) · दोहरा नियामकीय ढांचा: रिज़र्व बैंक (RBI) और राज्य सहकारी रजिस्ट्रार · सहकारी संघवाद और भाग IXB (Part IXB) का संवैधानिक ढांचा · लोक हित (Public Interest) और वित्तीय स्थिरता · वित्तीय समावेशन में सहकारी बैंकों की भूमिका
संवैधानिक व नीतिगत संबंध
- अनुच्छेद 19(1)(c): सहकारी समितियां बनाने का मौलिक अधिकार
- भाग IXB (अनुच्छेद 243ZH-243ZT): सहकारी समितियों से संबंधित संवैधानिक प्रावधान
- सातवीं अनुसूची, सूची-I, प्रविष्टि 45: बैंकिंग का केंद्रीय विषय
- सातवीं अनुसूची, सूची-II, प्रविष्टि 32: सहकारी समितियों का राज्य विषय
अवधारणा प्रवाह
बैंक की वित्तीय या परिचालन स्थिति के कारण RBI द्वारा धारा 35A के अंतर्गत निदेश जारी किया गया। → निदेश को धारा 56 के माध्यम से सहकारी बैंक पर लागू किया गया, जिससे नियामकीय नियंत्रण स्थापित हुआ। → निदेश की अवधि 10 फरवरी 2026 से 10 अगस्त 2026 तक रखी गई और फिर 5 अगस्त 2026 के निदेश से बढ़ाई गई। → जनहित को ध्यान में रखते हुए RBI ने निदेश को 10 नवंबर 2026 से 10 फरवरी 2027 तक तीन महीने के लिए और विस्तारित किया। → विस्तार ‘समीक्षा के अधीन’ है और यह वित्तीय संतुष्टि का संकेत नहीं है, इसलिए बैंक की स्थिति की निरंतर निगरानी जारी रहती है। → अवधि की समाप्ति से पहले बैंक की स्थिति का मूल्यांकन होगा और उसी के आधार पर निदेश जारी रखने, संशोधित करने या वापस लेने का निर्णय होगा।
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार कीजिए:
1. बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A के अंतर्गत रिज़र्व बैंक को यह संतुष्टि होने पर निर्देश जारी करने की शक्ति है कि बैंक के कार्य जमाकर्ताओं के हितों के प्रतिकूल या लोक हित के विरुद्ध संचालित हो रहे हैं।
2. धारा 56 के माध्यम से बैंकिंग विनियमन अधिनियम के कुछ प्रावधान, उपयुक्त संशोधनों के साथ, सहकारी बैंकों पर भी लागू होते हैं।
3. रिज़र्व बैंक द्वारा किसी निर्देश की अवधि बढ़ाना इस बात का प्रमाण है कि उसने बैंक की वित्तीय स्थिति से संतुष्टि प्राप्त कर ली है।
उपर्युक्त में से कितने कथन सही हैं?
- केवल एक
- केवल दो
- केवल तीन
- सभी
उत्तर: केवल दो — कथन 1 सही है: धारा 35A जमाकर्ताओं के हित और लोक हित की रक्षा के लिए रिज़र्व बैंक को निर्देश देने की शक्ति देती है। कथन 2 सही है: धारा 56 सहकारी बैंकों पर बैंकिंग विनियमन अधिनियम के प्रावधानों को संशोधनों सहित लागू करती है। कथन 3 गलत है: रिज़र्व बैंक ने स्वयं स्पष्ट किया है कि निर्देश की अवधि बढ़ाने का अर्थ वित्तीय स्थिति से संतुष्टि नहीं है।
Q2. निम्नलिखित दो कथनों पर विचार कीजिए:
कथन (A): रिज़र्व बैंक द्वारा किसी नगरीय सहकारी बैंक पर लागू निर्देश की अवधि बढ़ाने का अर्थ यह नहीं है कि बैंक की वित्तीय स्थिति संतोषजनक मानी गई है।
कारण (R): ऐसे निर्देश लोक हित में और जमाकर्ताओं की सुरक्षा के लिए अस्थायी नियामकीय उपाय होते हैं, जो समीक्षा के अधीन रहते हैं।
उपर्युक्त के संदर्भ में, नीचे दिए गए विकल्पों में से सही उत्तर चुनिए:
- (A) और (R) दोनों सत्य हैं और (R), (A) की सही व्याख्या है।
- (A) और (R) दोनों सत्य हैं, किंतु (R), (A) की सही व्याख्या नहीं है।
- (A) सत्य है, किंतु (R) असत्य है।
- (A) असत्य है, किंतु (R) सत्य है।
उत्तर: (A) और (R) दोनों सत्य हैं और (R), (A) की सही व्याख्या है। — धारा 35A के निर्देश लोक हित और जमाकर्ताओं की सुरक्षा के लिए जारी होते हैं और समीक्षा के अधीन रहते हैं। इसी कारण उनकी अवधि बढ़ाना वित्तीय स्थिति के प्रमाण-पत्र के रूप में नहीं देखा जा सकता। अतः (R), (A) की सही व्याख्या है।
Q3. निम्नलिखित सुमेलों पर विचार कीजिए:
सूची I (संस्था/प्रावधान): 1. जमा बीमा और प्रत्यय गारंटी निगम (DICGC) 2. बैंकिंग विनियमन अधिनियम की धारा 45 3. बैंकिंग विनियमन अधिनियम की धारा 35A 4. संविधान का भाग IXB
सूची II (विषय): a. बैंक के विरुद्ध मोरेटोरियम (स्थगन) की व्यवस्था b. रिज़र्व बैंक द्वारा निर्देश जारी करने की शक्ति c. सहकारी समितियों से संबंधित संवैधानिक प्रावधान d. जमाकर्ताओं की जमा राशि का बीमा
सही सुमेलन चुनिए:
- 1-d, 2-a, 3-b, 4-c
- 1-b, 2-a, 3-d, 4-c
- 1-a, 2-d, 3-b, 4-c
- 1-d, 2-b, 3-a, 4-c
उत्तर: 1-d, 2-a, 3-b, 4-c — DICGC जमाकर्ताओं की जमा राशि का बीमा करता है (1-d)। धारा 45 के अंतर्गत रिज़र्व बैंक मोरेटोरियम के लिए आवेदन कर सकता है (2-a)। धारा 35A रिज़र्व बैंक को निर्देश जारी करने की शक्ति देती है (3-b)। भाग IXB सहकारी समितियों से संबंधित है और 97वें संशोधन (2011) द्वारा जोड़ा गया (4-c)।
मुख्य अभ्यास प्रश्न
✍ नगरीय सहकारी बैंकों के मामले में रिज़र्व बैंक (RBI) के निर्देशों की बार-बार अवधि-वृद्धि यह दर्शाती है कि जमाकर्ताओं के हित और नियामकीय हस्तक्षेप के बीच संतुलन साधना कठिन है। बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A और धारा 56 के संदर्भ में इस व्यवस्था का आलोचनात्मक परीक्षण कीजिए। साथ ही बताइए कि सहकारी संघवाद के ढांचे में केंद्रीय नियामक और राज्य सहकारी रजिस्ट्रार की भूमिकाएँ किन बिंदुओं पर टकरा सकती हैं और इसके समाधान क्या हो सकते हैं। (15 Marks)
रूपरेखा: उत्तर संरचना: (1) प्रावधान: धारा 35A(1) के अंतर्गत रिज़र्व बैंक की शक्ति, जो तब प्रयोग होती है जब बैंक के कार्य जमाकर्ताओं के हित या लोक हित के प्रतिकूल हों; धारा 56 द्वारा सहकारी बैंकों पर प्रावधानों का लागू होना; धारा 45 के अंतर्गत मोरेटोरियम जैसे अन्य उपाय; इनके बीच अंतर। (2) वर्तमान घटना: 9 फरवरी 2026 के निर्देश की छह-छह माह की दो बार वृद्धि (अगस्त 2026 तक) और फिर 10 नवंबर 2026 से 10 फरवरी 2027 तक तीन माह की वृद्धि; रिज़र्व बैंक का यह स्पष्टीकरण कि वृद्धि वित्तीय स्थिति से संतुष्टि नहीं दर्शाती; निर्देशों का समीक्षा के अधीन होना। (3) नियामकीय ढांचा: तत्काल सुधारात्मक कार्रवाई (PCA) ढांचा और इसकी सीमाएँ; वित्तीय स्थिरता बनाम नियामकीय सहनशीलता (Regulatory Forbearance) की बहस; विभिन्न समितियाँ, जैसे 1999 की नरसिंहम समिति (शहरी सहकारी बैंकों पर) और 2004 की वैद्यनाथन समिति (पुनरुद्धार पैकेज); 2001 में मधुपुरा मर्केंटाइल सहकारी बैंक का संकट इस बहस का प्रमुख संदर्भ। (4) संवैधानिक और संघीय आयाम: अनुच्छेद 19(1)(c) के अंतर्गत सहकारी समिति बनाने का अधिकार; भाग IXB (अनुच्छेद 243ZH–243ZT), 97वाँ संविधान संशोधन (2011); सहकारिता राज्य सूची का विषय होने से दोहरा नियंत्रण; बहु-राज्यीय सहकारी समितियों के लिए बहु-राज्य सहकारी समिति अधिनियम, 2002 और सहकारिता मंत्रालय (2021) की भूमिका। (5) जमाकर्ता संरक्षण: जमा बीमा और प्रत्यय गारंटी निगम (DICGC) द्वारा प्रति जमाकर्ता ₹5 लाख तक बीमा; बीमा होने के बावजूद बैंक-स्तर के सुधार की आवश्यकता। (6) संतुलित दृष्टिकोण: वित्तीय समावेशन और स्थानीय ऋण-आपूर्ति का महत्व बनाम प्रणालीगत स्थिरता; सुझाव: पारदर्शी समीक्षा-समय-सीमा, सुदृढ़ प्रबंधन, राज्य रजिस्ट्रार और RBI के बीच समन्वय तंत्र, और विलय या पुनर्गठन के विकल्प।
स्रोत: RBI
Uttarakhand PCS (UKPSC) — राज्य PCS अभ्यास
Prelims: भारतीय रिज़र्व बैंक (RBI) ने हाल ही में शहरी सहकारी बैंक लिमिटेड, देहरादून के संबंध में बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A को धारा 56 के साथ पठित करके निर्देश जारी किए हैं। इन निर्देशों का प्राथमिक उद्देश्य क्या है?
- बैंक के विलय की प्रक्रिया को सुगम बनाना।
- बैंक के लाइसेंस को रद्द करना।
- बैंक के संचालन की अवधि का विस्तार करना और उसकी वित्तीय स्थिरता सुनिश्चित करना।
- बैंक को नए ऋण जारी करने से रोकना।
उत्तर: बैंक के संचालन की अवधि का विस्तार करना और उसकी वित्तीय स्थिरता सुनिश्चित करना। — RBI ने शहरी सहकारी बैंक लिमिटेड, देहरादून के संबंध में बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A और 56 के तहत निर्देशों की अवधि का विस्तार किया है, जिसका उद्देश्य बैंक के संचालन को जारी रखना और उसकी वित्तीय स्थिति को मजबूत करना है।
Mains: उत्तराखंड राज्य के संदर्भ में, शहरी सहकारी बैंकों के महत्व पर चर्चा करें और भारतीय रिज़र्व बैंक द्वारा बैंकिंग विनियमन अधिनियम, 1949 की धारा 35A और 56 के तहत ऐसे बैंकों को दिए गए निर्देशों के औचित्य और प्रभावों का विश्लेषण करें।
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Anthropology VS PSIR
- Best PSIR optional coaching
- Best PSIR optional coaching online
- Best PSIR optional teacher

- शहरी सहकारी बैंक: आरबीआई के निर्देश और बैंकिंग विनियमन अधिनियम - November 5, 2026
- UP SN Medical College Budget Hike: Impact on Patient Care - November 5, 2026
- छत्तीसगढ़: अहिवारा सीट रिक्त, उपचुनाव की प्रक्रिया शुरू - November 5, 2026
No Comments