
09 Sep कर्नाटक उच्च न्यायालय में 2% कल्याण उपकर पर फिल्म टिकटों पर बहस
✎ कल्याण उपकर एक विशिष्ट उद्देश्य के लिए लगाया गया कर है, जिसकी संवैधानिक वैधता और विधायी क्षमता को न्यायिक समीक्षा के तहत परखा जाता है, विशेषकर जब केंद्र और राज्य के कानूनों के बीच समवर्ती सूची के विषयों पर टकराव की स्थिति उत्पन्न…
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper II — भारतीय संविधान: संघ एवं राज्यों के कार्य तथा उत्तरदायित्व, संघवाद से संबंधित मुद्दे एवं चुनौतियाँ, स्थानीय स्तर पर शक्तियों और वित्त का हस्तांतरण तथा उसकी चुनौतियाँ। | GS Paper III — भारतीय अर्थव्यवस्था तथा योजना, संसाधनों को जुटाने, प्रगति, विकास तथा रोज़गार से संबंधित विषय।
- Prelims: कल्याण उपकर (Welfare Cess), विधायी क्षमता (Legislative Competence), सामाजिक सुरक्षा संहिता, 2020 (Code on Social Security, 2020), अनुच्छेद 246, सातवीं अनुसूची, समवर्ती सूची (Concurrent List), अधिसूचना (Notification), न्यायिक समीक्षा (Judicial Review)
- Essay: भारतीय संघवाद में केंद्र-राज्य वित्तीय संबंध और कराधान की चुनौतियाँ।, सामाजिक सुरक्षा और कल्याणकारी राज्य की अवधारणा: संवैधानिक प्रावधान और विधायी हस्तक्षेप।
त्वरित पुनरावृत्ति: कल्याण उपकर एक विशिष्ट उद्देश्य के लिए लगाया गया कर है, जिसकी संवैधानिक वैधता और विधायी क्षमता को न्यायिक समीक्षा के तहत परखा जाता है, विशेषकर जब केंद्र और राज्य के कानूनों के बीच समवर्ती सूची के विषयों पर टकराव की स्थिति उत्पन्न होती है।
यह खबर चर्चा में क्यों?
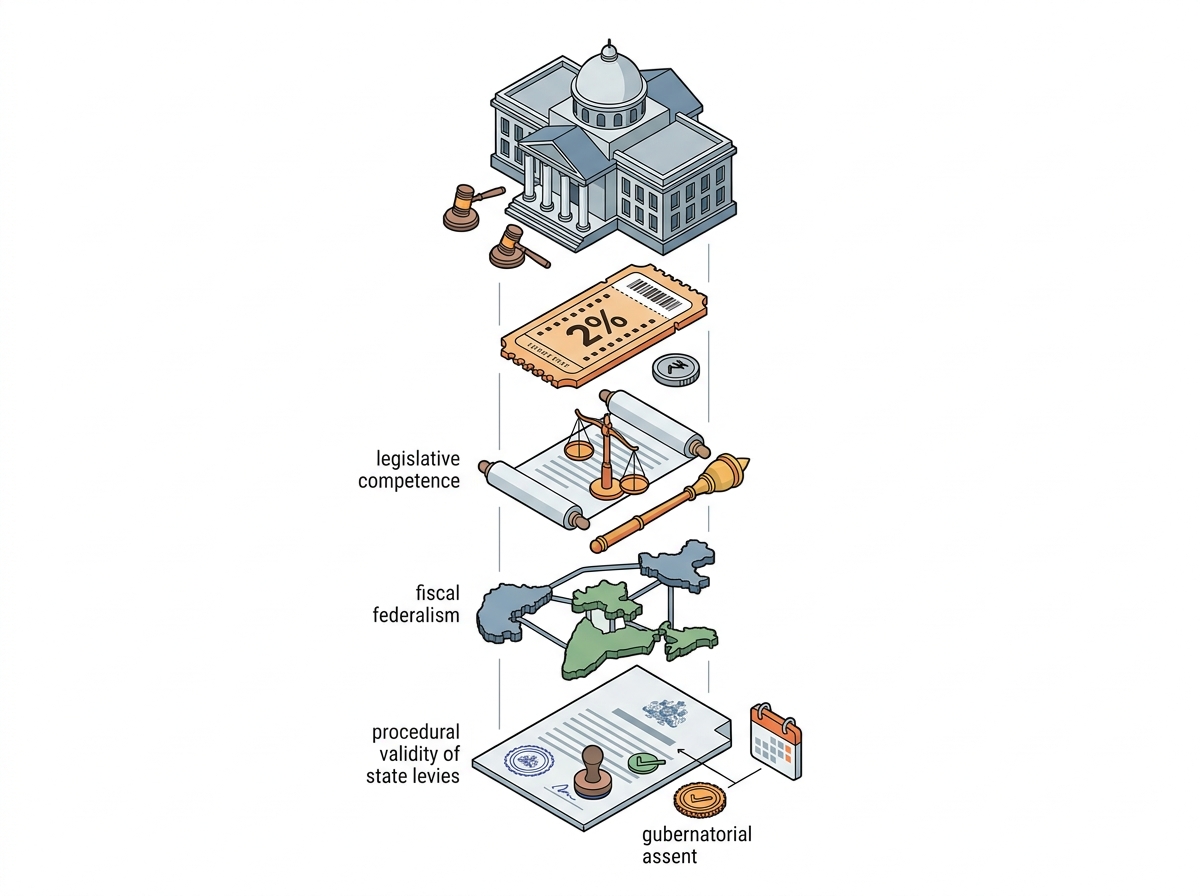
मल्टीप्लेक्स एसोसिएशन ऑफ इंडिया (Multiplex Association of India) ने कर्नाटक उच्च न्यायालय में कर्नाटक सिने और सांस्कृतिक कार्यकर्ता (कल्याण) अधिनियम, 2024 (Karnataka Cine and Cultural Activists (Welfare) Act, 2024) के तहत सिनेमा टिकट राजस्व पर लगाए गए 2% कल्याण उपकर (welfare cess) की वैधता को चुनौती दी है। याचिकाकर्ताओं ने तर्क दिया है कि यह उपकर ‘कर’ की प्रकृति का है और संवैधानिक आवश्यकताओं को पूरा नहीं करता है, तथा राज्य विधायिका के पास इसे लगाने की विधायी क्षमता का अभाव है क्योंकि संसद पहले ही सामाजिक सुरक्षा संहिता, 2020 (Code on Social Security, 2020) अधिनियमित कर चुकी है।
पृष्ठभूमि
- कर्नाटक सिने और सांस्कृतिक कार्यकर्ता (कल्याण) अधिनियम, 2024 को 23 सितंबर, 2024 को राज्यपाल की सहमति मिली थी और इसे राजपत्र (gazette) में प्रकाशित किया गया था।
- अधिनियम की धारा 1(2) में स्पष्ट रूप से कहा गया है कि यह राज्य सरकार द्वारा आधिकारिक राजपत्र में अधिसूचना के माध्यम से नियुक्त तिथि से ही लागू होगा।
- याचिकाकर्ताओं का दावा है कि सरकार ने अभी तक अधिनियम को लागू करने के लिए कोई प्रारंभिक अधिसूचना जारी नहीं की है, फिर भी अधिकारियों ने 1 सितंबर से उपकर वसूलने के लिए नोटिस जारी किए हैं।
- याचिका में यह भी तर्क दिया गया है कि राज्य विधायिका के पास इस उपकर को लगाने की क्षमता नहीं है, क्योंकि संसद ने पहले ही सामाजिक सुरक्षा संहिता, 2020 अधिनियमित की है, जो सिने कार्यकर्ताओं सहित श्रमिकों की सामाजिक सुरक्षा से संबंधित क्षेत्र को कवर करती है।
- याचिकाकर्ताओं ने यह भी प्रश्न उठाया है कि मल्टीप्लेक्स पर उपकर लगाना उचित नहीं है, क्योंकि उनका उन सिने और सांस्कृतिक कार्यकर्ताओं से सीधा संबंध नहीं है जिन्हें इस उपकर से लाभ मिलना है।
- उच्च न्यायालय ने कर्नाटक सरकार से इस याचिका पर अपना जवाब दाखिल करने को कहा है, और मामले की अगली सुनवाई 10 सितंबर को निर्धारित की गई है।
उपकर (Cess) और कराधान (Taxation) के संवैधानिक प्रावधान
- उपकर (Cess) एक प्रकार का कर है जो किसी विशेष उद्देश्य के लिए लगाया जाता है, और इसका राजस्व केवल उसी विशिष्ट उद्देश्य के लिए उपयोग किया जाता है जिसके लिए इसे एकत्र किया गया था।
- करों (Taxes) के विपरीत, उपकर का राजस्व भारत की संचित निधि (Consolidated Fund of India) में नहीं जाता है, बल्कि एक अलग निधि में रखा जाता है और विशेष रूप से निर्दिष्ट उद्देश्य के लिए उपयोग किया जाता है।
- भारतीय संविधान के अनुच्छेद 246 के तहत, संघ और राज्यों के बीच विधायी शक्तियों का वितरण सातवीं अनुसूची (Seventh Schedule) में सूचीबद्ध है, जिसमें संघ सूची (Union List), राज्य सूची (State List) और समवर्ती सूची (Concurrent List) शामिल हैं।
- संघ सूची में संसद को कानून बनाने की विशेष शक्ति प्राप्त है, राज्य सूची में राज्य विधायिका को, और समवर्ती सूची में दोनों कानून बना सकते हैं। यदि समवर्ती सूची के विषय पर संघ और राज्य के कानून में टकराव होता है, तो संघ का कानून प्रभावी होता है।
- सामाजिक सुरक्षा (Social Security) और श्रमिक कल्याण (Labour Welfare) जैसे विषय समवर्ती सूची के अंतर्गत आते हैं, जिसका अर्थ है कि केंद्र और राज्य दोनों इन पर कानून बना सकते हैं।
- सामाजिक सुरक्षा संहिता, 2020 (Code on Social Security, 2020) संसद द्वारा अधिनियमित एक व्यापक कानून है जिसका उद्देश्य विभिन्न सामाजिक सुरक्षा लाभों को समेकित और सरल बनाना है, जिसमें सिने कार्यकर्ता भी शामिल हैं।
- किसी भी अधिनियम को लागू करने के लिए, विशेष रूप से जहां अधिनियम में ‘अधिसूचना द्वारा नियुक्त तिथि से लागू होगा’ का प्रावधान हो, सरकार द्वारा आधिकारिक राजपत्र में एक अधिसूचना जारी करना अनिवार्य होता है। इसके बिना, अधिनियम कानूनी रूप से प्रभावी नहीं होता है।
- न्यायिक समीक्षा (Judicial Review) भारतीय संविधान की एक महत्वपूर्ण विशेषता है, जिसके तहत न्यायालय विधायिका द्वारा बनाए गए कानूनों और कार्यपालिका द्वारा किए गए कार्यों की संवैधानिकता की जांच कर सकते हैं।
मुख्य विशेषताएँ
| विशेषता | महत्व |
|---|---|
| कल्याण उपकर (Welfare Cess) का आरोप | कर्नाटक सरकार द्वारा सिनेमा टिकट राजस्व पर 2% कल्याण उपकर लगाने का प्रावधान, जिसका उद्देश्य सिने और सांस्कृतिक कार्यकर्ताओं के कल्याण के लिए धन जुटाना है। |
| कानूनी चुनौती | मल्टीप्लेक्स एसोसिएशन ऑफ इंडिया और PVR INOX लिमिटेड ने कर्नाटक उच्च न्यायालय में इस उपकर की वैधता और संवैधानिक आवश्यकताओं को चुनौती दी है। |
| अधिनियम के प्रवर्तन की तिथि | याचिकाकर्ताओं का तर्क है कि कर्नाटक सिने और सांस्कृतिक कार्यकर्ता (कल्याण) अधिनियम, 2024 (Karnataka Cine and Cultural Activists (Welfare) Act, 2024) अभी तक आधिकारिक राजपत्र अधिसूचना के माध्यम से लागू नहीं हुआ है। |
| संवैधानिक क्षमता का प्रश्न | याचिका में कहा गया है कि राज्य विधानमंडल के पास यह उपकर लगाने की क्षमता नहीं है, क्योंकि संसद ने पहले ही सामाजिक सुरक्षा संहिता, 2020 (Code on Social Security, 2020) अधिनियमित कर दिया है, जो सिने कार्यकर्ताओं सहित श्रमिकों की सामाजिक सुरक्षा से संबंधित क्षेत्र को कवर करता है। |
| उपकर की प्रकृति | याचिकाकर्ताओं का तर्क है कि 2% लेवी सार रूप में एक ‘कर’ है और संवैधानिक आवश्यकताओं को पूरा नहीं करती है। |
| उचितता का प्रश्न | मल्टीप्लेक्स पर उपकर लगाने की उचितता पर भी सवाल उठाया गया है, क्योंकि उनका सीधे तौर पर उन सिने और सांस्कृतिक कार्यकर्ताओं से कोई संबंध नहीं है जिन्हें लाभान्वित किया जाना है। |
महत्व
राजकोषीय संघवाद (Fiscal Federalism) पर प्रभाव
- यह मामला केंद्र और राज्य सरकारों के बीच कराधान शक्तियों के विभाजन और राजकोषीय संघवाद के सिद्धांतों पर प्रकाश डालता है।
- यह विशेष रूप से उपकर लगाने की राज्य की क्षमता और संसद द्वारा पहले से ही कवर किए गए क्षेत्रों में राज्य के हस्तक्षेप की सीमा से संबंधित है।
सामाजिक सुरक्षा (Social Security) और कल्याण
- यह विवाद सिने और सांस्कृतिक कार्यकर्ताओं जैसे असंगठित क्षेत्र के श्रमिकों के लिए सामाजिक सुरक्षा प्रदान करने के महत्व को रेखांकित करता है।
- यह उन तंत्रों की पड़ताल करता है जिनके माध्यम से ऐसे कल्याणकारी उपायों को वित्तपोषित किया जा सकता है और उनकी कानूनी वैधता सुनिश्चित की जा सकती है।
न्यायिक समीक्षा (Judicial Review) का महत्व
- उच्च न्यायालय द्वारा इस मामले की सुनवाई विधायी अधिनियमों की संवैधानिक वैधता की न्यायिक समीक्षा के महत्व को दर्शाती है।
- यह सुनिश्चित करता है कि विधायी निकाय संविधान के प्रावधानों के भीतर कार्य करें और नागरिकों के अधिकारों का उल्लंघन न करें।
व्यापार और नियामक वातावरण
- यह मामला व्यापारिक संस्थाओं पर नियामक बोझ और ऐसे उपकरों के आर्थिक प्रभाव को उजागर करता है।
- यह व्यापार करने में आसानी और राज्य के कल्याणकारी उद्देश्यों को संतुलित करने की आवश्यकता पर भी प्रकाश डालता है।
चुनौतियाँ
1. विधायी क्षमता का अभाव
- याचिकाकर्ताओं का तर्क है कि राज्य विधानमंडल के पास यह उपकर लगाने की क्षमता नहीं है, क्योंकि संसद ने सामाजिक सुरक्षा संहिता, 2020 के माध्यम से पहले ही इस क्षेत्र को कवर कर लिया है।
- यह भारतीय संविधान की सातवीं अनुसूची के तहत संघ और राज्य सूचियों के बीच विधायी शक्तियों के विभाजन से संबंधित एक महत्वपूर्ण संवैधानिक प्रश्न उठाता है।
यूपीएससी लिंक: भारतीय संविधान-संघीय ढाँचा
2. उपकर की संवैधानिक वैधता
- याचिका में कहा गया है कि 2% लेवी सार रूप में एक ‘कर’ है और यह संवैधानिक आवश्यकताओं को पूरा नहीं करती है।
- यह प्रश्न उठता है कि क्या यह उपकर संविधान के अनुच्छेद 265 (कानून के अधिकार के बिना कोई कर नहीं लगाया जाएगा) का उल्लंघन करता है और क्या यह कराधान के सिद्धांतों के अनुरूप है।
यूपीएससी लिंक: भारतीय संविधान-कराधान के प्रावधान
3. अधिनियम के प्रवर्तन की तिथि
- याचिकाकर्ताओं का तर्क है कि सरकार ने अभी तक आधिकारिक राजपत्र अधिसूचना के माध्यम से अधिनियम के लागू होने की तिथि घोषित नहीं की है, फिर भी उनसे उपकर वसूलने के लिए कहा जा रहा है।
- यह विधायी प्रक्रिया और अधिनियमों के उचित प्रवर्तन से संबंधित प्रक्रियात्मक चुनौतियों को दर्शाता है।
यूपीएससी लिंक: विधायी प्रक्रिया-अधिनियम का प्रवर्तन
4. उपकर लगाने की उचितता
- मल्टीप्लेक्स पर उपकर लगाने की उचितता पर सवाल उठाया गया है, क्योंकि उनका सीधे तौर पर उन सिने और सांस्कृतिक कार्यकर्ताओं से कोई संबंध नहीं है जिन्हें लाभान्वित किया जाना है।
- यह कराधान में समानता और न्याय के सिद्धांतों से संबंधित है, और क्या कर का बोझ उन पर डाला जा रहा है जिनका लाभार्थी समूह से सीधा संबंध नहीं है।
यूपीएससी लिंक: कराधान के सिद्धांत-समानता
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| विधायी क्षमता | क्या राज्य विधानमंडल के पास ऐसे उपकर लगाने की शक्ति है जब संसद ने पहले ही सामाजिक सुरक्षा पर कानून बना दिया है? |
| उपकर की प्रकृति | क्या यह 2% लेवी वास्तव में एक ‘उपकर’ है या यह एक ‘कर’ है जिसे संवैधानिक प्रावधानों के तहत उचित रूप से अधिकृत नहीं किया गया है? |
| अधिनियम का प्रवर्तन | क्या सरकार बिना आधिकारिक राजपत्र अधिसूचना के अधिनियम को लागू कर सकती है, जिससे नागरिकों पर दायित्व उत्पन्न हो? |
| कराधान की उचितता | क्या मल्टीप्लेक्स पर उपकर लगाना उचित है, जब उनका सीधे तौर पर लाभार्थी समूह से कोई संबंध नहीं है? |
| राजकोषीय संघवाद | केंद्र और राज्यों के बीच कराधान शक्तियों के विभाजन पर इसका क्या प्रभाव पड़ता है? |
सरकारी पहल — प्रीलिम्स हेतु अवश्य याद रखें
- सामाजिक सुरक्षा संहिता, 2020 (Code on Social Security, 2020)
आगे की राह
- उच्च न्यायालय को विधायी क्षमता, संवैधानिक वैधता और अधिनियम के उचित प्रवर्तन से संबंधित सभी कानूनी और संवैधानिक पहलुओं पर विचार करना चाहिए।
- राज्य सरकार को अधिनियम के प्रवर्तन के लिए आवश्यक राजपत्र अधिसूचना जारी करने की प्रक्रिया का पालन करना चाहिए, यदि वह इसे लागू करना चाहती है।
- केंद्र और राज्य सरकारों को कराधान शक्तियों के विभाजन पर स्पष्टता सुनिश्चित करने के लिए संवाद और सहयोग करना चाहिए, विशेष रूप से समवर्ती सूची के विषयों पर।
- सामाजिक सुरक्षा उपकर या कल्याणकारी निधियों के लिए एक स्पष्ट और पारदर्शी तंत्र विकसित किया जाना चाहिए, जो संवैधानिक प्रावधानों और कराधान के सिद्धांतों के अनुरूप हो।
- सिने और सांस्कृतिक कार्यकर्ताओं जैसे असंगठित क्षेत्र के श्रमिकों के लिए सामाजिक सुरक्षा लाभों को सुनिश्चित करने के लिए एक व्यापक नीतिगत ढाँचा तैयार किया जाना चाहिए।
- हितधारकों, जैसे मल्टीप्लेक्स एसोसिएशन और श्रमिक संघों के साथ परामर्श किया जाना चाहिए ताकि एक न्यायसंगत और स्वीकार्य समाधान तक पहुँचा जा सके।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
कल्याण उपकर · संवैधानिक वैधता · राज्य विधानमंडल की विधायी क्षमता · सामाजिक सुरक्षा संहिता 2020 · भारत का संविधान · अनुच्छेद 246 · सातवीं अनुसूची · न्यायिक समीक्षा · राजकोषीय संघवाद · अधिसूचना का महत्व · कर बनाम उपकर · कल्याणकारी राज्य
संवैधानिक व नीतिगत संबंध
- अनुच्छेद 265: कानून के अधिकार के बिना कोई कर नहीं
- सातवीं अनुसूची: संघ और राज्य सूचियों में कराधान
- अनुच्छेद 246: संसद और राज्य विधानमंडलों की विधायी शक्तियाँ
- अनुच्छेद 13: विधियों की संवैधानिकता की न्यायिक समीक्षा
अवधारणा प्रवाह
राज्य सरकार ने कल्याण उपकर लगाया। → उपकर की वैधता को उच्च न्यायालय में चुनौती दी गई। → याचिकाकर्ताओं ने विधायी क्षमता पर सवाल उठाया। → अधिनियम के प्रवर्तन की प्रक्रिया पर आपत्ति उठाई गई। → उच्च न्यायालय ने सरकार से प्रतिक्रिया मांगी। → न्यायिक समीक्षा के माध्यम से संवैधानिक वैधता का निर्धारण।
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार करें:
1. भारत के संविधान की सातवीं अनुसूची संघ और राज्यों के बीच विधायी शक्तियों के वितरण से संबंधित है।
2. उपकर (Cess) एक प्रकार का कर है जिसे किसी विशिष्ट उद्देश्य के लिए लगाया जाता है।
3. राज्य विधानमंडल को सामाजिक सुरक्षा से संबंधित मामलों पर कानून बनाने की कोई शक्ति नहीं है क्योंकि यह विषय केवल संसद के अधिकार क्षेत्र में आता है।
उपरोक्त में से कितने कथन सही हैं?
- केवल एक
- केवल दो
- केवल तीन
- कोई नहीं
उत्तर: केवल दो — कथन 1 सही है। सातवीं अनुसूची में तीन सूचियाँ हैं: संघ सूची, राज्य सूची और समवर्ती सूची। कथन 2 भी सही है। उपकर एक अतिरिक्त शुल्क होता है जो किसी विशिष्ट उद्देश्य के लिए लगाया जाता है, जैसे शिक्षा उपकर या कृषि कल्याण उपकर। कथन 3 गलत है। सामाजिक सुरक्षा समवर्ती सूची का विषय है, जिसका अर्थ है कि संसद और राज्य विधानमंडल दोनों इस पर कानून बना सकते हैं, हालांकि संसद के कानून को प्राथमिकता मिलती है यदि कोई टकराव हो।
Q2. अभिकथन (A): कर्नाटक सिने और सांस्कृतिक कार्यकर्ता (कल्याण) अधिनियम, 2024 के तहत लगाए गए 2% कल्याण उपकर की वैधता को कर्नाटक उच्च न्यायालय में चुनौती दी गई है।
कारण (R): याचिकाकर्ताओं का तर्क है कि राज्य विधानमंडल के पास इस तरह का उपकर लगाने की विधायी क्षमता नहीं है क्योंकि संसद ने पहले ही सामाजिक सुरक्षा संहिता, 2020 अधिनियमित कर दिया है।
उपरोक्त कथनों के संदर्भ में, निम्नलिखित में से कौन सा सही है?
- A और R दोनों सत्य हैं, और R, A की सही व्याख्या है।
- A और R दोनों सत्य हैं, लेकिन R, A की सही व्याख्या नहीं है।
- A सत्य है, लेकिन R असत्य है।
- A असत्य है, लेकिन R सत्य है।
उत्तर: A और R दोनों सत्य हैं, और R, A की सही व्याख्या है। — अभिकथन (A) सही है, क्योंकि मल्टीप्लेक्स एसोसिएशन ऑफ इंडिया ने कर्नाटक उच्च न्यायालय में इस उपकर को चुनौती दी है। कारण (R) भी सही है, क्योंकि याचिकाकर्ताओं ने विधायी क्षमता और संसद के मौजूदा कानून का हवाला दिया है। कारण (R) अभिकथन (A) की सही व्याख्या है, क्योंकि चुनौती का मुख्य आधार विधायी क्षमता का अभाव है।
मुख्य अभ्यास प्रश्न
✍ कल्याण उपकर (Welfare Cess) क्या है और इसकी संवैधानिक वैधता का निर्धारण किन सिद्धांतों पर आधारित होता है? कर्नाटक सिने और सांस्कृतिक कार्यकर्ता (कल्याण) अधिनियम, 2024 के संदर्भ में राज्य विधानमंडल की विधायी क्षमता से संबंधित चिंताओं का आलोचनात्मक परीक्षण कीजिए। (15 Marks)
रूपरेखा: मॉडल-उत्तर संरचना:
1. **परिचय:** कल्याण उपकर को परिभाषित करें (एक विशिष्ट उद्देश्य के लिए लगाया गया अतिरिक्त कर) और इसके सामान्य उद्देश्य (कल्याणकारी योजनाओं का वित्तपोषण) का उल्लेख करें।
2. **संवैधानिक वैधता के सिद्धांत:**
* **विधायी क्षमता:** अनुच्छेद 246 और सातवीं अनुसूची (संघ सूची, राज्य सूची, समवर्ती सूची) का उल्लेख करें। विशेष रूप से, ‘कर’ और ‘उपकर’ लगाने की शक्ति।
* **उद्देश्य और औचित्य:** उपकर का उद्देश्य विशिष्ट होना चाहिए और लगाए गए शुल्क के साथ उचित संबंध होना चाहिए।
* **समानता का सिद्धांत:** क्या यह मनमाना या भेदभावपूर्ण है।
* **अधिसूचना का महत्व:** किसी अधिनियम के लागू होने के लिए आधिकारिक अधिसूचना की आवश्यकता।
3. **कर्नाटक सिने और सांस्कृतिक कार्यकर्ता (कल्याण) अधिनियम, 2024 के संदर्भ में आलोचनात्मक परीक्षण:**
* **विधायी क्षमता पर चिंता:** याचिकाकर्ताओं का तर्क कि संसद ने ‘सामाजिक सुरक्षा संहिता, 2020′ के माध्यम से सामाजिक सुरक्षा के क्षेत्र को पहले ही कवर कर लिया है। यहाँ समवर्ती सूची के प्रावधानों और संसद के कानून की प्रधानता (अनुच्छेद 254) पर चर्चा करें।
* **’कर’ बनाम ‘उपकर’ का मुद्दा:** याचिकाकर्ताओं का तर्क कि यह वास्तव में एक ‘कर’ है और संवैधानिक आवश्यकताओं को पूरा नहीं करता। उपकर के विशिष्ट उद्देश्य और कर के सामान्य राजस्व उद्देश्य के बीच अंतर स्पष्ट करें।
* **अधिनियम के लागू होने की तिथि:** अधिनियम के लागू होने के लिए आधिकारिक राजपत्र अधिसूचना की अनुपस्थिति का मुद्दा।
* **उचित संबंध का अभाव:** मल्टीप्लेक्स का सिने और सांस्कृतिक कार्यकर्ताओं से सीधा संबंध न होने का तर्क।
4. **निष्कर्ष:** न्यायिक समीक्षा की भूमिका और संघवाद के सिद्धांतों को संक्षेप में दोहराते हुए एक संतुलित निष्कर्ष प्रस्तुत करें, जिसमें राज्य के कल्याणकारी उद्देश्यों और संवैधानिक सीमाओं के बीच संतुलन की आवश्यकता पर बल दिया जाए।
स्रोत: The Hindu
Karnataka PCS (KPSC) — राज्य PCS अभ्यास
Prelims: मल्टीप्लेक्स एसोसिएशन ऑफ इंडिया द्वारा कर्नाटक उच्च न्यायालय में दायर याचिका का मुख्य कारण क्या है?
- A. 2% कल्याण उपकर फिल्म टिकटों पर लगाने के खिलाफ
- B. फिल्म उद्योग को सब्सिडी देने के लिए सरकार के निर्णय के खिलाफ
- C. फिल्म टिकटों पर 18% जीएसटी दर बढ़ाने के खिलाफ
- D. फिल्म उद्योग में विदेशी निवेश पर प्रतिबंध लगाने के खिलाफ
उत्तर: A. 2% कल्याण उपकर फिल्म टिकटों पर लगाने के खिलाफ — मल्टीप्लेक्स एसोसिएशन ऑफ इंडिया ने फिल्म टिकटों पर 2% कल्याण उपकर लगाने के विरोध में कर्नाटक उच्च न्यायालय का दरवाजा खटखटाया है।
Mains: कर्नाटक सरकार द्वारा फिल्म टिकटों पर 2% कल्याण उपकर लगाने के निर्णय के पक्ष और विपक्ष में तर्क देते हुए एक संतुलित विश्लेषण प्रस्तुत कीजिए। इस नीति के संभावित प्रभावों का भी उल्लेख कीजिए।
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Anthropology VS PSIR
- Best PSIR optional coaching
- Best PSIR optional coaching online
- Best PSIR optional teacher

- झारखंड का 1.36 लाख करोड़ का बकाया खत्म! केंद्र बनाम राज्य अब सुप्रीम कोर्ट में - September 14, 2026
- Jharkhand’s ₹1.36 Lakh Crore Dues: Supreme Court Battle Over MMDRA Amendment - September 14, 2026
- गुजरात में स्थापित होंगे भारत के 12 सेमीकंडक्टर संयंत्रों में से 6, जानिए कैसे? - September 14, 2026
No Comments