


14 Oct सहकारी क्षेत्र में सुशासन: बहु-राज्य समितियों के लिए नया लेखापरीक्षा आदेश 2026
✎ MSCARO, 2026 = बहु-राज्य सहकारी सोसाइटी अधिनियम की धारा 73(6) के अंतर्गत CARO की तर्ज पर बना आदेश, जो लेखापरीक्षकों से 'हाँ/नहीं' प्रारूप में रिपोर्ट लेकर CRCS को जोखिम-आधारित पर्यवेक्षण का आधार देता है।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper II — शासन: सांविधिक निकाय, नियामकीय ढाँचा, पारदर्शिता एवं जवाबदेही, सहकारिता संबंधी संवैधानिक प्रावधान | GS Paper III — भारतीय अर्थव्यवस्था: सहकारी ऋण संस्थाएँ, वित्तीय समावेशन, जमाकर्ताओं और सदस्यों के हितों की सुरक्षा | GS Paper II — संघवाद: सहकारिता पर संघ और राज्यों की विधायी शक्तियाँ
- Prelims: बहु-राज्य सहकारी सोसाइटी (लेखापरीक्षक की रिपोर्ट) आदेश, 2026 (MSCARO), बहु-राज्य सहकारी सोसाइटी (संशोधन) अधिनियम, 2023 की धारा 73(6), केन्द्रीय सहकारी समितियों का पंजीयक (CRCS), कंपनी (लेखापरीक्षक की रिपोर्ट) आदेश (CARO), जोखिम-आधारित पर्यवेक्षण, गैर-निष्पादित परिसंपत्तियाँ (NPA), अनुच्छेद 19(1)(c) और अनुच्छेद 43B, 97वाँ संविधान संशोधन, 2011 (भाग IXख), सहकारिता मंत्रालय (स्थापना: जुलाई 2021), सहकार से समृद्धि
- Essay: सहकारिता से समृद्धि: पारदर्शिता और जवाबदेही के बिना सहकारी आंदोलन की सफलता संभव नहीं, विनियमन और स्वायत्तता का संतुलन: सहकारी संस्थाओं में सुशासन की चुनौती
त्वरित पुनरावृत्ति: MSCARO, 2026 = बहु-राज्य सहकारी सोसाइटी अधिनियम की धारा 73(6) के अंतर्गत CARO की तर्ज पर बना आदेश, जो लेखापरीक्षकों से ‘हाँ/नहीं’ प्रारूप में रिपोर्ट लेकर CRCS को जोखिम-आधारित पर्यवेक्षण का आधार देता है।
यह खबर चर्चा में क्यों?
सहकारिता मंत्रालय ने 14 अक्तूबर 2026 को बहु-राज्य सहकारी सोसाइटी (लेखापरीक्षक की रिपोर्ट) आदेश, 2026 (MSCARO, 2026) को अनिवार्य किया। यह आदेश बहु-राज्य सहकारी समितियों (MSCS) की वैधानिक लेखापरीक्षा रिपोर्टिंग के लिए एक समान और जोखिम-आधारित व्यवस्था स्थापित करता है। इसमें लेखापरीक्षकों को वित्तीय, प्रशासनिक, सुशासन और वैधानिक अनुपालन के निर्धारित मानकों पर ‘हाँ/नहीं’ के उत्तर और आवश्यक टिप्पणियाँ प्रस्तुत करनी होंगी। इन रिपोर्टों के आधार पर केन्द्रीय सहकारी समितियों का पंजीयक (CRCS) अधिक जोखिम वाली समितियों की पहचान कर सकेगा। रिपोर्टिंग CRCS पोर्टल के माध्यम से प्रौद्योगिकी-आधारित निगरानी से जुड़ेगी। समितियों को अपनी प्रणालियाँ सुदृढ़ करने का समय देने के लिए चरणबद्ध कार्यान्वयन का प्रावधान है।
पृष्ठभूमि
- सहकारिता मंत्रालय की स्थापना जुलाई 2021 में हुई। इसका उद्देश्य सहकारी क्षेत्र के लिए अलग प्रशासनिक, विधिक और नीतिगत ढाँचा उपलब्ध कराना है। मंत्रालय अपने कार्य को ‘सहकार से समृद्धि’ के विज़न के अंतर्गत संचालित करता है।
- संवैधानिक स्थिति: 97वें संविधान संशोधन (2011) से सहकारी समितियाँ बनाने का अधिकार अनुच्छेद 19(1)(c) के अंतर्गत मौलिक अधिकार बना। अनुच्छेद 43B के रूप में राज्य के नीति निदेशक तत्त्वों में सहकारी समितियों के प्रोत्साहन का प्रावधान जुड़ा। भाग IXख (अनुच्छेद 243ZH–243ZT) सहकारी समितियों से संबंधित है।
- विधायी शक्तियों का विभाजन: ‘सहकारी समितियाँ’ राज्य सूची का विषय हैं। जिन समितियों के उद्देश्य एक से अधिक राज्यों में फैले हों, उनका निगमन, विनियमन और समापन संघ सूची के अंतर्गत आता है। इसी आधार पर बहु-राज्य सहकारी समितियाँ संसद के कानून से शासित होती हैं।
- सर्वोच्च न्यायालय ने Union of India बनाम Rajendra N. Shah (2021) में 97वें संशोधन के भाग IXख को राज्य के अधीन सहकारी समितियों पर लागू होने के सीमा तक निरस्त कर दिया, क्योंकि उसके लिए राज्यों के आधे विधानमंडलों का अनुसमर्थन नहीं हुआ था। न्यायालय ने इसे बहु-राज्य सहकारी समितियों पर लागू रहने दिया।
- बहु-राज्य सहकारी सोसाइटी अधिनियम, 2002 में 2023 के संशोधन से शासन-व्यवस्था, निर्वाचन प्रक्रिया और लेखापरीक्षा संबंधी प्रावधान सुदृढ़ किए गए। इसी संशोधन से केन्द्र सरकार को धारा 73(6) के अंतर्गत लेखापरीक्षा और लेखांकन मानक निर्धारित करने का अधिकार मिला, जो MSCARO का वैधानिक आधार है।
- कंपनी क्षेत्र में कंपनी (लेखापरीक्षक की रिपोर्ट) आदेश (CARO) पहले से लागू है। यह लेखापरीक्षकों को कुछ निर्धारित विषयों पर अनिवार्य टिप्पणी देने के लिए बाध्य करता है। MSCARO इसी मॉडल पर बना है।
MSCARO, 2026 क्या है?
- MSCARO का पूरा नाम बहु-राज्य सहकारी सोसाइटी (लेखापरीक्षक की रिपोर्ट) आदेश, 2026 है। यह बहु-राज्य सहकारी समितियों की वैधानिक लेखापरीक्षा रिपोर्टिंग का मानक प्रारूप तय करता है। इसे बहु-राज्य सहकारी सोसाइटी अधिनियम की धारा 73(6) के अंतर्गत बनाया गया है।
- निर्माण-प्रक्रिया: मंत्रालय ने इसे भारतीय रिज़र्व बैंक (RBI), भारतीय सनदी लेखाकार संस्थान (ICAI), भारत के नियंत्रक एवं महालेखा परीक्षक (CAG) और बहु-राज्य सहकारी समितियों के सुझावों के आधार पर तैयार किया।
- रिपोर्टिंग का स्वरूप: लेखापरीक्षक को वित्तीय, प्रशासनिक, सुशासन और वैधानिक अनुपालन के प्रमुख बिंदुओं पर निर्धारित प्रारूप में स्पष्ट ‘हाँ/नहीं’ का उत्तर और आवश्यक टिप्पणियाँ देनी होंगी। इससे रिपोर्टिंग में एकरूपता आएगी और अनियमितताओं की पहचान सरल होगी।
- जोखिम-आधारित पर्यवेक्षण: लेखापरीक्षा टिप्पणियों के आधार पर CRCS अधिक वित्तीय या प्रशासनिक जोखिम वाली समितियों को चिह्नित करेगा। ऐसी समितियों के निरीक्षण, जाँच और विनियामक कार्रवाई को प्राथमिकता मिलेगी।
- वित्तीय दबाव की शीघ्र पहचान: गैर-निष्पादित परिसंपत्तियाँ (NPA), अतिदेय ऋण, तरलता की स्थिति, जमाराशियाँ, अग्रिम, ऋण और जमाराशि के पुनर्भुगतान में चूक तथा उधारियों की व्यवस्थित रिपोर्टिंग होगी। इससे उभरते जोखिमों पर समय रहते सुधारात्मक कदम उठाए जा सकेंगे।
- सदस्यों के हितों की सुरक्षा: निवेश, धनराशि के उपयोग और शेयर पूँजी से जुड़े निर्धारित लेखापरीक्षा प्रावधानों से सदस्यों की धनराशि और वित्तीय हितों की सुरक्षा सुदृढ़ होगी।
- प्रौद्योगिकी का उपयोग: मानकीकृत रिपोर्टिंग CRCS पोर्टल के माध्यम से प्रौद्योगिकी-आधारित नियामकीय निगरानी और स्वचालित जाँच को संभव बनाएगी।
- चरणबद्ध कार्यान्वयन: समितियों को अपनी प्रणालियाँ और प्रक्रियाएँ सुदृढ़ करने के लिए पर्याप्त समय देने हेतु व्यवस्था चरणों में लागू होगी। यह अनुपालन-भार और सुधार के बीच संतुलन का प्रयास है।
मुख्य विशेषताएँ
| विशेषता | महत्त्व |
|---|---|
| विधिक आधार: बहु-राज्य सहकारी सोसाइटी (संशोधन) अधिनियम, 2023 द्वारा जोड़ी गई धारा 73(6) के अंतर्गत जारी बहु-राज्य सहकारी सोसाइटी (लेखापरीक्षक की रिपोर्ट) आदेश, 2026 (MSCARO) | लेखापरीक्षा एवं लेखांकन मानक तय करने की शक्ति केन्द्र सरकार को मिली है। इसलिए रिपोर्टिंग की व्यवस्था अब अधिसूचित और बाध्यकारी है, केवल परामर्शी नहीं। |
| कंपनी (लेखापरीक्षक की रिपोर्ट) आदेश (CARO) की तर्ज पर बना ढाँचा | कॉरपोरेट क्षेत्र की रिपोर्टिंग-अनुशासन वाली पद्धति सहकारी क्षेत्र में लाई गई है। इससे सभी बहु-राज्य सहकारी समितियों (MSCS) की लेखापरीक्षा रिपोर्टों की तुलना संभव होगी। |
| निर्धारित प्रारूप में ‘हाँ/नहीं’ के उत्तर और आवश्यक टिप्पणियाँ | लेखापरीक्षक की व्यक्तिगत शैली और अस्पष्टता घटती है। अनियमितताएँ सीधे दिखती हैं और रिपोर्ट का मशीन-आधारित विश्लेषण सरल होता है। |
| जोखिम-आधारित विनियामक पर्यवेक्षण | केन्द्रीय सहकारी समितियों का पंजीयक (CRCS) लेखापरीक्षा टिप्पणियों से अधिक जोखिम वाली समितियों को छाँटेगा। सीमित निरीक्षण-क्षमता का उपयोग वहीं होगा जहाँ आवश्यकता सबसे अधिक है। |
| वित्तीय दबाव के शुरुआती संकेतों की रिपोर्टिंग: गैर-निष्पादित परिसंपत्तियाँ (NPA), अतिदेय ऋण, तरलता, जमाराशि, अग्रिम, पुनर्भुगतान में चूक और उधारियाँ | संकट के गंभीर होने से पहले सुधारात्मक कदम उठाए जा सकेंगे। जमाकर्ताओं और सदस्यों की धनराशि की सुरक्षा इसका प्रमुख उद्देश्य है। |
| CRCS पोर्टल के माध्यम से प्रौद्योगिकी-आधारित निगरानी और स्वचालित जाँच | मानकीकृत आँकड़े पोर्टल पर आने से कागज़ी निरीक्षण पर निर्भरता घटती है और वास्तविक समय के निकट निगरानी संभव होती है। |
| चरणबद्ध कार्यान्वयन | समितियों को प्रणालियाँ, लेखा-प्रक्रियाएँ और क्षमता सुदृढ़ करने का समय मिलता है। इससे अनुपालन का अचानक बोझ और विरोध कम होता है। |
महत्व
आर्थिक एवं वित्तीय
- MSCS में बड़ी संख्या में किसान, ग्रामीण परिवार और छोटे जमाकर्ता सदस्य हैं। NPA, तरलता और चूक की रिपोर्टिंग से उनकी बचत का जोखिम घटेगा।
- वित्तीय दबाव के शुरुआती संकेत पकड़ने से किसी समिति के डूबने पर होने वाली लागत और व्यापक वित्तीय अस्थिरता की आशंका कम होगी।
- विश्वसनीय लेखापरीक्षित आँकड़ों से सहकारी समितियों की ऋण-पात्रता और बाज़ार-साख सुधरेगी।
शासन एवं संस्थागत
- वैधानिक लेखापरीक्षा रिपोर्टिंग में एकरूपता आने से जवाबदेही का मानक सभी MSCS के लिए समान हो जाता है।
- जोखिम-आधारित पर्यवेक्षण से CRCS की सीमित मानव-शक्ति का विवेकपूर्ण उपयोग होता है।
- लेखापरीक्षक की जवाबदेही बढ़ती है, क्योंकि उसे प्रत्येक मानक पर स्पष्ट उत्तर देना होगा।
तकनीकी एवं डिजिटल
- मानकीकृत प्रारूप CRCS पोर्टल पर स्वचालित जाँच और विसंगति-पहचान का आधार बनता है।
- आँकड़ा-आधारित शासन से नीति-निर्माण के लिए क्षेत्र का समेकित चित्र उपलब्ध होता है।
सामाजिक एवं सहकारी आंदोलन
- सदस्यों के शेयर पूँजी और धनराशि के हितों की सुरक्षा से सहकारिता पर लोगों का भरोसा बढ़ता है।
- पारदर्शी और पेशेवर प्रबंधन ‘सहकार से समृद्धि’ के लक्ष्य को सहारा देता है। सहकारिता समावेशी विकास का साधन है और भरोसा उसका आधार है।
चुनौतियाँ
1. लेखापरीक्षकों की क्षमता और स्वतंत्रता
- नए प्रारूप में वित्तीय, प्रशासनिक और सुशासन संबंधी अनेक मानकों पर राय देनी है। इसके लिए सहकारी लेखा-प्रणाली की विशिष्ट समझ चाहिए।
- लेखापरीक्षक की नियुक्ति और पारिश्रमिक प्रबंधन पर निर्भर हो तो स्वतंत्रता प्रभावित हो सकती है।
- ‘हाँ/नहीं’ का यांत्रिक उत्तर औपचारिकता बन सकता है, जबकि गुणवत्तापूर्ण टिप्पणी उतनी ही आवश्यक है।
यूपीएससी लिंक: GS-2: नियामक संस्थाएँ और जवाबदेही; GS-3: वित्तीय क्षेत्र
2. छोटी और कमज़ोर समितियों पर अनुपालन-भार
- सभी MSCS का आकार, संसाधन और डिजिटल तैयारी एक जैसी नहीं है।
- अनुपालन-लागत बढ़ने से छोटी समितियाँ दबाव में आ सकती हैं।
- चरणबद्ध कार्यान्वयन इस जोखिम को घटाता है, पर प्रशिक्षण और सहायता के बिना यह पर्याप्त नहीं होगा।
यूपीएससी लिंक: GS-3: समावेशी विकास और सहकारी क्षेत्र
3. CRCS की निगरानी-क्षमता और आँकड़ों की गुणवत्ता
- जोखिम-आधारित पर्यवेक्षण तभी कारगर है जब पोर्टल पर आँकड़े समय पर, सटीक और पूर्ण हों।
- जोखिम की पहचान के बाद निरीक्षण और कार्रवाई के लिए पर्याप्त प्रशिक्षित कर्मचारी चाहिए।
- साइबर सुरक्षा और आँकड़ों की गोपनीयता भी सुनिश्चित करनी होगी।
यूपीएससी लिंक: GS-2: ई-गवर्नेंस; GS-3: प्रौद्योगिकी
4. बहु-स्तरीय विनियमन और संघीय समन्वय
- सहकारिता संविधान की राज्य सूची का विषय है। MSCS का नियमन संघ सूची की प्रविष्टि 44 के अंतर्गत संसद के अधिकार में आता है।
- जिन सहकारी बैंकों और ऋण समितियों पर RBI, राज्य पंजीयक और CRCS जैसे कई प्राधिकारी लागू होते हैं, वहाँ दोहराव या अंतराल की संभावना रहती है।
- राज्यों और केन्द्र के बीच सूचना-साझेदारी तथा स्पष्ट अधिकार-क्षेत्र आवश्यक है।
यूपीएससी लिंक: GS-2: संघवाद और केन्द्र-राज्य संबंध
5. रिपोर्टिंग से कार्रवाई तक की कड़ी
- बेहतर रिपोर्टिंग अपने आप में सुधार की गारंटी नहीं है। समय पर और निष्पक्ष विनियामक कार्रवाई निर्णायक है।
- प्रबंधन-स्तर पर सुशासन की कमियों की जड़ें लोकतांत्रिक नियंत्रण और चुनावी प्रक्रिया की गुणवत्ता से भी जुड़ी हैं।
यूपीएससी लिंक: GS-2: शासन, पारदर्शिता और उत्तरदायित्व
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| लेखापरीक्षा की गुणवत्ता | सहकारी लेखांकन में विशेषज्ञता की कमी और औपचारिक अनुपालन की प्रवृत्ति |
| छोटी समितियों की तैयारी | सीमित तकनीकी और वित्तीय संसाधन; अनुपालन-लागत में वृद्धि |
| आँकड़ों की विश्वसनीयता | पोर्टल पर देर से या त्रुटिपूर्ण प्रविष्टि से जोखिम-आकलन विफल हो सकता है |
| विनियामक समन्वय | RBI, राज्य और केन्द्र के पंजीयकों के बीच अधिकार-क्षेत्र का दोहराव |
| प्रवर्तन | पहचाने गए जोखिम पर तत्काल और प्रभावी कार्रवाई की क्षमता |
| लेखापरीक्षक की स्वतंत्रता | नियुक्ति और पारिश्रमिक पर प्रबंधन का प्रभाव |
सरकारी पहल — प्रीलिम्स हेतु अवश्य याद रखें
- ‘सहकार से समृद्धि’ दृष्टिकोण: सहकारिता मंत्रालय की पारदर्शी, जवाबदेह और वित्तीय रूप से सुदृढ़ सहकारी क्षेत्र की समग्र रूपरेखा, जिसके अंतर्गत यह पहल की गई है
- केन्द्रीय सहकारी समितियों के पंजीयक (CRCS) का पोर्टल: MSCARO रिपोर्टिंग से जुड़ी प्रौद्योगिकी-आधारित निगरानी का मंच
आगे की राह
- लेखापरीक्षकों के लिए ICAI और CAG के सहयोग से सहकारी लेखांकन तथा MSCARO पर विशेष प्रशिक्षण एवं प्रमाणन कार्यक्रम चलाए जाएँ।
- छोटी समितियों के लिए मानक सॉफ़्टवेयर, मार्गदर्शिकाएँ और हेल्पडेस्क उपलब्ध कराए जाएँ, ताकि चरणबद्ध अनुपालन वास्तविक बने।
- CRCS पोर्टल पर सत्यापन-जाँच, विसंगति-चेतावनी और साइबर सुरक्षा के उपाय मज़बूत किए जाएँ।
- जोखिम-श्रेणी के आधार पर निरीक्षण, सुधार-योजना और दंडात्मक कार्रवाई की समय-सीमा तय की जाए।
- RBI तथा राज्य सहकारिता विभागों के साथ आँकड़ों का आदान-प्रदान और संयुक्त निगरानी का तंत्र बने, जिससे अधिकार-क्षेत्र का दोहराव घटे।
- लेखापरीक्षक की नियुक्ति में पारदर्शिता और रोटेशन जैसे उपायों से उसकी स्वतंत्रता सुनिश्चित की जाए।
- लेखापरीक्षा निष्कर्षों का सारांश सदस्यों को उपलब्ध कराया जाए, ताकि सदस्य-स्तर पर लोकतांत्रिक निगरानी भी सुदृढ़ हो।
- कार्यान्वयन के अनुभव के आधार पर प्रारूप की आवधिक समीक्षा हो और उसमें आवश्यक संशोधन किए जाएँ।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
बहु-राज्य सहकारी सोसाइटी (लेखापरीक्षक की रिपोर्ट) आदेश, 2026 (MSCARO) · बहु-राज्य सहकारी सोसाइटी (संशोधन) अधिनियम, 2023 · जोखिम-आधारित पर्यवेक्षण · केन्द्रीय सहकारी समितियों का पंजीयक (CRCS) · वैधानिक लेखापरीक्षा · लेखांकन मानक · गैर-निष्पादित परिसंपत्तियाँ (NPA) · सहकारी संघवाद · संविधान का भाग IXख (अनुच्छेद 243ZH–243ZT) · सदस्यों की जमाराशि की सुरक्षा · सहकार से समृद्धि · प्रौद्योगिकी-आधारित विनियमन
संवैधानिक व नीतिगत संबंध
- अनुच्छेद 19(1)(ग): सहकारी समितियाँ बनाने का मौलिक अधिकार
- अनुच्छेद 43ख: सहकारी समितियों के प्रोत्साहन का नीति-निदेशक तत्त्व
- भाग 9ख (अनुच्छेद 243ZH–243ZT): सहकारी समितियों के संवैधानिक प्रावधान
- अनुच्छेद 243ZM: सहकारी समितियों के लेखाओं की लेखापरीक्षा
- अनुच्छेद 243ZR: बहु-राज्य सहकारी समितियों पर भाग 9ख का लागू होना
- अनुच्छेद 246 एवं संघ सूची प्रविष्टि 44: बहु-राज्य निगमों पर संसद का अधिकार
अवधारणा प्रवाह
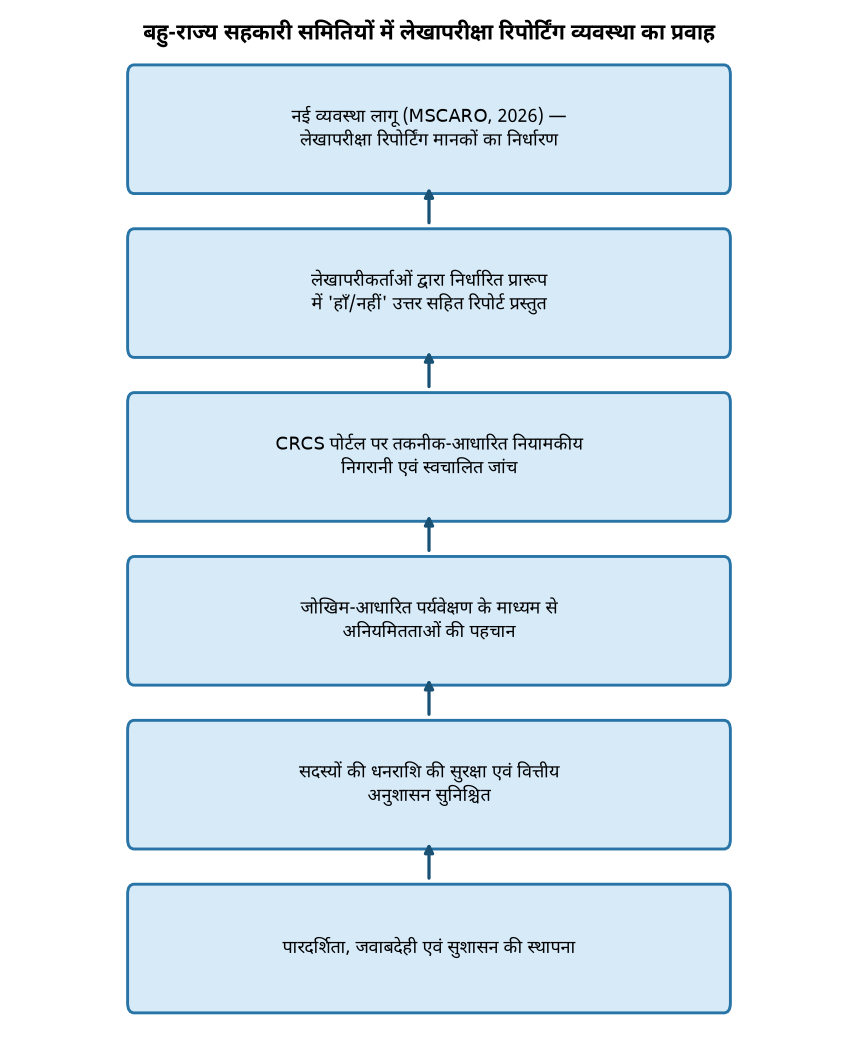
बहु-राज्य सहकारी सोसाइटी (संशोधन) अधिनियम, 2023 से धारा 73(6) में लेखापरीक्षा मानक तय करने की शक्ति मिली → RBI, ICAI, CAG और MSCS के सुझावों के आधार पर MSCARO, 2026 तैयार और अनिवार्य हुआ → लेखापरीक्षक निर्धारित प्रारूप में ‘हाँ/नहीं’ उत्तर और टिप्पणियों सहित रिपोर्ट देंगे → NPA, तरलता, अतिदेय ऋण और चूक जैसे संकेतक CRCS पोर्टल पर एकरूप आँकड़ों के रूप में आएँगे → CRCS स्वचालित जाँच और जोखिम-आधारित पर्यवेक्षण से अधिक जोखिम वाली समितियाँ पहचानेगा → प्राथमिकता से निरीक्षण, जाँच और समय पर सुधारात्मक कार्रवाई होगी → परिणाम: सदस्यों की धनराशि की सुरक्षा, पारदर्शिता, वित्तीय अनुशासन और सुशासन में सुधार
प्रारंभिक अभ्यास प्रश्न
Q1. बहु-राज्य सहकारी सोसाइटी (लेखापरीक्षक की रिपोर्ट) आदेश, 2026 (MSCARO) के संदर्भ में निम्नलिखित कथनों पर विचार कीजिए:
1. यह कंपनी (लेखापरीक्षक की रिपोर्ट) आदेश (CARO) की तर्ज पर तैयार किया गया है।
2. इसके अंतर्गत लेखापरीक्षकों को निर्धारित प्रारूप में ‘हाँ/नहीं’ के उत्तर तथा आवश्यक टिप्पणियों सहित रिपोर्ट देनी होगी।
3. यह देश की सभी सहकारी समितियों पर लागू है, चाहे वे किसी भी राज्य के कानून के अंतर्गत पंजीकृत हों।
उपर्युक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- सभी तीन
- कोई नहीं
उत्तर: केवल दो — कथन 1 सही है: MSCARO कॉरपोरेट क्षेत्र के CARO की तर्ज पर बनाया गया है। कथन 2 सही है: लेखापरीक्षक निर्धारित प्रारूप में ‘हाँ/नहीं’ उत्तर और टिप्पणियाँ देंगे। कथन 3 गलत है: यह आदेश केवल बहु-राज्य सहकारी समितियों पर लागू है, राज्य-पंजीकृत समितियाँ राज्य कानूनों से शासित होती हैं।
Q2. अभिकथन (A): बहु-राज्य सहकारी सोसाइटी (संशोधन) अधिनियम, 2023 के माध्यम से केन्द्र सरकार बहु-राज्य सहकारी समितियों के लिए लेखापरीक्षा एवं लेखांकन मानक निर्धारित कर सकती है।
कारण (R): जिन सहकारी समितियों के उद्देश्य एक से अधिक राज्यों में फैले हों, उनके गठन और विनियमन के विषय पर विधायन की शक्ति संसद के पास है।
नीचे दिए गए कूटों में से सही उत्तर चुनिए:
- A और R दोनों सही हैं तथा R, A की सही व्याख्या है
- A और R दोनों सही हैं, किंतु R, A की सही व्याख्या नहीं है
- A सही है, किंतु R गलत है
- A गलत है, किंतु R सही है
उत्तर: A और R दोनों सही हैं तथा R, A की सही व्याख्या है — 2023 के संशोधन से केन्द्र सरकार को लेखापरीक्षा एवं लेखांकन मानक तय करने का अधिकार मिला (धारा 73(6)), यह A का समर्थन करता है। बहु-राज्य समितियाँ संघ के विधायी क्षेत्र में आती हैं, इसलिए केन्द्र का यह अधिकार R से स्पष्ट होता है।
Q3. संविधान के सहकारिता संबंधी प्रावधानों को उनके विषय से सुमेलित कीजिए:
स्तंभ-I (प्रावधान): A. अनुच्छेद 19(1)(c) B. अनुच्छेद 43B C. अनुच्छेद 243ZM D. अनुच्छेद 243ZK
स्तंभ-II (विषय): 1. सहकारी समितियों के लेखों की लेखापरीक्षा 2. सहकारी समितियाँ बनाने का मूल अधिकार 3. सहकारी समितियों के संवर्धन से संबंधित नीति-निदेशक तत्त्व 4. बोर्ड के सदस्यों का निर्वाचन
- A-2, B-3, C-1, D-4
- A-3, B-2, C-1, D-4
- A-2, B-3, C-4, D-1
- A-3, B-2, C-4, D-1
उत्तर: A-2, B-3, C-1, D-4 — 97वें संविधान संशोधन (2011) ने अनुच्छेद 19(1)(c) में ‘सहकारी समितियाँ’ जोड़ीं, अनुच्छेद 43B (नीति-निदेशक तत्त्व) और भाग IXख जोड़ा। भाग IXख में अनुच्छेद 243ZM लेखापरीक्षा से और 243ZK बोर्ड के सदस्यों के निर्वाचन से संबंधित है।
मुख्य अभ्यास प्रश्न
✍ बहु-राज्य सहकारी सोसाइटी (लेखापरीक्षक की रिपोर्ट) आदेश, 2026 के विशेष संदर्भ में विवेचना कीजिए कि जोखिम-आधारित लेखापरीक्षा रिपोर्टिंग बहु-राज्य सहकारी समितियों में पारदर्शिता और जवाबदेही को किस सीमा तक सुदृढ़ कर सकती है। इस व्यवस्था की प्रभावशीलता में आने वाली बाधाओं का भी उल्लेख कीजिए। (15 Marks)
रूपरेखा: प्रस्तावना: बहु-राज्य सहकारी सोसाइटी अधिनियम, 2002 और संशोधन अधिनियम, 2023 की पृष्ठभूमि। 2023 के संशोधन से केन्द्र को धारा 73(6) के अंतर्गत लेखापरीक्षा एवं लेखांकन मानक तय करने का अधिकार मिला। MSCARO, 2026 कॉरपोरेट क्षेत्र के CARO की तर्ज पर बना है। इसे RBI, ICAI, CAG और बहु-राज्य समितियों के सुझावों के आधार पर तैयार किया गया है।
मुख्य भाग-1 (प्रमुख प्रावधान और संभावित लाभ): (क) निर्धारित प्रारूप में ‘हाँ/नहीं’ उत्तर और टिप्पणियों से रिपोर्टिंग में एकरूपता आएगी। (ख) NPA, अतिदेय ऋण, तरलता, जमाराशि, उधारी और पुनर्भुगतान में चूक की रिपोर्टिंग से वित्तीय दबाव के शुरुआती संकेत मिलेंगे। (ग) केन्द्रीय सहकारी समितियों के पंजीयक (CRCS) लेखापरीक्षा टिप्पणियों से अधिक जोखिम वाली समितियों की पहचान कर निरीक्षण और कार्रवाई को प्राथमिकता दे सकेंगे। (घ) CRCS पोर्टल के माध्यम से प्रौद्योगिकी-आधारित निगरानी और स्वचालित जाँच संभव होगी। (ङ) सदस्यों की जमाराशि और शेयर पूंजी की सुरक्षा बढ़ेगी, जो सहकार से समृद्धि और राष्ट्रीय सहकारी नीति, 2025 के लक्ष्यों के अनुरूप है। (च) चरणबद्ध कार्यान्वयन से समितियों को अनुकूलन का समय मिलेगा।
संवैधानिक संदर्भ: 97वाँ संशोधन (2011), अनुच्छेद 19(1)(c), अनुच्छेद 43B, भाग IXख और अनुच्छेद 243ZM (लेखापरीक्षा)। भारत संघ बनाम राजेन्द्र एन. शाह (2021) में सर्वोच्च न्यायालय ने भाग IXख को बहु-राज्य समितियों पर लागू रखा, पर राज्य-विषयक समितियों के संबंध में इसे अनुसमर्थन के अभाव में निरस्त किया। इसलिए केन्द्र का क्षेत्राधिकार बहु-राज्य समितियों तक सीमित है। यह सहकारी संघवाद के संतुलन का भी प्रश्न है।
मुख्य भाग-2 (सीमाएँ और चुनौतियाँ): (क) केवल प्रारूप-आधारित अनुपालन ‘चेकलिस्ट मानसिकता’ को बढ़ावा दे सकता है। (ख) लेखापरीक्षकों की स्वतंत्रता, क्षमता और सहकारी क्षेत्र के विशेष ज्ञान की कमी। (ग) CRCS की सीमित निरीक्षण क्षमता और मानव संसाधन। (घ) बहु-राज्य क्रेडिट समितियों में जमाकर्ताओं की धनहानि के पूर्व उदाहरण बताते हैं कि केवल रिपोर्टिंग नहीं, प्रवर्तन भी आवश्यक है। (ङ) छोटी समितियों पर अनुपालन का बोझ। (च) डेटा की गुणवत्ता और डिजिटल अवसंरचना। (छ) सहकारी बैंकों के लिए RBI के पर्यवेक्षण से दोहरे नियमन की संभावना।
आगे की राह: लेखापरीक्षकों का प्रशिक्षण और पैनल, ICAI के साथ तालमेल, सहकारी लोकपाल और सहकारी निर्वाचन प्राधिकरण (2023 के संशोधन के प्रावधान) का प्रभावी उपयोग, दंडात्मक कार्रवाई का समय पर प्रवर्तन, सदस्यों में वित्तीय साक्षरता और रिपोर्ट सार्वजनिक करने की पारदर्शिता। निष्कर्ष में संतुलित मत रखें: यह आदेश संस्थागत सुधार की सशक्त नींव है, पर इसकी सफलता प्रवर्तन और क्षमता-निर्माण पर निर्भर करेगी।
स्रोत: PIB (Press Information Bureau)
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Best economics services coaching
- Anthropology VS PSIR
- Best PSIR optional coaching
- Best PSIR optional coaching online

- आठवां वेतन आयोग: एक साल का सफर, 6 महीने में तय होगा भविष्य - November 9, 2026
- 8th Pay Commission: One Year On, Salary Hike & Fitment Factor Update - November 9, 2026
- तमिलनाडु में शराब की बोतल वापसी योजना पर क्लबों की चुनौती - November 9, 2026

No Comments