
17 Sep मद्रास हाईकोर्ट का बड़ा फैसला: गलती से वसूला गया टैक्स वापस नहीं मिलेगा अगर payer ने दूसरों से वसूला हो
✎ मद्रास उच्च न्यायालय ने फैसला सुनाया है कि यदि करदाता ने गलती से वसूले गए कर की राशि दूसरों से वसूल कर ली है, तो राज्य को वह राशि वापस करने की आवश्यकता नहीं है, क्योंकि 'अनुचित संवर्धन का सिद्धांत' राज्य पर लागू नहीं होता है।
विषय प्रासंगिकता — यह टॉपिक कहाँ आता है
- GS Paper II — भारतीय संविधान, शासन प्रणाली और सामाजिक न्याय | GS Paper III — भारतीय अर्थव्यवस्था और विकास
- Prelims: न्यायिक समीक्षा, अनुचित संवर्धन का सिद्धांत, कर वापसी, अप्रत्यक्ष कर, मद्रास उच्च न्यायालय
- Essay: न्यायपालिका की भूमिका और नागरिकों के अधिकार, राजकोषीय नीति और सार्वजनिक कल्याण
त्वरित पुनरावृत्ति: मद्रास उच्च न्यायालय ने फैसला सुनाया है कि यदि करदाता ने गलती से वसूले गए कर की राशि दूसरों से वसूल कर ली है, तो राज्य को वह राशि वापस करने की आवश्यकता नहीं है, क्योंकि ‘अनुचित संवर्धन का सिद्धांत’ राज्य पर लागू नहीं होता है।
यह खबर चर्चा में क्यों?
मद्रास उच्च न्यायालय ने हाल ही में एक महत्वपूर्ण निर्णय दिया है कि यदि किसी करदाता ने गलती से वसूले गए कर की राशि दूसरों से वसूल कर ली है, तो राज्य को वह राशि वापस करने की आवश्यकता नहीं है। यह निर्णय मद्रास क्लब द्वारा दायर एक अपील पर आया, जिसमें सेवा कर की वापसी की मांग की गई थी। न्यायालय ने कहा कि राज्य के खिलाफ ‘अनुचित संवर्धन’ (Unjust Enrichment) का तर्क नहीं उठाया जा सकता, क्योंकि राज्य द्वारा रोकी गई राशि अंततः बड़े पैमाने पर लोगों के लाभ के लिए ही उपयोग की जाएगी।
पृष्ठभूमि
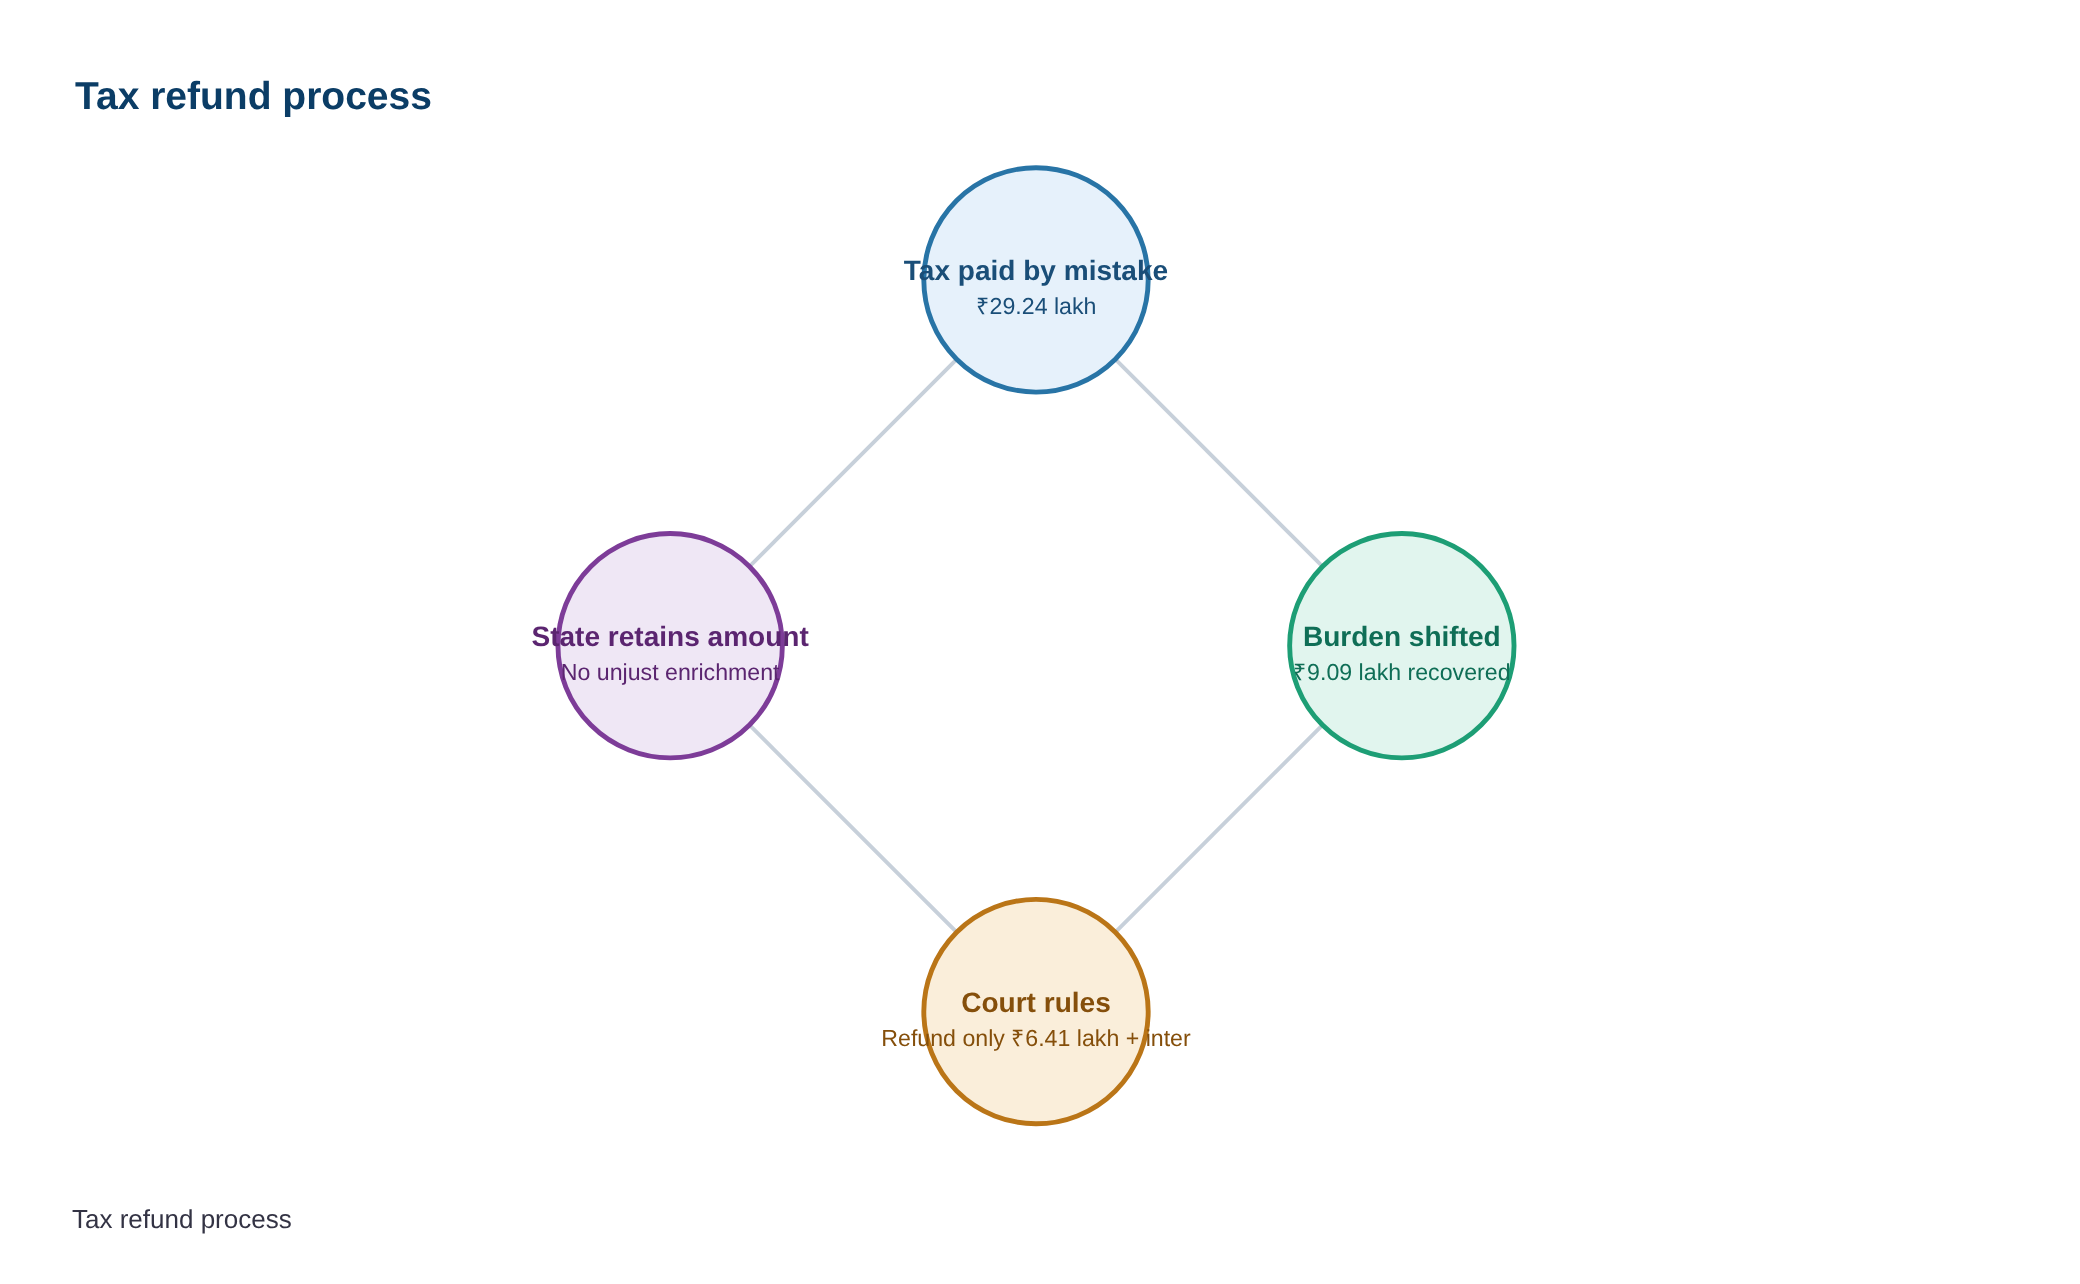
- मद्रास क्लब पर मूल रूप से ₹29.24 लाख सेवा कर की मांग की गई थी, जिसे बाद में आयुक्त (अपील) और सीमा शुल्क, उत्पाद शुल्क और सेवा कर अपीलीय न्यायाधिकरण (CESTAT) द्वारा रद्द कर दिया गया।
- इस बीच, क्लब ने मांग के तहत ₹15.51 लाख का भुगतान कर दिया था और मांग रद्द होने के बाद इस राशि की वापसी की मांग की।
- CESTAT ने 2020 में सेवा कर की वापसी के क्लब के अनुरोध को अस्वीकार कर दिया, जिसके बाद क्लब ने 2021 में उच्च न्यायालय का दरवाजा खटखटाया।
- उच्च न्यायालय ने पाया कि क्लब ने अपने सदस्यों से ₹9.09 लाख पहले ही वसूल कर लिए थे।
- न्यायालय ने केवल ₹6.41 लाख की वापसी का आदेश दिया, साथ ही केंद्रीय उत्पाद शुल्क अधिनियम, 1944 की धारा 11BB के तहत लागू ब्याज भी देने को कहा।
- उच्च न्यायालय ने सर्वोच्च न्यायालय के ‘माफातलाल इंडस्ट्रीज’ मामले में दिए गए फैसले पर भरोसा किया, जिसमें कहा गया था कि राज्य गलती से एकत्र की गई कर राशि को बरकरार रख सकता है और ‘अनुचित संवर्धन का सिद्धांत राज्य पर लागू नहीं होता है’।
- न्यायालय ने स्पष्ट किया कि बहाली का अधिकार न तो स्वचालित है और न ही बिना शर्त।
- सर्वोच्च न्यायालय ने समय-समय पर यह माना है कि यदि कर घटक पहले ही अन्य व्यक्तियों से वसूल कर लिया गया है, तो करदाता राज्य से बहाली का हकदार नहीं होगा।
अनुचित संवर्धन का सिद्धांत (Doctrine of Unjust Enrichment) क्या है?
- अनुचित संवर्धन का सिद्धांत एक कानूनी सिद्धांत है जो किसी व्यक्ति को दूसरे की कीमत पर अनुचित रूप से समृद्ध होने से रोकता है।
- इसका अर्थ है कि यदि किसी व्यक्ति को किसी अन्य व्यक्ति के खर्च पर कोई लाभ प्राप्त हुआ है और उस लाभ को बनाए रखना अन्यायपूर्ण होगा, तो उसे उस लाभ को वापस करना होगा।
- यह सिद्धांत मुख्य रूप से इक्विटी और न्याय के सिद्धांतों पर आधारित है, जिसका उद्देश्य यह सुनिश्चित करना है कि कोई भी व्यक्ति बिना किसी वैध कारण के किसी और की हानि पर लाभ प्राप्त न करे।
- कर कानून के संदर्भ में, यह सिद्धांत तब प्रासंगिक हो जाता है जब कोई करदाता गलती से भुगतान किए गए कर की वापसी का दावा करता है।
- यदि करदाता ने गलती से भुगतान किए गए कर का बोझ पहले ही अपने ग्राहकों या अन्य व्यक्तियों पर डाल दिया है और उनसे उस राशि को वसूल कर लिया है, तो उसे राज्य से वापसी का अधिकार नहीं होगा।
- सर्वोच्च न्यायालय ने ‘माफातलाल इंडस्ट्रीज’ मामले में स्पष्ट किया था कि राज्य के मामले में यह सिद्धांत लागू नहीं होता है, क्योंकि राज्य लोगों का प्रतिनिधित्व करता है और उसके द्वारा रोकी गई राशि अंततः सार्वजनिक कल्याण के लिए उपयोग की जाती है।
- इस सिद्धांत का उद्देश्य यह सुनिश्चित करना है कि करदाता को दो बार लाभ न हो: एक बार ग्राहकों से कर वसूल करके और दूसरी बार राज्य से उसी कर की वापसी प्राप्त करके।
मुख्य विशेषताएँ
| विशेषता | महत्व |
|---|---|
| गलती से एकत्र कर की वापसी | यह सिद्धांत कि यदि करदाता ने गलती से एकत्र की गई राशि दूसरों से वसूल कर ली है, तो राज्य को उसे वापस करने की आवश्यकता नहीं है। |
| अनुचित संवर्धन का सिद्धांत (Doctrine of Unjust Enrichment) | राज्य के खिलाफ अनुचित संवर्धन का दावा नहीं किया जा सकता, क्योंकि राज्य लोगों के व्यापक लाभ के लिए कर रखता है। |
| माफतलाल इंडस्ट्रीज मामला | सर्वोच्च न्यायालय का एक ऐतिहासिक निर्णय, जिसने यह स्थापित किया कि राज्य गलती से एकत्र किए गए कर को बनाए रख सकता है और अनुचित संवर्धन का सिद्धांत राज्य पर लागू नहीं होता है। |
| पुनर्स्थापन का अधिकार (Right to Restitution) | यह अधिकार स्वचालित या बिना शर्त नहीं है; करदाता को वापसी का हक नहीं है यदि उसने कर घटक दूसरों से पहले ही वसूल कर लिया है। |
| केंद्रीय उत्पाद शुल्क अधिनियम, 1944 की धारा 11BB | यह धारा वापसी योग्य राशि पर लागू ब्याज से संबंधित है, जैसा कि मद्रास उच्च न्यायालय के फैसले में उल्लेख किया गया है। |
महत्व
आर्थिक निहितार्थ
- यह निर्णय करदाताओं और कर अधिकारियों दोनों के लिए कर वापसी (Tax Refund) के सिद्धांतों को स्पष्ट करता है, जिससे कर प्रशासन में अनिश्चितता कम होती है।
- यह सरकारी राजस्व की स्थिरता सुनिश्चित करता है, क्योंकि राज्य को गलती से एकत्र किए गए कर को वापस करने के लिए मजबूर नहीं किया जाएगा यदि इसका बोझ पहले ही उपभोक्ताओं या अन्य पक्षों पर डाला जा चुका है।
शासन और न्यायिक सिद्धांत
- यह ‘अनुचित संवर्धन के सिद्धांत’ के दायरे को स्पष्ट करता है, विशेष रूप से राज्य के संबंध में, यह पुष्टि करता है कि राज्य को लोगों का प्रतिनिधित्व करने के कारण अनुचित रूप से समृद्ध नहीं माना जा सकता है।
- यह निर्णय सर्वोच्च न्यायालय के पूर्ववर्ती निर्णयों, विशेष रूप से माफतलाल इंडस्ट्रीज मामले में दिए गए सिद्धांतों को मजबूत करता है, जिससे न्यायिक निरंतरता और पूर्वानुमेयता बनी रहती है।
करदाता पर प्रभाव
- यह निर्णय करदाताओं को अपनी कर देनदारियों और उनके द्वारा उपभोक्ताओं से एकत्र किए गए करों के बीच अंतर को सावधानीपूर्वक ट्रैक करने के लिए प्रोत्साहित करता है।
- यह उन मामलों में करदाताओं के लिए वापसी के अधिकार को सीमित करता है जहां उन्होंने कर का बोझ दूसरों पर डाल दिया है, जिससे कर वापसी के दावों में अधिक पारदर्शिता और जवाबदेही को बढ़ावा मिलता है।
चुनौतियाँ
1. कर बोझ का हस्तांतरण सिद्ध करना
- यह साबित करना कि कर का बोझ वास्तव में उपभोक्ताओं या अन्य पक्षों पर डाला गया था, कर अधिकारियों और करदाताओं दोनों के लिए एक जटिल प्रक्रिया हो सकती है।
- लेखांकन रिकॉर्ड और वित्तीय विवरणों की विस्तृत जांच की आवश्यकता होती है, जिससे मुकदमेबाजी में वृद्धि हो सकती है।
यूपीएससी लिंक: राजकोषीय नीति और प्रशासन
2. कानूनी जागरूकता और अनुपालन
- छोटे व्यवसायों और व्यक्तिगत करदाताओं के लिए इस तरह के न्यायिक निर्णयों की बारीकियों को समझना और उनका अनुपालन करना चुनौतीपूर्ण हो सकता है।
- इससे अनजाने में अनुपालन न करने और बाद में कानूनी विवादों का सामना करने का जोखिम बढ़ सकता है।
यूपीएससी लिंक: शासन और पारदर्शिता
3. न्यायिक प्रक्रिया में देरी
- कर वापसी से संबंधित मामलों में अक्सर उच्च न्यायालयों और सर्वोच्च न्यायालय तक लंबी कानूनी प्रक्रियाएं शामिल होती हैं, जिससे समय और संसाधनों की बर्बादी होती है।
- यह निर्णय ऐसे मामलों की संख्या को कम करने में मदद कर सकता है, लेकिन नए विवाद उत्पन्न हो सकते हैं कि क्या कर का बोझ वास्तव में स्थानांतरित किया गया था।
यूपीएससी लिंक: न्यायपालिका और न्यायिक समीक्षा
चुनौतियाँ — यूपीएससी दृष्टिकोण
| मुद्दा | चिंता |
|---|---|
| कर बोझ का हस्तांतरण | यह स्थापित करना कि करदाता ने वास्तव में कर का बोझ दूसरों पर डाला है, अक्सर जटिल लेखांकन और कानूनी साक्ष्य की आवश्यकता होती है। |
| छोटे करदाताओं पर प्रभाव | छोटे व्यवसायों के लिए विस्तृत रिकॉर्ड बनाए रखना और कानूनी बारीकियों को समझना चुनौतीपूर्ण हो सकता है, जिससे उन्हें नुकसान हो सकता है। |
| सरकारी राजस्व पर प्रभाव | यह सिद्धांत सरकारी राजस्व की रक्षा करता है, लेकिन करदाताओं को गलती से भुगतान किए गए कर की वापसी से वंचित होने पर असंतोष हो सकता है, भले ही उन्होंने इसे दूसरों से वसूल कर लिया हो। |
| न्यायिक व्याख्या की निरंतरता | यह सुनिश्चित करना कि निचली अदालतें इस सिद्धांत की लगातार व्याख्या और अनुप्रयोग करें, न्यायिक प्रणाली के लिए एक चुनौती बनी हुई है। |
आगे की राह
- करदाताओं के लिए स्पष्ट दिशानिर्देश और शिक्षा कार्यक्रम आयोजित किए जाएं ताकि उन्हें कर वापसी के नियमों और अनुचित संवर्धन के सिद्धांत को समझने में मदद मिल सके।
- कर अधिकारियों को कर बोझ के हस्तांतरण का आकलन करने के लिए मानकीकृत और पारदर्शी प्रक्रियाएं विकसित करनी चाहिए, जिससे विवाद कम हों।
- छोटे और मध्यम उद्यमों (SMEs) के लिए सरल लेखांकन और रिकॉर्ड-कीपिंग आवश्यकताओं को लागू किया जाए ताकि वे अनुपालन कर सकें।
- कर कानूनों में स्पष्टता लाई जाए ताकि गलती से एकत्र किए गए करों की वापसी से संबंधित प्रावधानों को और अधिक सुलभ बनाया जा सके।
- न्यायिक प्रणाली को ऐसे मामलों का तेजी से निपटान सुनिश्चित करने के लिए तंत्र विकसित करना चाहिए, जिससे मुकदमेबाजी का बोझ कम हो।
- करदाताओं और कर अधिकारियों के बीच विवादों को हल करने के लिए वैकल्पिक विवाद समाधान (Alternative Dispute Resolution – ADR) तंत्र को बढ़ावा दिया जाए।
यूपीएससी मूल्य-संवर्धन
मुख्य परीक्षा उत्तर-लेखन हेतु कीवर्ड
अन्यायपूर्ण संवर्धन का सिद्धांत · सेवा कर · वस्तु एवं सेवा कर (GST) · प्रत्यक्ष कर · अप्रत्यक्ष कर · कर वापसी · न्यायिक समीक्षा · उच्च न्यायालय · सर्वोच्च न्यायालय · कर न्यायशास्त्र · केंद्रीय उत्पाद शुल्क अधिनियम · कर का बोझ
अवधारणा प्रवाह
करदाता द्वारा गलती से कर का भुगतान। → करदाता द्वारा कर का बोझ उपभोक्ताओं/अन्य पक्षों पर डालना। → करदाता द्वारा कर वापसी का दावा। → न्यायालय द्वारा यह निर्धारित करना कि क्या कर का बोझ स्थानांतरित किया गया था। → यदि बोझ स्थानांतरित किया गया था, तो राज्य को वापसी करने की आवश्यकता नहीं है। → अनुचित संवर्धन का सिद्धांत राज्य पर लागू नहीं होता है। → राज्य द्वारा एकत्र किए गए कर को लोगों के व्यापक लाभ के लिए बनाए रखना।
प्रारंभिक अभ्यास प्रश्न
Q1. निम्नलिखित कथनों पर विचार कीजिए:
1. मद्रास उच्च न्यायालय ने हाल ही में यह निर्णय दिया है कि यदि करदाता ने गलती से एकत्र की गई कर राशि को दूसरों से पहले ही वसूल कर लिया है, तो राज्य को उसे वापस करने की आवश्यकता नहीं है।
2. ‘अन्यायपूर्ण संवर्धन’ (Unjust Enrichment) का सिद्धांत राज्य पर लागू नहीं होता है क्योंकि राज्य लोगों का प्रतिनिधित्व करता है।
3. यह निर्णय केंद्रीय उत्पाद शुल्क अधिनियम, 1944 की धारा 11BB से संबंधित है।
उपर्युक्त कथनों में से कितने सही हैं?
- केवल एक
- केवल दो
- सभी तीन
- कोई नहीं
उत्तर: सभी तीन — कथन 1 सही है। मद्रास उच्च न्यायालय ने यह निर्णय दिया है कि यदि करदाता ने कर का बोझ दूसरों पर डाल दिया है, तो उसे वापसी का दावा करने का अधिकार नहीं है। कथन 2 सही है। सर्वोच्च न्यायालय ने ‘माफातलाल इंडस्ट्रीज’ मामले में यह सिद्धांत प्रतिपादित किया था कि अन्यायपूर्ण संवर्धन का सिद्धांत राज्य पर लागू नहीं होता है। कथन 3 सही है। उच्च न्यायालय ने केंद्रीय उत्पाद शुल्क अधिनियम, 1944 की धारा 11BB के तहत ब्याज सहित वापसी का आदेश दिया है।
Q2. अन्यायपूर्ण संवर्धन (Unjust Enrichment) के सिद्धांत के संबंध में, निम्नलिखित में से कौन सा/से कथन सही है/हैं?
1. यह सिद्धांत किसी व्यक्ति को दूसरे की कीमत पर अनुचित रूप से लाभ प्राप्त करने से रोकता है।
2. भारतीय न्यायपालिका ने इस सिद्धांत को राज्य पर लागू करने से मना किया है, विशेषकर कर वापसी के मामलों में।
नीचे दिए गए कूट का प्रयोग कर सही उत्तर चुनिए:
- केवल 1
- केवल 2
- 1 और 2 दोनों
- न तो 1 और न ही 2
उत्तर: 1 और 2 दोनों — कथन 1 सही है। अन्यायपूर्ण संवर्धन का सिद्धांत एक कानूनी सिद्धांत है जो यह सुनिश्चित करता है कि कोई भी व्यक्ति दूसरे की कीमत पर अनुचित रूप से समृद्ध न हो। कथन 2 सही है। सर्वोच्च न्यायालय ने ‘माफातलाल इंडस्ट्रीज’ मामले में स्पष्ट किया था कि राज्य पर अन्यायपूर्ण संवर्धन का सिद्धांत लागू नहीं होता है क्योंकि राज्य लोगों के सामूहिक हित का प्रतिनिधित्व करता है।
मुख्य अभ्यास प्रश्न
✍ अन्यायपूर्ण संवर्धन (Unjust Enrichment) के सिद्धांत की व्याख्या कीजिए और कर वापसी के मामलों में राज्य पर इसके अनुप्रयोग के संबंध में भारतीय न्यायपालिका के दृष्टिकोण का समालोचनात्मक परीक्षण कीजिए। (15 Marks)
रूपरेखा: मॉडल-उत्तर संरचना:
1. **परिचय:** अन्यायपूर्ण संवर्धन के सिद्धांत को परिभाषित करें, यह बताते हुए कि यह किसी व्यक्ति को दूसरे की कीमत पर अनुचित लाभ प्राप्त करने से रोकता है।
2. **सिद्धांत का मूल:** बताएं कि यह सिद्धांत न्याय, इक्विटी और अच्छे विवेक पर आधारित है।
3. **कर वापसी के संदर्भ में अनुप्रयोग:** चर्चा करें कि कैसे यह सिद्धांत कर वापसी के मामलों में प्रासंगिक हो जाता है, खासकर जब करदाता ने कर का बोझ दूसरों पर डाल दिया हो।
4. **भारतीय न्यायपालिका का दृष्टिकोण:**
* **माफातलाल इंडस्ट्रीज बनाम भारत संघ (Mafatlal Industries v. Union of India) मामला:** इस ऐतिहासिक निर्णय का विस्तार से उल्लेख करें, जिसमें सर्वोच्च न्यायालय ने कहा था कि यदि करदाता ने कर का बोझ दूसरों पर डाल दिया है, तो उसे वापसी का दावा करने का अधिकार नहीं है।
* **राज्य पर सिद्धांत की गैर-लागूता:** स्पष्ट करें कि सर्वोच्च न्यायालय ने राज्य पर अन्यायपूर्ण संवर्धन के सिद्धांत को लागू करने से क्यों इनकार किया है (राज्य लोगों का प्रतिनिधित्व करता है और एकत्र किया गया कर सार्वजनिक हित में उपयोग होता है)।
* **हालिया मद्रास उच्च न्यायालय का निर्णय:** वर्तमान मामले (मद्रास क्लब) का उल्लेख करें और बताएं कि कैसे यह निर्णय माफातलाल इंडस्ट्रीज मामले के सिद्धांतों का पालन करता है।
5. **समालोचनात्मक परीक्षण:**
* **पक्ष में तर्क:** बताएं कि यह दृष्टिकोण क्यों उचित है (राजस्व की सुरक्षा, दोहरा लाभ रोकने, सार्वजनिक हित)।
* **विपक्ष में तर्क (यदि कोई हो):** कुछ विद्वानों या अन्य न्यायक्षेत्रों के दृष्टिकोण का उल्लेख करें जो इस सिद्धांत को राज्य पर भी लागू करने के पक्ष में हो सकते हैं (हालांकि भारतीय संदर्भ में यह सीमित है)।
* **संतुलन:** निष्कर्ष निकालें कि भारतीय न्यायपालिका का दृष्टिकोण करदाताओं और राज्य के बीच एक उचित संतुलन स्थापित करने का प्रयास करता है, जबकि सार्वजनिक राजस्व की सुरक्षा भी करता है।
6. **निष्कर्ष:** संक्षेप में न्यायपालिका के दृष्टिकोण के महत्व और कर न्यायशास्त्र पर इसके प्रभाव को दोहराएं।
स्रोत: The Hindu
शैक्षिक उद्देश्य हेतु AanyaAi द्वारा जनित।
Related guides on our sites
- Anthropology VS PSIR
- Best PSIR optional coaching
- Best PSIR optional coaching online
- Best PSIR optional teacher

- प्रधानमंत्री मोदी ने पश्चिम बंगाल में अन्नपूर्णा योजना की चौथी किस्त जारी की - September 17, 2026
- PM Modi Launches 4th Installment of Annapurna Yojana for Bengal Women - September 17, 2026
- केरल में बुजुर्ग महिलाओं की सुरक्षा को लेकर राज्य महिला आयोग की चिंता - September 17, 2026
No Comments